
Thị trường bất động sản Việt Nam đang chứng kiến một bước ngoặt mang tính bản lề. Thay vì loay hoay với những con số tăng trưởng nóng hay các phân khúc đầu cơ xa vời, trục xoay chính sách đang dịch chuyển mạnh mẽ về một mục tiêu cốt lõi là giải quyết bài toán an sinh thực chất và khơi thông nguồn lực nhà ở xã hội (NƠXH) cho người lao động.
Điểm nghẽn về nhà ở thực
Trong những năm qua, bức tranh thị trường chứng kiến một sự lệch pha nghiêm trọng. Hàng loạt dự án thương mại phân khúc trung và cao cấp mọc lên tại các đô thị lớn, nhưng tỷ lệ hấp thụ lại chậm chạp do mức giá vượt xa thu nhập của đại đa số người lao động. Ngược lại, hàng triệu công nhân, người lao động thu nhập thấp và người trẻ dưới 35 tuổi tại các trung tâm kinh tế trọng điểm như Thành phố Hồ Chí Minh, Hà Nội, Đồng Nai hay Hải Phòng, Đà Nẵng, Tây Ninh đang phải chật vật với bài toán thuê trọ chật hẹp, thiếu thốn hạ tầng và tiện ích sống tối thiểu.
Sự mất cân đối này không chỉ tạo ra áp lực lớn về an sinh xã hội mà còn làm lãng phí nguồn lực đất đai khổng lồ của quốc gia. Nhiều khu nhà tái định cư, quỹ nhà thuộc tài sản công được đầu tư hàng nghìn tỷ đồng nhưng lại bỏ trống nhiều năm nay vì không phù hợp nhu cầu hoặc thiếu kết nối giao thông đồng bộ. Tình trạng này đặt ra yêu cầu cấp thiết phải thay đổi tư duy quản lý, chuyển từ việc chạy theo số lượng giao dịch đầu cơ sang việc kiến tạo giá trị thực và đáp ứng nhu cầu an cư bền vững cho người dân.
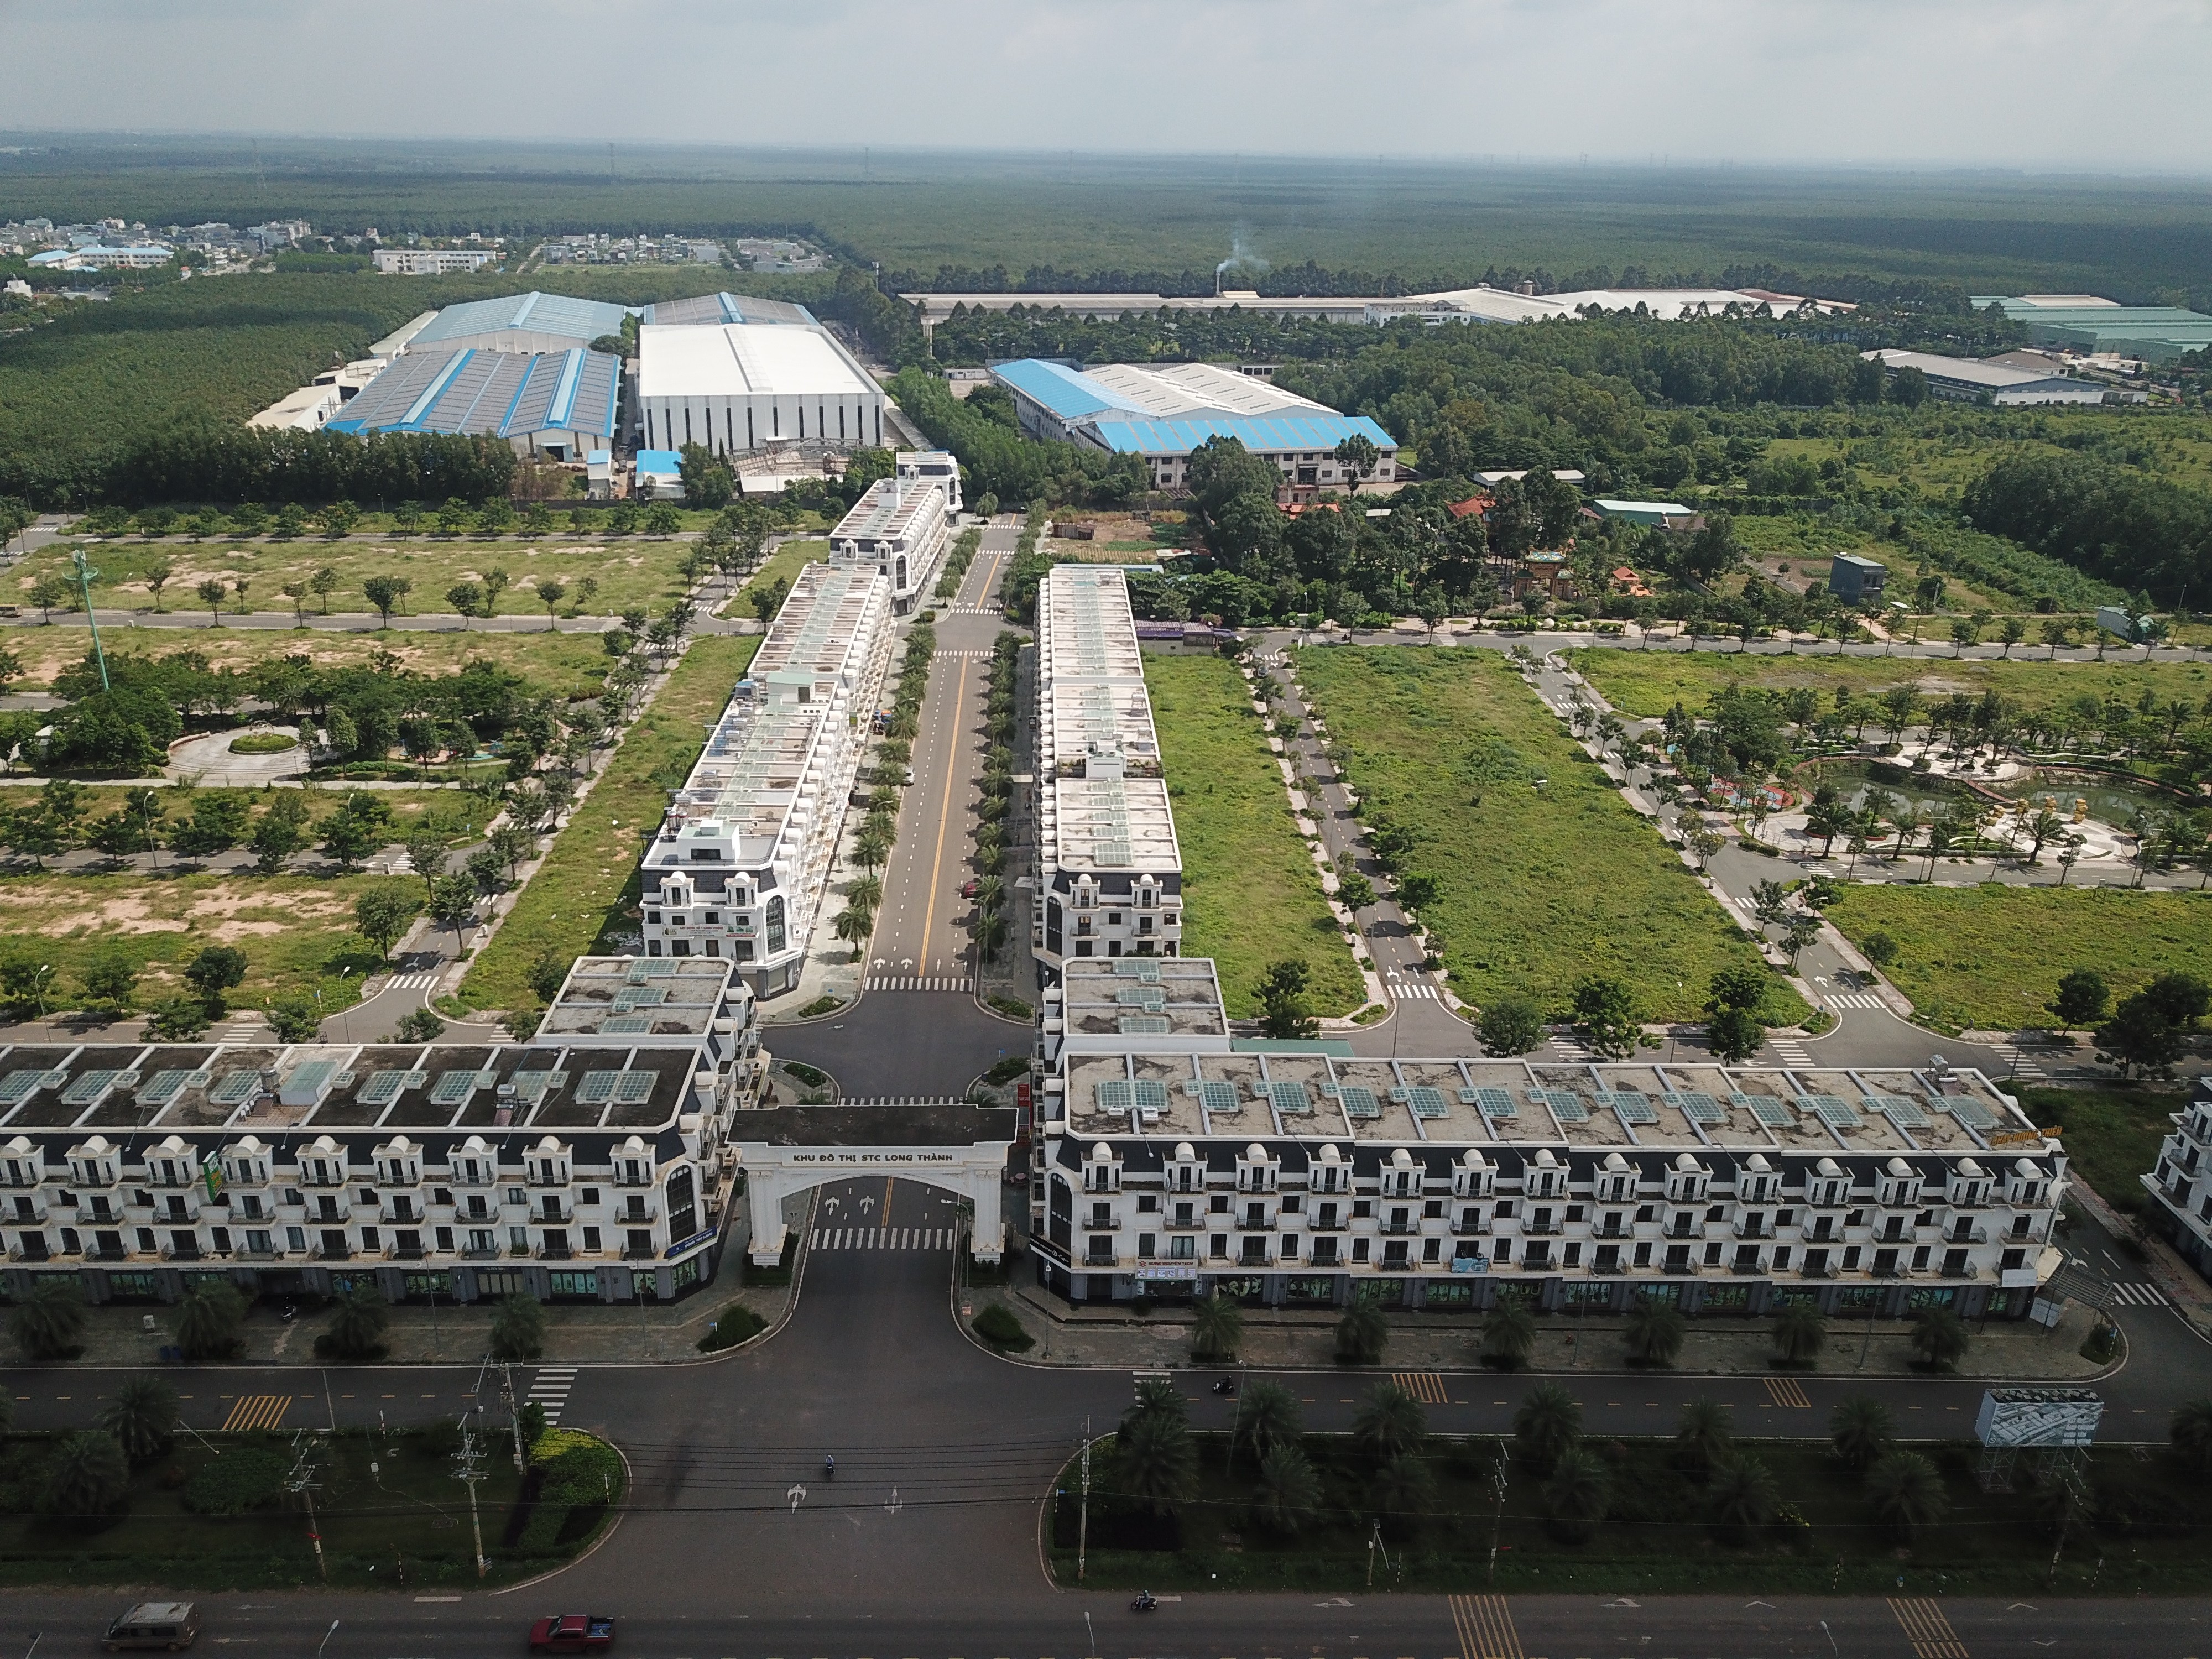
Nhận diện rõ những điểm nghẽn của thị trường, tại phiên họp của Ban Chỉ đạo Trung ương về chính sách nhà ở và thị trường bất động sản, Phó Thủ tướng Thường trực Phạm Gia Túc đã đưa ra chỉ đạo mang tính chiến lược là khẩn trương rà soát toàn bộ bất động sản tồn kho, nhà tái định cư, nhà ở thuộc tài sản công chưa bố trí sử dụng để nghiên cứu giải pháp chuyển đổi công năng, đưa vào khai thác làm nhà ở xã hội và nhà ở cho thuê.
Định hướng này mở ra một hướng đi vô cùng thực tế và hiệu quả nhằm tiết kiệm nguồn lực ngân sách. Thay vì phải bỏ ra nguồn vốn khổng lồ để giải phóng mặt bằng và xây dựng mới hoàn toàn từ đầu, Nhà nước và các chủ đầu tư có thể mua lại hoặc hoán cải các dự án thương mại đang dở dang, các khu tái định cư bỏ trống để nhanh chóng đưa vào sử dụng.
Đồng thời, giải pháp này giúp giải quyết nhanh nguồn cung khi các dự án đã có sẵn phần thô hoặc hoàn thiện hạ tầng kỹ thuật được chuyển đổi công năng sẽ rút ngắn đáng kể thời gian thi công, nhanh chóng giải cơn khát nhà ở cho người thu nhập thấp. Bên cạnh đó, động thái này còn tạo dựng dòng tiền lành mạnh, giúp các doanh nghiệp bất động sản đang kẹt vốn ở phân khúc thương mại ế ẩm có cơ hội thanh khoản tài sản, trả nợ ngân hàng và tái cơ cấu hoạt động kinh doanh trong bối cảnh thị trường nhiều thách thức.
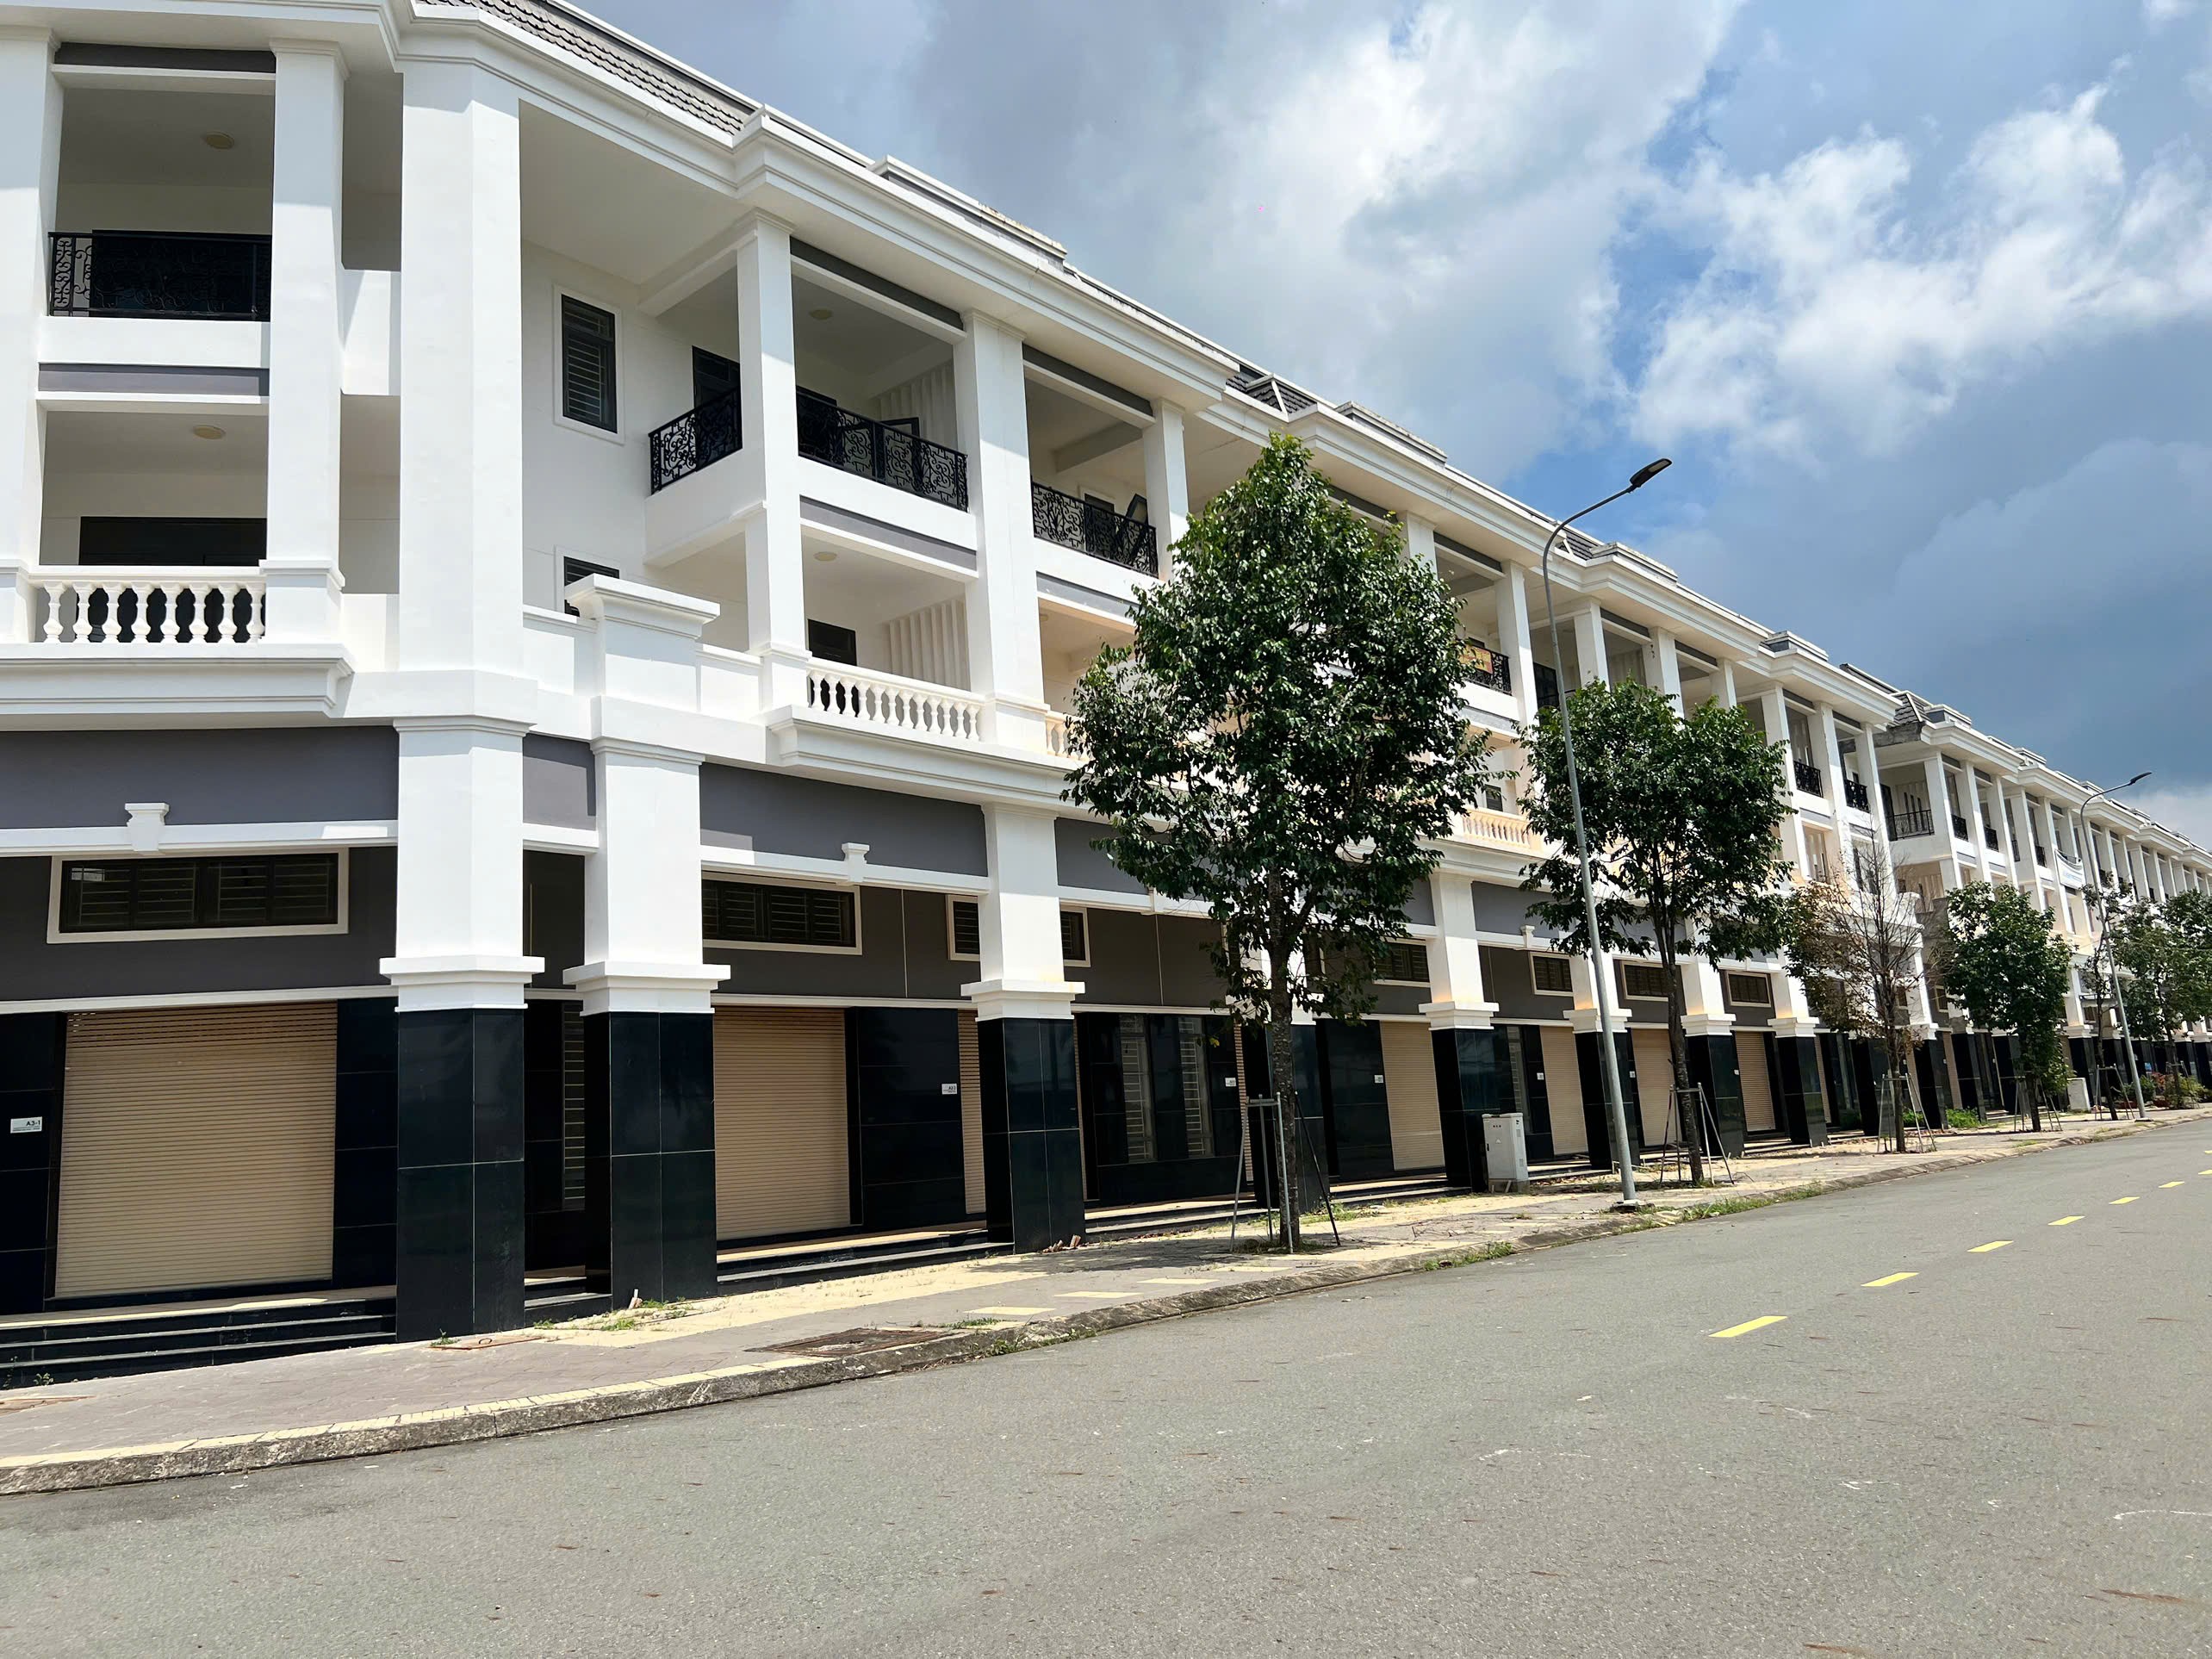
Giải pháp đồng bộ thúc đẩy phân khúc nhà ở xã hội giai đoạn 2026 - 2030
Để chính sách phát triển nhà ở xã hội và nhà ở cho thuê thực sự đi vào thực tiễn, tạo động lực lan tỏa cho toàn thị trường, các chuyên gia và lãnh đạo doanh nghiệp bất động sản đã đưa ra những phân tích sắc sảo dưới nhiều góc độ khác nhau.
Đánh giá về bản chất của nguồn tiền đang giao dịch trên thị trường hiện nay, ông Trần Quay Sáng, Tổng giám đốc Bất động sản S-LK khẳng định rằng dòng tiền chủ đạo hiện nay xuất phát từ nguồn tiền tích lũy và lượng vốn dự trữ thực tế của người dân. Đây là nhóm khách hàng tìm kiếm kênh trú ẩn an toàn cho tài sản, đặt ưu tiên hàng đầu vào tính pháp lý và có kỳ vọng tăng trưởng giá trị trong dài hạn.
Theo ông Sáng, việc sử dụng đòn bẩy tài chính lớn để đầu cơ, lướt sóng bất động sản đã không còn phổ biến. Ngay cả đối với nhóm người mua với mục đích ở thực, tâm lý thận trọng trước biến động lãi suất vẫn chi phối mạnh mẽ quyết định vay vốn. Khi có nhu cầu sử dụng vốn vay ngân hàng, người mua thường chủ động duy trì tỷ lệ đòn bẩy ở mức thấp, thường dưới 50% giá trị tài sản nhằm đảm bảo an toàn tài chính cho gia đình.
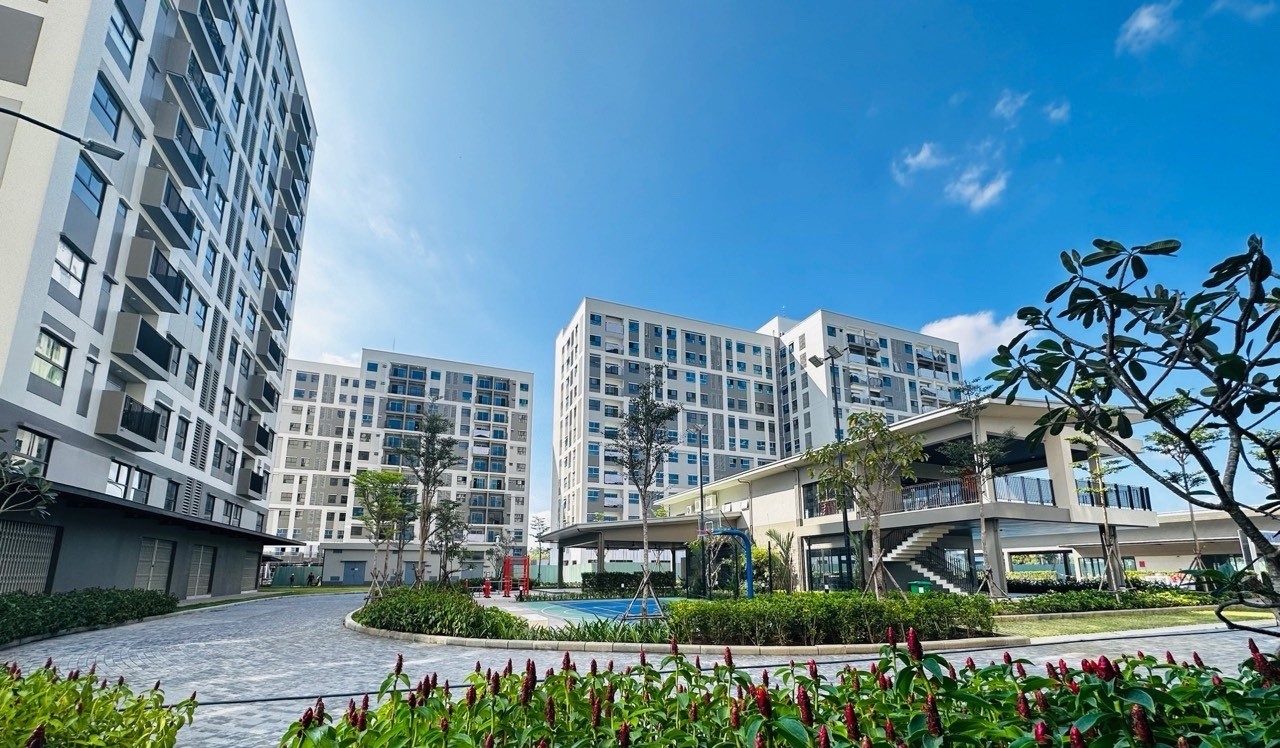
Phân tích sâu hơn về phân khúc nhà ở xã hội, ông Trần Quay Sáng nhấn mạnh rằng đây là nhóm ghi nhận lực cầu thực tế rất cao. Tuy nhiên, do chịu sự kiểm soát bởi các quy định, tiêu chuẩn và điều kiện tiếp cận riêng từ chính sách quản lý, nhóm sản phẩm này không thuộc đối tượng thu hút dòng vốn đầu cơ, mà đóng vai trò chủ chốt trong việc giải quyết bài toán an sinh xã hội và đáp ứng nhu cầu ở thực của đại đa số người lao động. Sự phân hóa này đòi hỏi các doanh nghiệp muốn phát triển bền vững phải bám sát nhu cầu thực thay vì chạy theo các sản phẩm mang tính đầu cơ ngắn hạn.
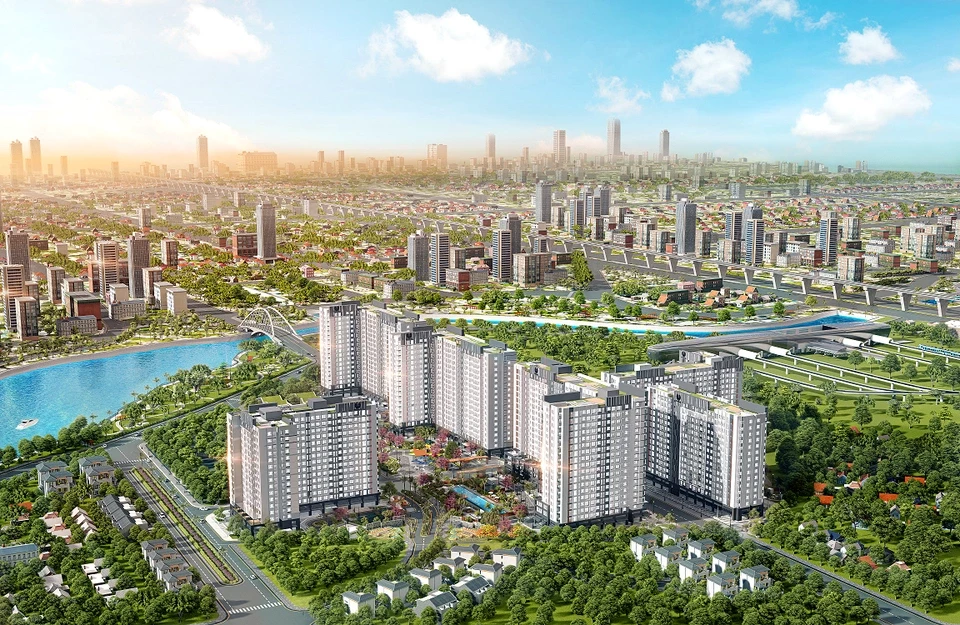
Bổ sung cho góc nhìn về sự phát triển của thị trường, ông Nguyễn Thái Bình, Phó Chủ tịch VARS nhận định rằng xu hướng chủ đạo trong tương lai sẽ thuộc về các đại đô thị tích hợp. Đây là những dự án được quy hoạch hoàn chỉnh, kết hợp đồng bộ giữa không gian ở, không gian làm việc, thương mại và hệ thống dịch vụ tiện ích.
Ông Bình chỉ ra rằng hạ tầng giao thông kết nối xung quanh dự án mới chỉ dừng lại ở điều kiện cần. Để một dự án nhà ở xã hội hay khu đô thị thu hút dòng tiền bền vững, chủ đầu tư phải đáp ứng đồng thời các tiêu chuẩn khắt khe về quy hoạch bài bản, năng lực triển khai, hệ thống tiện ích đa dạng và khả năng sớm hình thành một cộng đồng cư dân sinh sống đông đúc. Khái niệm hệ sinh thái bất động sản đang trở thành yếu tố cốt lõi tạo nên lợi thế cạnh tranh khác biệt trên thị trường.
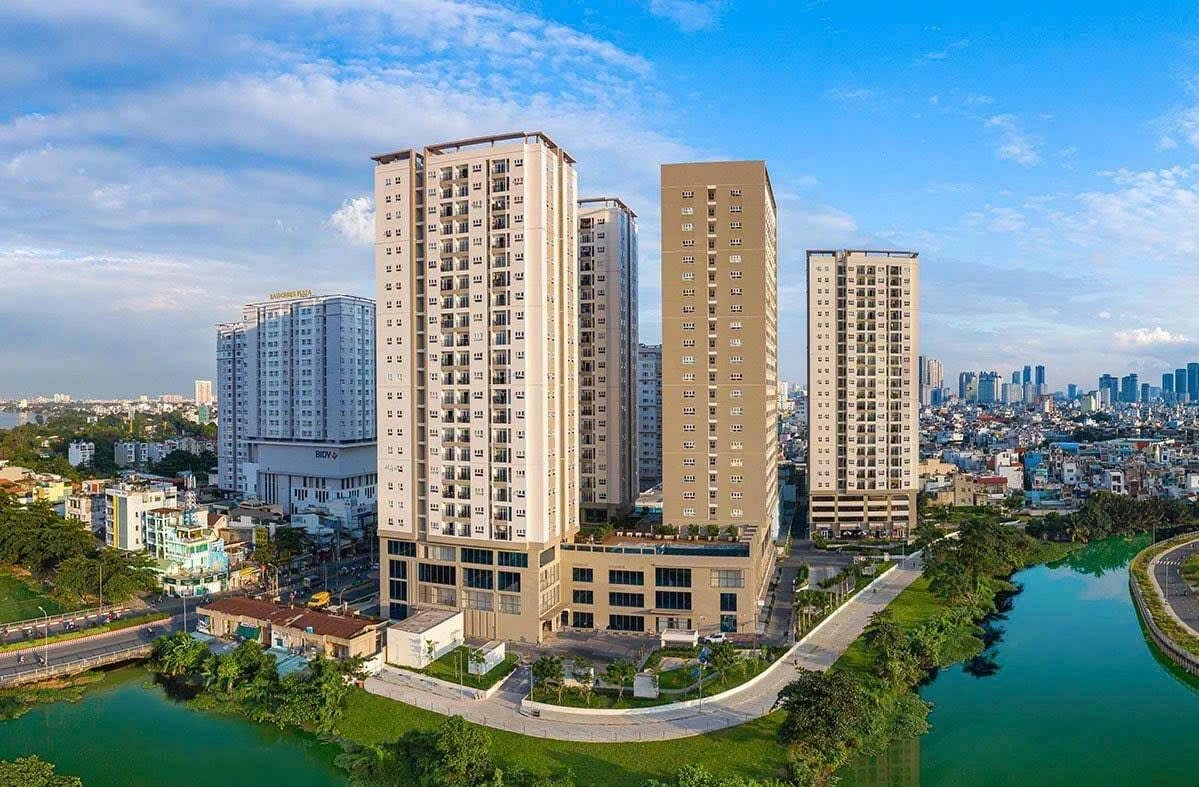
Dưới góc độ phân tích kinh tế tài chính, ông Hoàng Đình Thảo, Tổng giám đốc Hồng Hà Land cho rằng chính sách tín dụng đối với lĩnh vực bất động sản sẽ tiếp tục duy trì định hướng kiểm soát chặt chẽ nhằm đảm bảo an toàn hệ thống ngân hàng. Việc tăng trưởng dư nợ tín dụng chung trên thị trường không đồng nghĩa với việc các điều kiện cho vay được nới lỏng diện rộng.
Ngược lại, dòng vốn tín dụng được điều hướng tập trung vào các chủ đầu tư có năng lực tài chính lành mạnh, các dự án đã hoàn thiện đầy đủ thủ tục pháp lý, cùng những phân khúc đáp ứng nhu cầu nhà ở thực hoặc có khả năng tạo ra dòng tiền và giá trị kinh tế trực tiếp. Ông Thảo cũng lưu ý rằng mặt bằng lãi suất khó có thể quay trở lại giai đoạn vốn rẻ như trước, do đó doanh nghiệp phải nâng cao năng lực quản trị, minh bạch tài chính để đáp ứng các tiêu chuẩn thẩm định khắt khe từ phía ngân hàng thương mại.
Để hiện thực hóa các mục tiêu chiến lược về nhà ở xã hội, đưa chính sách đi vào cuộc sống và tạo động lực phát triển kinh tế đô thị, cần triển khai đồng bộ các giải pháp trọng tâm. Về quy hoạch và quỹ đất, các địa phương cần rà soát, bổ sung chỉ tiêu phát triển nhà ở xã hội vào kế hoạch phát triển kinh tế - xã hội hằng năm, đồng thời bố trí quỹ đất sạch tại vị trí thuận lợi để bảo đảm đồng bộ hạ tầng kỹ thuật, hạ tầng xã hội, tránh tình trạng nhà ở xây dựng xong nhưng bỏ hoang.
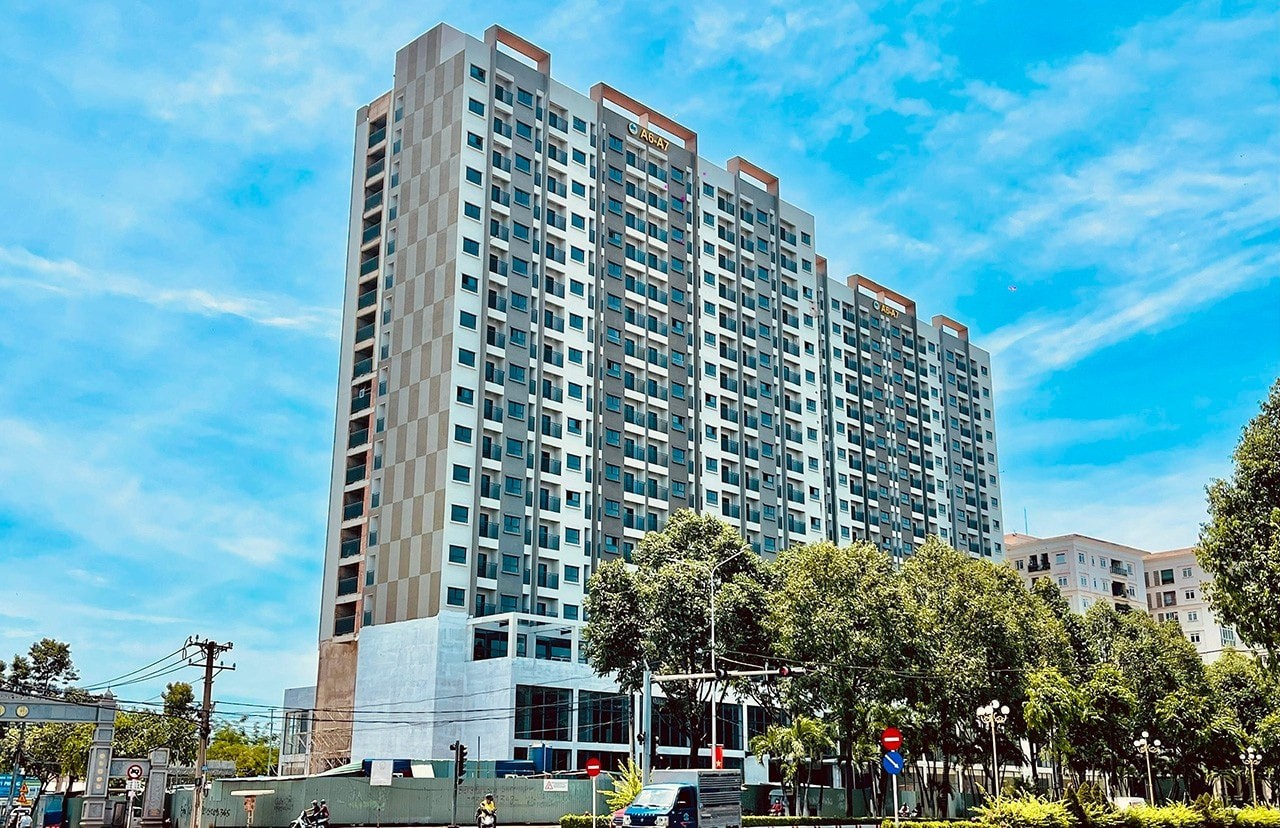
Về cơ chế tài chính và tín dụng, Ngân hàng Nhà nước cần tiếp tục chỉ đạo tổ chức tín dụng hướng dòng vốn vào nhà ở xã hội, nhà ở cho thuê, phấn đấu giảm lãi suất cho vay và tháo gỡ thủ tục tiếp cận gói ưu đãi giúp người lao động và doanh nghiệp đầu tư dễ dàng tiếp cận nguồn vốn trung và dài hạn với chi phí hợp lý.
Về đa dạng hóa đầu tư, Nhà nước cần kêu gọi khối doanh nghiệp tư nhân tham gia phát triển quỹ nhà cho thuê và nghiên cứu cơ chế mua lại nhà thương mại ế ẩm để làm nhà ở xã hội, qua đó huy động tối đa nguồn lực xã hội và giải quyết nhanh chóng bài toán thiếu hụt nguồn cung nhà ở cho thuê. Cuối cùng, việc siết chặt kỷ cương pháp lý thông qua việc tăng cường thanh tra, kiểm tra, xử lý nghiêm các hành vi vi phạm trong hoạt động mua, thuê mua nhà ở xã hội và kinh doanh môi giới bất động sản sẽ bảo vệ quyền lợi chính đáng của người mua nhà, xây dựng thị trường bất động sản minh bạch và lành mạnh.
Việc phát triển nhà ở xã hội và chuyển đổi công năng bất động sản tồn kho đang mở ra một chương mới cho thị trường bất động sản Việt Nam. Khi các chính sách vĩ mô đi vào thực tiễn cùng sự đồng lòng của cộng đồng doanh nghiệp và các chuyên gia kinh tế, bài toán an cư cho người thu nhập thấp sẽ từng bước được giải quyết thấu đáo. Đây chính là nền tảng vững chắc để thị trường bất động sản phát triển an toàn, lành mạnh, gắn liền với sự thịnh vượng chung của nền kinh tế đất nước trong giai đoạn 2026 - 2030.