
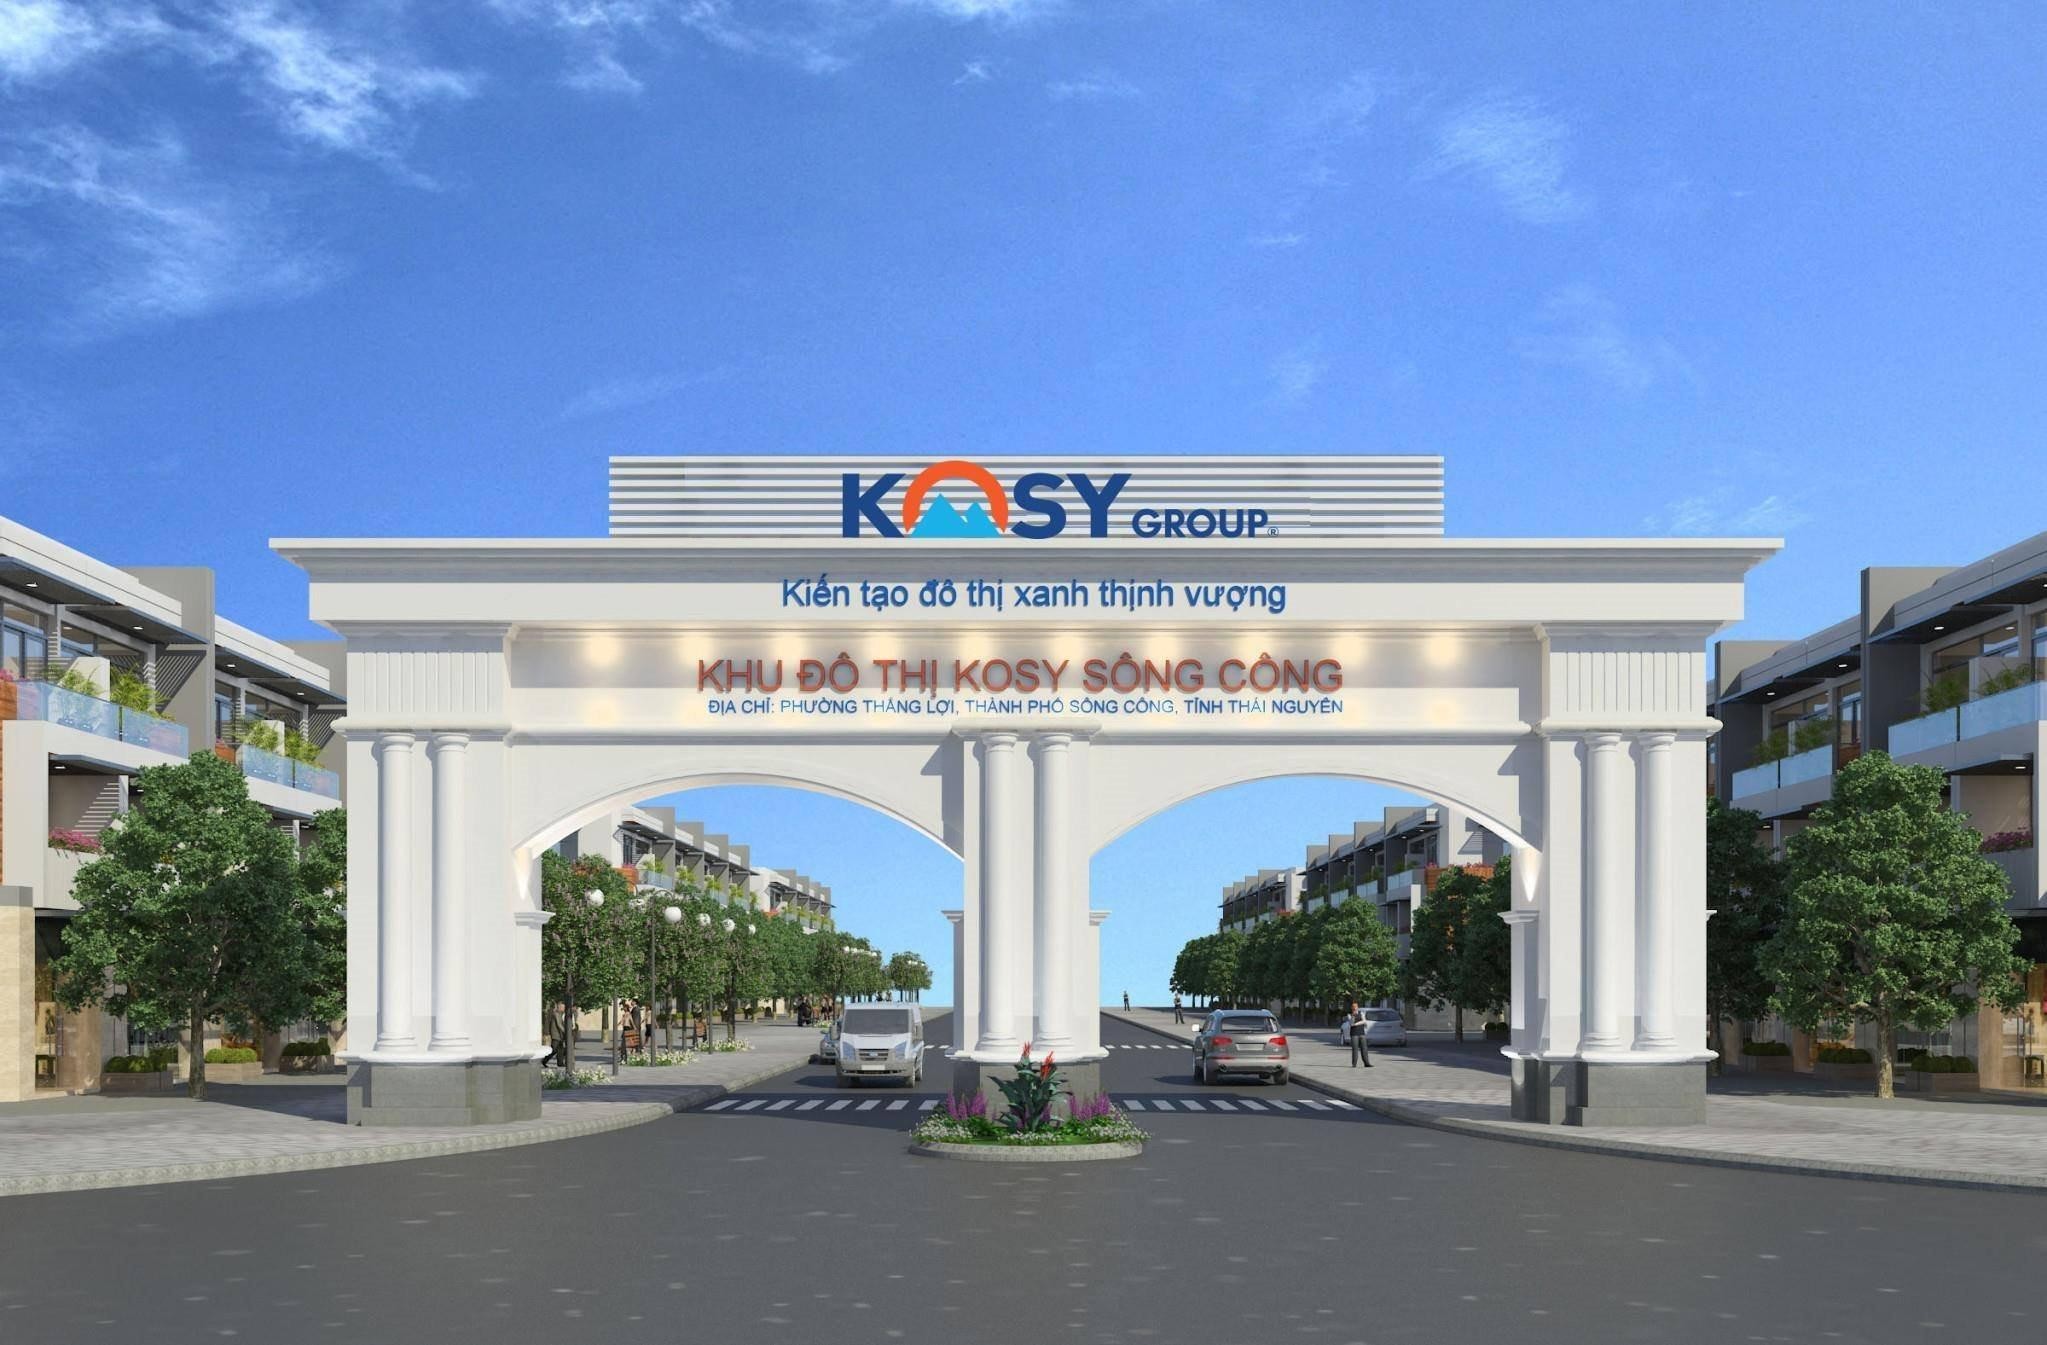
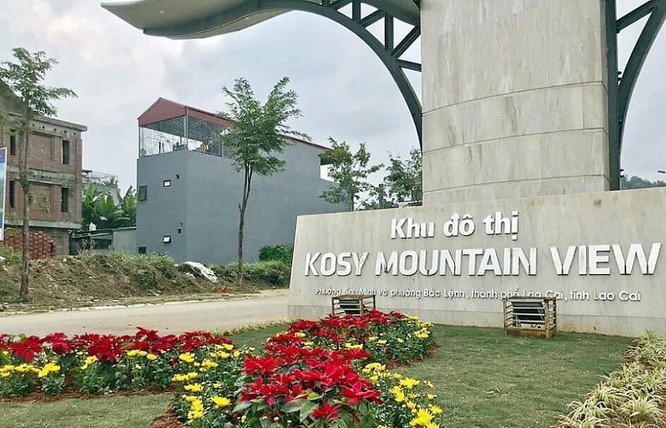
Đang duy trì vùng giá cao ngất ngưởng trên 30.000 đồng/cổ phiếu, mã chứng khoán KOS của Công ty Cổ phần Kosy bất ngờ rơi vào "vòng xoáy" lao dốc không phanh với chuỗi 16 phiên giảm sàn liên tiếp. Vốn hóa thị trường bốc hơi hơn 5.100 tỷ đồng, áp lực giải chấp lan rộng tới dàn lãnh đạo cấp cao trong khi thanh khoản đóng băng. Đằng sau cú "rơi tự do" này là bức tranh tài chính nhiều gam màu xám với gánh nặng nợ vay nghìn tỷ và động thái bán bớt tài sản cốt lõi để tái cấu trúc.
Cú "rơi tự do" 16 phiên
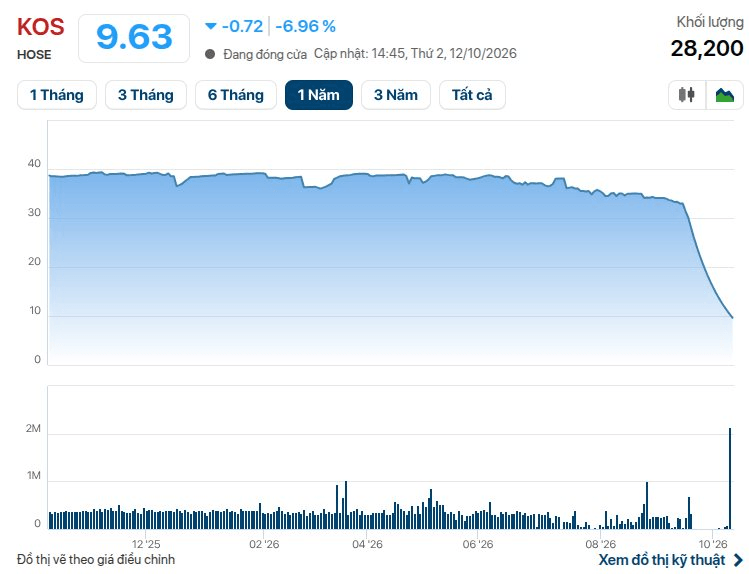
Thị trường chứng khoán những ngày qua chứng kiến chuỗi ngày giao dịch đầy ác mộng của các cổ đông sở hữu cổ phiếu KOS thuộc Công ty Cổ phần Kosy (HoSE: KOS). Chỉ trong vòng chưa đầy một tháng, từ mức đỉnh trên vùng 33.000 đồng/cổ phiếu, KOS đã liên tục cắm đầu lao dốc và chính thức thủng mốc mệnh giá 10.000 đồng/cổ phiếu khi khép lại phiên giao dịch ngày 12/10 ở mức 9.630 đồng/cổ phiếu.
Tính đến thời điểm này, mã chứng khoán KOS đã ghi nhận chuỗi 16 phiên giảm sàn liên tiếp hết biên độ, kéo thị giá bốc hơi gần 71% so với đỉnh gần nhất. Với hơn 216 triệu cổ phiếu đang lưu hành, vốn hóa thị trường của Kosy từ mức khoảng 7.198 tỷ đồng nay teo tóp chỉ còn gần 2.085 tỷ đồng. Doanh nghiệp đã để "bay màu" khoảng 5.113 tỷ đồng giá trị vốn hóa chỉ trong khoảng một tháng ngắn ngủi.
Điều đáng sợ nhất đối với nhà đầu tư nắm giữ KOS không chỉ là đà giảm giá, mà là tình trạng trắng bên mua và thanh khoản đóng băng hoàn toàn. Trong nhiều phiên giao dịch, khối lượng khớp lệnh chỉ vỏn vẹn vài nghìn đến vài chục nghìn đơn vị, trong khi lượng cổ phiếu dư bán giá sàn chất đống lên tới hơn 70 triệu đơn vị – tương đương hơn 32% tổng số cổ phần của công ty. Giao dịch thỏa thuận hiếm hoi phát sinh nhưng chỉ đáp ứng được một phần vô cùng nhỏ nhu cầu tháo chạy của dòng tiền, khiến việc cắt lỗ trở thành nhiệm vụ bất khả thi đối với phần lớn nhà đầu tư cá nhân.
Áp lực bán giải chấp lan rộng
Nguyên nhân trực tiếp châm ngòi cho chuỗi giảm sàn khốc liệt này xuất phát từ làn sóng cắt giảm tỷ lệ cấp margin (cho vay giao dịch ký quỹ) và áp lực bán giải chấp từ các công ty chứng khoán.
Trong các văn bản giải trình gửi Sở Giao dịch Chứng khoán TP.HCM (HoSE), Kosy cho biết việc một số công ty chứng khoán hạ tỷ trọng cho vay margin đối với KOS đã kích hoạt hiệu ứng domino, khiến lượng cổ phiếu cầm cố bị tung ra bán tháo ồ ạt và đẩy thanh khoản vào ngõ cụt. Doanh nghiệp đồng thời khẳng định các hoạt động kinh doanh cốt lõi trong lĩnh vực bất động sản và năng lượng vẫn diễn ra bình thường theo kế hoạch, không có biến động bất thường từ nội tại để tác động tiêu cực đến thị giá.
Tuy nhiên, thực tế giao dịch cho thấy làn sóng giải chấp đã thực sự bước vào tài khoản của những người đứng đầu doanh nghiệp. Giai đoạn từ ngày 30/9 đến 6/10, Chủ tịch HĐQT Nguyễn Việt Cường đã bị công ty chứng khoán bán giải chấp 810 cổ phiếu KOS. Cùng cảnh ngộ, Công ty TNHH Đầu tư Địa ốc Kosy bị bán giải chấp 8.000 cổ phiếu và Công ty Cổ phần Đầu tư Leo Regulus bị bán giải chấp 4.500 cổ phiếu.
Sức ép chưa dừng lại ở đó. Chứng khoán Capital từng phát lệnh đặt bán giải chấp tới 565.000 cổ phiếu KOS đứng tên bà Nguyễn Thị Hằng – Phó Chủ tịch HĐQT và 590.000 cổ phiếu của bà Nguyễn Thị Phương Thảo – Phó Tổng giám đốc. Dù các lệnh này sau đó không khớp do thiếu vắng lực cầu, thông tin này vẫn giáng một đòn chí mạng vào tâm lý vốn đã vô cùng mong manh của cổ đông.
Giữa tâm bão hoảng loạn, thông tin nội bộ ghi nhận một động thái đáng chú ý khi bà Hoàng Thị Yến, em dâu Chủ tịch Nguyễn Việt Cường, đăng ký mua vào 8 triệu cổ phiếu KOS từ ngày 15/10 đến 13/11 theo phương thức thỏa thuận hoặc khớp lệnh nhằm nâng tỷ lệ sở hữu lên 3,71%. Dù vậy, giữa bối cảnh lượng hàng chờ bán giá sàn chất như núi, động thái đỡ giá này vẫn là một bài toán quá tầm so với áp lực giải chấp trên diện rộng.
Rời bỏ cụm thủy điện "hái ra tiền"
Áp lực giải chấp và sự chao đảo trên thị trường chứng khoán phản ánh phần nào những căng thẳng tiềm ẩn về cấu trúc tài chính và dòng tiền tại Kosy. Nhìn vào báo cáo tài chính hợp nhất soát xét bán niên 2026, doanh nghiệp đang đứng trước bài toán xoay xở dòng vốn vô cùng nan giải khi nguồn lực dồn hết vào tài sản dài hạn nhưng quy mô tiền mặt lại mỏng manh.
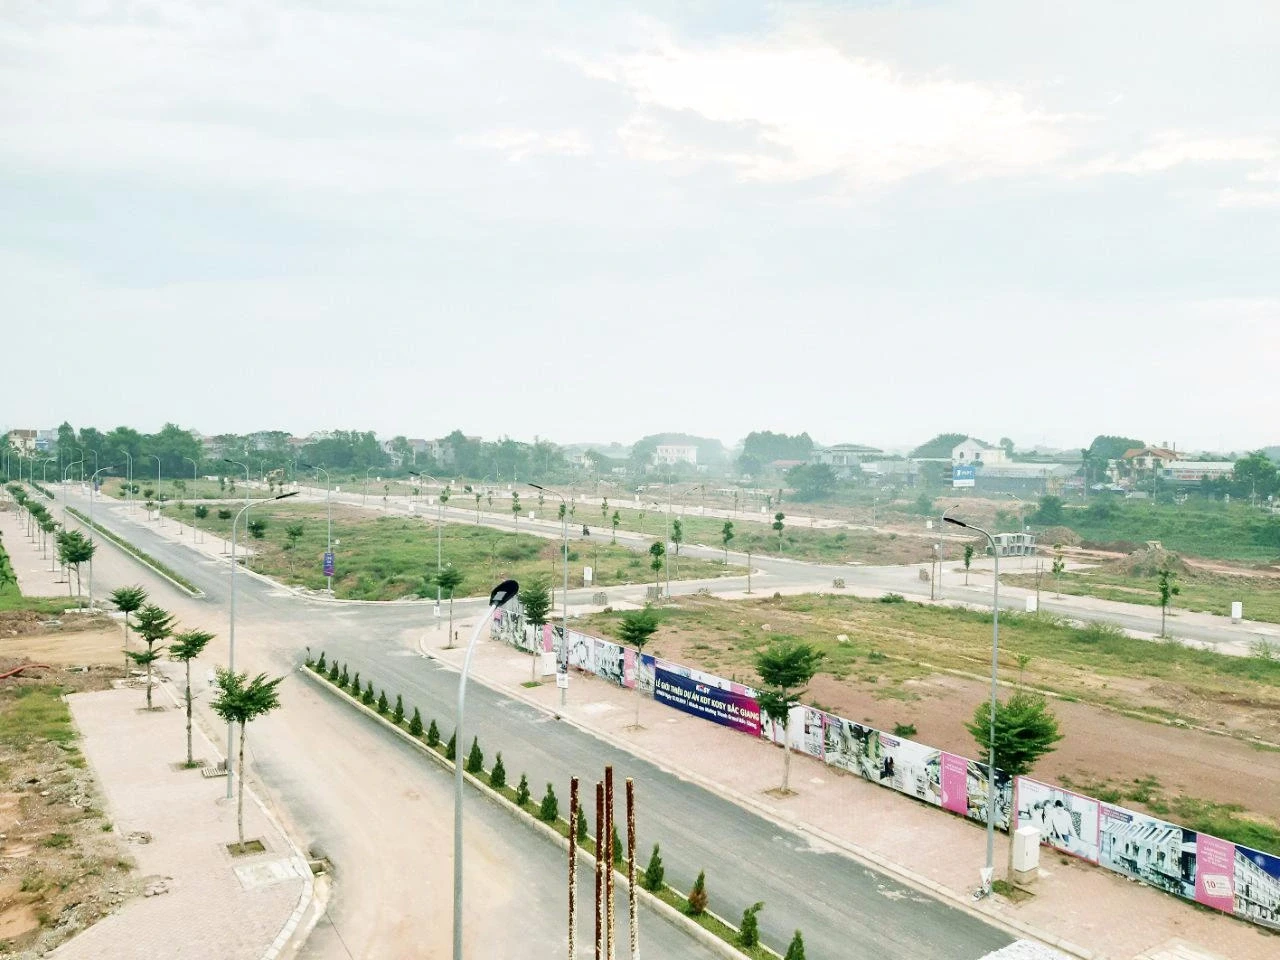
Tại ngày 30/6/2026, tổng tài sản của Kosy đạt hơn 5.078 tỷ đồng, trong đó hàng tồn kho chiếm tới khoảng 55% (gần 2.778,5 tỷ đồng), phần lớn nằm ở chi phí dở dang tại các dự án bất động sản lâu năm. Cụ thể, dự án Kosy Hà Nam ghi nhận chi phí dở dang hơn 892 tỷ đồng; Khu đô thị số 11 tại Gia Sàng (Thái Nguyên) khoảng 499,6 tỷ đồng; và Kosy Bắc Giang còn hơn 272 tỷ đồng. Nhiều dự án triển khai từ năm 2018–2020 nhưng đến nay vẫn vướng mắc về hạ tầng, giải phóng mặt bằng và chưa hoàn thành nghĩa vụ tài chính với Nhà nước để cấp sổ cho dân.
Trái ngược với quy mô tài sản dở dang khổng lồ, lượng tiền mặt của tập đoàn lại vô cùng hạn chế. Cuối tháng 6, Kosy chỉ nắm giữ chưa đầy 14 tỷ đồng tiền và tương đương tiền, cùng hơn 20 tỷ đồng đầu tư tài chính ngắn hạn. Trong khi đó, tổng nợ phải trả phình to lên gần 2.725,6 tỷ đồng, với riêng vay và nợ thuê tài chính gần 1.997,7 tỷ đồng (chiếm khoảng 73% tổng nợ), bao gồm gần 878 tỷ đồng nợ ngắn hạn và hơn 1.119 tỷ đồng nợ dài hạn. Chi phí đi vay trong 6 tháng đầu năm ngốn tới 47,4 tỷ đồng – tương đương gần một nửa tổng lợi nhuận gộp cùng kỳ.
Để đối phó với áp lực thanh khoản, Kosy buộc phải thực hiện các bước tái cấu trúc tài sản quyết liệt, nổi bật là thương vụ thoái vốn khỏi mảng năng lượng. HĐQT tập đoàn vừa thông qua việc chuyển nhượng toàn bộ 98% vốn tại Công ty Cổ phần Tư vấn Đầu tư Xây dựng Thủy điện, qua đó chính thức không còn sở hữu cụm thủy điện Nậm Pạc 1 và Nậm Pạc 2 (Lai Châu) với tổng công suất 34 MW, tổng vốn đầu tư hơn 1.100 tỷ đồng.
Động thái này đồng nghĩa Kosy chấp nhận rời bỏ một tài sản trọng yếu về biên lợi nhuận. Dù mảng thủy điện năm 2025 chỉ đóng góp chưa đến 10% doanh thu hợp nhất, nhưng lại mang về hơn 61 tỷ đồng lợi nhuận gộp, tương đương khoảng 35% tổng lợi nhuận gộp của toàn tập đoàn. Bên cạnh đó, Kosy cũng đang tìm đối tác sang nhượng 19,8% vốn tại Điện gió Kosy Bạc Liêu. Việc bán bớt tài sản sinh lời cho thấy nhu cầu cấp bách về dòng tiền tươi để trả nợ gốc vay ngân hàng và các nghĩa vụ đến hạn, trong bối cảnh các dự án bất động sản dự kiến phải từ đầu năm 2027 mới có thể tạo ra dòng tiền đáng kể.
Về mặt kinh doanh cốt lõi, nửa đầu năm 2026 ghi nhận những gam màu sáng nhất định. Doanh thu thuần của Kosy đạt gần 722,7 tỷ đồng, tăng hơn 9% so với cùng kỳ nhờ sự bứt phá của mảng bất động sản (mang về 241 tỷ đồng doanh thu, gấp 3 lần cùng kỳ và đóng góp 57 tỷ đồng lợi nhuận gộp). Lợi nhuận sau thuế đạt gần 15,4 tỷ đồng, tăng trưởng mạnh 121% so với nửa đầu năm ngoái. Dòng tiền thuần từ hoạt động kinh doanh cũng cải thiện tích cực, đạt hơn 97 tỷ đồng.
Tuy nhiên, mức lợi nhuận thực tế này vẫn còn quá khiêm tốn so với gánh nặng chi phí tài chính và quy mô vốn của doanh nghiệp. Sau nửa đầu năm, Kosy mới thực hiện được khoảng 12,8% so với mục tiêu tham vọng đề ra cho cả năm là 120 tỷ đồng lợi nhuận sau thuế.
Trước áp lực trả nợ dồn dập, ban lãnh đạo Kosy đang phải xây dựng phương án cân đối dòng tiền vô cùng chặt chẽ, đồng thời kiến nghị các tổ chức tín dụng, công ty chứng khoán và đối tác xem xét giãn, cơ cấu lại nghĩa vụ tài chính phù hợp với thực tế dòng tiền. Sóng gió tại Kosy và cổ phiếu KOS hiện không chỉ là bài toán riêng của một doanh nghiệp niêm yết, mà còn là minh chứng rõ nét cho thấy rủi ro thanh khoản khốc liệt trên thị trường khi "đòn bẩy" tài chính và chu kỳ đọng vốn kéo dài đối đầu trực diện với những biến động ngặt nghèo của thị trường tài chính.