


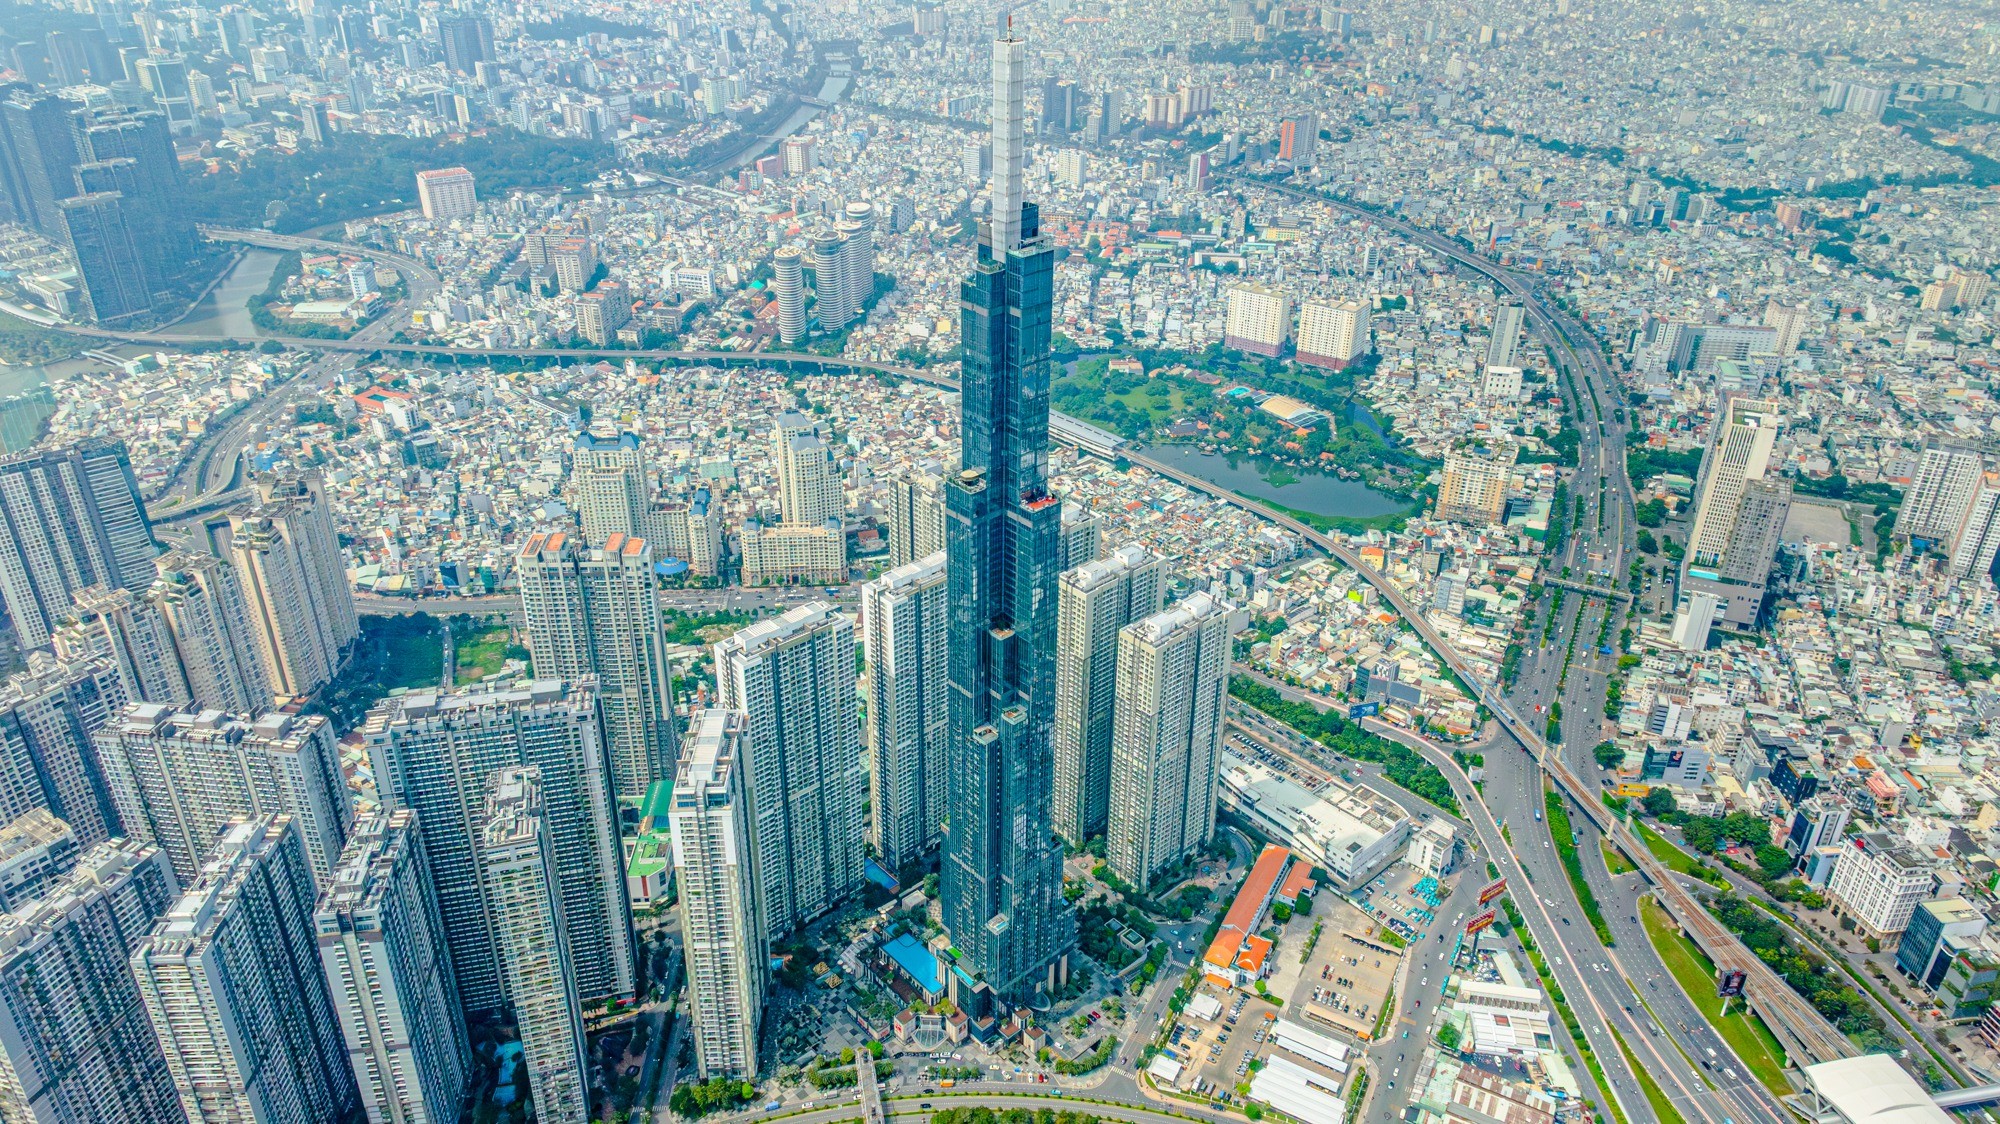
Trong bức tranh toàn cảnh của nền kinh tế Việt Nam, bất động sản chưa bao giờ đơn thuần là một sản phẩm giao dịch thương mại. Đó là mạch máu luân chuyển dòng vốn, là hạ tầng cho sản xuất, dịch vụ, và trên hết là kênh tích sản truyền thống ăn sâu vào tâm thức của nhiều thế hệ người Việt.
Không giống như sự biến động chớp nhoáng của thị trường chứng khoán hay tính đơn lẻ của kim loại quý, bất động sản mang giá trị hữu hình, sở hữu dư địa tăng trưởng gắn liền với tốc độ đô thị hóa nhanh và làn sóng phát triển hạ tầng mạnh mẽ.
Tuy nhiên, nhìn lại những bước thăng trầm của thị trường, bức tranh tích sản này không chỉ toàn màu hồng. Cảnh tượng nhà đầu tư mắc kẹt dòng tiền trên những khu đất bỏ hoang, chấp nhận cắt lỗ sâu vì lỡ đu đỉnh một cơn sốt ảo, hay các dự án trùm mền nhiều năm vì vướng mắc pháp lý đã để lại những hệ luỵ không nhỏ. Bài toán đặt ra lúc này là làm thế nào để dòng vốn chảy vào bất động sản thực sự an toàn, sinh lời bền vững và phát huy đúng vai trò trụ cột của nền kinh tế.
Kênh đầu tư hàng đầu nhưng chưa bền vững
Để tìm ra lời giải cho tương lai, trước hết cần nhìn lại hành trình biến động chưa từng có của thị trường bất động sản trong khoảng 5 năm vừa qua. Đây là giai đoạn thị trường trải qua đầy đủ các mảng màu từ đỉnh cao đến trầm lắng và bắt đầu quá trình tái cấu trúc sâu rộng.
Giai đoạn 2021 đến nửa đầu 2022 chứng kiến làn sóng tăng trưởng phi mã và sốt đất diện rộng. Nhờ dòng tiền có sẵn sau khi đại dịch qua đi, cùng lãi suất huy động xuống mức thấp kỷ lục, dòng vốn cá nhân ồ ạt đổ vào địa ốc. Thị trường ghi nhận các cơn sốt đất bùng phát từ khu vực ven biển, đất nền vùng ven cho đến các vùng nông thôn. Giá bất động sản tại nhiều địa phương bị đẩy lên từ 30% đến 50%, thậm chí tăng gấp đôi chỉ trong thời gian ngắn, phần lớn dựa trên những thông tin quy hoạch chưa rõ ràng và chiêu trò thổi giá.
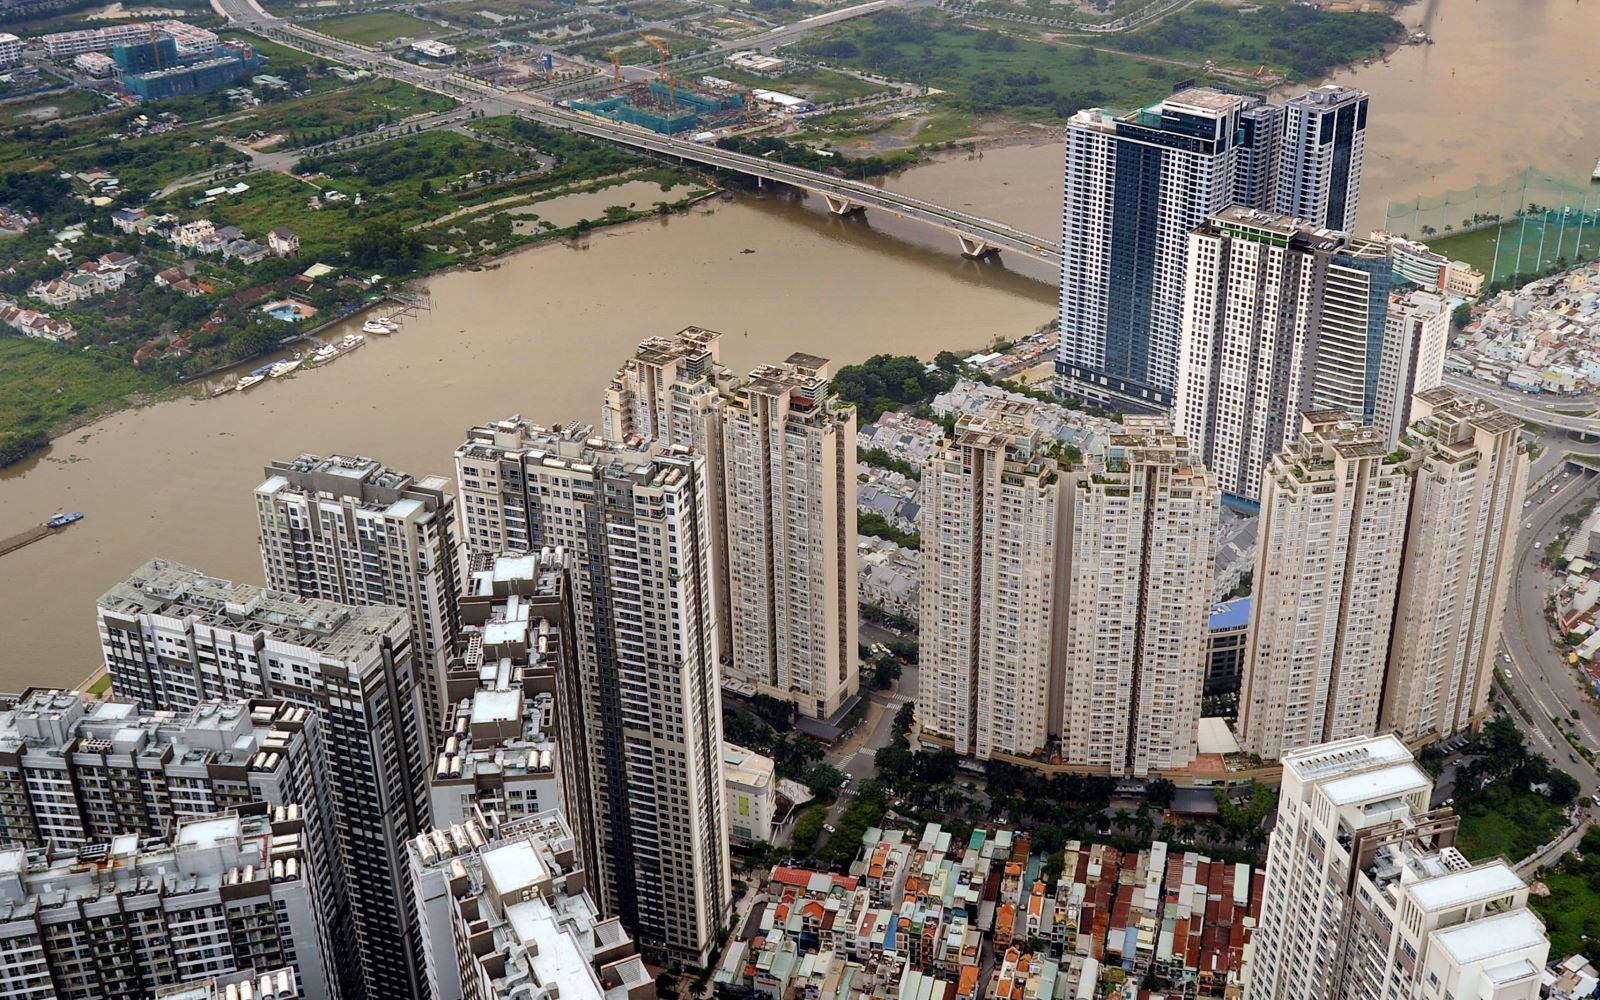
Đến nửa cuối 2022 và kéo dài suốt năm 2023, thị trường hứng chịu cú phanh gấp và đợt đóng băng thanh khoản. Khi chính sách tiền tệ đảo chiều để kiểm soát lạm phát, đi kèm với các biện pháp siết chặt quản lý thị trường trái phiếu doanh nghiệp và room tín dụng, thị trường địa ốc ngay lập tức rơi vào trạng thái sốc nhiệt. Lượng giao dịch trên toàn thị trường sụt giảm mạnh từ 60% đến 70%. Hàng nghìn dự án trên cả nước phải tạm dừng triển khai do vướng mắc thủ tục pháp lý và thiếu hụt vốn, đẩy hàng loạt doanh nghiệp địa ốc vào nguy cơ tái cơ cấu hoặc giải thể.
Giai đoạn 2024 đến 2026 đánh dấu quá trình thanh lọc, tái cấu trúc và phục hồi sức khỏe. Thị trường bắt đầu đón nhận những tín hiệu đảo chiều tích cực nhờ sự vào cuộc quyết liệt của Chính phủ. Nguồn cung trên thị trường dần khôi phục nhưng có sự chuyển dịch rõ rệt khi các sản phẩm đầu cơ bị đẩy lùi, nhường chỗ cho các sản phẩm đáp ứng nhu cầu ở thực và bất động sản khai thác dòng tiền giữ vai trò chủ đạo. Từ bài học đắt giá của chu kỳ vừa qua, rõ ràng sự phát triển bền vững của thị trường không thể dựa trên kỳ vọng lướt sóng ngắn hạn.

Minh bạch hóa thị trường
Theo các chuyên gia bất động sản, để thị trường bất động sản phát triển ổn định, bền vững, cơ quan quản lý nhà nước đóng vai trò người cầm còi, kiến tạo khung khổ vận hành, giữ vững trật tự và điều hướng dòng vốn phát triển đúng bản chất của thị trường.
Việc đưa bộ ba Luật Đất đai 2024, Luật Nhà ở 2023 và Luật Kinh doanh Bất động sản 2023 đi vào thực tiễn thi hành chính là minh chứng rõ nhất. Đầu tiên là việc bỏ khung giá đất để chuyển sang áp dụng bảng giá đất định giá sát với giá thị trường hàng năm, giúp công bằng hơn trong bồi thường giải phóng mặt bằng và giảm thiểu thất thu ngân sách.
Tiếp theo là ranh giới phân lô bán nền bị thu hẹp đáng kể tại các đô thị loại I, II, III, buộc các dự án phải đầu tư xây dựng hạ tầng, nhà ở hoàn chỉnh trước khi đưa vào kinh doanh, loại bỏ tình trạng bán lúa non hay phân lô trên giấy.
Cuối cùng, chính sách mới giới hạn mức tiền đặt cọc tối đa không quá 5% giá bán đối với nhà ở hình thành trong tương lai khi chưa đủ điều kiện mở bán, đồng thời bắt buộc các giao dịch bất động sản thương mại phải thanh toán qua ngân hàng nhằm kiểm soát dòng tiền và chống thất thu thuế.

Bên cạnh đó, để tháo gỡ những khó khăn, vướng mắc cho bất động sản nhất là vấn đề pháp lý của các chủ đầu tư, Nhà nước đã thành lập các Tổ công tác đặc biệt tại cả cấp Trung ương lẫn địa phương nhằm tháo gỡ khó khăn về pháp lý, khơi thông cục máu đông cho các dự án tồn đọng.
Ở cấp Trung ương, Tổ công tác đặc biệt của Thủ tướng Chính phủ do Bộ trưởng Bộ Xây dựng làm Tổ trưởng đã liên tục đôn đốc, rà soát và chuyển các đơn kiến nghị về các địa phương để xử lý dứt điểm. Hàng trăm dự án trên cả nước đã được đưa vào danh mục diện rà soát phân loại nhằm giải quyết vướng mắc về tiền sử dụng đất, quy hoạch 1/500 và định giá đất.
Tại TP.HCM, UBND Thành phố đã triển khai chiến dịch quy mô lớn để rà soát, lập danh mục xử lý hơn 830 công trình, dự án và khu đất vướng mắc kéo dài. Tính đến nay, hàng trăm dự án nhà ở thương mại và các công trình đầu tư đã được phân loại nhóm để xử lý dứt điểm. Riêng công tác cấp sổ hồng cho người mua nhà, Tổ công tác chuyên trách liên ngành đã tháo gỡ vướng mắc cho hơn 370 dự án nhà ở thương mại, giúp hàng chục ngàn hộ gia đình chính thức sở hữu giấy chứng nhận.
Tại Hà Nội, Tổ công tác đặc biệt do Chủ tịch UBND Thành phố làm Tổ trưởng đã phân loại và xử lý hàng trăm dự án chậm triển khai, trực tiếp hướng dẫn giải quyết dứt điểm thủ tục cho hơn 150 dự án bất động sản, đồng thời kiên quyết thu hồi hàng chục dự án bỏ hoang kéo dài để giao lại đất sạch hoặc tái đấu giá.
Bên cạnh đó, nhiều địa phương như Đồng Nai, Đà Nẵng... cũng đồng loạt lập Tổ công tác cấp tỉnh, giúp các đại dự án khu đô thị quy mô hàng trăm hecta tại Đồng Nai của các tập đoàn lớn dần gỡ được nút thắt pháp lý, sẵn sàng xây dựng và huy động vốn trở lại.

Theo Bộ Xây dựng, nhiệm vụ trọng tâm hiện nay không chỉ là ban hành chính sách mà là tập trung tháo gỡ triệt để các rào cản thủ tục cho các dự án đang tồn đọng. Bên cạnh đó, Bộ Xây dựng xác định việc đẩy mạnh Đề án phát triển ít nhất 1 triệu căn nhà ở xã hội và phát triển phân khúc nhà ở thương mại giá phù hợp là chìa khóa cốt lõi.
Việc gia tăng nguồn cung cho phân khúc bình dân không chỉ giải quyết nhu cầu an sinh xã hội cấp bách mà còn đóng vai trò điều tiết, đưa mặt bằng giá bất động sản về mức hợp lý, giải quyết dứt điểm tình trạng lệch pha cung cầu nghiêm trọng tồn tại nhiều năm qua. Để xóa bỏ hoàn toàn tình trạng thao túng giá, Nhà nước đang khẩn trương hoàn thiện và đưa vào vận hành Hệ thống cơ sở dữ liệu quốc gia về nhà ở và thị trường bất động sản, tích hợp với dữ liệu định danh cá nhân VNeID.
Khi thông tin về quy hoạch, lịch sử giao dịch và pháp lý dự án được công khai trên nền tảng số, người dân có thể tra cứu trực tiếp, triệt tiêu tình trạng thông tin bất cân xứng – mảnh đất sống của các chiêu trò thổi giá, tạo sốt ảo. Đồng thời, việc điều tiết dòng vốn tín dụng được thực hiện linh hoạt nhưng khắt khe bằng cách siết chặt room tín dụng đối với các dự án mang tính chất đầu cơ rủi ro cao, nhưng rộng cửa cho vay các dự án phát triển nhà ở thực. Về lâu dài, việc nghiên cứu xây dựng cơ chế thuế tài sản đối với người sở hữu nhiều bất động sản hoặc bỏ hoang đất đai không đưa vào sử dụng sẽ là công cụ hữu hiệu hạn chế hành vi găm giữ tài sản.

Nâng cao năng lực phát triển
Để thị trường phát triển ổn định, Chủ đầu tư chính là yếu tố quan trọng nhất. Bởi lẽ, Chủ đầu tư là bên trực tiếp tạo ra nguồn cung cho thị trường. Sự uy tín, năng lực tài chính và tư duy phát triển bền vững của doanh nghiệp quyết định trực tiếp tới tính an toàn của dòng vốn đầu tư. Thời kỳ huy động vốn tràn lan khi dự án mới chỉ là bãi đất trống đã vĩnh viễn qua đi.
Một chủ đầu tư uy tín trong giai đoạn mới phải coi pháp lý sạch bao gồm phê duyệt quy hoạch 1/500, giấy phép xây dựng, chấp thuận chủ đầu tư, hoàn thành nghĩa vụ tài chính về đất đai là điều kiện tiên quyết trước khi ra mắt sản phẩm. Việc quản trị dòng tiền dự án minh bạch, thi công đúng tiến độ cam kết chính là tấm hộ chiếu niềm tin mạnh mẽ nhất để thuyết phục khách hàng.

Nhìn nhận về chiến lược thích ứng của doanh nghiệp trong giai đoạn mới, ông Bạch Văn Lượng, Chủ tịch Hội SeHoREA chia sẻ, giai đoạn bán dự án trên giấy hay dựa hoàn toàn vào đòn bẩy tài chính ngân hàng và trái phiếu rủi ro đã chính thức khép lại. Hiện nay, doanh nghiệp bắt buộc phải tái cấu trúc dòng vốn, nâng cao tỷ lệ sở hữu vốn chủ sở hữu và chỉ mở bán khi đã hoàn thiện đầy đủ thủ tục pháp lý.
Chủ tịch Hội SeHoREA cho rằng, các chủ đầu tư cần tập trung tối đa nguồn lực vào phân khúc đáp ứng nhu cầu ở thực, tối ưu tiện ích và hợp tác với các đơn vị quản lý vận hành quốc tế. Sự minh bạch và năng lực bàn giao đúng hẹn mới là công cụ tiếp thị hiệu quả nhất để giữ chân nhà đầu tư dài hạn. Chủ đầu tư cần chủ động tái cơ cấu danh mục dự án, gia tăng tỷ trọng các sản phẩm nhà ở thương mại vừa túi tiền, các khu đô thị vệ tinh có kết nối hạ tầng giao thông tốt.
Việc đưa ra mức giá bán hợp lý, đi kèm chính sách thanh toán linh hoạt như kéo dài tiến độ, hỗ trợ lãi suất hợp lý hay cam kết khai thác cho thuê trong giai đoạn đầu không chỉ giúp chia sẻ áp lực tài chính với người mua mà còn đảm bảo thanh khoản đầu ra ổn định cho doanh nghiệp.

Nâng cao năng lực quản trị rủi ro
Đồng quan điểm với Chủ tịch Hội SeHoREA, ông Trần Quay Sáng, Tổng Giám đốc Bất động sản S-LK cho biết thêm, thị trường không thể phát triển lành mạnh nếu bản thân các nhà đầu tư cá nhân vẫn giữ tâm lý đám đông và tư duy cờ bạc. Sự trưởng thành trong tư duy đầu tư là bộ lọc tự nhiên tốt nhất để loại bỏ các hiện tượng tiêu cực.
Đồng thởi, nhà đầu tư cần kiên quyết nói không với các sản phẩm nhập nhằng về pháp lý, đất nền tự phát vùng ven thiếu hạ tầng hoặc các dự án chỉ vẽ ra trên giấy. Thay vào đó, dòng tiền thông minh nên hướng vào các bất động sản có khả năng tạo ra dòng tiền ngay như cho thuê, kinh doanh thương mại, làm nhà xưởng hoặc các sản phẩm nằm trong khu vực có mật độ dân cư thực tế, hạ tầng giao thông đang hoàn thiện.

Đứng ở góc độ người trực tiếp giao dịch trên thị trường, ông Lê Anh Tuấn (TP.HCM) - Một nhà đầu tư cá nhân với hơn 20 năm kinh nghiệm thẳng thắn nhận định, kinh nghiệm xương máu từ các đợt sốt đất cho thấy nhà đầu tư phải thay đổi hoàn toàn tư duy lướt sóng bằng tiền vay. Lựa chọn hiện nay phải là các sản phẩm có pháp lý chuẩn chỉnh, nằm trong khu vực có mật độ dân cư và hạ tầng thực tế, đồng thời luôn duy trì tỷ lệ đòn bẩy ngân hàng ở mức dưới 30% để đảm bảo dòng tiền an toàn. Một sản phẩm tốt phải là sản phẩm giúp mình ngủ ngon mỗi đêm chứ không phải sản phẩm hứa hẹn lợi nhuận bằng lần nhưng nằm trên rủi ro pháp lý.
Nhà đầu tư tuyệt đối không dùng nguồn vốn ngắn hạn hay vốn vay nóng với lãi suất cao để đầu tư vào bất động sản – một kênh tích sản có tính thanh khoản thấp và độ trễ cao. Việc xác định trước biên an toàn bằng cách chỉ mua khi giá bằng hoặc thấp hơn giá trị thực tế, đồng thời chuẩn bị sẵn kịch bản cắt lỗ hoặc chốt lời rõ ràng sẽ giúp nhà đầu tư luôn giữ thế chủ động trước mọi biến động của chu kỳ kinh tế.

Theo các chuyên gia Kinh tế & Bất động sản, thị trường bất động sản hiện đang bước vào chu kỳ thanh lọc mạnh mẽ và lành mạnh hóa nhờ hiệu ứng từ Bộ ba Luật mới. Tuy nhiên, bất động sản chỉ thực sự trở thành kênh đầu tư an toàn khi tình trạng thông tin bất cân xứng được xóa bỏ hoàn toàn. Chúng ta cần sớm hoàn thiện hệ thống cơ sở dữ liệu quốc gia về đất đai tích hợp mã định danh bất động sản.
Khi dữ liệu quy hoạch và giá giao dịch được minh bạch, hành vi thao túng giá hay đầu cơ vô căn cứ sẽ tự động bị loại bỏ, trả lại không gian phát triển bền vững cho dòng vốn dài hạn. Giới phân tích cũng đóng vai trò cầu nối quan trọng, phản ánh những bất cập phát sinh từ thực tế thi hành luật để kiến nghị với các cơ quan quản lý điều chỉnh chính sách kịp thời, đảm bảo thể chế luôn song hành và thúc đẩy thị trường vận hành hiệu quả.
Để bất động sản thực sự trở thành một kênh đầu tư hiệu quả, an toàn và phát triển bền vững, không có bất kỳ một giải pháp đơn lẻ nào có thể giải quyết được toàn bộ vấn đề. Đó phải là thành quả của một chiến lược tổng thể, nơi cả bốn mắt xích trong hệ sinh thái cùng chuyển mình đồng bộ. Cơ quan quản lý giữ vai trò kiến tạo thể chế minh bạch, điều tiết vĩ mô kịp thời và bảo vệ quyền lợi chính đáng của các bên. Chủ đầu tư lấy giá trị thực, pháp lý chuẩn và năng lực phát triển làm cốt lõi vận hành. Nhà đầu tư thay đổi tư duy từ lướt sóng ngắn hạn sang tích sản dài hạn, làm chủ bài toán quản trị rủi ro tài chính. Chuyên gia phân tích giữ vững góc nhìn khách quan, định hướng tri thức và phản biện chính sách. Khi bốn trụ cột này cùng chung tay xây dựng, thị trường bất động sản Việt Nam sẽ thoát khỏi những đợt sóng ngầm rủi ro, khẳng định vị thế là trụ cột vững chắc của nền kinh tế và là kênh trú ẩn dòng vốn an toàn, sinh lời bền vững cho toàn xã hội.
