
Trọng lực lãi suất và nguyên lý "Đỉnh - Đáy"
Để hiểu tại sao đỉnh của lãi suất lại trùng khớp với đáy của giá trị tài sản, cần quay về bản chất vận hành của dòng tiền. Giá trị của một tài sản bất động sản hay chứng khoán thực chất là tổng các dòng tiền thu được trong tương lai được chiết khấu về giá trị hiện tại. Lãi suất chính là biến số nằm ở mẫu số của phép tính chiết khấu đó. Khi lãi suất chạm đỉnh, mẫu số đạt giá trị cực đại, đồng nghĩa với việc định giá hiện tại của tài sản rơi xuống mức thấp nhất.
Nguyên lý này vận hành dựa trên ba bánh răng chi phối. Đầu tiên là chi phí cơ hội cướp đi dòng tiền. Khi lãi suất tiền gửi ngân hàng neo ở mức cao, việc đóng băng tiền mặt trong một tài khoản tiết kiệm an toàn trở thành lựa chọn tối ưu. Để kéo dòng tiền rời khỏi ngân hàng và chấp nhận rủi ro, giá bất động sản buộc phải giảm sâu đến mức tỷ suất sinh lời vượt trội so với lãi suất tiết kiệm.
Tiếp theo là áp lực đòn bẩy làm ngộp tài sản. Bất động sản là thị trường phụ thuộc lớn vào vốn vay. Khi chi phí vốn leo lên đỉnh núi, những nhà đầu tư sử dụng đòn bẩy cao không còn đủ sức gánh gánh nặng chi phí lãi vay kéo dài. Làn sóng bán tháo và giải chấp diễn ra nhằm thu hồi thanh khoản, đẩy mặt bằng giá xuống đáy.
Cuối cùng là yếu tố kỳ vọng của thị trường. Đỉnh lãi suất chính là điểm đảo chiều tiềm năng. Khi ngân hàng trung ương không thể tăng thêm lãi suất vì rủi ro suy thoái, bước đi tiếp theo chỉ có thể là giữ nguyên hoặc hạ nhiệt. Những dòng tiền thông minh luôn đi trước một bước khi họ âm thầm đi gom tài sản lúc tâm lý thị trường bi quan nhất, ngay tại vùng đỉnh của lãi suất.
Bước sang năm 2026, thị trường địa ốc Việt Nam đang trải qua một đợt tái cấu trúc quy mô lớn dưới áp lực từ mặt bằng lãi suất neo cao. Mặc dù Ngân hàng Nhà nước đã có những nỗ lực điều hành linh hoạt nhằm hỗ trợ phục hồi kinh tế, áp lực từ kiểm soát lạm phát, tỷ giá và quản trị rủi ro nợ xấu đã buộc hệ thống ngân hàng phải duy trì mặt bằng lãi suất thực tế ở mức cao. Lãi suất huy động kỳ hạn dài vẫn duy trì độ thu hút lớn, trong khi lãi suất cho vay mua nhà thả nổi sau thời gian ưu đãi phổ biến ở mức 12% đến 14% một năm, thậm chí lên tới 15% đến 16% một năm đối với một số khoản vay rủi ro cao. Khả năng tiếp cận room tín dụng bất động sản tiếp tục được kiểm soát chặt chẽ, tạo nên rào cản tài chính không nhỏ cho cả người mua lẫn nhà phát triển.
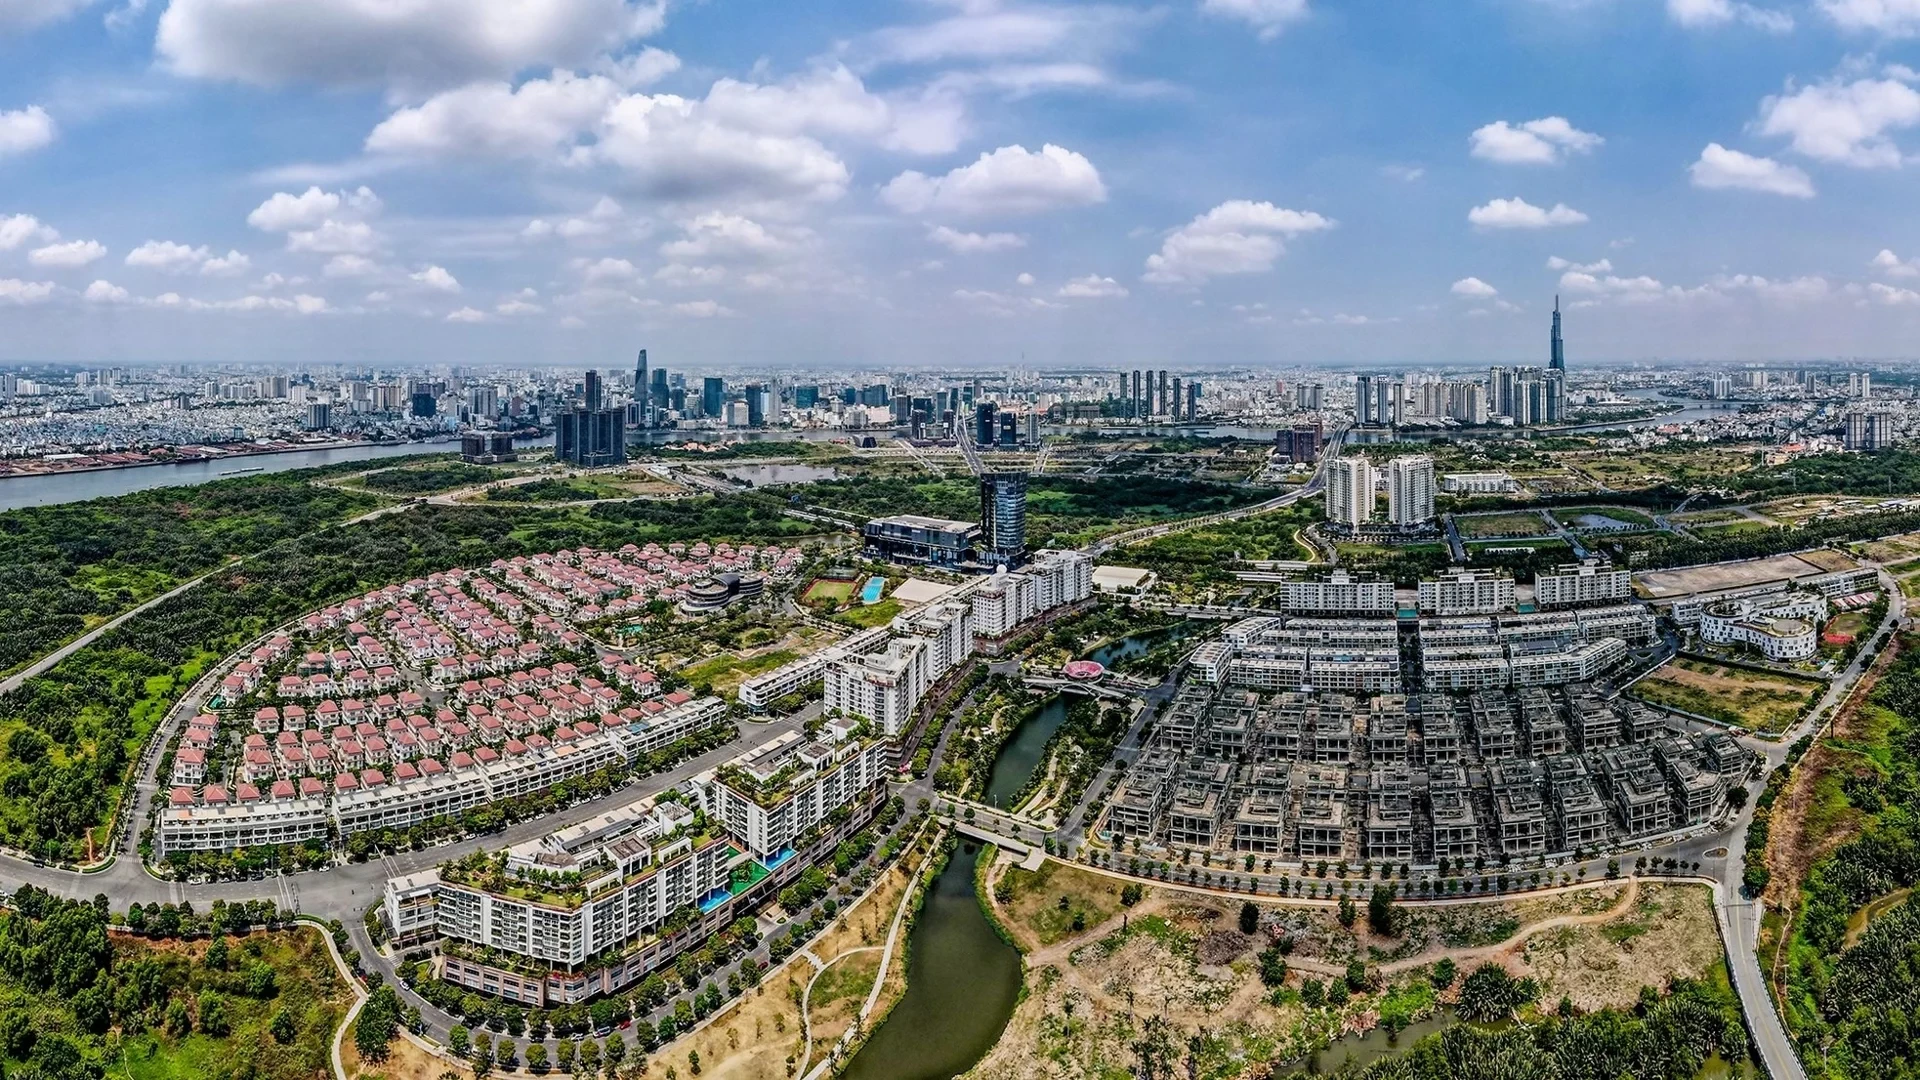
Thị trường năm 2026 chứng kiến sự phân hóa ranh giới rõ rệt về giá bán. Đất nền vùng ven và bất động sản nghỉ dưỡng chịu đòn dằn mặt nặng nề nhất khi xuất hiện sóng cắt lỗ từ 20% đến 35%. Do thiếu vắng dòng tiền khai thác thực, giao dịch ở các khu vực này gần như đóng băng. Trái lại, căn hộ chung cư tại các trung tâm lớn giữ giá sơ cấp ổn định do chi phí đầu vào cao, dù đà tăng giá bị chặn lại và các chủ đầu tư buộc phải tung nhiều chính sách khuyến mãi cùng tiến độ thanh toán kéo dài. Trong khi đó, bất động sản công nghiệp và nhà ở xã hội lại đi ngược dòng phục hồi sớm nhờ nhu cầu thực cao cùng sự hỗ trợ từ dòng vốn FDI và chính sách hạ tầng.
Sức mua toàn thị trường sụt giảm về mức thấp với tỷ lệ hấp thụ các dự án mới mở bán chỉ dao động từ 20% đến 30%. Người mua nhà ở thực đứng ngoài cuộc vì số tiền trả gốc và lãi hàng tháng vượt quá 40% thu nhập gia đình, ngưỡng an toàn tài chính phổ biến. Giới đầu cơ lướt sóng gần như biến mất hoàn toàn khi chi phí vay vay từ 13% đến 15% một năm triệt tiêu toàn bộ dư địa lợi nhuận ngắn hạn.
Cơn bão tài chính này càn quét mạnh mẽ lên các chủ thể. Đối với nhà đầu tư cá nhân, nhóm sử dụng đòn bẩy tài chính lên tới 60% đến 70% ở giai đoạn trước rơi vào thế tiến lui lưỡng nan. Dòng tiền cho thuê sụt giảm không đủ bù đắp tiền lãi ngân hàng, buộc nhiều người phải chấp nhận cắt giảm sâu giá bán để giải chấp khoản vay. Đối với các doanh nghiệp bất động sản, năm 2026 trở thành khúc cua tử thần khi gánh nặng áp lực đáo hạn trái phiếu doanh nghiệp đạt đỉnh điểm. Lãi suất phát hành mới bị đẩy lên mức 11,5% đến 13% một năm làm chi phí tài chính tăng vọt từ 40% đến 50%. Biên lợi nhuận mỏng dần, nhiều doanh nghiệp quy mô nhỏ và vừa đối mặt với nguy cơ giải thể hoặc buộc phải bán bớt quỹ đất với giá rẻ để duy trì sự sống.
Kỳ thanh lọc bắt buộc của thị trường
Đánh giá về làn sóng điều chỉnh này, ông Trần Quay Sáng, Tổng Giám đốc Bất động sản S-LK nhận định rằng, mức lãi suất thả nổi vượt mốc 13% chính là một rào cản tâm lý lẫn tài chính cực lớn. Tuy nhiên, nhìn ở góc độ tích cực, đây là một cuộc thanh lọc tự nhiên khốc liệt. Thị trường sẽ loại bỏ những nhà phát triển yếu kém về năng lực tài chính, làm ăn chụp giật, đồng thời giữ lại những doanh nghiệp có cấu trúc vốn lành mạnh, sản phẩm hướng tới nhu cầu thực.
Đồng quan điểm, đại diện các đơn vị nghiên cứu thị trường quốc tế như CBRE hay Savills đánh giá năm 2026 đánh dấu bước chuyển mình quan trọng của dòng tiền. Tiền không còn đầu cơ dồn vào những khu vực trên giấy hay đất nền bỏ hoang, mà bắt đầu chảy vào các tài sản có khả năng tạo ra dòng tiền ngay lập tức như căn hộ cho thuê, nhà phố thương mại nội đô hay bất động sản công nghiệp. Việc lãi suất neo ở vùng đỉnh không phải là dấu chấm hết, mà là tín hiệu cho thấy thị trường đang thiết lập một mặt bằng giá mới thực tế và an toàn hơn.
Đứng trước thử thách đỉnh lãi suất, mỗi chủ thể trong nền kinh tế cần trang bị cho mình những chiến lược thích ứng riêng biệt để vượt qua vùng đáy.
Về phía Cơ quan Quản lý và Chính phủ, cần triển khai cơ chế tín dụng linh hoạt bằng cách không nới lỏng cào bằng nhưng mở van ưu đãi lãi suất riêng biệt cho phân khúc nhà ở xã hội và nhà ở thương mại giá rẻ, giúp người dân thu nhập trung bình tiếp cận được nguồn vốn. Đồng thời, việc đẩy nhanh tiến độ thực thi các bộ Luật mới như Luật Đất đai, Luật Nhà ở, Luật Kinh doanh Bất động sản sẽ gỡ vướng thủ tục cho hàng trăm dự án đang đắp chiếu, giúp doanh nghiệp giải phóng hàng tồn kho để tự tạo dòng tiền. Chính phủ cũng cần hỗ trợ cơ chế tái cấu trúc nợ trái phiếu minh bạch, tạo điều kiện cho các thương vụ thâu tóm và sáp nhập diễn ra thuận lợi để cứu các dự án tiềm năng.
Về phía Doanh nghiệp Chủ đầu tư, bài học tự cứu trước khi trời cứu yêu cầu họ chủ động tái cấu trúc danh mục sản phẩm, hạ tỷ trọng các dòng sản phẩm cao cấp hay nghỉ dưỡng xa xỉ để chuyển hướng nguồn lực sang phát triển nhà ở vừa túi tiền. Doanh nghiệp cần chấp nhận giảm biên lợi nhuận, đưa ra các chính sách bán hàng đột phá như cam kết hỗ trợ lãi suất kéo dài hoặc giãn tiến độ thanh toán để kích cầu thanh khoản. Bên cạnh đó, việc hợp tác với các quỹ đầu tư tư nhân hay đối tác ngoại có tiềm lực tài chính dồi dào sẽ giúp giảm bớt sự phụ thuộc vào tín dụng ngân hàng và trái phiếu.
Về phía Nhà đầu tư cá nhân, nhiệm vụ hàng đầu là quản trị rủi ro bằng cách hạ tỷ lệ nợ vay xuống dưới 30% giá trị tài sản, đảm bảo chi phí trả lãi ngân hàng hàng tháng không vượt quá 30% tổng thu nhập cố định. Nhà đầu tư cần từ bỏ hoàn toàn tư duy lướt sóng ăn xổi để chuyển sang chiến lược đầu tư giá trị dài hạn từ 3 đến 5 năm. Đỉnh lãi suất chính là cơ hội cho những người nắm giữ tiền mặt săn tìm các bất động sản tại trung tâm, pháp lý hoàn chỉnh và có khả năng khai thác dòng tiền ngay đang bị bán tháo do áp lực tài chính.
Mối quan hệ giữa đỉnh lãi suất và đáy tài sản là một bài học đắt giá nhưng cần thiết cho thị trường bất động sản Việt Nam. Năm 2026 có thể là khoảng thời gian trầm lắng và đầy thách thức, nhưng đây cũng chính là giai đoạn đặt nền móng cho một chu kỳ tăng trưởng mới bền vững, lành mạnh và thực chất hơn. Nắm bắt được quy luật vận hành của dòng tiền, kiên nhẫn quản trị rủi ro và sẵn sàng nguồn lực cho giai đoạn đảo chiều chính sách chính là chìa khóa vàng giúp cả doanh nghiệp lẫn nhà đầu tư không chỉ sống sót qua mùa đông tài chính, mà còn bứt phá mạnh mẽ khi ánh bình minh của chu kỳ tiền rẻ quay trở lại.