
Gánh nặng chi phí vay vốn
Trái ngược với các chương trình quảng cáo lãi suất ưu đãi ngắn hạn chỉ kéo dài vài tháng đầu, thực tế chi phí vay vốn trung và dài hạn của người dân và doanh nghiệp hiện đã thiết lập mặt bằng mới.
Tại khối ngân hàng Big4 bao gồm Agribank, Vietcombank, BIDV và VietinBank, lãi suất ưu đãi cố định dao động từ 8,0% đến 10,0% mỗi năm, sau đó thả nổi ở mức 12,0% đến 14,0% với kỳ hạn vay lên tới 30 đến 40 năm.
Khối ngân hàng thương mại cổ phần nổi bật như Techcombank, VPBank, ACB, MB áp dụng lãi suất ưu đãi từ 6,5% đến 9,5% mỗi năm, nhưng lãi suất thả nổi thực tế vọt lên 13,5% đến 16,0% mỗi năm.
Các ngân hàng nước ngoài như Shinhan Bank, Woori Bank hay HSBC duy trì mức ưu đãi 5,5% đến 8,1% và thả nổi quanh 11,0% đến 13,0%. Trong khi gói tín dụng hỗ trợ nhà ở xã hội giữ ở mức 6,5% mỗi năm, mặt bằng thả nổi chung từ 14% đến 16% cho nhà ở thương mại đang tạo gánh nặng tài chính khổng lồ.
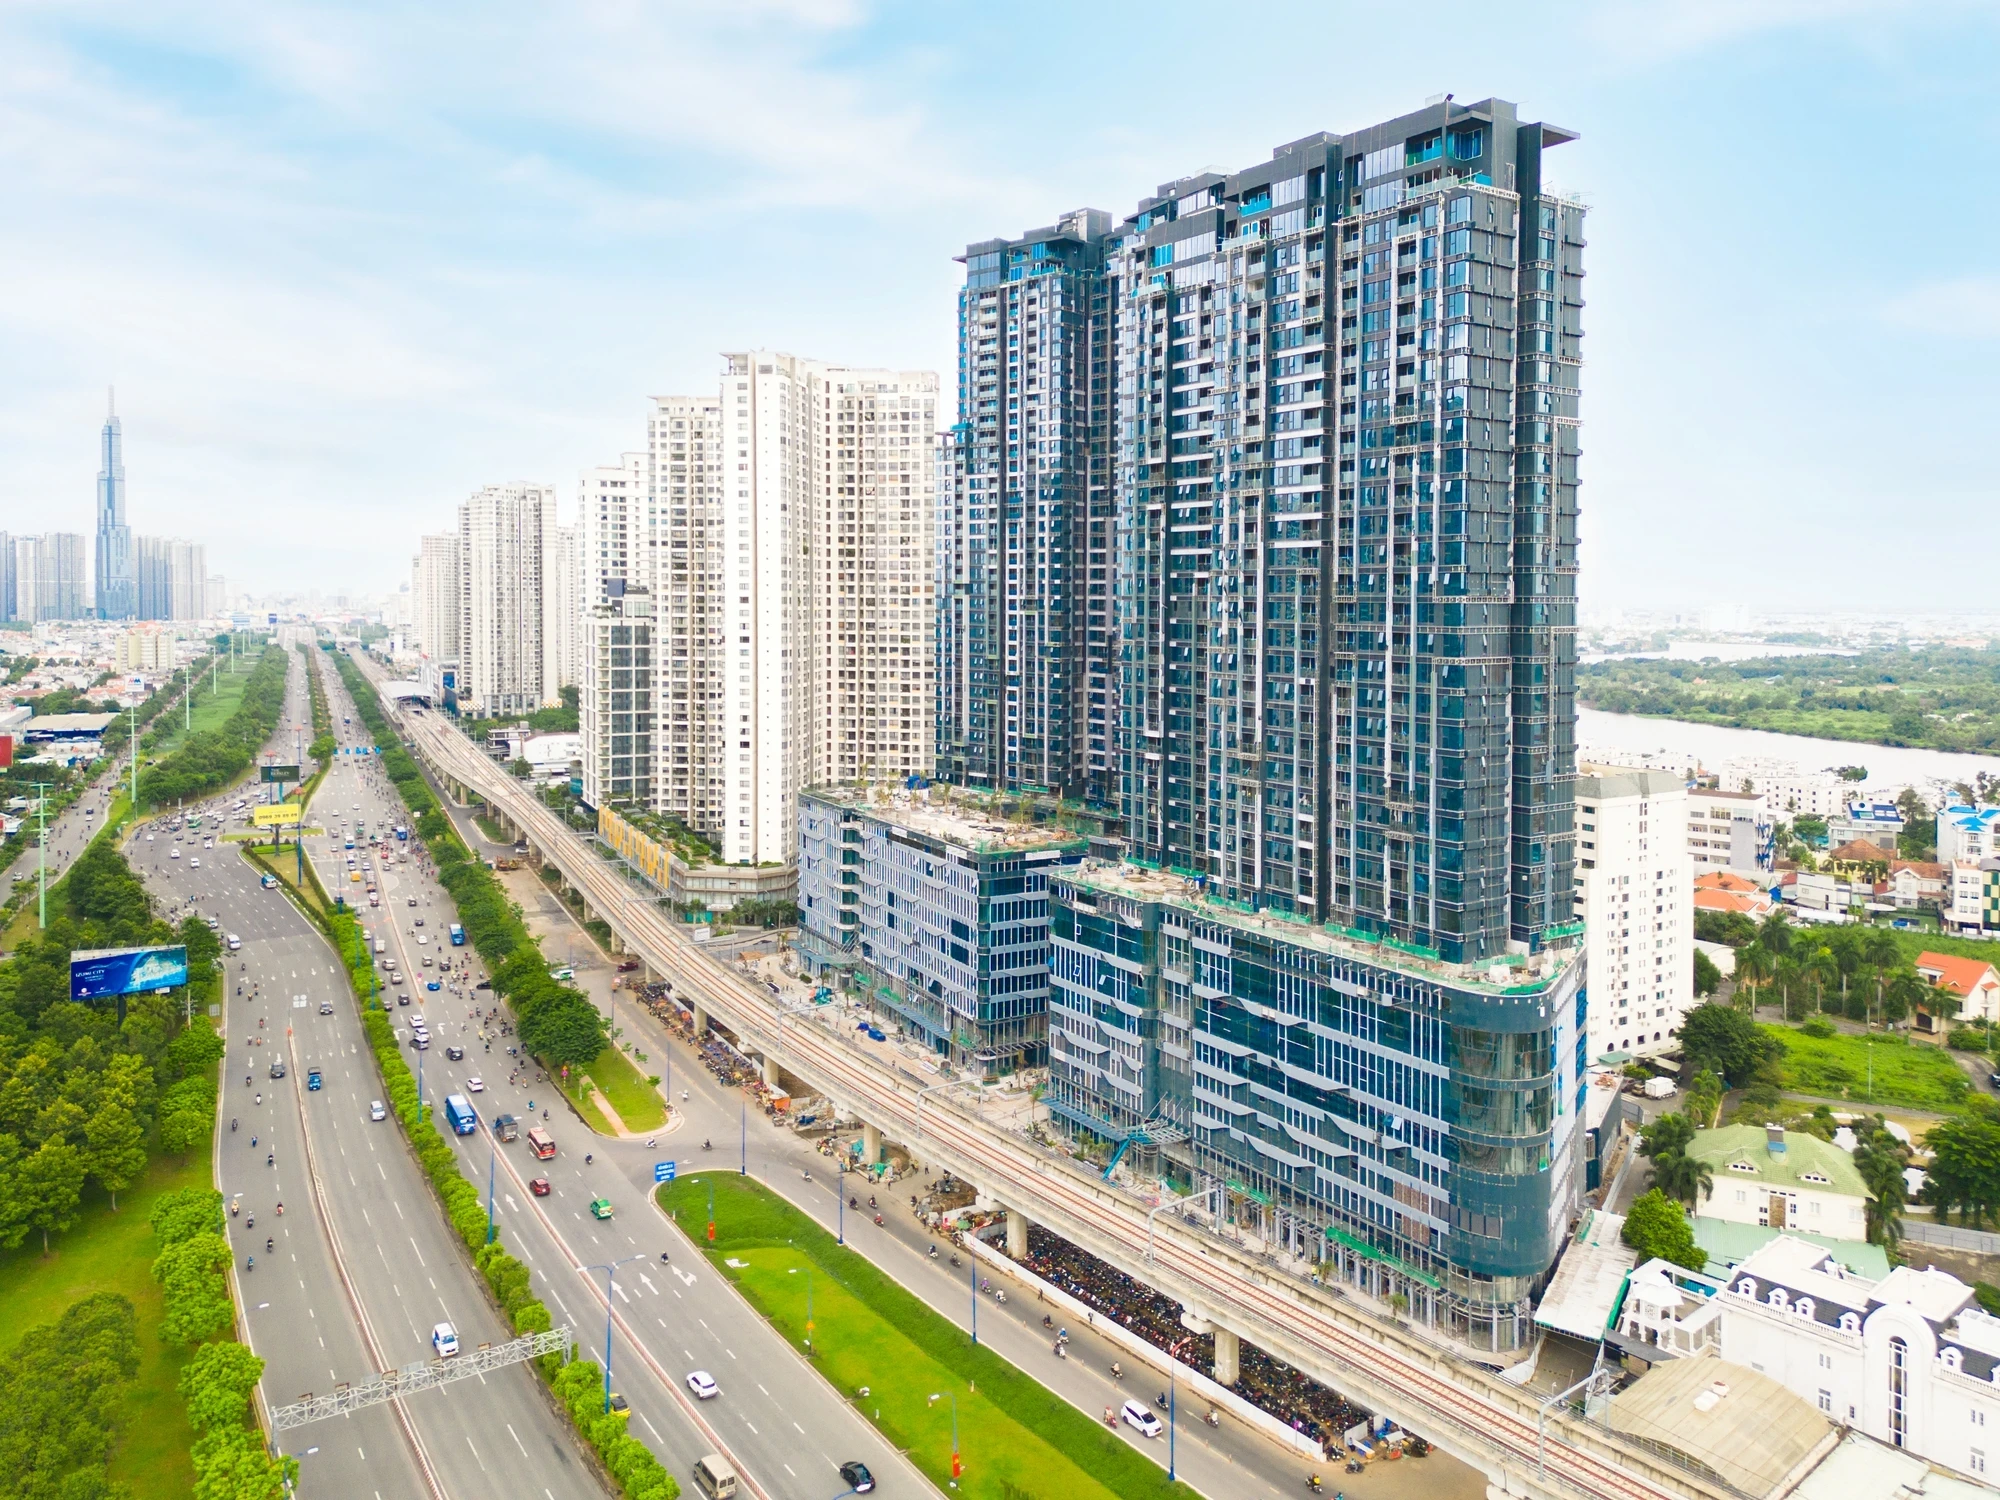
Sự leo thang của lãi suất khiến nguồn cung và sức mua thị trường rơi vào trạng thái lệch pha nghiêm trọng. Báo cáo triển vọng ngành bất động sản nhà ở của tổ chức xếp hạng tín nhiệm VIS Rating chỉ ra rằng nguồn cung căn hộ mới tại Hà Nội và Thành phố Hồ Chí Minh trong 6 tháng đầu năm 2026 tăng 33% so với cùng kỳ, tiếp nối đà hồi phục tăng 48% của cả năm 2025.
Mặc dù nguồn cung dồi dào, khả năng hấp thụ lại lao dốc khi lãi suất bình quân 14% đến 16% đánh trực diện vào tâm lý và khả năng chi trả. Tỷ lệ hấp thụ nguồn cung mở bán mới sụt giảm mạnh từ mức đỉnh 95% năm 2025 xuống còn 73% trong quý II năm 2026.
Trên quy mô cả nước, số lượng giao dịch nhà ở trên thị trường thứ cấp giảm tới 36% so với cùng kỳ. Giá nhà thứ cấp chịu áp lực điều chỉnh giảm trên diện rộng trong quý II, trong khi giá sơ cấp tại khu vực trung tâm Hà Nội và Thành phố Hồ Chí Minh chỉ tăng nhẹ khoảng 1% so với quý trước do chi phí đầu vào của chủ đầu tư neo cao.
"Ảo giác" doanh thu và bẫy đòn bẩy tài chính
Trước tình hình sức mua suy yếu, các doanh nghiệp bất động sản đang chịu áp lực kép về tài chính. Kết quả kinh doanh 6 tháng đầu năm 2026 của các chủ đầu tư niêm yết ghi nhận doanh thu tăng 89% và EBITDA tăng 100% so với cùng kỳ, đạt mức cao nhất kể từ năm 2022. Tuy nhiên, sự tăng trưởng này chỉ là ảo giác ngắn hạn đến từ việc bàn giao các dự án đã mở bán thành công giai đoạn 2024 đến 2025.
Thực tế đòn bẩy tài chính của các doanh nghiệp vọt tăng, đẩy tỷ lệ Nợ vay trên Vốn chủ sở hữu lên mức 74% trong 6 tháng đầu năm 2026, cao hơn nhiều so với mức bình quân 54% giai đoạn 2022 đến 2025.
Ngoại trừ Vinhomes duy trì dòng tiền khỏe mạnh, phần lớn các chủ đầu tư niêm yết còn lại đều ghi nhận dòng tiền hoạt động âm. Dự báo áp lực dòng tiền sẽ gia tăng trong nửa cuối năm khi sức mua yếu làm chậm tiến độ bán hàng và tiền thu theo tiến độ từ khách hàng.
Khả năng tiếp cận các kênh huy động vốn truyền thống của doanh nghiệp cũng gặp muôn vàn khó khăn. Tín dụng bất động sản trong 6 tháng đầu năm 2026 chỉ tăng 8,6%, thấp hơn hẳn mức 15% của cùng kỳ năm trước. Kênh phát hành cổ phiếu gần như đóng băng khi chỉ đạt khoảng 350 tỷ đồng, giảm 86%.
Để bù đắp thiếu hụt dòng tiền, các chủ đầu tư đẩy mạnh huy động qua trái phiếu với tổng giá trị phát hành trong 9 tháng đầu năm đạt 149.500 tỷ đồng, tăng vọt 126% so với cùng kỳ. Chi phí vốn qua kênh này tăng đắt đỏ khi lãi suất phát hành bình quân vọt lên 11,4% mỗi năm, tăng thêm 110 điểm cơ bản. Nhu cầu phát hành trái phiếu đảo nợ sẽ tiếp tục ở mức rất cao do khối lượng trái phiếu bất động sản đáo hạn rơi vào quý IV năm 2026 và cả năm 2027 lên tới khoảng 167.000 tỷ đồng.
Theo các chuyên gia tài chính, bức tranh tổng thể cho thấy hồ sơ tín nhiệm của ngành bất động sản nhà ở nhiều khả năng suy yếu trong nửa cuối năm 2026. Sự phân hóa rủi ro sẽ diễn ra ngày càng khốc liệt, trong đó nguy cơ mất thanh khoản tập trung ở các doanh nghiệp quy mô nhỏ, dự án vướng pháp lý hoặc phụ thuộc quá lớn vào giao dịch thứ cấp. Trái lại, các chủ đầu tư lớn vẫn duy trì khả năng tái cấp vốn nhờ tiến độ bàn giao chuẩn xác và mối quan hệ tín dụng lâu năm với các ngân hàng thương mại.