


Thị trường chung cư tại Thành phố Hồ Chí Minh đang bước vào một khúc quanh quan trọng trong chu kỳ phát triển. Sau một giai đoạn tăng giá liên tục và thiết lập các mặt bằng giá mới, những tín hiệu "hụt hơi" đã bắt đầu xuất hiện rõ nét trên cả thị trường sơ cấp lẫn thứ cấp. Sự chững lại của đà tăng giá, cùng với thanh khoản suy giảm và áp lực lãi suất, đang đặt ra câu hỏi về sức bền của thị trường trong giai đoạn cuối năm 2026 và những năm tiếp theo.
Dấu hiệu "hụt hơi" trên cả thị trường sơ cấp lẫn thứ cấp
Số liệu từ báo cáo thị trường 9 tháng đầu năm 2026 của Biggee công bố ngày 15/9 cho thấy giá căn hộ tại TPHCM dù vẫn cao hơn thời điểm đầu năm nhưng tốc độ tăng đã chậm lại đáng kể. Trong khi giá căn hộ tăng gần 12% so với tháng 1 thì mức tăng so với tháng 6 chỉ dừng lại ở con số dưới 3%. Tại các thị trường lân cận như Bình Dương và Bà Rịa - Vũng Tàu, biên độ tăng giá so với giữa năm cũng thu hẹp đáng kể, lần lượt ghi nhận ở mức 0,3% và 2,2%. Điều này phản ánh xu hướng chững lại đang diễn ra trên quy mô toàn vùng.
Đi đôi với sự giảm tốc về giá là đà suy giảm rõ rệt về thanh khoản. Theo ghi nhận của DKRA Consulting, tỷ lệ hấp thụ căn hộ sơ cấp tại TPHCM và vùng phụ cận trong tháng 8 chỉ đạt khoảng 11%, giảm 5 điểm phần trăm so với tháng 7. Báo cáo từ Bộ Xây dựng cũng chỉ ra rằng trên phạm vi cả nước, lượng giao dịch căn hộ chung cư và nhà ở riêng lẻ trong quý II/2026 đã giảm gần 14% so với quý I.
Đáng chú ý, thị trường thứ cấp tại TPHCM đã ghi nhận dấu hiệu điều chỉnh rõ ràng hơn. Giá chung cư thứ cấp bình quân khu vực nội thành trong quý II đạt khoảng 108 triệu đồng/m2, giảm 3,6% so với quý I. Sự phân hóa đang diễn ra gay gắt khi đà giảm chủ yếu tập trung ở nhóm nhà đầu tư sử dụng đòn bẩy tài chính cao hoặc các sản phẩm chưa hình thành giá trị sử dụng thực tế.
Sự hạ nhiệt của thị trường chung cư TPHCM không đến từ một yếu tố đơn lẻ mà là kết quả của sự tác động tổng hòa từ nhiều yếu tố kinh tế, chính sách và tâm lý thị trường. Theo các chuyên gia bất động sản, nguyên nhân đầu tiên đến từ khoảng cách quá lớn giữa giá bán và khả năng chi trả. Theo đó, trong nhiều năm qua, giá chung cư tại TPHCM liên tục leo thang, vượt xa tốc độ tăng trưởng thu nhập của đa số người dân. Việc mặt bằng giá bị đẩy lên ngưỡng quá cao khiến lực cầu tự nhiên từ người có nhu cầu ở thực bị vắt cạn. Khi khả năng tài chính của người mua quá mức giới hạn, thị trường buộc phải dừng lại để tự điều chỉnh.
Thứ hai là đến từ chi phí vốn và áp lực lãi suất vay mua nhà. Thực tế cho thấy, lãi suất vay mua nhà duy trì ở mức cao trở thành gánh nặng lớn đối với cả nhà đầu tư lẫn người mua nhà để ở. Áp lực trả gốc và lãi hàng tháng khiến người mua trở nên cẩn trọng hơn trong các quyết định tài chính dài hạn. Đối với các nhà đầu tư sử dụng đòn bẩy cao, chi phí vốn gia tăng buộc họ phải cắt giảm kỳ vọng lợi nhuận, thậm chí giảm giá chào bán trên thị trường thứ cấp để giải thoát dòng tiền.
Thứ 3 đến từ sự lệch pha cung - cầu và chi phí đầu vào. Trong đó, chi phí đầu vào từ tiền sử dụng đất, chi phí xây dựng đến chi phí tài chính gia tăng đã đẩy giá thành sản xuất bất động sản lên cao. Tuy nhiên, sự chênh lệch quá lớn giữa chi phí thực tế và giá bán ra thị trường do kỳ vọng lợi nhuận trước đây của chủ đầu tư đã tạo ra một "khoảng trống giá". Khi nguồn cung bắt đầu có sự cải thiện, thị trường không còn chấp nhận mức giá chênh lệch quá cao này.
Tiếp theo là do tâm lý thận trọng của dòng tiền. Bởi lẽ, trước những biến động của nền kinh tế và sự chững lại của giá nhà, tâm lý chờ đợi "bắt đáy" hoặc tìm kiếm các cơ hội an toàn hơn đang chiếm ưu thế. Dòng tiền đầu cơ rút dần, nhường chỗ cho dòng tiền mua nhà thực sự nhưng nhóm khách hàng này lại đòi hỏi khắt khe hơn về mức giá, pháp lý và tiến độ thi công.
Xu hướng phân hóa ngày càng gay gắt
Trong những tháng còn lại của năm 2026, thị trường chung cư TPHCM được dự báo sẽ tiếp tục bước vào giai đoạn "kiểm chứng" toàn diện về năng lực tài chính của cả doanh nghiệp lẫn người mua.
Tuy nhiên các chuyên gia bất động sản cho rằng, thị trường chung cư TP.HCM khó xuất hiện một đợt suy giảm đồng loạt trên diện rộng. Thay vào đó, sự phân hóa sẽ diễn ra mạnh mẽ thành hai nhóm là sản phẩm an toàn gồm các dự án sở hữu pháp lý hoàn chỉnh, chủ đầu tư uy tín, tiến độ thi công đảm bảo và hạ tầng kết nối tốt vẫn duy trì được thanh khoản ở mức ổn định.
Nhóm sản phẩm rủi ro gồm các dự án bị định giá "ảo", hạ tầng chưa đồng bộ, tiến độ chậm trễ hoặc thuộc phân khúc cao cấp thiếu sức hút thực tế sẽ đối mặt với áp lực giảm giá thanh lý lớn trên thị trường thứ cấp.
Đối với doanh nghiệp, vấn đề dòng tiền sẽ là vấn đề cốt yếu cần giải quyết. Trong đó, tốc độ bán hàng chậm trong nửa cuối năm sẽ trực tiếp ảnh hưởng đến hiệu quả sử dụng vốn và nguồn cung ứng tài chính của các chủ đầu tư. Doanh nghiệp gánh nặng nợ vay hoặc tồn kho lớn sẽ phải áp dụng các chính sách bán hàng linh hoạt hơn, bao gồm chiết khấu thanh toán nhanh, hỗ trợ lãi suất kéo dài hoặc giảm giá trực tiếp để kích cầu và thu hồi vốn.
Về mặt bằng giá, các chueyen gia cho rằng, trên thị trường sơ cấp, các chủ đầu tư khó giảm giá niêm yết do chi phí đầu vào cao, nhưng sẽ tăng cường khuyến mãi và ưu đãi. Trên thị trường thứ cấp, giá bán có thể tiếp tục điều chỉnh giảm nhẹ 3-5% tại các khu vực xa trung tâm hoặc ở các dự án mà nhà đầu tư cá nhân gặp áp lực tài chính.
Đánh giá về thị trường chung cư TP.HCM ông Trần Quay Sáng, Tổng Giám đốc Bất động sản S-LK nhận định, nhìn về dài hạn, thị trường bất động sản TPHCM và các vùng phụ cận đang đứng trước những bước chuyển mình mang tính cấu trúc dưới tác động của chính sách, hạ tầng và nguồn cung mới.
Trong đó, dòng tiền bất động sản đang có sự dịch chuyển rõ nét theo sự phát triển của hệ thống hạ tầng giao thông. Việc hoàn thiện các tuyến đường vành đai, cao tốc liên vùng và hệ thống đường sắt đô thị (metro) đang làm thay đổi khái niệm về khoảng cách.
Thời gian di chuyển thực tế dần thay thế cho khoảng cách địa lý đơn thuần. Người mua nhà ngày càng cởi mở hơn với việc dịch chuyển ra các đô thị vệ tinh như khu Đông Nam TP.HCM, Đồng Nai hay Tây Ninh, nơi có mặt bằng giá hợp lý hơn và kết nối giao thông thuận tiện. Sự phát triển của các đại đô thị tích hợp đầy đủ tiện ích sống, làm việc và giải trí tại chỗ sẽ là xu hướng chủ đạo, dần thay thế cho các dự án phân lô bán nền hoặc chung cư đơn lẻ.
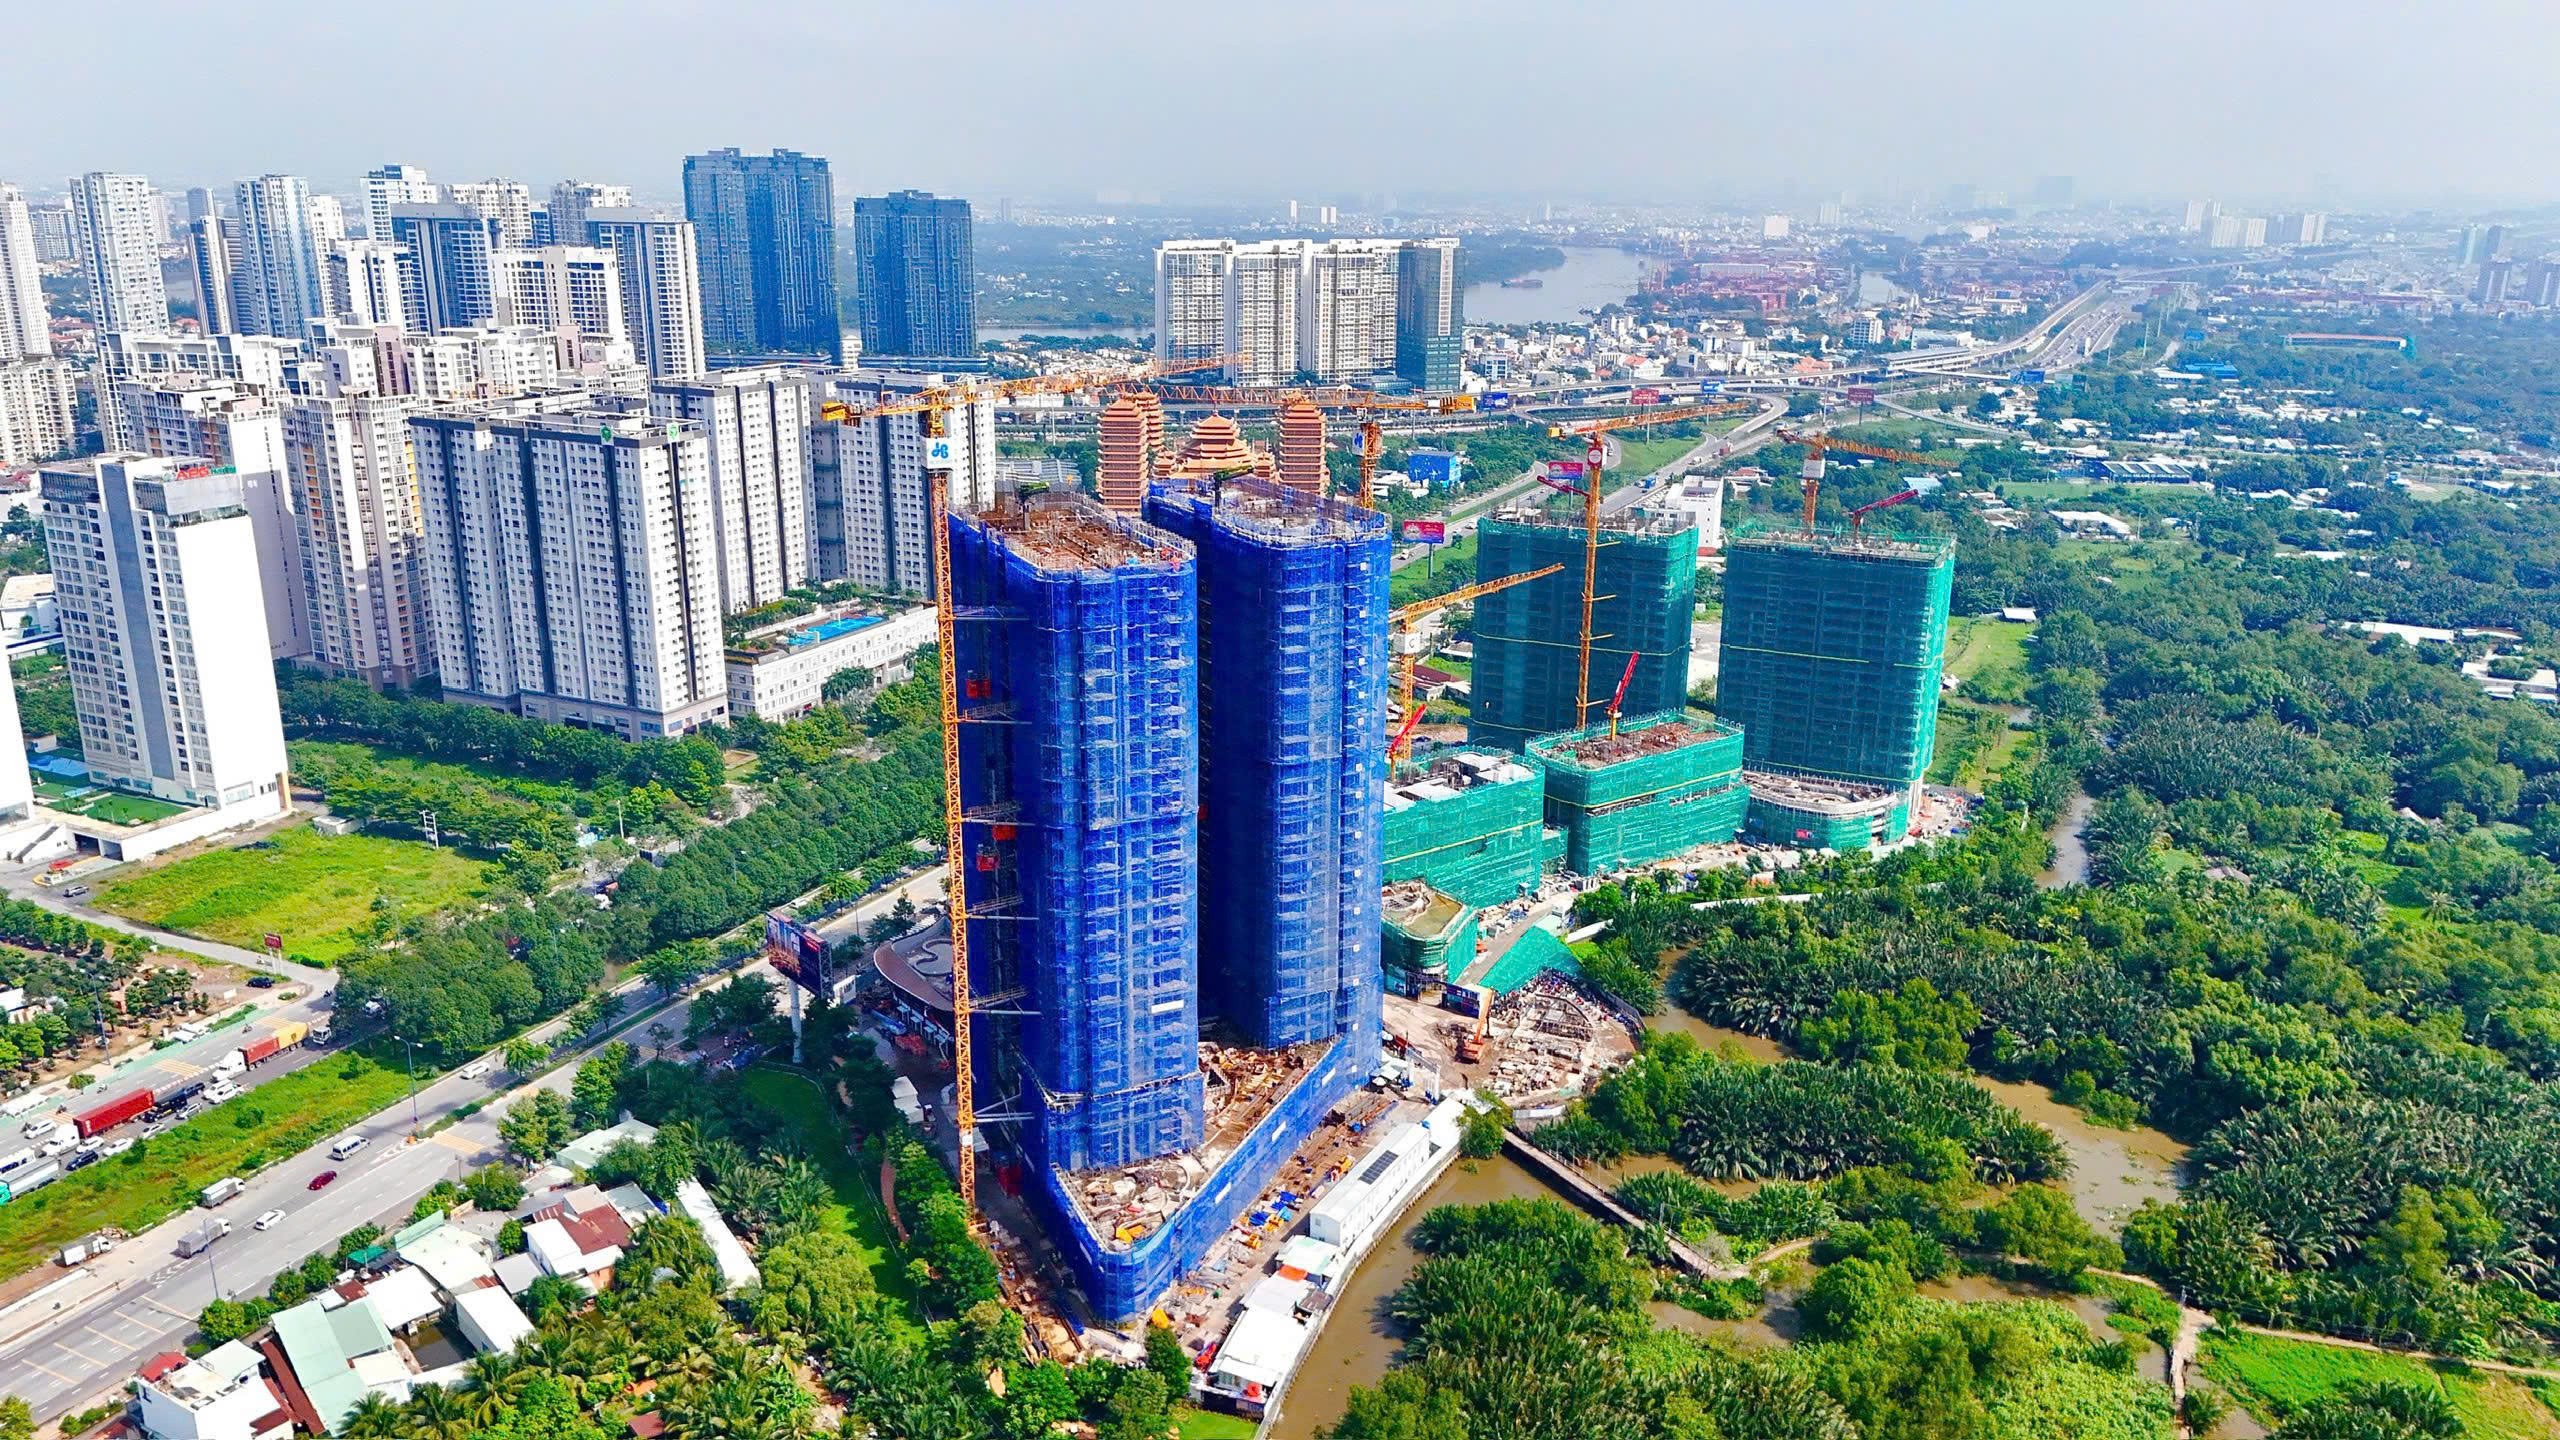
Bên cạnh đó, sự tham gia mạnh mẽ của phân khúc nhà ở xã hội và nhà ở thương mại giá rẻ trong những năm tới, khi các chính sách mới từ Luật Đất đai, Luật Nhà ở và Luật Kinh doanh Bất động sản đi vào thực thi hiệu quả, sẽ bổ sung một lượng lớn nguồn cung bình dân cho thị trường. Khi nguồn cung trở nên dồi dào và đa dạng hơn, áp lực cạnh tranh sẽ buộc phân khúc chung cư thương mại trung và cao cấp phải đưa giá bán về sát với giá trị thực. Mức điều chỉnh giá tại một số phân khúc bị thổi giá cao trước đây có thể ghi nhận đà giảm sâu để thiết lập lại cân bằng thị trường.
Theo ông Trần Quay Sáng, dù đối mặt với nguy cơ điều chỉnh, đây được xem là quá trình thanh lọc cần thiết để thị trường phát triển bền vững hơn. Bất động sản sẽ dần quay trở lại với bản chất gốc là phục vụ nhu cầu ở thực và khai thác dòng tiền, thay vì là công cụ đầu cơ giá. Giá trị của dự án trong tương lai sẽ phụ thuộc chủ yếu vào chất lượng quy hoạch, năng lực vận hành và khả năng hình thành nên các cộng đồng cư dân thực tế.
“Sự chững lại của giá chung cư TP.HCM ở thời điểm hiện tại không phải là tín hiệu đóng băng toàn diện, mà là nốt trầm cần thiết trong một chu kỳ phát triển mới. Trong ngắn hạn, người mua nhà và các nhà đầu tư cần cẩn trọng quan sát, ưu tiên quản trị rủi ro tài chính và hướng tới các sản phẩm có giá trị khai thác thực sự. Về dài hạn, sự cải thiện nguồn cung cùng hạ tầng đồng bộ sẽ mở ra cơ hội tiếp cận nhà ở dễ dàng hơn cho đại đa số người dân, tạo nền tảng cho một thị trường bất động sản minh bạch và lành mạnh hơn”, Tổng Giám đốc Bất động sản S-LK nhận định.
