
Bức tranh toàn cảnh về dòng vốn tín dụng địa ốc
Thị trường tài chính Việt Nam bước vào giai đoạn hậu kỳ năm 2026 với những tín hiệu phục hồi đầy mạnh mẽ của nền kinh tế nói chung và ngành bất động sản nói riêng. Tính chung 9 tháng đầu năm, tốc độ tăng trưởng tổng sản phẩm quốc nội đạt mức ấn tượng 9,01%, tạo đòn bẩy tâm lý và nền tảng vĩ mô vững chắc cho chu kỳ phát triển mới.
Trong bức tranh toàn cảnh đó, tín dụng bất động sản nổi lên như một trong những động lực tăng trưởng quan trọng nhất của hệ thống ngân hàng, đồng thời cũng là đối tượng chịu sự giám sát đặc biệt từ các cơ quan quản lý. Việc dòng vốn tín dụng tiếp tục đổ mạnh vào địa ốc đặt ra một bài toán chiến lược đầy thách thức giữa nhiệm vụ bơm vốn kích thích kinh tế và mệnh lệnh bảo đảm an toàn hệ thống tài chính quốc gia.
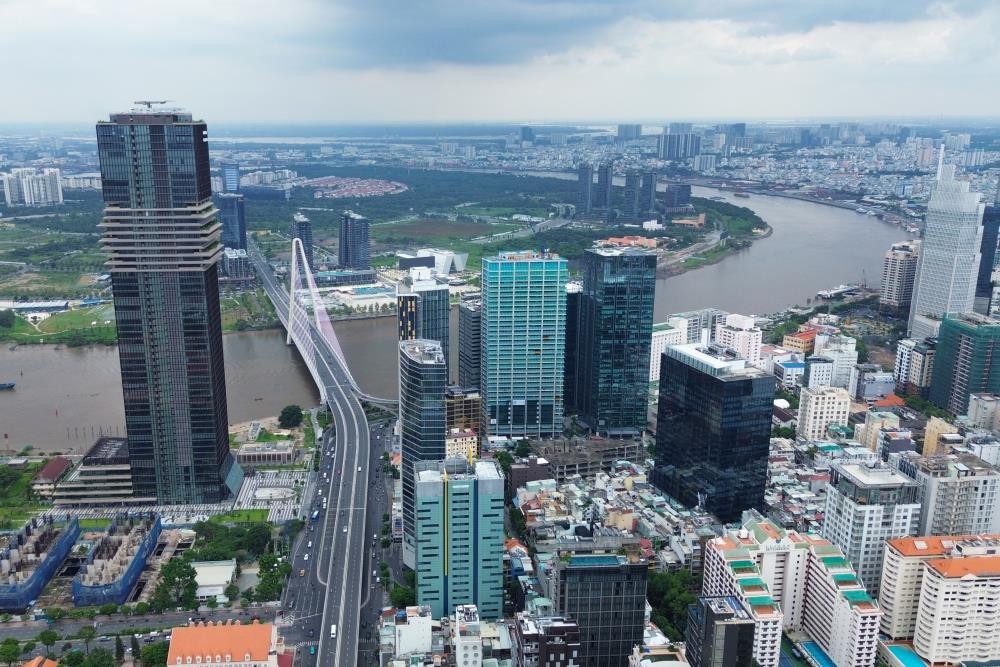
Tính đến thời điểm kết thúc 6 tháng đầu năm và ước tính sơ bộ đến hết tháng 9/2026, tổng dư nợ cho vay hoạt động kinh doanh bất động sản toàn hệ thống đã chính thức vượt mốc 2.519.000 tỷ đồng. Xét trên quy mô tín dụng chung của toàn nền kinh tế, khối ngân hàng thương mại nhà nước gồm 4 đơn vị dẫn đầu là BIDV, VietinBank, Agribank và Vietcombank hiện nắm giữ tổng dư nợ từ 1.350.000 đến 1.850.000 tỷ đồng mỗi đơn vị, chi phối từ 45% đến 48% thị phần cho vay toàn hệ thống.
Sự gia tăng dư nợ cho vay bất động sản phản ánh đà phục hồi rõ nét so với giai đoạn đóng băng trước đó. Đáng chú ý, dòng vốn tín dụng địa ốc không phân bổ đồng đều mà có sự tập trung rất cao vào một nhóm ngân hàng thương mại cổ phần năng động.
VPBank hiện dẫn đầu toàn hệ thống về quy mô tuyệt đối trong mảng địa ốc với dư nợ cho vay kinh doanh bất động sản đạt gần 295.771 tỷ đồng, chiếm tới 25,47% tổng dư nợ cho vay của ngân hàng này và đóng góp đáng kể vào tổng dư nợ khoảng 600.000 tỷ đồng của họ. Nếu tính cả dư nợ cấp cho khách hàng cá nhân vay mua nhà khoảng 142.800 tỷ đồng, tổng quy mô vốn mà ngân hàng này tài trợ cho lĩnh vực địa ốc đã tiệm cận con số 438.600 tỷ đồng.
Sự phân hóa quy mô và tỷ trọng vốn tại các ngân hàng
Xếp ngay sau về quy mô tuyệt đối cho vay kinh doanh địa ốc là SHB với dư nợ đạt trên 221.200 tỷ đồng. Tuy nhiên, ngân hàng này lại đứng đầu hệ thống về tỷ lệ tập trung vốn khi dòng vốn dành cho kinh doanh địa ốc chiếm tới 33,54% tổng dư nợ khách hàng. Tương tự, Techcombank – đơn vị chiếm khoảng 4,3% thị phần tín dụng toàn quốc với tổng dư nợ khoảng 610.000 tỷ đồng – tiếp tục duy trì vị thế truyền thống trong nhóm dẫn đầu khi dư nợ kinh doanh bất động sản đạt hơn 212.300 tỷ đồng, tương đương tỷ trọng 26,68%.
Bất ngờ lớn nhất trong chu kỳ tăng trưởng lần này thuộc về Agribank khi ghi nhận mức tăng bứt phá hơn 124.000 tỷ đồng chỉ trong nửa đầu năm, đưa tổng dư nợ mảng này lên vượt mức 171.000 tỷ đồng, tương ứng mức tăng trưởng gần 265% so với đầu năm trên nền tổng dư nợ cho vay hơn 1.600.000 tỷ đồng. Ngoài ra, MBBank – đơn vị nắm giữ hơn 5% thị phần tín dụng hệ thống – cũng ghi nhận quy mô cho vay kinh doanh bất động sản đạt trên 167.400 tỷ đồng, tăng hơn 38% sau nửa đầu năm.
Sự bùng nổ của dòng vốn tín dụng bất động sản trong năm 2026 bắt nguồn từ 3 điểm tựa chính mang tính bước ngoặt. Thứ nhất là hiệu ứng từ việc bộ 3 luật sửa đổi gồm Luật Đất đai, Luật Nhà ở và Luật Kinh doanh Bất động sản đi vào thực thi thực tế một cách đồng bộ. Khung pháp lý mới đã tháo gỡ điểm nghẽn pháp lý kinh niên cho hàng loạt dự án phát triển đô thị, tạo điều kiện để các ngân hàng tự tin giải ngân khi tài sản đảm bảo và tính pháp lý của dự án được chuẩn hóa.
Thứ hai là sự thay đổi trong chiến lược kinh doanh của các ngân hàng thương mại thông qua mô hình tài trợ khép kín theo chuỗi giá trị. Bằng cách đồng thời cấp tín dụng cho chủ đầu tư phát triển dự án và tài trợ gói vay bán lẻ cho người mua nhà tại chính dự án đó, ngân hàng vừa tối ưu hóa được biên lãi ròng vừa kiểm soát được dòng tiền quay vòng trong hệ thống.
Thứ ba là định hướng điều hành linh hoạt của Ngân hàng Nhà nước, đặc biệt là chính sách loại bỏ phần dư nợ tín dụng tăng thêm của phân khúc du lịch, nghỉ dưỡng và lưu trú ra khỏi trần kiểm soát tín dụng bất động sản, qua đó mở ra dư địa giải ngân rộng lớn cho các tổ chức tín dụng.
Lợi ích tài chính và những áp lực đi kèm
Đứng dưới góc độ phân tích tài chính, các chuyên gia kinh tế nhận định rằng cho vay bất động sản mang lại những thế mạnh vượt trội cho bảng cân đối kế toán của ngân hàng. Bất động sản luôn là loại tài sản thế chấp có thanh khoản tốt và được định giá cao nhất. Lãi suất cho vay thả nổi ổn định sau thời gian ưu đãi giúp các ngân hàng duy trì biên lãi ròng ở mức hấp dẫn từ 3,5% đến 4,5%. Bên cạnh đó, việc tài trợ cho các đại dự án giúp ngân hàng phát triển hệ sinh thái dịch vụ đi kèm như thu phí trả nợ trước hạn, phí quản lý tài khoản, phí định giá và bán chéo các sản phẩm bảo hiểm.
Tuy nhiên, sự gia tăng quá nhanh của tín dụng địa ốc cũng tích tụ những rủi ro hệ thống đáng quan ngại. Rủi ro lớn nhất nằm ở sự lệch pha kỳ hạn giữa nguồn vốn vào và dòng vốn ra. Khoảng 80% nguồn vốn huy động của hệ thống ngân hàng là tiền gửi ngắn hạn dưới 12 tháng, trong khi các khoản vay bất động sản lại mang tính chất trung và dài hạn từ 5 đến 20 năm.
Sự mất cân đối này khiến các ngân hàng đối mặt với rủi ro thanh khoản nghiêm trọng nếu thị trường xuất hiện các biến động lãi suất đột ngột. Thêm vào đó, mức độ tập trung vốn quá cao tại một số ngân hàng cổ phần, nơi tỷ trọng cho vay bất động sản chiếm từ 25% đến 33% tổng dư nợ, khiến bảng cân đối tài chính của các đơn vị này trở nên vô cùng nhạy cảm với sức khỏe của thị trường địa ốc. Khi thị trường trầm lắng hoặc dự án vướng mắc thanh tra, nợ xấu phát sinh sẽ kéo theo quá trình xử lý tài sản đảm bảo kéo dài từ 1 đến 3 năm do các thủ tục tố tụng phức tạp.
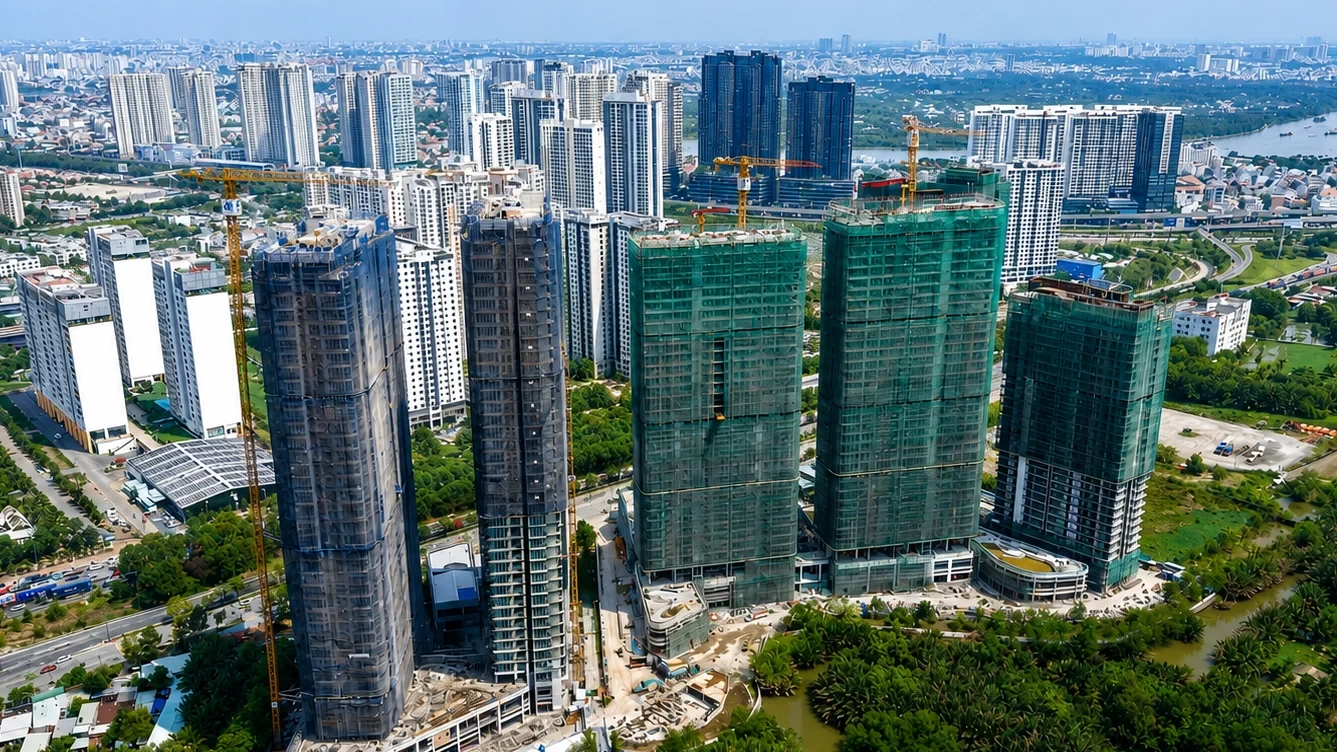
Ở quy mô vĩ mô, dòng vốn tín dụng bất động sản đóng vai trò là con dao hai lưỡi đối với toàn bộ nền kinh tế. Ở mặt tích cực, việc thông suốt dòng vốn giúp các tập đoàn bất động sản lớn như Vinhomes với tổng dư nợ vay tài chính hơn 162.000 tỷ đồng, hay Becamex IDC với dư nợ gần 26.500 tỷ đồng có đủ nguồn lực để tiếp tục thi công, hoàn thiện hạ tầng và bàn giao sản phẩm. Sự phục hồi của các dự án lớn lập tức lan tỏa sang chuỗi cung ứng liên ngành, kích thích các ngành sản xuất vật liệu xây dựng, thi công xây lắp, trang trí nội thất và dịch vụ tiêu dùng phát triển, đóng góp trực tiếp vào mục tiêu tăng trưởng GDP toàn quốc.
Ở chiều ngược lại, nếu dòng vốn tín dụng không được kiểm soát chặt chẽ để chảy vào các phân khúc tạo ra giá trị thực như bất động sản khu công nghiệp hay nhà ở xã hội, mà lại đầu cơ vào các dự án cao cấp hoặc đất nền vùng ven, nó sẽ đẩy giá nhà đất lên cao vượt quá khả năng chi trả của phần đông người dân. Điều này không chỉ tạo ra rủi ro "bong bóng" giá tài sản mà còn hút mất nguồn vốn tín dụng giá rẻ lẽ ra phải được ưu tiên cho các ngành sản xuất, chế biến và xuất khẩu.
Hơn thế nữa, nếu các khoản nợ lớn của những doanh nghiệp đang trong quá trình tái cấu trúc như Novaland với dư nợ khoảng 60.000 tỷ đồng không được xử lý dứt điểm, rủi ro nợ xấu sẽ nhanh chóng lan sang hệ thống ngân hàng, làm gia tăng chi phí dự phòng và bào mòn đòn bẩy tài chính của nền kinh tế.
Do đó, các chuyên gia tài chính cho rằng, tín dụng bất động sản năm 2026 đang hoàn thành tốt vai trò là mồi lửa kích thích đà phục hồi kinh tế nhưng cũng đặt hệ thống tài chính trước những yêu cầu quản trị rủi ro nghiêm ngặt hơn bao giờ hết. Để đảm bảo sự phát triển bền vững trong giai đoạn tiếp theo, các cơ quan quản lý cần tiếp tục duy trì chính sách phân loại rủi ro linh hoạt, áp hệ số rủi ro cao đối với các khoản vay đầu cơ, đồng thời ưu tiên room tín dụng cho các phân khúc tạo ra dòng tiền thực như nhà ở xã hội và hạ tầng công nghiệp. Việc kiểm soát tốt dòng vốn địa ốc không chỉ bảo vệ an toàn cho hệ thống ngân hàng mà còn tạo nền tảng vững chắc cho sự phát triển ổn định của nền kinh tế Việt Nam trong cả chu kỳ vĩ mô tới.