


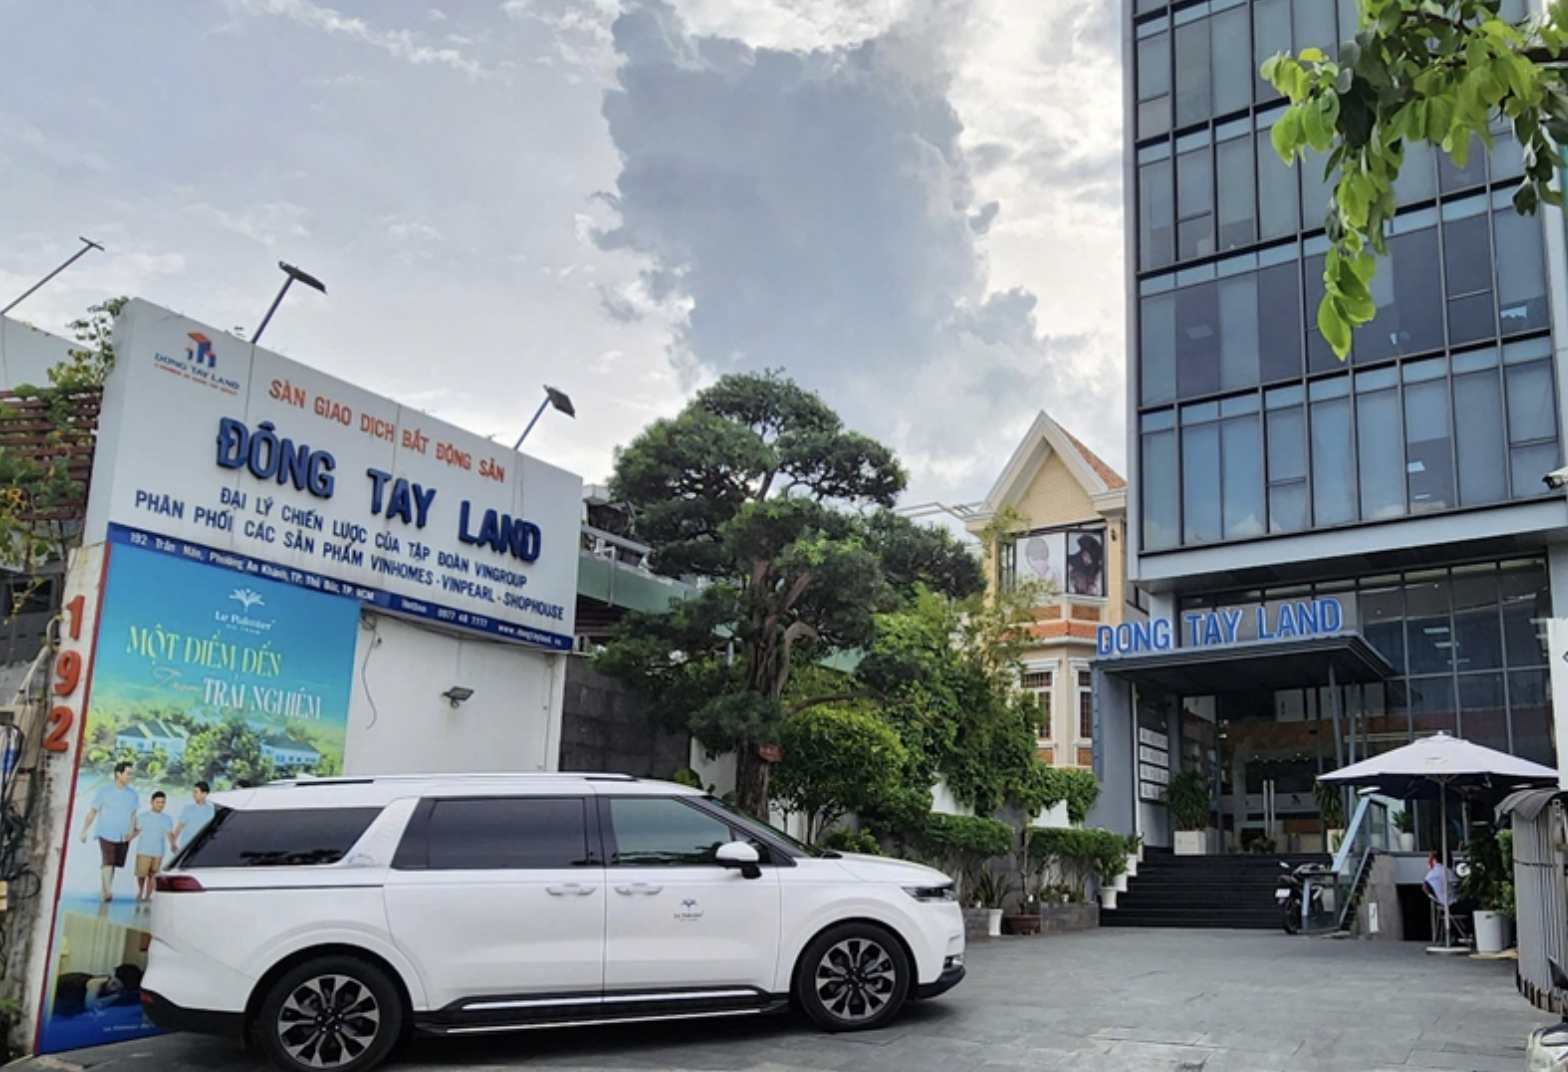
Thông tin Sở Giao dịch Chứng khoán Hà Nội chính thức chấp thuận đăng ký giao dịch 80 triệu cổ phiếu DTR của Công ty Cổ phần Đông Tây Land theo quyết định ngày 28/08/2026 từng được xem là sự kiện đầy hứa hẹn đối với nhóm cổ phiếu dịch vụ bất động sản.
Cổ phiếu DTR dự kiến chính thức giao dịch trên sàn UPCoM từ ngày 25/09/2026 với mệnh giá 10.000 đồng một cổ phiếu, tương ứng tổng giá trị theo mệnh giá là 800 tỷ đồng và mức giá tham chiếu 10.500 đồng một cổ phiếu, định giá đại lý môi giới này ở ngưỡng 840 tỷ đồng. Động thái này diễn ra sau khi Ủy ban Chứng khoán Nhà nước xác nhận Đông Tây Land đáp ứng điều kiện là công ty đại chúng vào tháng 02/2026.
Với vị thế là một trong những tên tuổi bán hàng hàng đầu tại thị trường phía Nam, thương vụ chào sàn UPCoM của Đông Tây Land thu hút sự chú ý lớn từ giới đầu tư. Tuy nhiên, ngay trước thời điểm bấm nút giao dịch chính thức, bức tranh tài chính nội tại của doanh nghiệp bất ngờ lộ diện những khoảng tối đáng lo ngại với các quyết định xử phạt thuế và hàng loạt nghi vấn từ đơn vị kiểm toán.
Hệ sinh thái nghìn tỷ và tham vọng phủ sóng giỏ hàng miền Nam
Thành lập từ giữa năm 2013 dưới sự dẫn dắt của doanh nhân Nguyễn Thái Bình, Đông Tây Land đã xây dựng nên một đế chế môi giới có quy mô đáng nể qua các đợt tăng vốn điều lệ liên tục từ 6 tỷ đồng lên 20 tỷ đồng vào tháng 03/2017, đạt 50 tỷ đồng vào tháng 07/2019, cán mốc 100 tỷ đồng vào tháng 11/2019, tiếp tục lên 120 tỷ đồng vào tháng 12/2021, chạm mức 300 tỷ đồng vào tháng 02/2022 và nâng lên 800 tỷ đồng vào tháng 11/2022.
Cập nhật đến ngày 05/12/2025, Đông Tây Land duy trì mức vốn điều lệ 800 tỷ đồng, trong đó ông Nguyễn Thái Bình giữ chức Chủ tịch Hội đồng quản trị kiêm Người đại diện pháp luật sở hữu hơn 588 tỷ đồng, tương ứng 73,51% cổ phần. Khi cộng gộp với các thành viên ban điều hành và người có liên quan, nhóm lãnh đạo này chi phối tới hơn 75% vốn điều lệ. Cơ cấu cổ đông quá cô đặc khiến cơ chế kiểm soát độc lập gần như vô hiệu, đặt quyền lợi của các cổ đông nhỏ lẻ trên thị trường vào thế hết sức rủi ro khi xảy ra các giao dịch với bên liên quan.
Doanh thu của công ty đến từ ba trụ cột chính bao gồm dịch vụ tư vấn môi giới bất động sản, quản lý vận hành khai thác thông qua Đông Tây Hospitality và hoạt động hợp tác đầu tư thứ cấp. Điểm tựa sức mạnh giúp Đông Tây Land duy trì quy mô doanh thu hàng ngàn tỷ đồng nằm ở vị thế đại lý chiến lược F1 cho các tập đoàn bất động sản lớn nhất Việt Nam với mô hình thu phí hoa hồng.
Doanh nghiệp ghi dấu ấn đậm nét khi liên tục quét sạch giỏ hàng tại các đại đô thị. Nổi bật nhất là việc quét hàng nghìn căn hộ và biệt thự tại quần thể Vinhomes Grand Park tại TP.HCM thông qua các phân khu The Rainbow, The Origami, The Beverly, The Beverly Solari, phân khu sang trọng The Opus One cho đến các dãy shophouse The Manhattan. Bên cạnh đó, Đông Tây Land còn là đối tác phân phối chiến lược cho các dự án lớn khác của Vingroup như siêu đô thị lấn biển Vinhomes Green Paradise Cần Giờ, Vinhomes Saigon Park hay chuỗi Vinhomes Ocean Park tại khu vực phía Bắc.
Không chỉ dừng lại ở hệ sinh thái Vingroup, Đông Tây Land còn mở rộng vòi vươn sang phân khúc căn hộ hạng sang của Masterise Homes với các dự án Masteri Centre Point và LUMIÈRE Boulevard. Ở mảng bất động sản nghỉ dưỡng và phức hợp thương mại, công ty thể hiện năng lực đánh bắt xa bờ vượt trội khi trở thành đại lý tốp đầu phân phối hệ sinh thái Phú Quốc United Center, đại đô thị Meyhomes Capital Phú Quốc của Tân Á Đại Thành với các phân khu Rosada, Apricot, Crystal City, hay quần thể nghệ thuật nghỉ dưỡng Vega City Nha Trang do KDI Holdings làm chủ đầu tư.
Ngoài ra, danh mục phân phối của Đông Tây Land còn trải dài khắp các tỉnh vệ tinh đón sóng hạ tầng như các dự án Sun Grand City Feria Quảng Ninh, Imperia Grand Plaza Đức Hòa và T&T City Millennia tại Long An, STC Long Thành tại Đồng Nai, cho đến tổ hợp Le Palmier Hồ Tràm tại Bà Rịa - Vũng Tàu. Dù từng đạt giải thưởng "Thương hiệu phân phối bất động sản tốt nhất Đông Nam Á 2025" do Dot Property bình chọn, song cuộc "khám sức khỏe" tài chính công khai trước ngày lên sàn lại phơi bày nhiều góc khuất.
Vết xước pháp lý
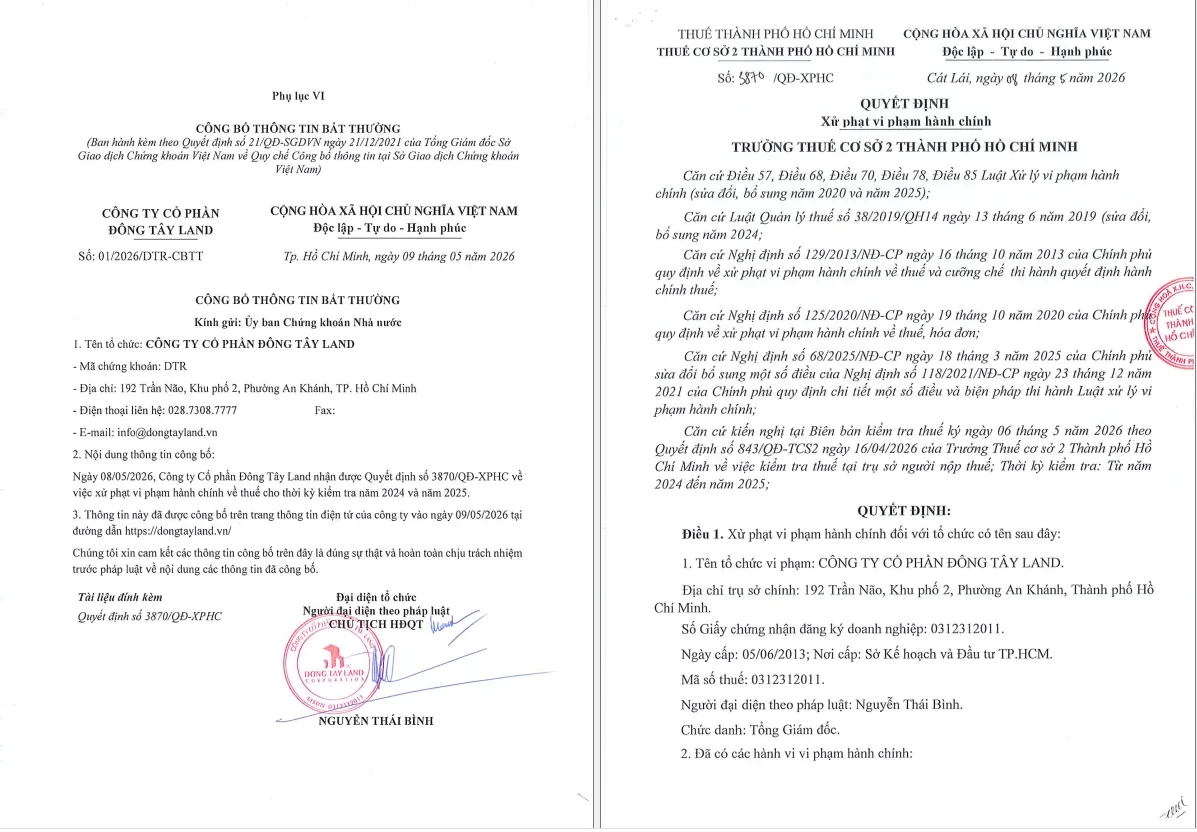
Vết xước pháp lý đầu tiên khiến cộng đồng đầu tư phải giật mình chính là văn bản xử lý vi phạm từ cơ quan quản lý thuế. Ngày 08/05/2026 và tiếp tục được ghi nhận trong tháng 08/2026, Cục Thuế TP.HCM đã ban hành quyết định xử phạt vi phạm hành chính đối với Đông Tây Land do hành vi khai sai thuế giá trị gia tăng và thuế thu nhập doanh nghiệp dẫn đến thiếu số tiền thuế phải nộp. Căn cứ theo khoản 3 Điều 103 và Điều 107 Luật Quản lý thuế số 78/2006, Điều 142 Luật Quản lý thuế số 38/2019 cũng như Nghị định 125/2020, doanh nghiệp bị phạt 20% trên số tiền thuế khai thiếu, đồng thời bị truy thu và tính tiền chậm nộp với tổng số tiền phải nộp lại vào ngân sách nhà nước hơn 3,8 tỷ đồng.
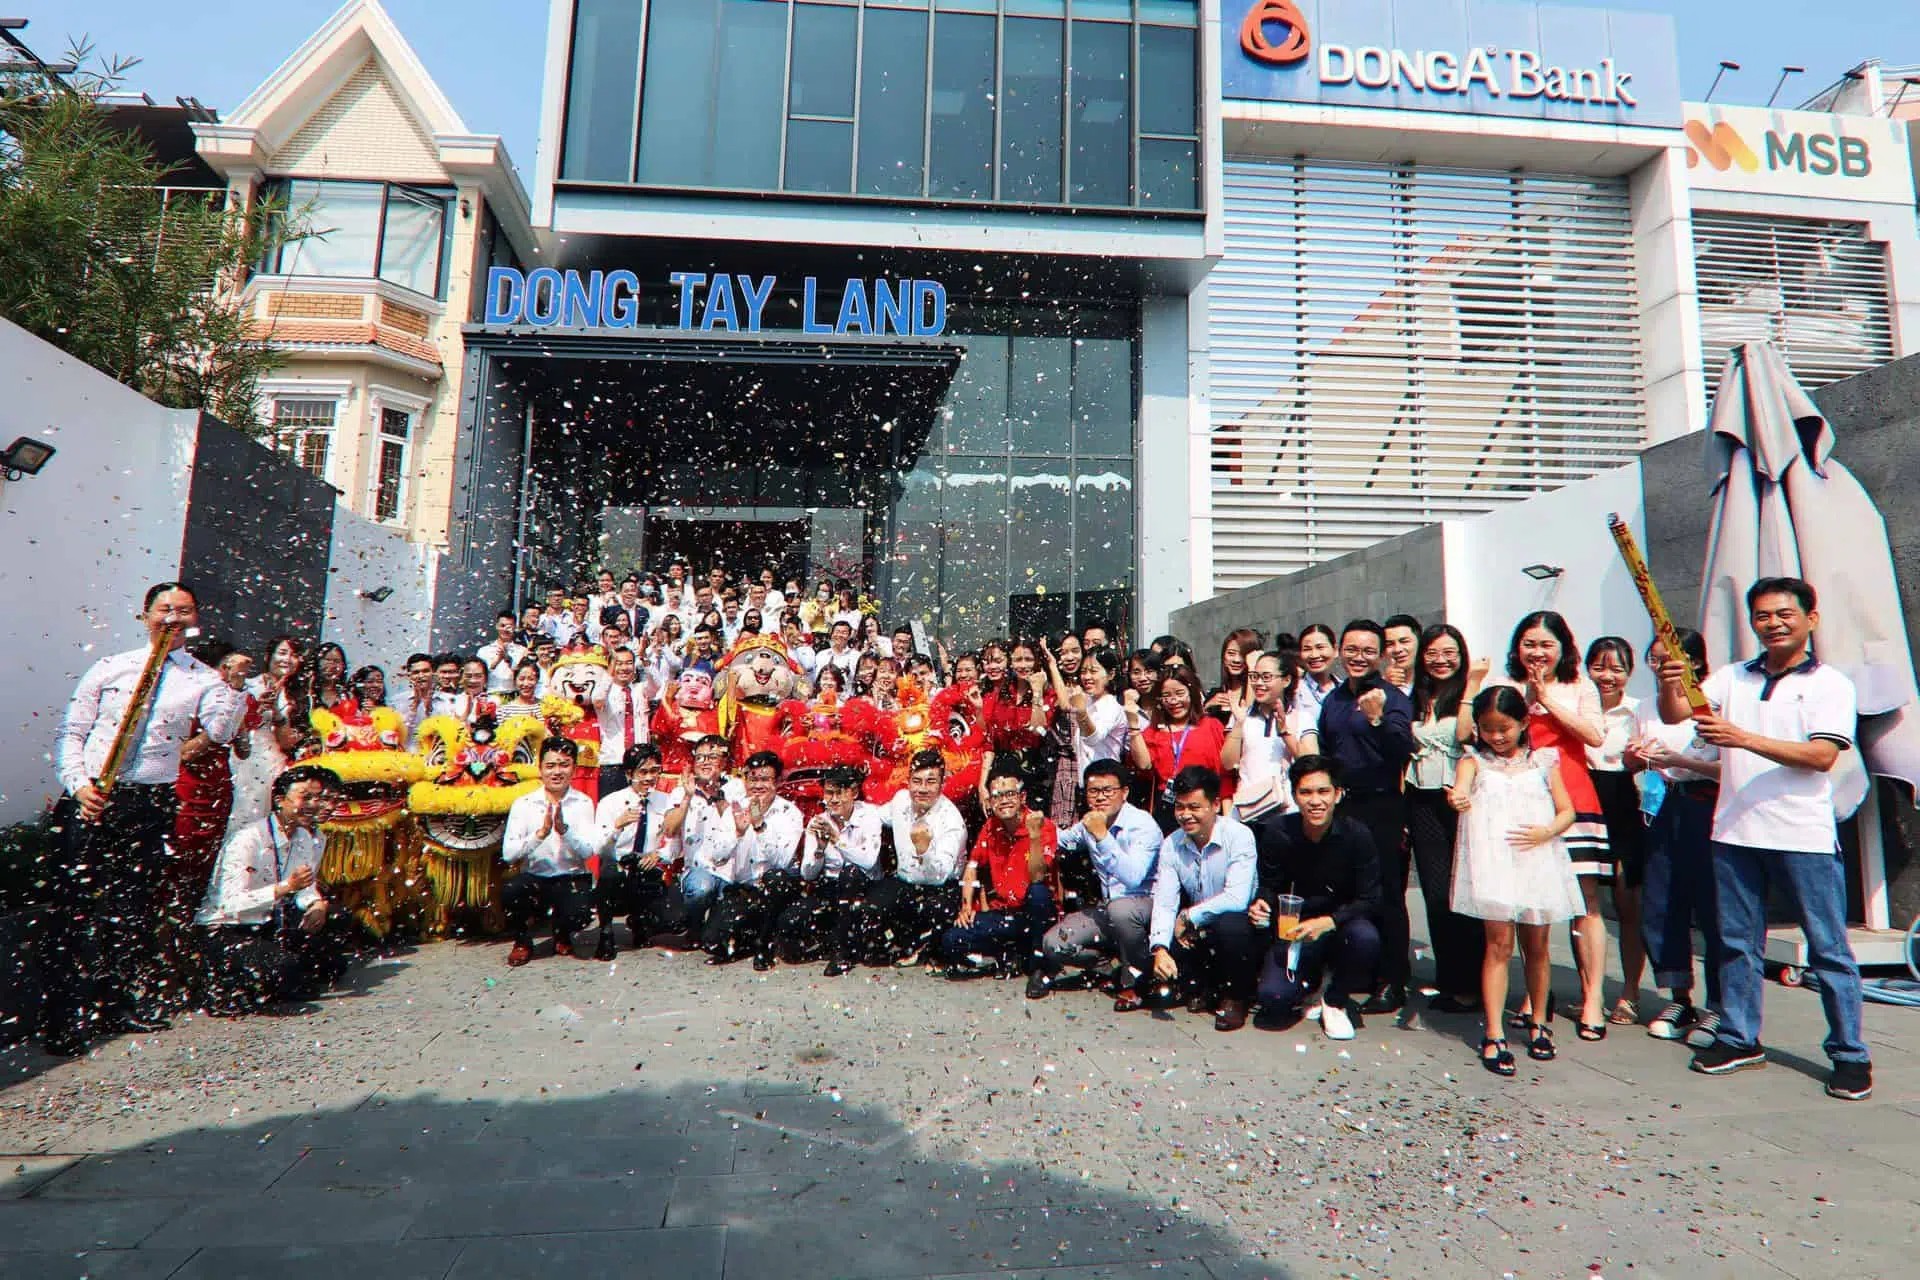
Nợ thuế quá hạn hàng chục tỷ đồng tiếp tục kéo dài bức tranh tài chính kém khả quan. Căn cứ theo khoản 1 Điều 29 Nghị định 126/2020 về việc công khai thông tin người nộp thuế nợ tiền thuế quá 90 ngày, theo thông báo ngày 07/09/2026 của Thuế cơ sở 2 thuộc Cục Thuế TP.HCM về danh sách 2.164 người nộp thuế còn nợ thuế tính đến tháng 07/2026 với tổng số tiền hơn 2.051 tỷ đồng, Đông Tây Land chính thức bị công khai nợ thuế với tổng số tiền lên tới 28,8 tỷ đồng.
Lịch sử quản lý thuế cũng ghi nhận vết xước đáng ngại khi trước đó vào ngày 19/05/2025, Đội Thuế TP. Thủ Đức đã ban hành quyết định thi hành quyết định hành chính về quản lý thuế căn cứ Điều 124 và Điều 125 Luật Quản lý thuế năm 2019. Biện pháp áp dụng là phong tỏa tài khoản và trích tiền từ tài khoản ngân hàng của Đông Tây Land với số tiền cưỡng chế lên tới 15,46 tỷ đồng trong thời gian từ ngày 19/05/2025 đến ngày 17/06/2025. Mặc dù lãnh đạo doanh nghiệp sau đó cho biết đã thực hiện đầy đủ nghĩa vụ thuế, việc liên tục bị cưỡng chế tài khoản và tái diễn chây ỳ nợ thuế 28,8 tỷ đồng sát ngày chào sàn là hồi chuông cảnh báo lớn về sức khỏe dòng tiền ngắn hạn.
Dòng tiền băm nhỏ qua các hợp đồng ủy thác và bên liên quan
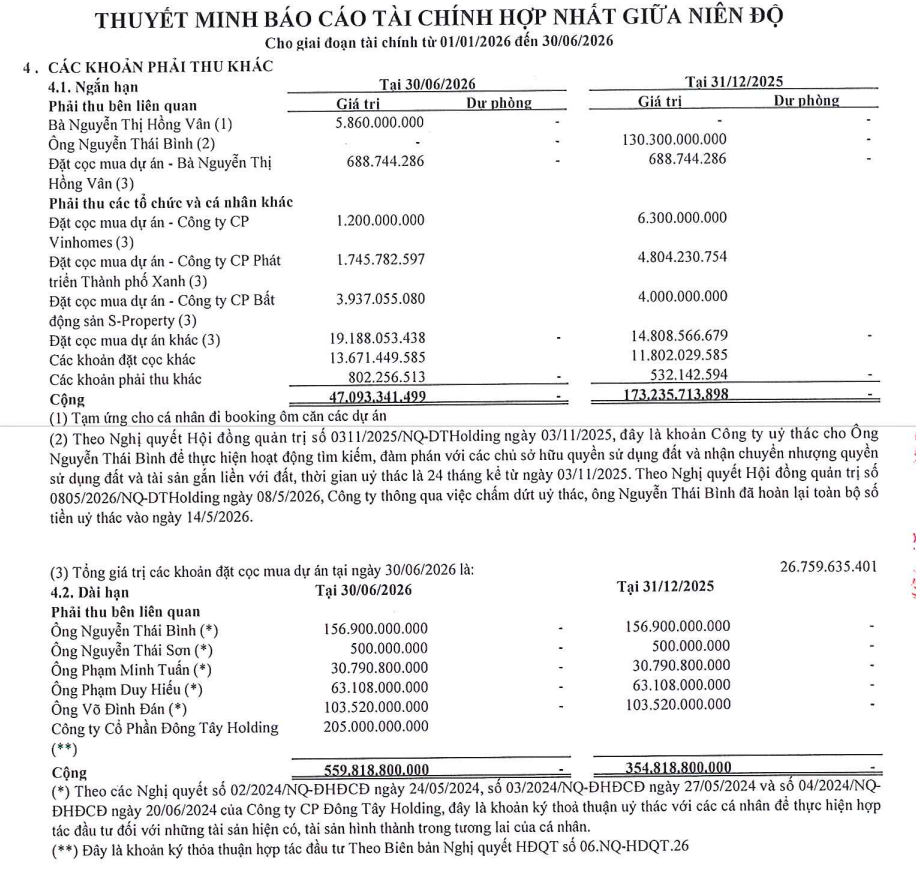
Báo cáo tài chính soát xét giữa niên độ năm 2026 của Đông Tây Land ghi nhận nhiều con số và giao dịch phức tạp liên quan đến các bên liên quan và cá nhân lãnh đạo. Tính đến ngày 30/06/2026, tổng tài sản của Đông Tây Land đạt gần 1.397 tỷ đồng so với mức hơn 1.300 tỷ đồng trên báo cáo riêng, nhưng tổng các khoản phải thu lên tới 694,4 tỷ đồng, chiếm tương đương một nửa tổng tài sản. Riêng khoản phải thu dài hạn khác đạt 559,8 tỷ đồng, tăng khoảng 58% so với đầu năm 2026.
Trong khoản phải thu dài hạn khác, có tới 354,8 tỷ đồng, tương đương 25,7% tổng tài sản, là các khoản tạm ứng và ủy thác đầu tư dài hạn đối với 5 cá nhân. Số dư này gần như không thay đổi từ cuối năm 2024 đến cuối tháng 06/2026, không ghi nhận lãi và chưa trích lập dự phòng. Cụ thể, ông Nguyễn Thái Bình giữ số dư lớn nhất với 156,9 tỷ đồng, ông Võ Đình Đán nắm 103,5 tỷ đồng, ông Phạm Duy Hiếu là Thành viên Hội đồng quản trị nắm 63,1 tỷ đồng, ông Phạm Minh Tuấn thuộc Ban Kiểm soát nắm 30,8 tỷ đồng và ông Nguyễn Thái Sơn là em ruột ông Bình nắm 0,5 tỷ đồng.
Trước đó, các nghị quyết năm 2024 từng ghi nhận khoản ủy thác 17,1 tỷ đồng với bà Phạm Thị Hoàng là mẹ ông Bình. Theo các nghị quyết của Đông Tây Holding, các khoản ủy thác trên phục vụ việc gom 12,88 ha đất cho 2 dự án Cần Đước và Mỹ Lộc tại Tây Ninh với tổng giá trị ủy thác khoảng 352 tỷ đồng. Phần còn lại 205 tỷ đồng trong khoản phải thu dài hạn khác được ghi nhận đối với Công ty Cổ phần Đông Tây Holding trên báo cáo hợp nhất, trong khi báo cáo riêng lại ghi nhận khoản 205 tỷ đồng này đối với Công ty TNHH Đầu tư Thương mại Du lịch Kim Sa.
Dòng vốn giữa Đông Tây Land, Đông Tây Holding và Chủ tịch Nguyễn Thái Bình từng trải qua chuỗi giao dịch xoay vòng phức tạp. Ngày 15/10/2025, Đông Tây Land cho Đông Tây Holding vay tối đa 250 tỷ đồng với lãi suất 7,3% một năm, dư nợ cuối năm 2025 đạt 130,3 tỷ đồng. Ngày 03/11/2025, Đông Tây Holding ủy thác tiền cho ông Nguyễn Thái Bình để tìm kiếm và nhận chuyển nhượng đất. do khoản vay nội bộ bị loại trừ khi lập báo cáo hợp nhất, cuối năm 2025 báo cáo hợp nhất ghi nhận 130,3 tỷ đồng phải thu đối với ông Bình.
Trong 6 tháng đầu năm 2026, Đông Tây Holding chuyển thêm 79,8 tỷ đồng, sau đó hai bên ký biên bản thanh lý ngày 08/05/2026 với tổng số tiền thu hồi 210,1 tỷ đồng. Ngày 14/05/2026, Đông Tây Holding thanh toán và cùng ngày ông Bình hoàn lại toàn bộ tiền ủy thác. Ngay sau khi tất toán, Đông Tây Land ký thỏa thuận hợp tác đầu tư mới trị giá 205 tỷ đồng với Đông Tây Holding và chuyển số tiền này vào mục phải thu dài hạn khác.
Biến động dòng tiền tạm ứng ngắn hạn cũng ghi nhận những con số giật mình. Năm 2025, bà Nguyễn Thị Hồng Vân là chị ruột ông Bình phát sinh tạm ứng 308,1 tỷ đồng và hoàn ứng 361,2 tỷ đồng, ông Bình hoàn ứng 69 tỷ đồng, cùng nhiều cá nhân khác hoàn ứng hàng chục tỷ đồng như ông Trần Văn Hiệp 44 tỷ đồng, ông Đoàn Bảo Luân 36 tỷ đồng, ông Nguyễn Thái Sơn 29,5 tỷ đồng, ông Nguyễn Hoàng Bảo 28,5 tỷ đồng và ông Nghiêm Vũ Hải 20,5 tỷ đồng.
Khoản phải thu ngắn hạn khác nhờ đó thu hẹp từ 302,1 tỷ đồng cuối năm 2024 xuống 173,2 tỷ đồng cuối năm 2025 và còn 47,1 tỷ đồng vào ngày 30/06/2026. Bên cạnh đó, giao dịch với Công ty Cổ phần VN Realty tiền thân là Tập đoàn Đông Tây cũng ghi nhận quy mô lớn khi năm 2025 Đông Tây Land mua 178,4 tỷ đồng dịch vụ từ VN Realty, chiếm 56% giá vốn dịch vụ môi giới, và mua tiếp 50,2 tỷ đồng dịch vụ trong 6 tháng đầu năm 2026.
Rủi ro từ các công ty con thua lỗ
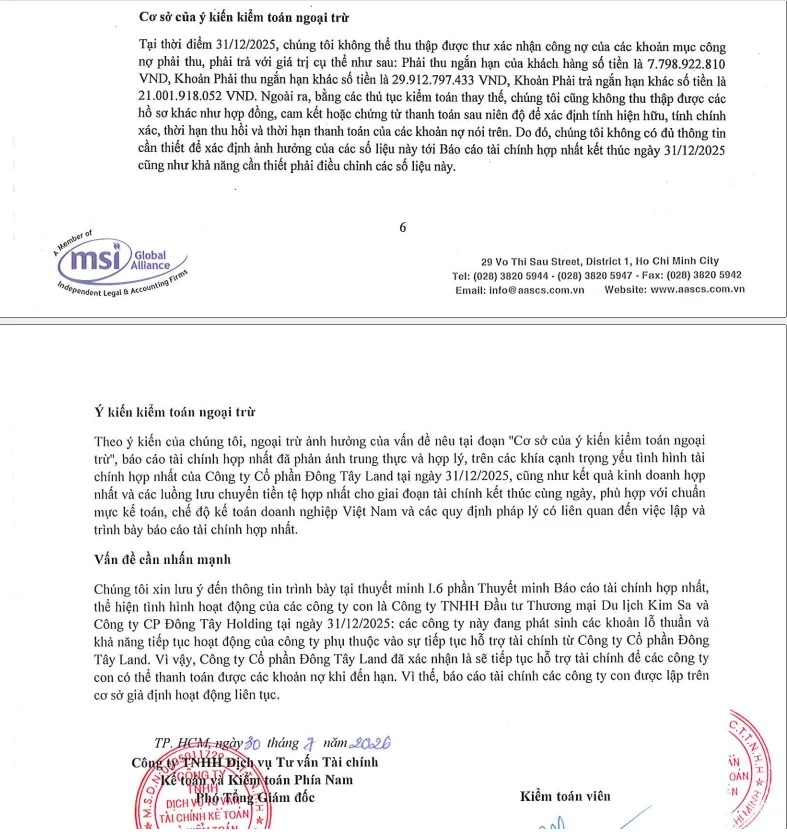
Căn cứ Chuẩn mực Kiểm toán Việt Nam số 705, đơn vị kiểm toán độc lập đã đưa ra ý kiến ngoại trừ đối với báo cáo tài chính của Đông Tây Land. Trên báo cáo tài chính bán niên 2026, kiểm toán viên nhấn mạnh không thể thu thập đầy đủ bằng chứng kiểm toán thích hợp bao gồm thư xác nhận số dư, hồ sơ pháp lý tài sản đảm bảo và phương án hoàn trả để đánh giá tính thu hồi cũng như khả năng tổn thất vốn của các khoản ủy thác, hợp tác đầu tư hơn 550 tỷ đồng. Tương tự, báo cáo tài chính năm 2025 cũng nhận ý kiến ngoại trừ do kiểm toán không thu thập được thư xác nhận công nợ đối với 7,8 tỷ đồng phải thu ngắn hạn khách hàng, 29,9 tỷ đồng phải thu ngắn hạn khác và 21 tỷ đồng phải trả ngắn hạn khác.
Tình hình sức khỏe tài chính của hai công ty con do Đông Tây Land nắm quyền chi phối cũng nằm trong diện cảnh báo đỏ. Công ty TNHH Đầu tư Thương mại Du lịch Kim Sa đơn vị sở hữu resort Le Palmier Hồ Tràm do Đông Tây Land góp 147 tỷ đồng tương ứng 98% vốn đã lỗ thuần 11 tỷ đồng trong năm 2025, đưa lỗ lũy kế lên gần 48 tỷ đồng và nợ ngắn hạn vượt tài sản ngắn hạn 44,6 tỷ đồng.
Công ty Cổ phần Đông Tây Holding do Đông Tây Land góp 351 tỷ đồng tương ứng 98,87% vốn cũng ghi nhận lỗ thuần gần 0,63 tỷ đồng và lỗ lũy kế hơn 0,72 tỷ đồng. Trong phần vấn đề cần nhấn mạnh, kiểm toán lưu ý khả năng hoạt động liên tục của hai công ty con này phụ thuộc hoàn toàn vào sự hỗ trợ tài chính từ công ty mẹ. Dự phòng tổn thất đầu tư vào công ty con trên báo cáo riêng của Đông Tây Land theo đó đã tăng từ 36,3 tỷ đồng lên 47,7 tỷ đồng trong năm 2025 và tiếp tục vọt lên 58,6 tỷ đồng tính đến ngày 30/06/2026.
Chất lượng hoạt động phân phối thực tế của hệ sinh thái Đông Tây Land từng vướng phải nhiều phản ánh về vi phạm quy định kinh doanh bất động sản. Các đơn vị thành viên như Đông Tây Property từng đối mặt với phản ánh từ người mua nhà về việc nhận cọc và huy động vốn sớm khi dự án chưa đủ điều kiện pháp lý. Điển hình tại dự án Homyland Riverside ở Thành phố Thủ Đức, căn cứ theo Điều 55 Luật Kinh doanh Bất động sản năm 2014, dự án hình thành trong tương lai chỉ được phép đưa vào kinh doanh khi có đầy đủ giấy tờ quyền sử dụng đất, hồ sơ dự án, thiết kế bản vẽ thi công và văn bản thông báo đủ điều kiện bán của Sở Xây dựng.
Tuy nhiên, đơn vị môi giới này bị phản ánh đã lách luật bằng cách ký kết các phiếu đăng ký nguyện vọng hay thỏa thuận dịch vụ tư vấn để thu tiền cọc giữ chỗ của khách hàng trước thời điểm dự án hoàn tất nghĩa vụ tài chính và điều kiện mở bán, đẩy toàn bộ rủi ro pháp lý và nguy cơ chôn vốn về phía người tiêu dùng.
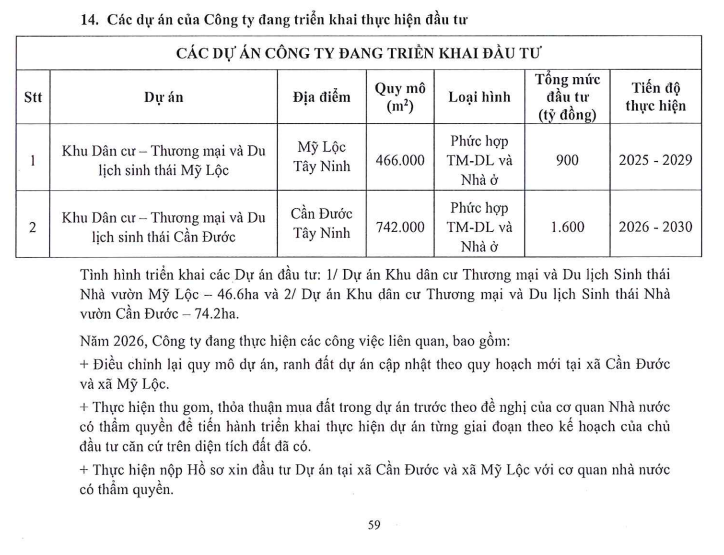
Song song đó, kế hoạch tự phát triển dự án của Đông Tây Land thông qua Đông Tây Holding vẫn ở bước khởi đầu. Doanh nghiệp dự kiến đầu tư 2 dự án tại Tây Ninh với tổng quy mô 120,8 ha, tổng mức đầu tư dự kiến 2.500 tỷ đồng, bao gồm Khu dân cư - Thương mại và Du lịch sinh thái Mỹ Lộc quy mô 46,6 ha với vốn đầu tư 900 tỷ đồng triển khai giai đoạn 2025 – 2029, và Khu dân cư - Thương mại và Du lịch sinh thái Cần Đước quy mô 74,2 ha với vốn đầu tư 1.600 tỷ đồng triển khai giai đoạn 2026 – 2030. Tuy nhiên, diện tích 12,88 ha đất gom qua hình thức ủy thác cho các cá nhân mới chỉ phản ánh một phần nhỏ diện tích dự án. Đến nay, cả hai dự án vẫn trong giai đoạn xin điều chỉnh quy mô ranh đất theo quy hoạch mới, thu gom đất và nộp hồ sơ xin đầu tư, chưa hoàn tất thủ tục đầu tư hay bước sang giai đoạn xây dựng.
Gánh nặng dồn vào nửa cuối năm 2026
Nhìn lại năm 2025, kết quả kinh doanh của Đông Tây Land ghi nhận sự tăng trưởng mạnh với doanh thu thuần hợp nhất đạt 558,8 tỷ đồng, tăng 43% so với năm 2024. Lợi nhuận sau thuế đạt hơn 33 tỷ đồng, gấp khoảng 12 lần năm 2024. Dòng tiền thuần từ hoạt động kinh doanh dương 198,69 tỷ đồng so với mức âm 1,6 tỷ đồng năm 2024, tiền và các khoản tương đương tiền cuối năm 2025 vọt lên 250,89 tỷ đồng.
Sang năm 2026, Đông Tây Land đặt mục tiêu kinh doanh đầy tham vọng với doanh thu thuần 860 tỷ đồng, tăng 54% so với năm 2025. Lợi nhuận sau thuế dự kiến đạt 151,6 tỷ đồng, cao gấp hơn 4,5 lần năm trước. Biên lợi nhuận sau thuế dự kiến tăng từ 6% lên gần 18%, tỷ suất lợi nhuận trên vốn chủ sở hữu ROE đặt mục tiêu tăng từ 4% lên 18%, và công ty tiếp tục không chia cổ tức.
Tuy nhiên, kết quả 6 tháng đầu năm 2026 cho thấy doanh nghiệp đang hụt hơi so với kế hoạch khi doanh thu thuần 6 tháng chỉ đạt 259,4 tỷ đồng, tương ứng 30% kế hoạch, và lợi nhuận sau thuế 6 tháng đạt 17,1 tỷ đồng, mới hoàn thành 11% mục tiêu. Như vậy, trong 6 tháng cuối năm 2026, Đông Tây Land phải gánh mục tiêu tạo ra 600,6 tỷ đồng doanh thu và 134,5 tỷ đồng lợi nhuận sau thuế, tương ứng 89% mục tiêu lợi nhuận cả năm. Doanh nghiệp lý giải kết quả nửa đầu năm thấp do đặc thù ngành bất động sản hạch toán dồn vào cuối năm.
Đông Tây Land đưa 29 dự án vào danh mục phân phối năm 2026 và đặt kỳ vọng vào 3 nhóm dự án trọng điểm để mang về 600 tỷ đồng doanh thu, gồm nhóm Vinhomes Green Paradise, Vinhomes Hải Vân Bay, Vinhomes Pearl Bay dự kiến đóng góp 240 tỷ đồng; nhóm Blanca City, Charmora City dự kiến mang về 180 tỷ đồng; và nhóm Eco Retreat, The Privé, The Global City, La Pura, Maia Resort Hồ Tràm dự kiến đóng góp thêm 180 tỷ đồng.
Cổ phiếu DTR khi bước chân lên sàn UPCoM mang đầy đủ hai mặt đối lập của một doanh nghiệp dịch vụ đòn bẩy cao. Ở chiều hướng tích cực, Đông Tây Land sở hữu lợi thế thương quyền không thể phủ nhận từ vị thế đại lý F1 với nguồn hàng dào dạt từ các chủ đầu tư lớn, sẵn sàng hưởng lợi khi thanh khoản thị trường bất động sản phục hồi.
Tuy nhiên, cái giá phải trả cho sự thiếu minh bạch tài chính là rất đắt. Án phạt vi phạm hành chính về thuế, quyết định cưỡng chế tài khoản, dư nợ thuế kéo dài 28,8 tỷ đồng, cùng bản báo cáo tài chính bị kiểm toán hoài nghi về khả năng thu hồi hơn 550 tỷ đồng tiền ủy thác nội bộ đang tạo thành bức tường rào cản tâm lý rất lớn.
Dưới góc nhìn của các chuyên gia tài chính và nhà đầu tư dài hạn, khi doanh nghiệp chưa thể giải quyết dứt điểm các khoản nợ thuế, chưa minh bạch hóa dòng tiền ủy thác và chưa xóa bỏ được ý kiến ngoại trừ của kiểm toán, cổ phiếu DTR vẫn chứa đựng mức độ rủi ro rất cao cho dòng vốn đầu tư.
