



Doanh nghiệp kinh doanh bất động sản chiếm tỷ trọng áp đảo
Theo công bố mới nhất từ ngành thuế TP.HCM về danh sách người nộp thuế còn nợ tiền thuế và các khoản thu khác thuộc ngân sách nhà nước tính đến tháng 7/2026, toàn thành phố có 2.893 đơn vị nợ thuế với tổng số tiền lên tới 11.257 tỷ đồng. Trong danh sách này, các doanh nghiệp kinh doanh bất động sản chiếm tỷ trọng áp đảo về quy mô nghĩa vụ tài chính chưa hoàn thành.
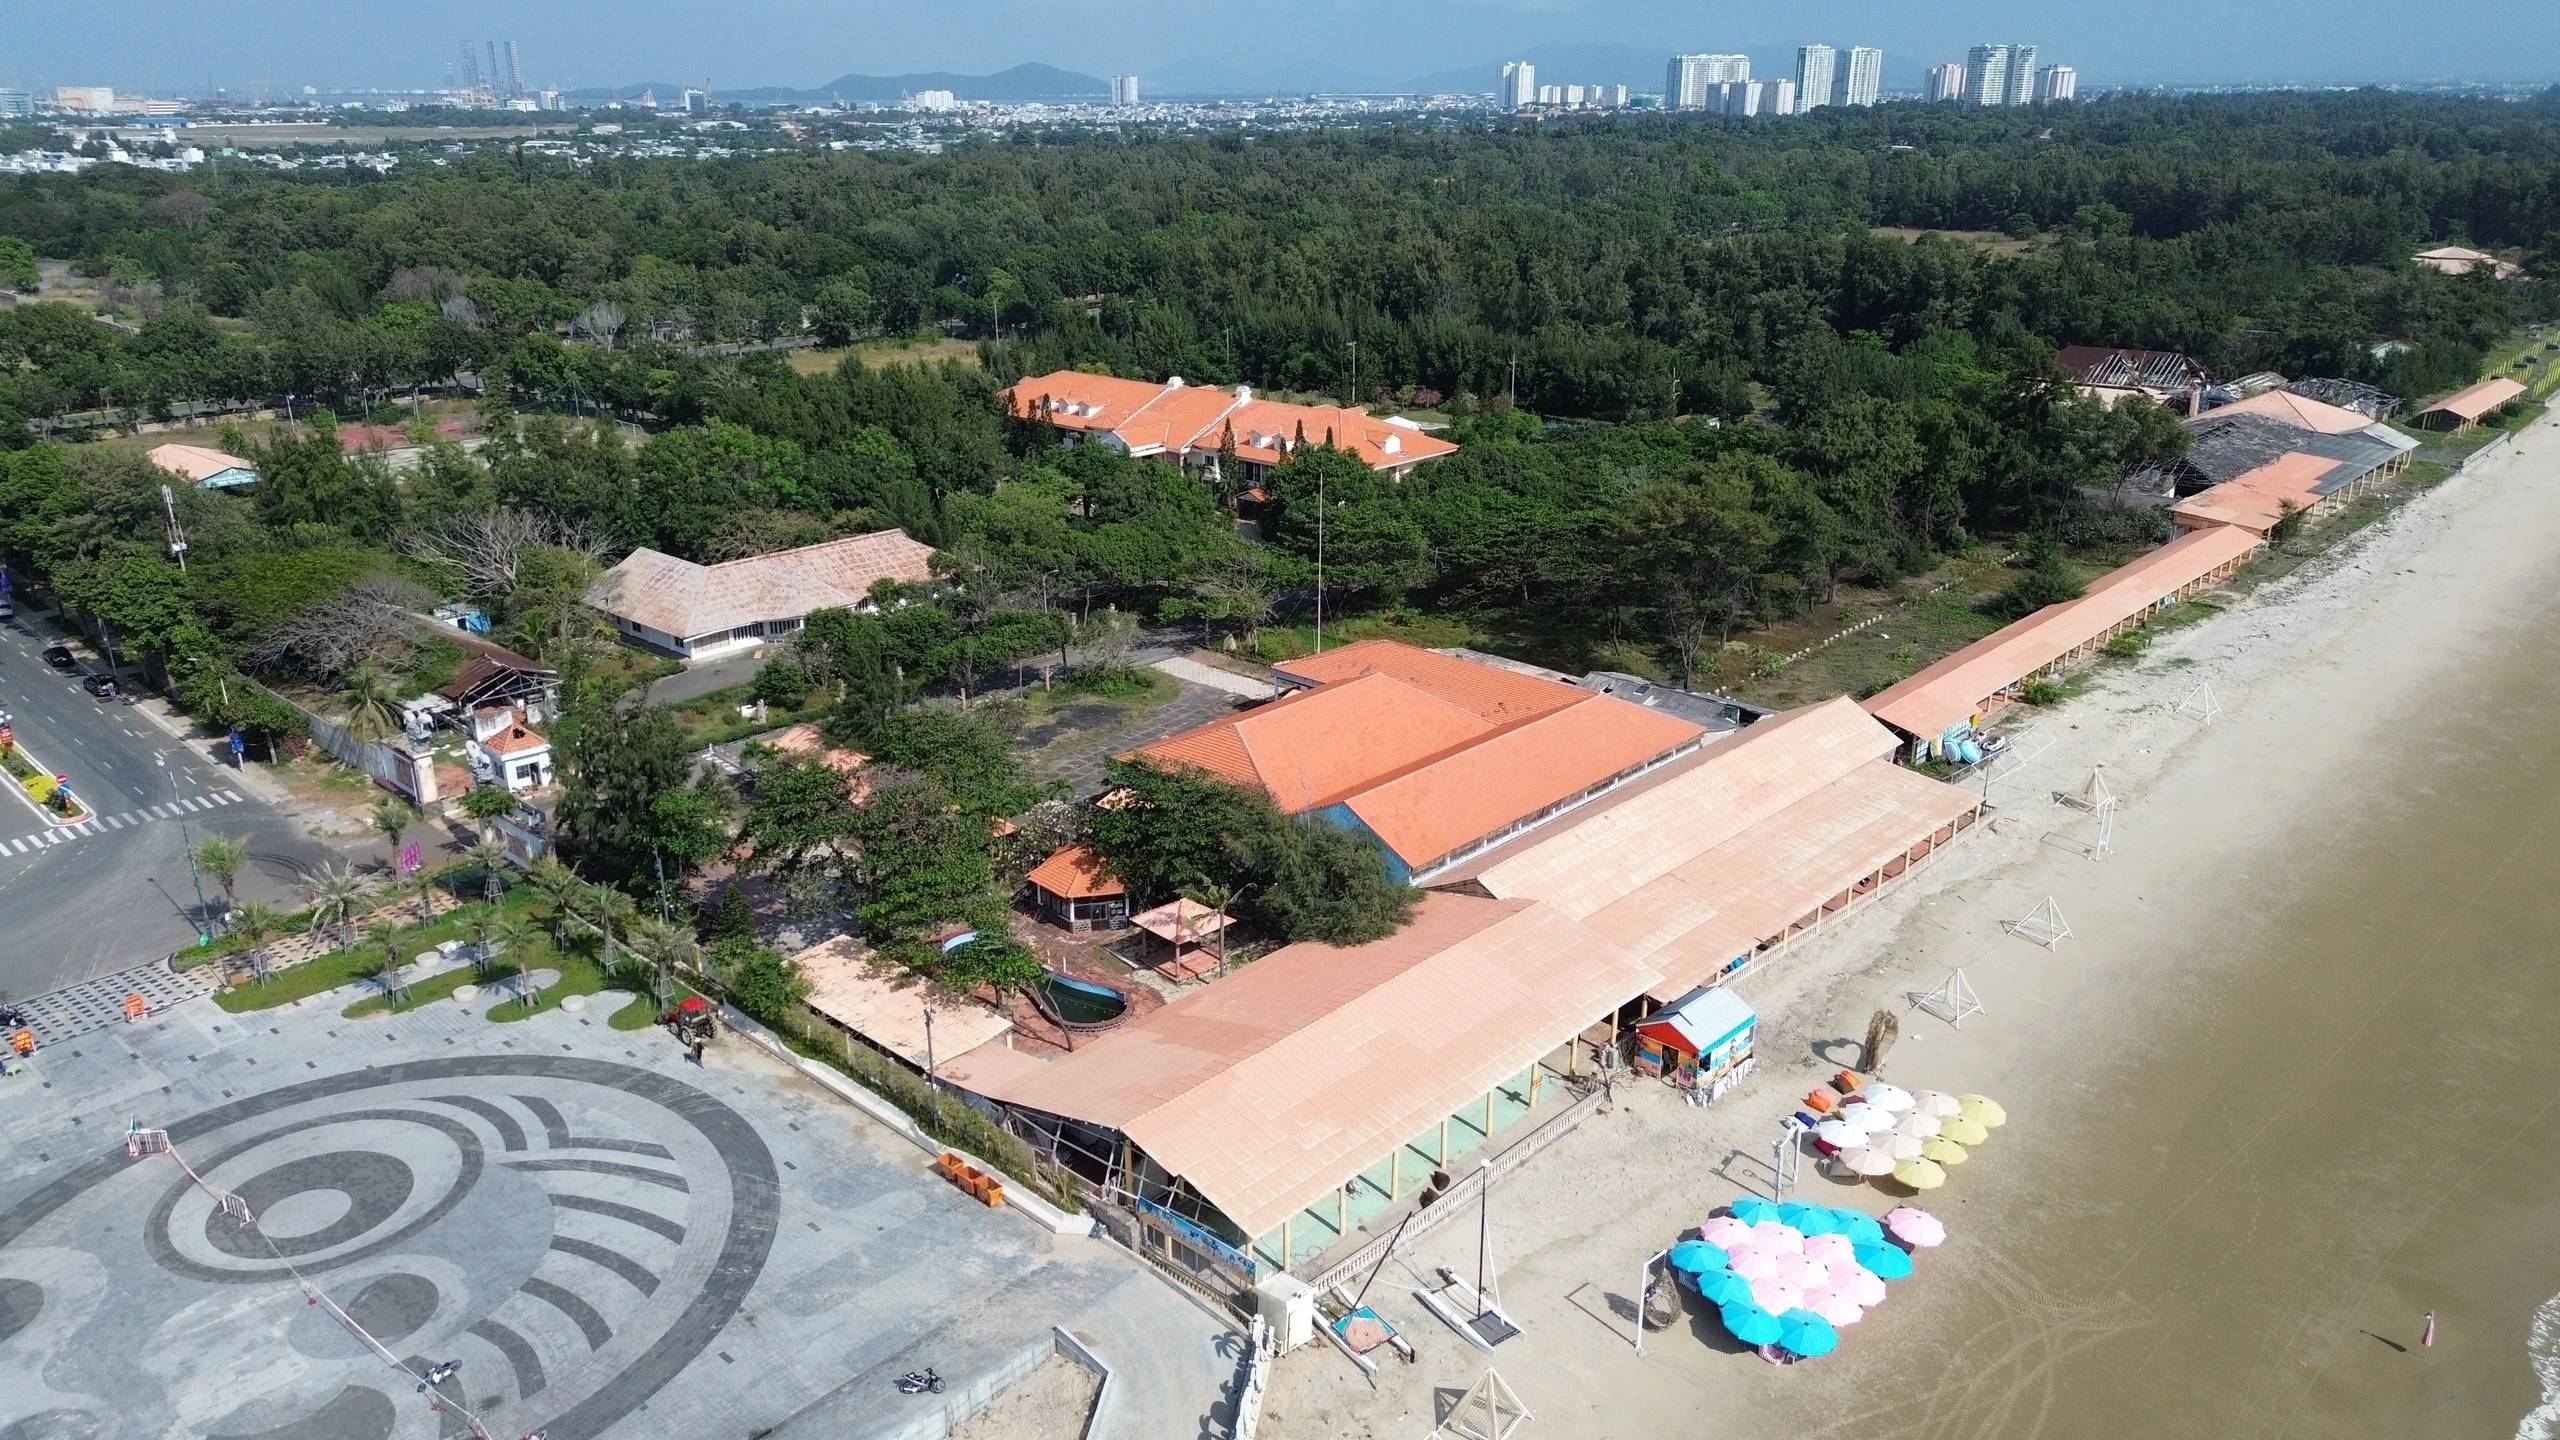
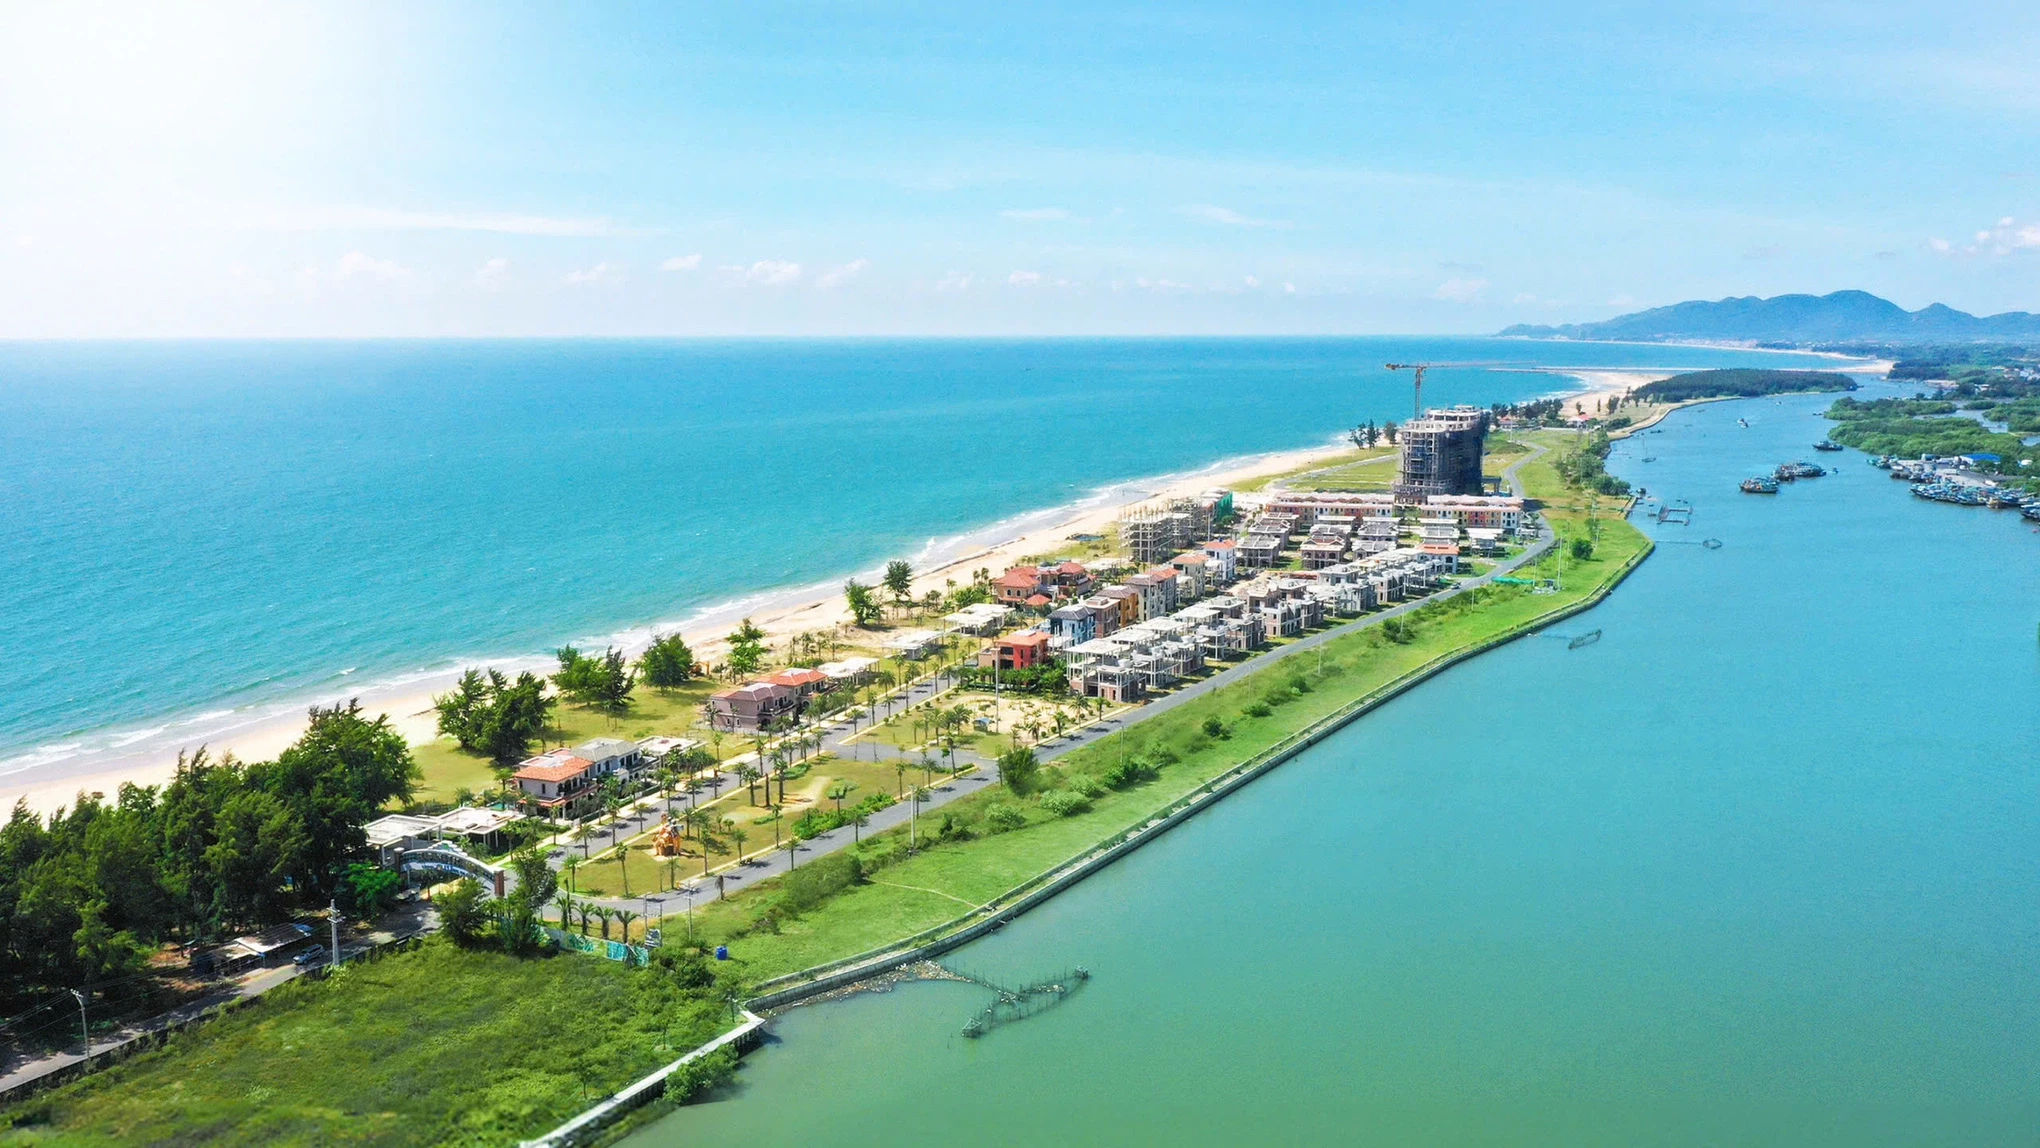
Dẫn đầu danh sách nợ thuế toàn thành phố là Công ty Liên doanh Vũng Tàu Paradise với số tiền nợ kỷ lục lên tới 2.215 tỷ đồng, chủ yếu xuất phát từ tiền thuê đất kéo dài nhiều năm tại dự án du lịch quy mô lớn ở Bà Rịa - Vũng Tàu. Tiếp theo là Công ty Cổ phần Phát triển và Kinh doanh Nhà (HDTC) nợ 522 tỷ đồng. Công ty TNHH The Forest City, chủ đầu tư một phân khu thuộc đại dự án NovaWorld Ho Tram thuộc hệ sinh thái Tập đoàn Novaland, cũng ghi nhận số tiền nợ thuế 209 tỷ đồng.
Tình trạng nợ thuế không chỉ tập trung ở cấp thành phố mà còn lan rộng tại các đơn vị thuế cơ sở. Tại Chi cục Thuế cơ sở 3, danh sách 4.414 người nộp thuế còn nợ tổng cộng hơn 1.751 tỷ đồng chứng kiến sự hiện diện dày đặc của nhóm doanh nghiệp thuộc Tập đoàn Hưng Thịnh. Đứng đầu danh sách tại đây là Công ty Cổ phần Hưng Thịnh Land với số tiền nợ hơn 609 tỷ đồng. Hai thành viên khác cùng hệ sinh thái là Công ty Cổ phần Property X nợ 230,7 tỷ đồng và Công ty Cổ phần Tập đoàn Hưng Thịnh nợ 72,4 tỷ đồng. Như vậy, chỉ riêng 3 doanh nghiệp thuộc nhóm Hưng Thịnh đã gánh tổng số tiền nợ thuế vượt mức 910 tỷ đồng.
Tại Chi cục Thuế cơ sở 12, tổng số tiền nợ thuế ghi nhận 1.554 tỷ đồng từ 14.627 đối tượng. Công ty TNHH MTV Đầu tư phát triển Gia Cư (thành viên Pi Group, chủ đầu tư dự án Picity High Park) giữ vị trí dẫn đầu với khoản nợ 353,9 tỷ đồng, theo sau là Công ty Cổ phần Đầu tư Kinh doanh Nhà Hoàng Hải nợ 141,3 tỷ đồng. Trong khi đó, tại Chi cục Thuế cơ sở 14, Công ty TNHH Địa ốc Đất Lành đứng đầu khối bất động sản với dư nợ thuế 103,3 tỷ đồng trên tổng số 1.428 tỷ đồng nợ thuế của toàn đơn vị.
Gánh nặng tài chính dẫn đến làn sóng nợ thuế
Báo cáo tài chính của các doanh nghiệp cho thấy mối tương quan rõ rệt giữa kết quả kinh doanh suy giảm và nợ thuế tăng cao. Điển hình như Hưng Thịnh Land, trong 6 tháng đầu năm 2026, công ty ghi nhận khoản lỗ sau thuế hơn 94 tỷ đồng (so với mức lãi gần 15 tỷ đồng cùng kỳ năm trước), đẩy lỗ lũy kế lên gần 170 tỷ đồng. Tổng nợ phải trả của doanh nghiệp tại thời điểm cuối tháng 6/2026 chạm mức 56.353 tỷ đồng, mặc dù dư nợ trái phiếu đã nỗ lực giảm từ 15.477 tỷ đồng xuống còn hơn 8.562 tỷ đồng.
Phân tích về nguyên nhân dẫn đến tình trạng này, các chuyên gia kinh tế cho rằng doanh nghiệp bất động sản đang gánh chịu "tác động kép" từ nội tại thị trường và quy định pháp lý.
Thứ nhất là áp lực thanh khoản suy kiệt. Doanh số bán hàng giảm mạnh trong thời gian dài khiến dòng tiền thu từ khách hàng bị đứt gãy. Doanh nghiệp không có nguồn thu mới nhưng vẫn phải gánh chi phí vận hành, chi phí lãi vay và đặc biệt là áp lực đáo hạn trái phiếu nợ gốc lẫn lãi. Khi nguồn tiền hạn hẹp, doanh nghiệp buộc phải ưu tiên dòng tiền để duy trì hoạt động tối thiểu hoặc xử lý các khoản nợ vay ngân hàng đến hạn để tránh bị nhảy nhóm nợ xấu, dẫn đến việc chậm trễ nghĩa vụ thuế.
Thứ hai là vướng mắc về pháp lý dự án kéo dài. Nhiều dự án bất động sản đã tiến hành bồi thường, giải phóng mặt bằng nhưng không thể triển khai kinh doanh do tắc nghẽn thủ tục đầu tư, phê duyệt quy hoạch 1/500 hoặc chưa tính được tiền sử dụng đất. Việc dự án "đóng băng" khiến dòng vốn bị giam hãm, trong khi tiền thuê đất và thuế sử dụng đất vẫn tiếp tục tích lũy hàng năm cùng với tiền chậm nộp.
Thứ ba là chi phí sử dụng đất tăng cao theo khung giá mới. Việc điều chỉnh giá đất tiệm cận giá thị trường cùng các khoản tiền sử dụng đất bổ sung khiến nghĩa vụ tài chính đối với đất đai tăng vọt, vượt xa tính toán ban đầu trong phương án kinh doanh của doanh nghiệp.
Theo nhận định từ các chuyên gia tài chính và bất động sản, việc nợ thuế kéo dài không đơn thuần là một khoản nợ hành chính mà đang trực tiếp đe dọa đến sự tồn vong của doanh nghiệp.
Chuyên gia kinh tế đánh giá rằng, theo Luật Quản lý thuế, khi doanh nghiệp nợ thuế quá hạn, cơ quan thuế sẽ áp dụng các biện pháp cưỡng chế từ trích tiền tài khoản, phong tỏa tài khoản, ngừng sử dụng hóa đơn cho đến kê biên tài sản và tạm hoãn xuất cảnh đối với người đại diện theo pháp luật. Việc bị cưỡng chế hóa đơn hay phong tỏa tài khoản sẽ khiến mọi hoạt động giao dịch kinh doanh, bán hàng của doanh nghiệp lập tức ngưng trệ, làm trầm trọng hơn tình trạng mất thanh khoản.
Hơn nữa, nợ thuế tạo ra rào cản pháp lý lớn trong việc tháo gỡ dự án. Doanh nghiệp nợ thuế sẽ không được cấp phép giao dịch nhà ở hình thành trong tương lai, không thể hoàn tất thủ tục cấp sổ hồng cho khách hàng, đồng thời bị chấm dứt hoặc từ chối tham gia các dự án đấu giá, đấu thầu đất đai mới. Điều này vô hình trung đóng sập các cửa khơi thông dòng tiền của doanh nghiệp.
Giải pháp nào cho doanh nghiệp để tháo gỡ bài toán nợ thuế?
Để tháo gỡ khó khăn cho các doanh nghiệp bất động sản và đảm bảo nguồn thu ngân sách nhà nước, các chuyên gia đề xuất hệ thống giải pháp đồng bộ từ cả góc độ doanh nghiệp lẫn chính sách quản lý.
Về phía doanh nghiệp, giải pháp cấp bách nhất là chủ động tái cấu trúc tài chính và danh mục đầu tư. Doanh nghiệp cần quyết liệt bán bớt tài sản, chuyển nhượng một phần hoặc toàn bộ dự án (M&A) cho các nhà đầu tư có năng lực tài chính để thu hồi dòng tiền, ưu tiên xử lý dứt điểm các khoản nợ thuế bám siết. Bên cạnh đó, doanh nghiệp cần chủ động làm việc với cơ quan thuế để lập kế hoạch nộp dần tiền thuế nợ, đề nghị khoanh nợ hoặc gia hạn nộp thuế đối với các khoản nợ phát sinh từ nguyên nhân khách quan do dự án vướng thủ tục pháp lý của cơ quan nhà nước.
Về phía cơ quan quản lý và chính sách, cần có cơ chế phân loại nợ thuế linh hoạt. Đối với các dự án đang gặp vướng mắc thủ tục thuộc trách nhiệm giải quyết của các sở ngành, chính quyền địa phương cần đẩy nhanh tiến độ tháo gỡ pháp lý, tính tiền sử dụng đất để dự án đủ điều kiện triển khai và thương mại hóa. Khi dự án được khơi thông, doanh nghiệp mới có nguồn thu để hoàn thành nghĩa vụ với ngân sách. Ngoài ra, việc xem xét giảm tiền chậm nộp hoặc cho phép khoanh nợ thuế trong thời gian dự án chờ xử lý vướng mắc pháp lý sẽ là "phao cứu sinh" quan trọng giúp doanh nghiệp phục hồi sản xuất kinh doanh thay vì đẩy họ vào con đường phá sản.
