


Thị trường bất động sản ghi nhận một trong những biến động đáng chú ý nhất khi Công ty Cổ phần Hưng Thịnh Land công bố bức tranh tài chính 6 tháng đầu năm 2026. Từ một thế lực từng có lợi nhuận chạm đỉnh ngất ngưởng hàng nghìn tỷ đồng, doanh nghiệp thuộc Tập đoàn Hưng Thịnh hiện phải đối mặt với khoản lỗ nặng, lỗ lũy kế phình to cùng lời cảnh báo ngặt nghèo từ đơn vị kiểm toán về "khả năng hoạt động liên tục". Bức tranh tài chính này phản ánh trọn vẹn những thách thức khốc liệt mà các tập đoàn bất động sản Việt Nam đang chật vật vượt qua.
Từ "hoàng kim" lợi nhuận nghìn tỷ đến cú trượt dài gánh lỗ
Nhìn lại quá khứ, Hưng Thịnh Land từng ghi dấu ấn đậm nét trên thị trường bất động sản phía Nam với vai trò nhà phát triển hàng loạt dự án quy mô lớn. Dưới sự dẫn dắt của Chủ tịch Nguyễn Đình Trung, công ty liên tục kiến tạo hàng chục ngàn sản phẩm nhà ở qua các dự án tên tuổi tại TP.HCM như Lavita Charm, Q7 Saigon Riverside, Saigon Mia, Moonlight Residences...
Giai đoạn 2018–2021 được xem là thời kỳ đỉnh cao rực rỡ của doanh nghiệp. Hưng Thịnh Land duy trì chuỗi 4 năm liên tiếp tăng trưởng bứt phá, đỉnh điểm là năm 2021 với lợi nhuận sau thuế đạt gần 1.700 tỷ đồng, biên lợi nhuận gộp vượt ngưỡng 50% – con số mơ ước của bất kỳ doanh nghiệp bất động sản nào. Trên đà thắng thế, tháng 7/2022, Hưng Thịnh Land chính thức nộp hồ sơ đăng ký niêm yết lên Sở Giao dịch Chứng khoán TP.HCM (HoSE) với kế hoạch chào sàn vào năm 2023.
Tuy nhiên, cơn sóng ngầm của thị trường đã nhanh chóng dập tắt tham vọng này. Kế hoạch niêm yết đến nay vẫn dở dang khi kết quả kinh doanh bắt đầu đảo chiều cay đắng.
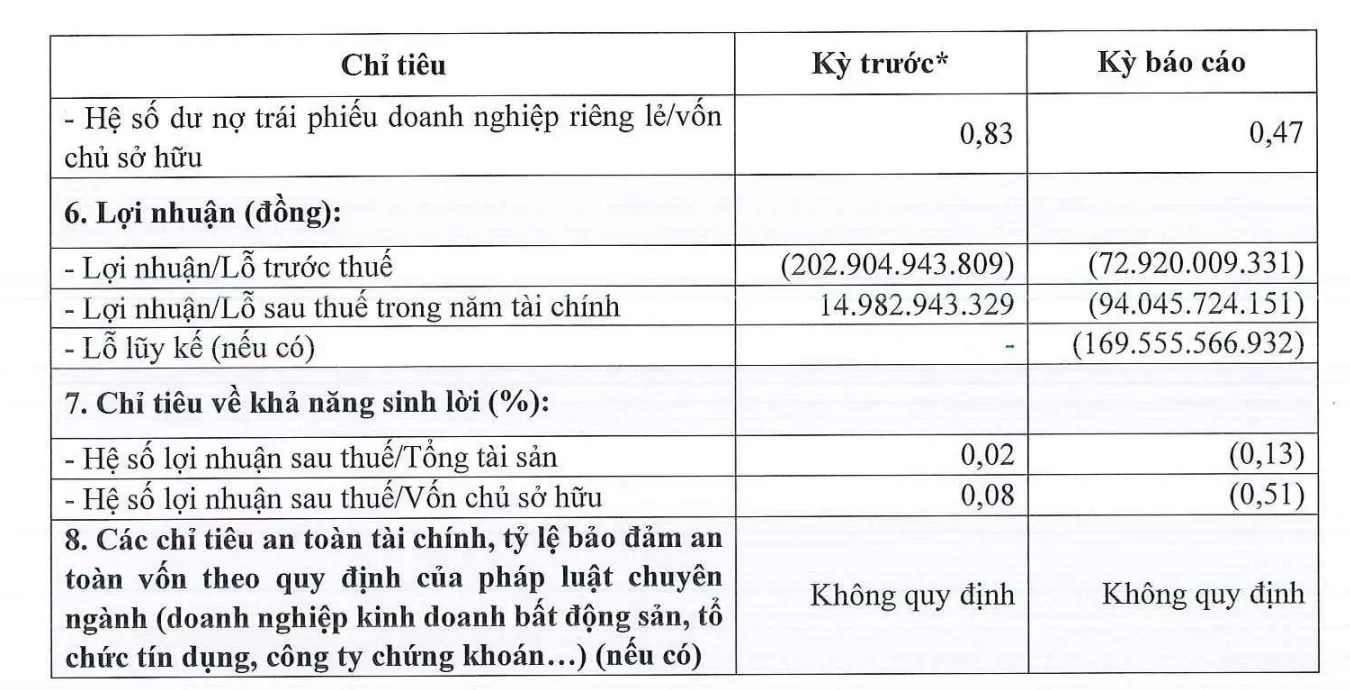
Theo báo cáo tài chính mới công bố, trong 6 tháng đầu năm 2026, Hưng Thịnh Land đã lỗ sau thuế hơn 94 tỷ đồng. Con số này tương phản gay gắt với mức lãi gần 15 tỷ đồng của cùng kỳ năm trước. Cú trượt dài trong nửa đầu năm đã kéo tổng khoản lỗ lũy kế của công ty tính đến cuối tháng 6/2026 lên mức gần 170 tỷ đồng.
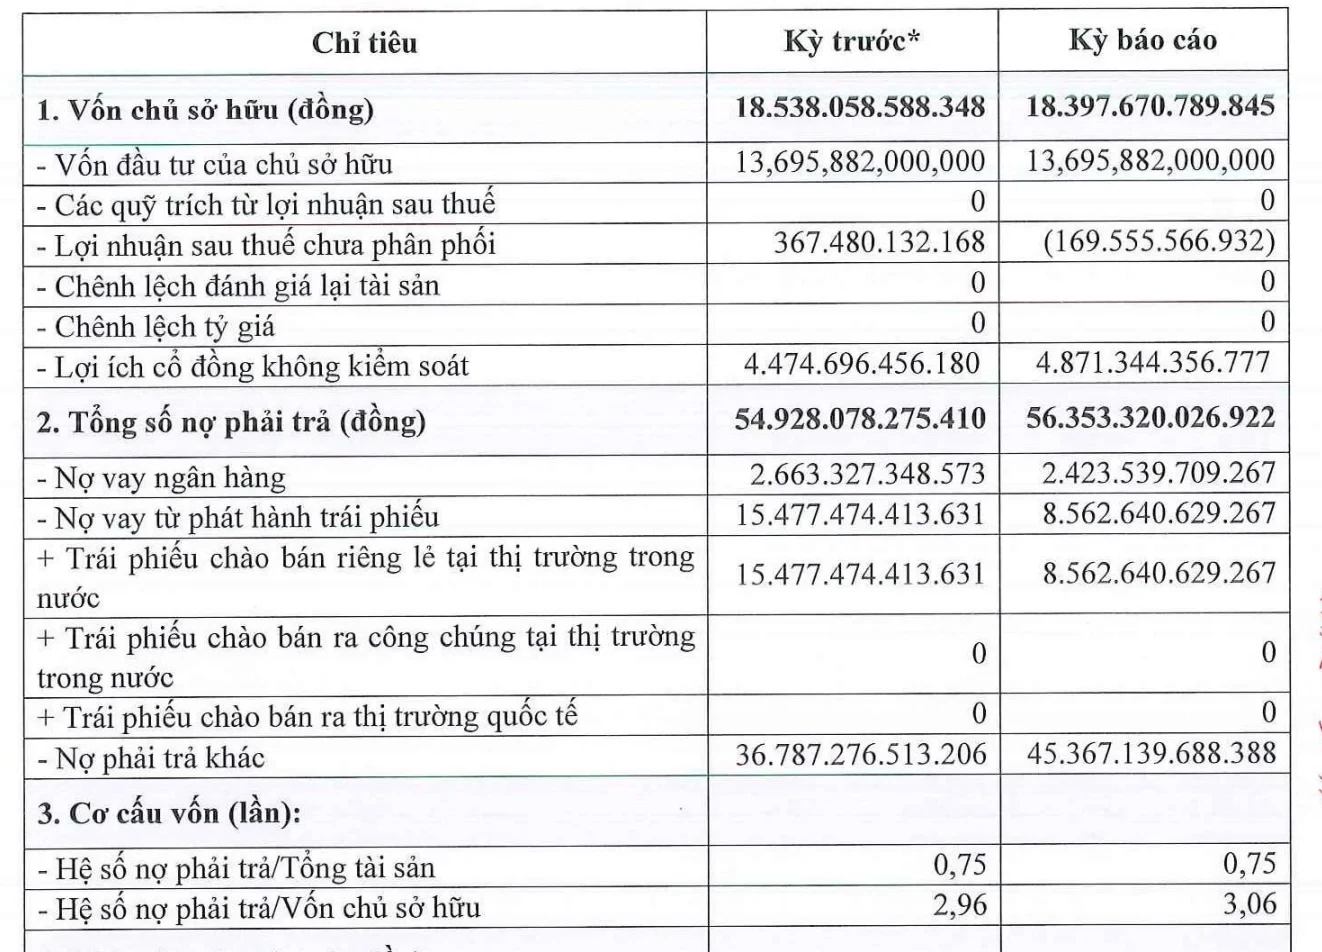
Bên cạnh sự sụt giảm về kết quả kinh doanh, quy mô tài sản và nguồn vốn của doanh nghiệp cũng xuất hiện những vết nứt đáng ngại. Tính đến cuối tháng 6/2026, vốn chủ sở hữu đạt hơn 18.398 tỷ đồng, giảm so với mức 18.538 tỷ đồng tại thời điểm cuối tháng 6/2025. Trong đó, vốn góp ban đầu giữ nguyên ở mức 13.696 tỷ đồng, phần sụt giảm hoàn toàn do lỗ lũy kế bào mòn.
Song song đó, tổng nợ phải trả tăng thêm 1.425 tỷ đồng chỉ sau một năm, chạm mốc 56.353 tỷ đồng. Đòn bẩy tài chính (Nợ phải trả trên vốn chủ sở hữu) tăng từ 2,96 lần lên 3,06 lần, trong khi hệ số Nợ phải trả trên tổng tài sản tiếp tục neo ở mức cao là 0,75 lần.
Nhìn vào bộ chỉ số này, đơn vị kiểm toán đã đưa ra ý kiến lưu ý đặc biệt. Đơn vị độc lập cho rằng tồn tại các yếu tố dẫn đến sự nghi ngờ đáng kể về khả năng hoạt động liên tục của Hưng Thịnh Land. Sự sống còn của doanh nghiệp giờ đây phụ thuộc hoàn toàn vào việc có thể tái cơ cấu thành công và tiếp tục thu xếp được các nguồn vốn chi trả cho nghĩa vụ đến hạn hay không.
Áp lực trái phiếu doanh nghiệp đến hạn phải trả
Nguyên nhân cốt lõi đẩy Hưng Thịnh Land vào thế yếu tài chính chính là áp lực từ các kênh huy động vốn, đặc biệt là trái phiếu doanh nghiệp.
Tính đến cuối tháng 6/2026, dư nợ trái phiếu của Hưng Thịnh Land ghi nhận ở mức 8.563 tỷ đồng. Mặc dù con số này đã giảm khoảng 45% so với mức đỉnh 15.477 tỷ đồng của cùng kỳ năm 2025, gánh nặng trả nợ vẫn rơi vào trạng thái quá tải so với dòng tiền thực tế của doanh nghiệp. Quy mô nợ vay ngân hàng cũng giảm từ hơn 2.663 tỷ đồng xuống khoảng 2.424 tỷ đồng. Tuy nhiên, khoản nợ phải trả khác lại tăng mạnh từ gần 36.787 tỷ đồng lên hơn 45.367 tỷ đồng, tức tăng thêm khoảng 8.580 tỷ đồng mà doanh nghiệp không thuyết minh chi tiết.
Trong 6 tháng đầu năm 2026, Hưng Thịnh Land đã cố gắng xoay xở chi khoảng 372,4 tỷ đồng để thanh toán nợ gốc trái phiếu. Tuy nhiên, phần lớn trong số đó chỉ như "muối bỏ bể" so với các nghĩa vụ đã quá hạn. Nhiều lô trái phiếu không thể thanh toán đúng cam kết do doanh nghiệp cạn kiệt thanh khoản.
Điển hình là hai lô trái phiếu quy mô lớn chịu ảnh hưởng nặng nề nhất: mã H79CH2123015 có giá trị phát hành ban đầu 800 tỷ đồng và mã H79CH2223001 có giá trị 984 tỷ đồng. Theo cam kết ban đầu, hai mã này lần lượt đến hạn đáo hạn vào ngày 19/03/2023 và 15/06/2023. Tuy nhiên, tính đến ngày 21/08/2026, đối với mã H79CH2123015, Hưng Thịnh Land mới trả được hơn 116 tỷ đồng, dư nợ gốc đọng lại lên tới 683,7 tỷ đồng. Còn ở mã H79CH2223001, số tiền đã trả dừng ở hơn 247 tỷ đồng, để lại dư nợ chưa hoàn tất là 736,9 tỷ đồng. Chỉ tính riêng 2 lô trái phiếu này, tổng số tiền chậm thanh toán tồn đọng tính đến ngày 21/08/2026 đã vượt mức 1.420 tỷ đồng.
Theo các chuyên gia kinh tế, Hưng Thịnh Land đang rơi vào thế "gọng kìm" bởi cả yếu tố vĩ mô lẫn vi mô. Tín dụng ngân hàng cho bất động sản bị siết chặt, trong khi sức mua trên thị trường giao dịch thực tế trầm lắng kéo dài. Các đợt mở bán dự án không đạt kỳ vọng khiến dòng tiền từ người mua nhà bị đứt gãy hoàn toàn, làm mất cân đối tài chính nghiêm trọng và triệt tiêu khả năng thu xếp tiền trả cho nhà đầu tư đúng hạn.
Để thoát hiểm, Hưng Thịnh Land buộc phải thực hiện các bước đi tái cơ cấu khẩn cấp. Ngày 21/08/2026, Công ty Chứng khoán Tân Việt (TVSI) – đại diện đại lý thanh toán – đã thông qua Nghị quyết Trái chủ cho 6 mã trái phiếu (HTLAND.2020.TV01, HTL-H2023-005, TL-H2023-006, HTL-H2023-007, HTL-H2023-008, TL-H2023-009) với tổng giá trị hơn 1.111 tỷ đồng. Các trái chủ chấp nhận miễn toàn bộ tiền lãi, phạt chậm trả và cho phép công ty chia nhỏ chi trả làm nhiều đợt.
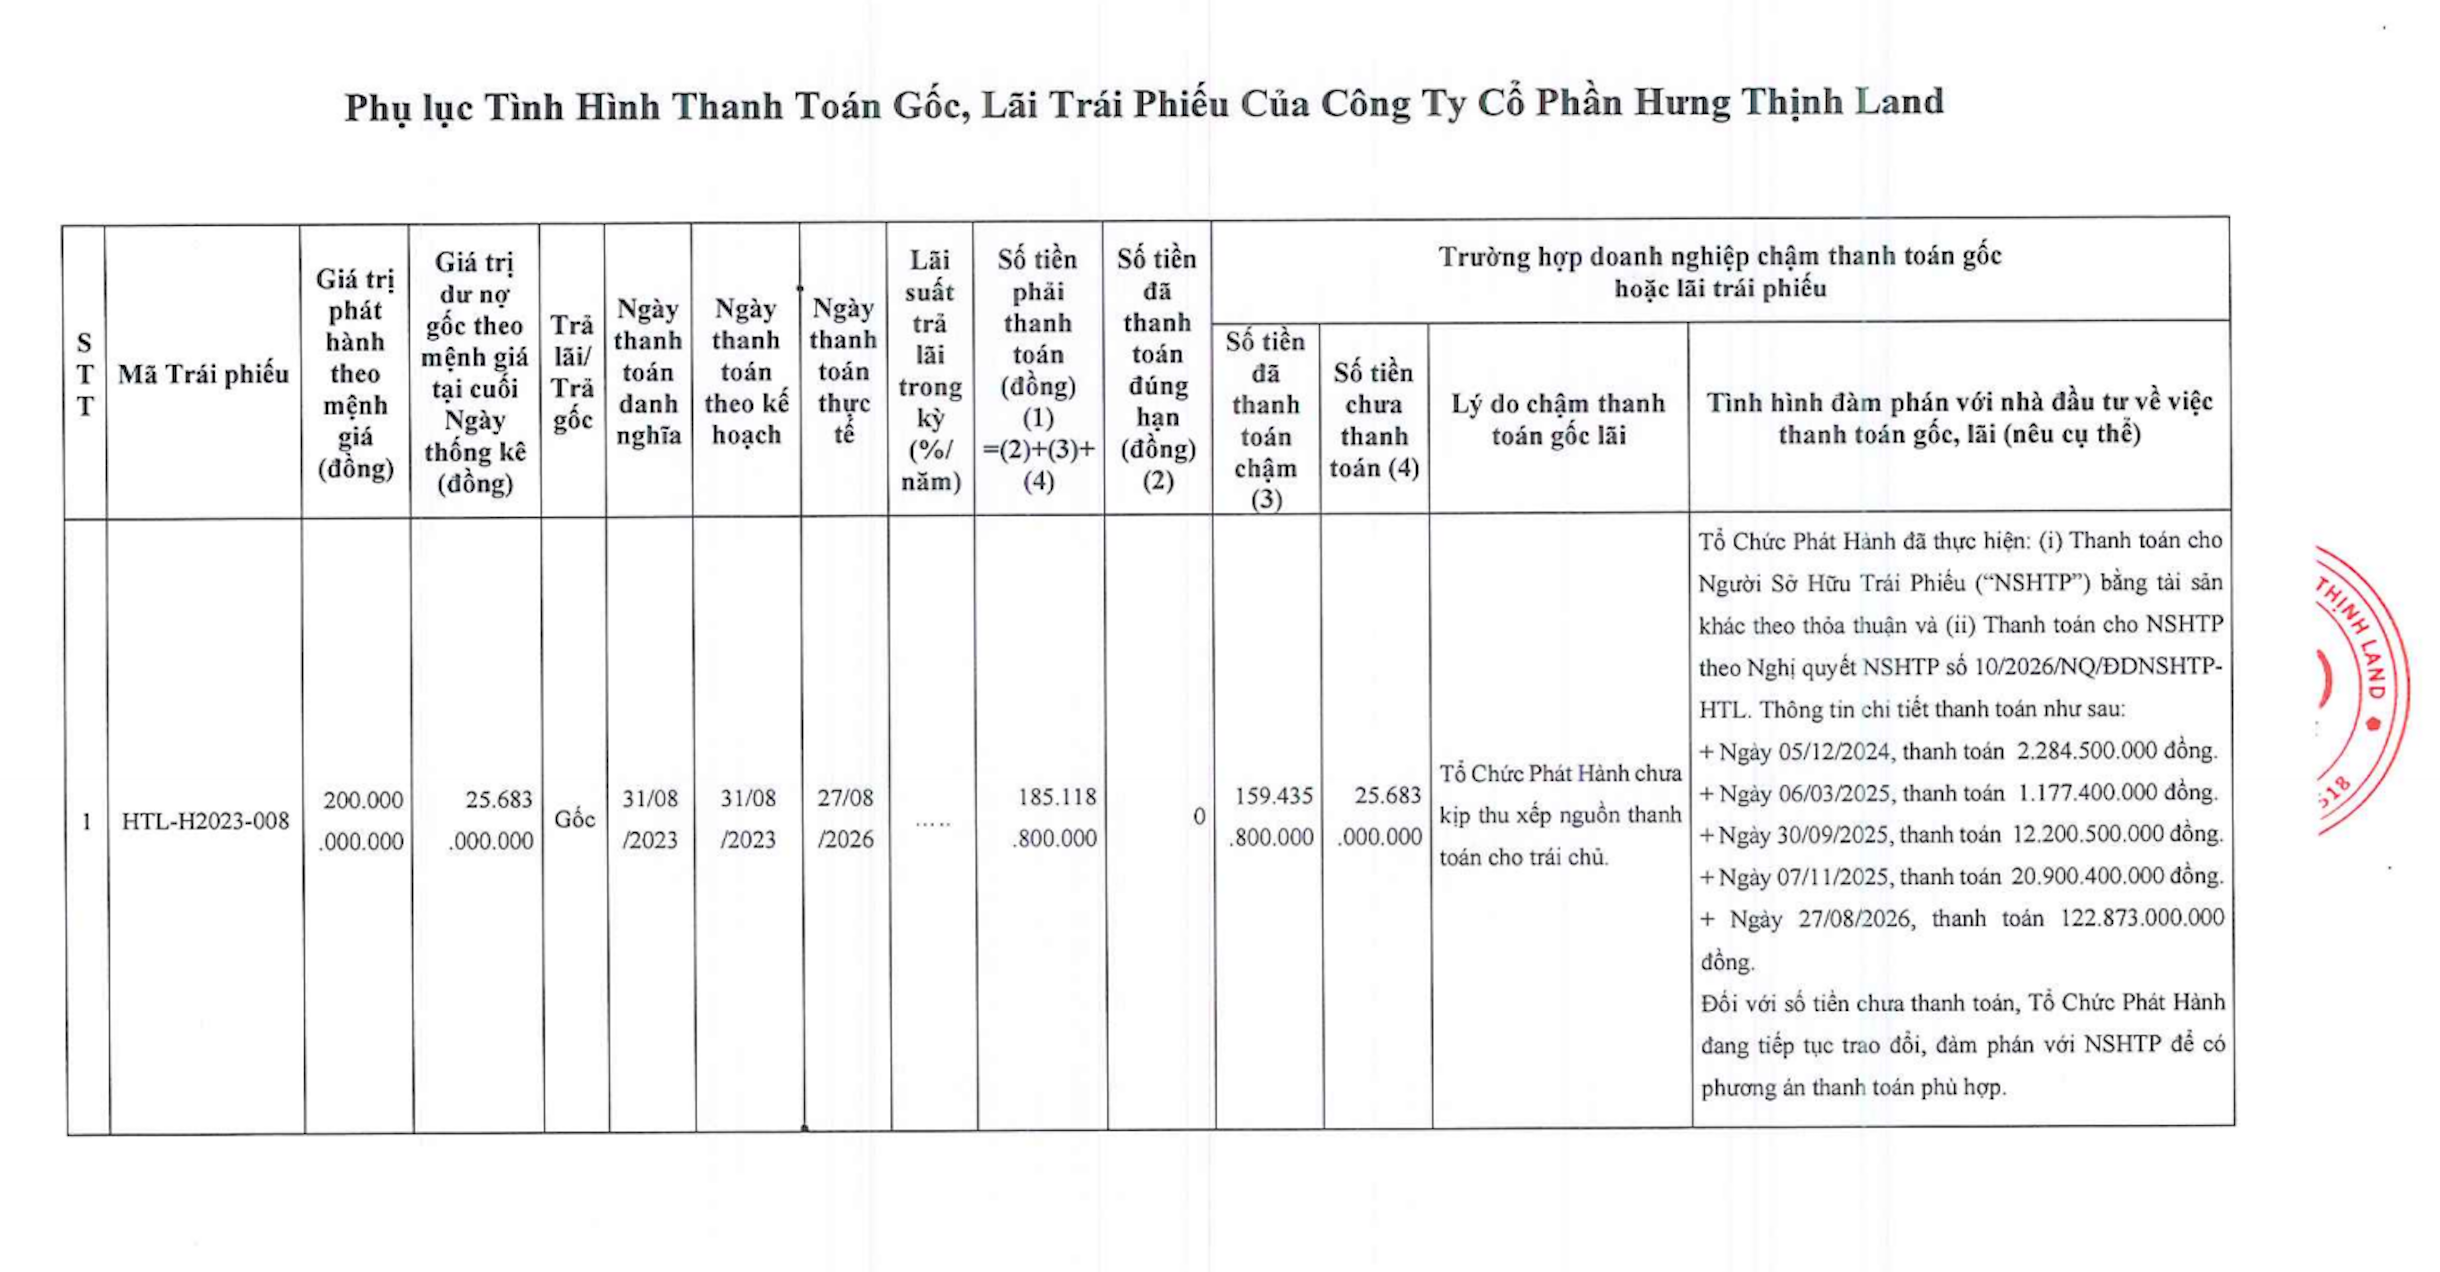
Song song đó, doanh nghiệp đẩy mạnh thương thảo dùng bất động sản, cổ phần hoặc quyền tài sản để cấn trừ nợ. Ví dụ tại mã HTL-H2023-008, nhờ kết hợp trả tiền mặt rải rác và gán tài sản từ 2023–2026, dư nợ gốc đã giảm từ 200 tỷ xuống còn hơn 25,6 tỷ đồng. Nhờ các biện pháp mạnh tay, đến giữa tháng 8/2026, Hưng Thịnh Land cho biết dư nợ trái phiếu đã hạ tiếp xuống còn khoảng 3.900 tỷ đồng.
Không chỉ đối mặt với bài toán thanh khoản kiệt quệ, Hưng Thịnh Land còn phải gánh chịu áp lực tuân thủ pháp lý ngày càng nghiêm ngặt.
Vào tháng 6/2026, Thanh tra Ủy ban Chứng khoán Nhà nước (UBCKNN) đã ban hành quyết định xử phạt vi phạm hành chính đối với Hưng Thịnh Land với tổng số tiền phạt 312,5 triệu đồng. Mức phạt nặng nhất là 175 triệu đồng dành cho hành vi công bố thông tin sai lệch về tình hình sử dụng nguồn vốn thu được từ các đợt phát hành trái phiếu giai đoạn 2021–2022. Dù báo cáo thể hiện tiền huy động dùng để đầu tư phát triển dự án, nhưng thực tế doanh nghiệp lại đem đi nộp thuế, mua lại trái phiếu cũ, thanh toán gốc và lãi cho các lô trái phiếu khác.
Ngoài ra, doanh nghiệp còn bị phạt 92,5 triệu đồng do chậm đăng ký giao dịch các lô trái phiếu riêng lẻ trên hệ thống giao dịch và phạt 45 triệu đồng do chậm thực hiện đăng ký lưu ký đối với nhiều lô trái phiếu đã phát hành. Cùng với việc phạt tiền, UBCKNN buộc Hưng Thịnh Land phải cải chính toàn bộ thông tin đã công bố sai lệch. Quyết định này giáng một đòn mạnh vào uy tín của doanh nghiệp trên thị trường vốn, khiến con đường huy động dòng tiền mới càng trở nên gập ghềnh.
Lối thoát nào cho Hưng Thịnh Land?
Đánh giá về trường hợp của Hưng Thịnh Land, các chuyên gia tài chính và kinh tế cho rằng doanh nghiệp đang là minh chứng điển hình cho hậu quả của việc sử dụng đòn bẩy quá đà trong giai đoạn thị trường tăng nóng, dẫn đến lệch pha dòng tiền khi thị trường đóng băng.
Theo các chuyên gia kinh tế, việc các doanh nghiệp bất động sản dùng vốn ngắn hạn nuôi dài hạn, lấy tiền phát hành trái phiếu đợt sau đảo nợ cho đợt trước hoặc sử dụng sai mục đích phát hành là căn bệnh cố hữu của giai đoạn 2020–2022. Khi dòng tiền từ bán hàng bị tắc nghẽn và room tín dụng siết lại, mô hình này lập tức sụp đổ.
Đối với Hưng Thịnh Land, việc kiểm toán đưa ra cảnh báo về khả năng hoạt động liên tục là mức báo động đỏ. Doanh nghiệp không thể chỉ trông chờ vào việc xin trái chủ miễn lãi hay giãn nợ. Trái chủ chỉ đồng ý hoãn nợ khi họ thấy doanh nghiệp có khả năng phục hồi. Giải pháp căn cơ nhất hiện nay là doanh nghiệp phải chấp nhận bán giải chấp hoặc hợp tác chuyển nhượng (M&A) các dự án đắc địa với mức giá chiết khấu sâu để thu hồi tiền mặt ngay lập tức, ưu tiên xử lý dứt điểm các khoản nợ quá hạn nhằm khôi phục niềm tin.
Còn theo các chuyên gia pháp lý cho rằng, việc chấp nhận gán nợ bằng tài sản như bất động sản hay cổ phần là bước đi bắt buộc và hợp lý trong ngắn hạn để giảm áp lực dư nợ trái phiếu. Tuy nhiên, rủi ro pháp lý từ các quyết định xử phạt của UBCKNN về việc sử dụng vốn sai mục đích sẽ làm gia tăng sự thận trọng từ phía các nhà đầu tư và ngân hàng.
Để thực sự hồi phục, Hưng Thịnh Land cần tập trung hoàn thiện pháp lý cho các dự án dở dang tại TP.HCM và các tỉnh lân cận để đủ điều kiện đưa sản phẩm ra thị trường. Chỉ khi có sản phẩm thực, dòng tiền thực từ người mua nhà quay trở lại, bài toán tái cơ cấu của Hưng Thịnh Land mới có thể đi đến hồi kết an toàn.
Hành trình từ đỉnh cao lợi nhuận 1.700 tỷ đồng đến khoản lỗ hơn 94 tỷ cùng khoản nợ phải trả khổng lồ 56.353 tỷ đồng của Hưng Thịnh Land là bài học đắt giá về quản trị rủi ro tài chính. Dù đã có những nỗ lực đáng ghi nhận trong việc đàm phán hạ dư nợ trái phiếu, nhưng thách thức phía trước vẫn vô cùng gay gắt khi niềm tin thị trường chưa khôi phục hoàn toàn. Những tháng cuối năm 2026 sẽ là thời điểm quyết định đối với Hưng Thịnh Land trong việc giải bài toán thanh khoản, hoàn thiện pháp lý dự án để hồi sinh.
