


Thực tế trái ngược tham vọng
Công ty Cổ phần Địa ốc Sacom (Sacomland / Samland) được thành lập vào năm 2008 với mức vốn điều lệ ban đầu 121 tỷ đồng, là công ty con do Công ty Cổ phần Đầu tư và Phát triển Sacom (nay là SAM Holdings, mã chứng khoán: SAM) nắm giữ cổ phần chi phối. Trong giai đoạn đầu thành lập, Sacomland được kỳ vọng sẽ trở thành "cánh tay nối dài" đưa SAM Holdings bứt phá mạnh mẽ trong lĩnh vực bất động sản thương mại và nhà ở.
Nhằm hiện thực hóa tham vọng mở rộng scale hoạt động, doanh nghiệp đã từng bước thực hiện tăng vốn điều lệ lên 785,73 tỷ đồng (tương ứng 78,57 triệu cổ phiếu lưu hành). Trong giai đoạn 2017 – 2018, công ty từng công khai kế hoạch chào bán cổ phần ra công chúng để đưa mã cổ phiếu SLD niêm yết trên Sở Giao dịch Chứng khoán TP.HCM (HOSE).
Tuy nhiên, kịch bản kỳ vọng đã nhanh chóng đối mặt với thực tế khó khăn khi các dự án trọng điểm rơi vào bế tắc. Đến Đại hội đồng cổ đông (ĐHĐCĐ) thường niên tháng 4/2023, Sacomland chính thức thông qua nghị quyết hủy bỏ kế hoạch niêm yết trên HOSE, đồng thời bày tỏ chủ trương xin rút tư cách công ty đại chúng.
Dù kế hoạch rút khỏi thị trường đại chúng đã được nhen nhóm từ năm 2023, theo quy định, toàn bộ 78,57 triệu cổ phiếu SLD vẫn được đưa vào đăng ký giao dịch trên sàn UPCoM từ ngày 15/08/2025 với giá tham chiếu 9.400 đồng/cổ phiếu. Bước ngoặt lớn diễn ra ngay sau đó vào ngày 19/09/2025, khi một nhà đầu tư cá nhân là ông Huỳnh Đức Thanh mua thỏa thuận hơn 2,2 triệu cổ phiếu SLD, nâng tỷ lệ sở hữu từ 2,79% lên 5,6% và chính thức trở thành cổ đông lớn thứ hai tại doanh nghiệp.
Chính giao dịch này đã gom gọn tỷ lệ sở hữu của hai cổ đông lớn (SAM Holdings và ông Huỳnh Đức Thanh) lên tới hơn 91,3% tổng số cổ phiếu có quyền biểu quyết. Điều này khiến tỷ lệ sở hữu của hơn 600 cổ đông nhỏ lẻ còn lại bị sụt giảm xuống chỉ còn khoảng 8,6% — không đủ điều kiện tối thiểu 10% cổ phiếu có quyền biểu quyết do các cổ đông nhỏ nắm giữ theo quy định của Luật Chứng khoán. Sau đúng 1 năm không khắc phục được cơ cấu cổ đông, đến tháng 9/2026, Sacomland đã chính thức chốt danh sách cổ đông để hoàn tất thủ tục hủy tư cách công ty đại chúng với UBCKNN, tiến tới hủy đăng ký giao dịch toàn bộ cổ phiếu SLD trên sàn UPCoM.
Nguồn vốn "đóng băng" trong các dự án dở dang
Bức tranh tài chính của Sacomland trong nhiều năm trở lại đây liên tục duy trì ở trạng thái suy yếu nghiêm trọng, thiếu hụt dòng tiền kinh doanh và phụ thuộc hoàn toàn vào các dự án dở dang kéo dài.
Do không có nguồn cung dự án mới đủ điều kiện thương mại để mở bán hay bàn giao cho khách hàng, hoạt động kinh doanh cốt lõi của doanh nghiệp gần như đóng băng hoàn toàn. Cụ thể, trong nửa đầu năm 2026, doanh thu thuần của Sacomland ghi nhận ở mức mỏng manh vỏn vẹn 42,7 triệu đồng. Mức lợi nhuận sau thuế thu về chỉ đạt vỏn vẹn khoảng 524,6 triệu đồng, con số quá nhỏ bé so với quy mô vốn điều lệ hơn 785 tỷ đồng.
Hệ lụy của việc thiếu hụt nguồn thu kéo dài khiến doanh nghiệp chưa thể xử lý dứt điểm bài toán tài chính từ quá khứ. Tính đến cuối tháng 6/2026, Sacomland vẫn đang phải gánh khoản lỗ lũy kế lên tới 45,3 tỷ đồng (chiếm gần 5,8% vốn điều lệ).
Tính đến giữa năm 2026, tổng tài sản của Sacomland ghi nhận ở mức xấp xỉ 856,1 tỷ đồng. Tuy nhiên, điểm bất thường và rủi ro lớn nhất nằm ở cơ cấu tài sản: có tới 732,3 tỷ đồng (chiếm hơn 85% tổng tài sản) là tài sản dở dang dài hạn.
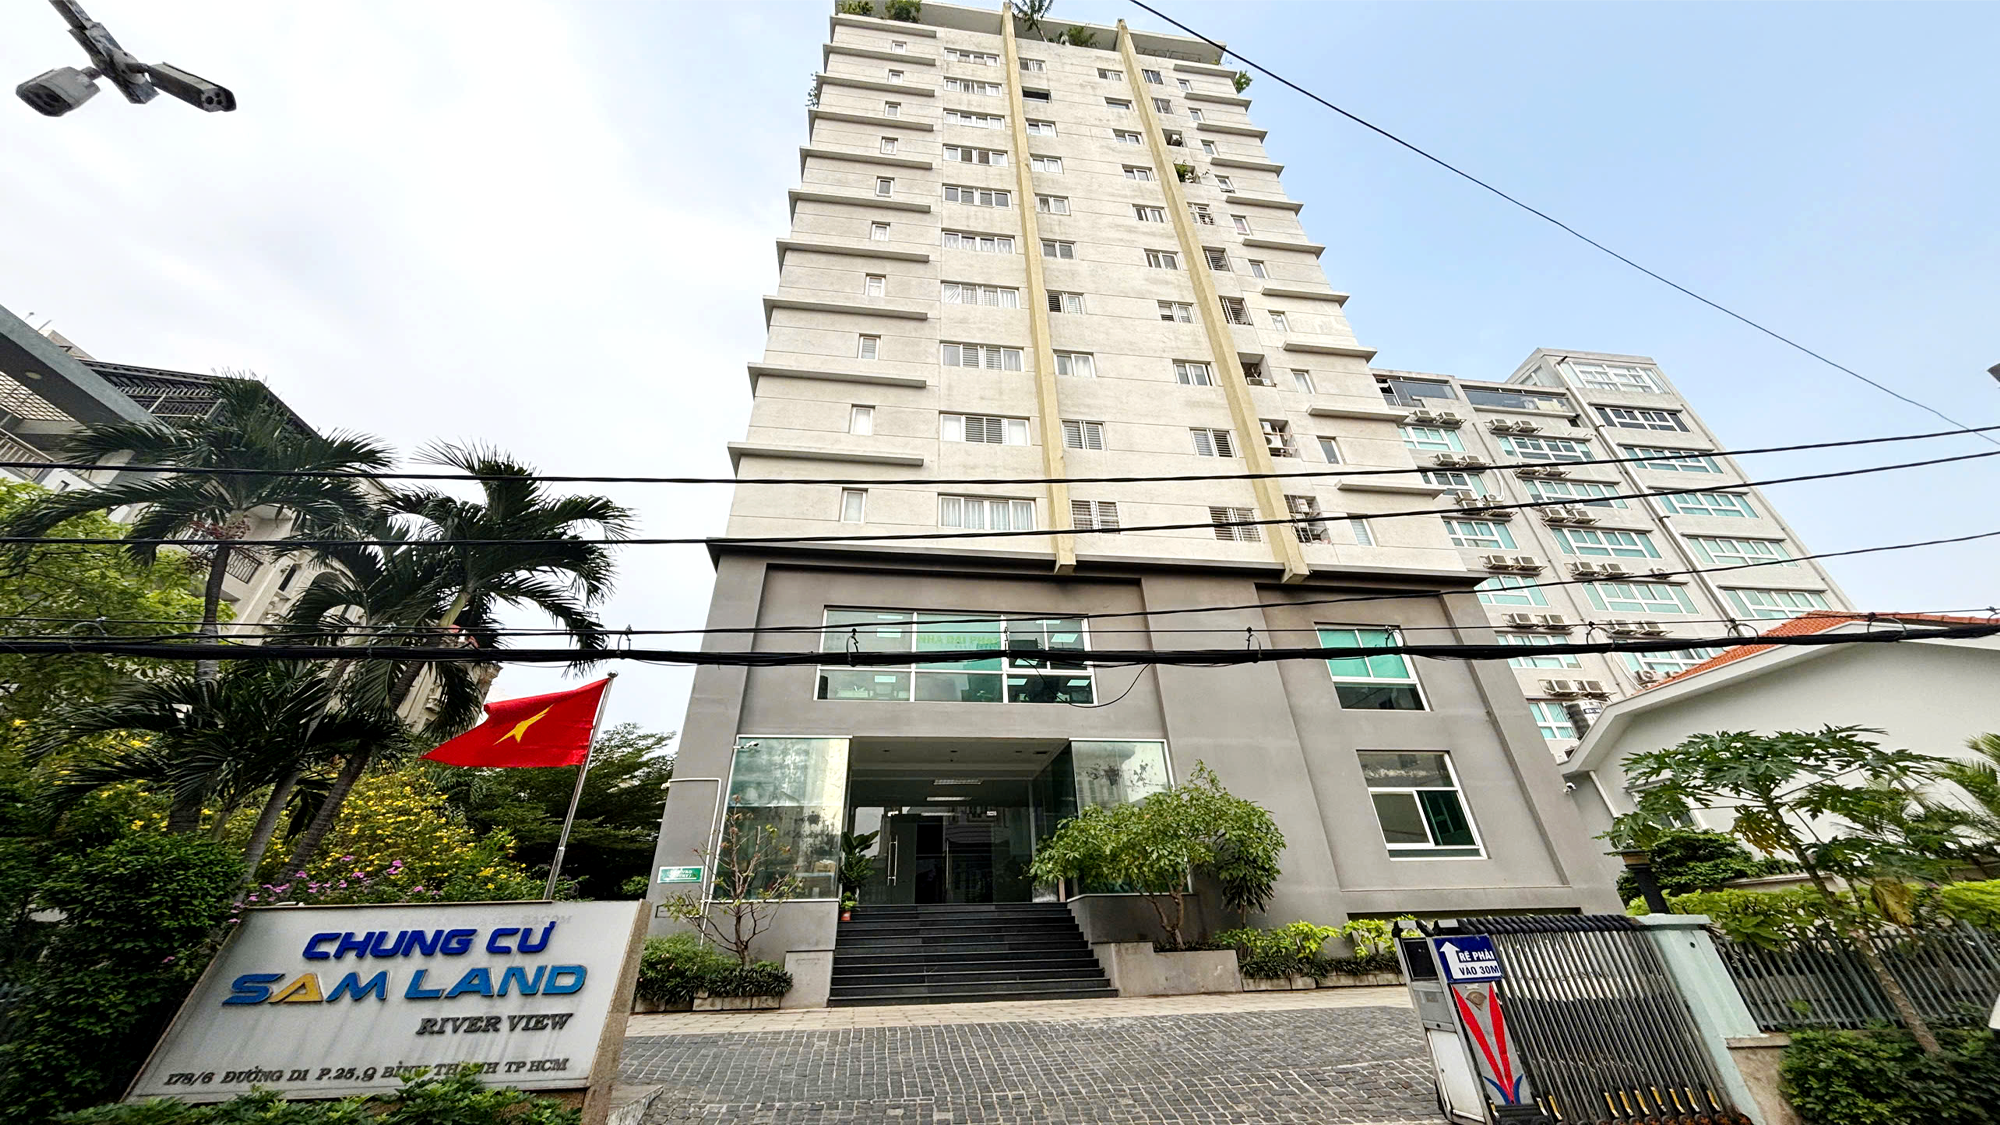
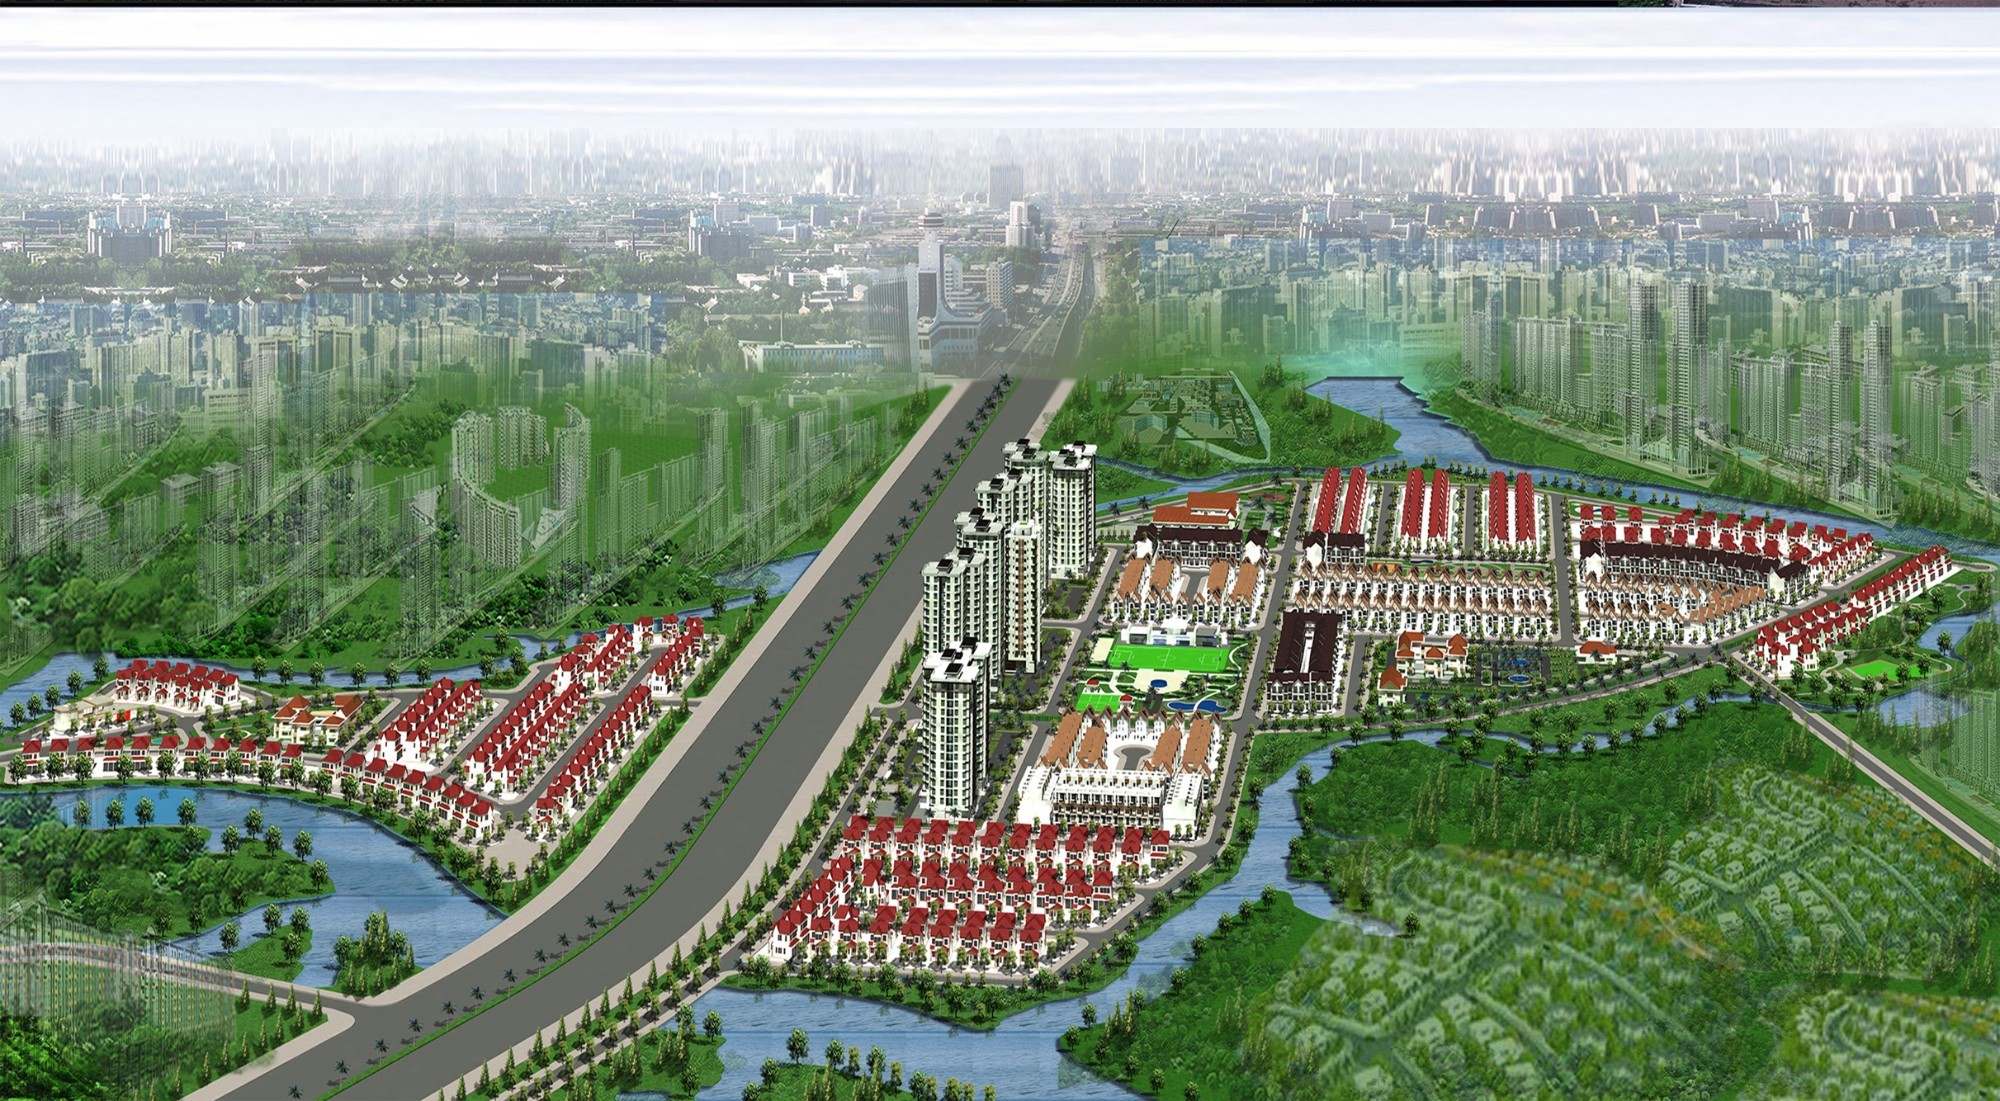
Phần lớn nguồn vốn chủ sở hữu và vốn vay của doanh nghiệp đang bị "chôn chặt" tại hai dự án trọng điểm bị đình trệ nhiều năm là Khu dân cư Nhơn Trạch (Đồng Nai), quy mô 55,2 ha, đọng vốn 589,4 tỷ đồng (chiếm đa số trong tổng tài sản dở dang); Dự án Samland Riverside (Bình Thạnh, TP.HCM), đọng vốn gần 142,9 tỷ đồng.
Tình trạng đọng vốn quy mô lớn tại các dự án bất động sản khiến Sacomland rơi vào vòng xoáy mất cân đối thanh khoản. Doanh nghiệp không tạo ra dòng tiền thuần từ hoạt động kinh doanh, trong khi chi phí quản lý và chi phí tài chính vẫn đè nặng lên bộ máy.
Vướng mắc pháp lý kéo dài
Không chỉ gặp khó khăn về bài toán dòng tiền, quá trình hoạt động của Sacomland còn ghi nhận nhiều vi phạm trong khâu tuân thủ pháp luật chứng khoán cũng như vướng mắc pháp lý trong triển khai xây dựng dự án.
Vào tháng 02/2024, Ủy ban Chứng khoán Nhà nước (UBCKNN) đã ra quyết định xử phạt vi phạm hành chính đối với Sacomland với số tiền 92,5 triệu đồng. Nguyên nhân do công ty không thực hiện nghĩa vụ công bố thông tin theo quy định pháp luật đối với hàng loạt tài liệu quan trọng, bao gồm Báo cáo tài chính kiểm toán và các báo cáo định kỳ liên quan đến tình hình thanh toán gốc, lãi trái phiếu doanh nghiệp. Việc chậm trễ và giấu thông tin tài chính đã ảnh hưởng nghiêm trọng đến quyền tiếp cận thông tin minh bạch của các nhà đầu tư trên thị trường.
Tại dự án Samland Riverside (địa chỉ tại số 147 Ung Văn Khiêm, quận Bình Thạnh, TP.HCM), quá trình triển khai của Sacomland đã vấp phải sai phạm nghiêm trọng về quy trình xây dựng. Dự án từng bị Thanh tra Sở Xây dựng TP.HCM lập biên bản vi phạm hành chính và ra lệnh đình chỉ thi công do vướng mắc liên quan đến giấy phép và thủ tục pháp lý.
Việc bị dừng thi công đột ngột không chỉ làm phát sinh chi phí đọng vốn kéo dài cho doanh nghiệp mà còn khiến hàng loạt khách hàng mua nhà tại dự án rơi vào cảnh "tiền mất tật mang", không được bàn giao nhà đúng cam kết trong nhiều năm.
Còn tại Dự án Khu dân cư Nhơn Trạch (Đồng Nai) với quy mô hơn 55 ha từng được xem là quỹ đất chiến lược của Sacomland. Tuy nhiên, trong suốt nhiều năm, công ty không thể hoàn tất công tác giải phóng mặt bằng, đền bù đát đai cũng như hoàn thiện thủ tục quy hoạch chi tiết để triển khai hạ tầng. Sự bế tắc trong khâu đền bù kéo dài làm cho gần 590 tỷ đồng nguồn vốn của công ty bị giam lỏng, biến dự án thành một "gánh nặng" tài chính kéo lùi toàn bộ hoạt động của doanh nghiệp.
Khi một doanh nghiệp bất động sản rơi vào kịch bản tài chính đóng băng, dự án vướng sai phạm và quyết định hủy đăng ký giao dịch trên thị trường tập trung như Sacomland, đối tượng chịu thiệt hại trực tiếp và lớn nhất chính là các nhà đầu tư cá nhân nhỏ lẻ.
Khi cổ phiếu SLD bị hủy đăng ký giao dịch trên UPCoM và Sacomland không còn là công ty đại chúng, nhà đầu tư sẽ không thể thực hiện mua - bán cổ phiếu qua hệ thống khớp lệnh công khai. Việc chuyển nhượng chỉ có thể thực hiện thông qua hình thức thỏa thuận trao tay trên thị trường tự do (OTC). Trong bối cảnh doanh nghiệp gặp khó khăn tài chính, việc tìm kiếm đối tác mua lại cổ phiếu SLD là cực kỳ khó khăn, khiến dòng vốn của nhà đầu tư rơi vào trạng thái "đóng băng" vô thời hạn.
Trái với thị trường niêm yết có biên độ và cơ chế xác định giá khách quan, thị trường OTC khiến giá cổ phiếu bị thao túng hoặc định giá một cách cảm tính. Nhà đầu tư nhỏ lẻ muốn rút vốn bắt buộc phải chấp nhận bán cắt lỗ với mức giá chiết khấu rất sâu so với giá trị sổ sách hoặc mức giá định giá ban đầu.
Khi chấm dứt tư cách công ty đại chúng, Sacomland không còn bị ràng buộc bởi nghĩa vụ công bố báo cáo tài chính kiểm toán hay báo cáo quản trị định kỳ lên UBCKNN. Nhà đầu tư bên ngoài gần như không còn kênh thông tin chính thống để theo dõi tiến độ giải quyết vướng mắc pháp lý của các dự án hay tình hình nợ nần của công ty.
Bên cạnh đó, với cơ cấu cổ đông cô đặc khi 2 cổ đông lớn nắm giữ tới hơn 91% vốn biểu quyết, mọi quyết định quan trọng tại ĐHĐCĐ (từ tái cơ cấu tài sản, chia cổ tức đến định hướng M&A) hoàn toàn nằm trong tay nhóm cổ đông chi phối. Tiếng nói và quyền lợi của nhóm cổ đông nhỏ lẻ (chỉ nắm ~8,6% vốn) gần như bị triệt tiêu.
Với khoản lỗ lũy kế hàng chục tỷ đồng chưa thể khắc phục, cùng tình trạng dòng tiền kinh doanh đọng hoàn toàn ở dự án dở dang, khả năng Sacomland chi trả cổ tức bằng tiền mặt cho cổ đông trong ngắn và trung hạn là điều không thể xảy ra.
Theo các chuyên gia kinh tế, trường hợp của Sacomland (SLD) là một bài học đắt giá trên thị trường bất động sản và chứng khoán Việt Nam. Việc mở rộng quỹ đất dựa trên đòn bẩy tài chính nhưng thiếu năng lực hoàn thiện pháp lý dự án đã đẩy doanh nghiệp vào thế bế tắc kéo dài. Hành trình rút khỏi UPCoM để khép lại tư cách công ty đại chúng của Sacomland chính là hồi chuông cảnh báo cho các nhà đầu tư cá nhân trong việc thấu hiểu rủi ro pháp lý, rủi ro thanh khoản và mức độ minh bạch thông tin trước khi xuống tiền đầu tư vào các doanh nghiệp có cơ cấu tài sản thiếu lành mạnh.
