

Thị trường bất động sản Việt Nam đang bước qua một trong những giai đoạn thanh lọc khắc nghiệt nhất lịch sử. Khi dòng tiền từ hoạt động kinh doanh liên tục bị bóp nghẹt, hàng loạt doanh nghiệp địa ốc lại phải đối mặt với ngọn núi nợ trái phiếu đáo hạn lên tới 167.000 tỷ đồng trong giai đoạn 2026-2027. Đứng trước áp lực tài chính ngàn cân treo sợi tóc, việc giải mã sức khỏe dòng tiền, nhận diện những vết nứt nội tại và tìm kiếm lối thoát cùng chuyên gia trở thành vấn đề sống còn của cả ngành.
Lợi nhuận bùng nổ trên giấy nhưng dòng tiền cạn kiệt
Bức tranh tài chính của các doanh nghiệp bất động sản nhà ở trong nửa đầu năm 2026 xuất hiện một nghịch lý đáng báo động. Theo báo cáo từ tổ chức đánh giá tín nhiệm VIS Rating, doanh thu và EBITDA của nhóm doanh nghiệp địa ốc niêm yết lần lượt tăng trưởng ấn tượng 89% và 100% so với cùng kỳ, chạm mức cao nhất kể từ năm 2022. Kết quả tích cực này phần lớn đến từ hoạt động bàn giao mạnh mẽ tại các dự án đã được mở bán và triển khai cầm chừng trong giai đoạn 2024-2025.
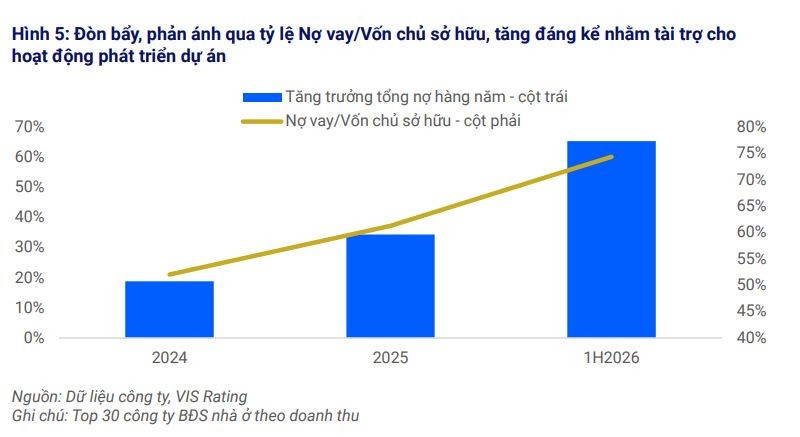
Tuy nhiên, lớp vỏ bọc lợi nhuận khởi sắc ấy không phản ánh đúng thực trạng sức khỏe tài chính bên trong. Tỷ lệ nợ vay trên vốn chủ sở hữu toàn ngành đã vọt tăng lên mức 74% chỉ trong vòng sáu tháng đầu năm 2026, cao hơn đáng kể so với mức bình quân 54% của giai đoạn 2022-2025. Đáng lo ngại hơn, ngoại trừ một vài tập đoàn quy mô lớn có tiềm lực tài chính dày dặn, dòng tiền từ hoạt động kinh doanh của phần lớn các doanh nghiệp bất động sản tiếp tục chìm trong trạng thái âm sâu.
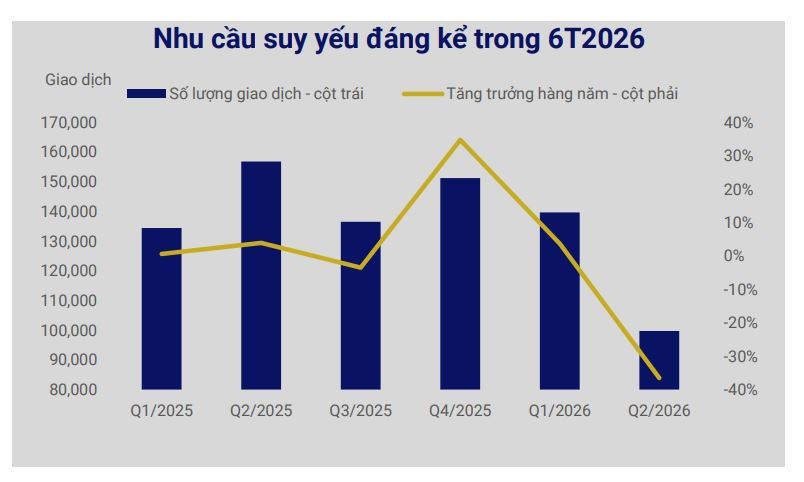
Nguyên nhân cốt lõi xuất phát từ sự suy yếu nghiêm trọng của sức mua trên thị trường. Dù nguồn cung mới tại các khu vực trọng điểm như Hà Nội và TP.HCM ghi nhận sự gia tăng trong 6 tháng đầu năm, tỷ lệ hấp thụ thực tế lại sụt giảm mạnh. Tại thị trường thứ cấp, lượng giao dịch nhà ở trên cả nước giảm tới 36% so với cùng kỳ. Lãi suất cho vay mua nhà bình quân bị neo ở mức cao từ 14% đến 16%/năm đã bóp nghẹt khả năng tiếp cận nhà ở của đại đa số người dân. Khi người mua nhà chọn cách đứng ngoài quan sát, chủ đầu tư mất đi nguồn thu từ tiến độ thanh toán, khiến lợi nhuận ghi nhận trên sổ sách không thể chuyển hóa thành tiền mặt để thực hiện các nghĩa vụ nợ ngắn hạn.
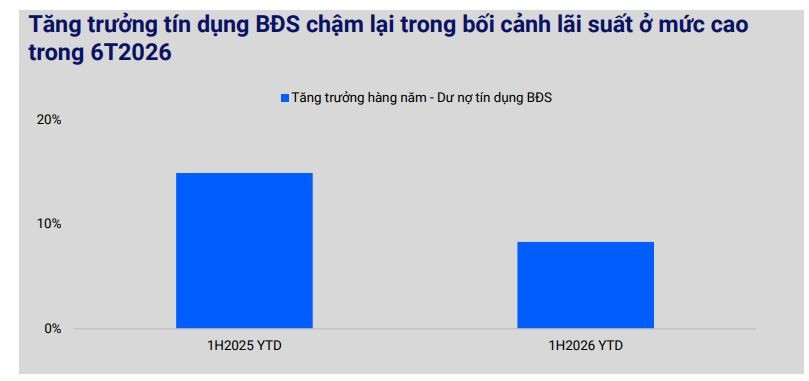
Trong bối cảnh nguồn vốn tín dụng ngân hàng siết chặt với mức tăng trưởng tín dụng bất động sản 6 tháng đầu năm chỉ đạt 8,6% (thấp hơn nhiều mức 15% cùng kỳ năm trước) và thị trường phát hành cổ phiếu gần như đóng băng khi giảm tới 86%, trái phiếu doanh nghiệp trở thành phao cứu sinh duy nhất để duy trì sự sống. Thống kê cho thấy giá trị phát hành trái phiếu bất động sản đạt gần 150.000 tỷ đồng trong 9 tháng đầu năm, tăng 126% so với cùng kỳ.
Tuy nhiên, chiếc phao cứu sinh này đi kèm với mức giá đắt đỏ. Lãi suất phát hành bình quân của trái phiếu bất động sản đã vọt lên mức 11,4%/năm, cao hơn 110 điểm cơ bản so với năm trước đó. Chi phí huy động vốn đắt đỏ này đang gặm nhấm phần lớn biên lợi nhuận mỏng manh của doanh nghiệp.
Áp lực lớn nhất đối với thị trường hiện nay chính là đỉnh điểm đáo hạn trái phiếu. Theo ước tính từ VIS Rating, sẽ có khoảng 167.000 tỷ đồng trái phiếu bất động sản đáo hạn liên tục trong giai đoạn từ quý IV/2026 đến hết năm 2027. Đây là khối lượng nghĩa vụ nợ khổng lồ đặt lên vai các chủ đầu tư trong bối cảnh họ vừa phải lo xoay xở trả gốc, lãi trái phiếu đúng hạn, vừa phải bơm dòng tiền hoàn thiện các dự án dở dang để có thể bàn giao sản phẩm thu tiền về.
Sức ép kép này đang đẩy tỷ lệ doanh nghiệp có dòng tiền hoạt động trên nợ vay ở mức yếu tăng vọt từ khoảng 62% lên gần 70%. Tình trạng mất cân đối thanh khoản không còn là câu chuyện riêng lẻ của một vài đơn vị yếu kém, mà đã trở thành vết dầu loang đe dọa toàn bộ hệ sinh thái phát triển bất động sản.
Quá trình sàng lọc của thị trường đang diễn ra theo chiều hướng khốc liệt nhất, tạo ra sự phân hóa sâu sắc giữa các chủ đầu tư. Nhóm chịu tổn thương nặng nề nhất và đứng trước rủi ro vỡ nợ cao nhất chính là các doanh nghiệp quy mô vừa và nhỏ, có nền tảng vốn mỏng, phụ thuộc hoàn toàn vào đòn bẩy tài chính ngắn hạn và đặc biệt là những đơn vị đang sở hữu các dự án bị đình trệ do vướng mắc pháp lý kéo dài.
Điểm nghẽn pháp lý – được ví như "cục máu đông" của toàn ngành – đang bóp nghẹt mọi nỗ lực tự cứu mình của doanh nghiệp. Trên thực tế, có tới hơn 70% khó khăn của các dự án bất động sản bắt nguồn từ các thủ tục hành chính phức tạp, vướng mắc trong khâu xác định tiền sử dụng đất, giao đất và phê duyệt quy hoạch chi tiết 1/500. Khi một dự án bị "treo" pháp lý, chủ đầu tư không thể triển khai thi công, càng không thể mở bán hay ra được giấy chứng nhận (sổ hồng) cho khách hàng. Doanh nghiệp bị tước đoạt hoàn toàn nguồn thu, trong khi các khoản gốc lãi trái phiếu và khoản vay ngân hàng vẫn tính chồng chất từng ngày.
Ngay cả một số tập đoàn lớn từng giữ thị phần chi phối tại khu vực phía Nam và miền Bắc cũng từng phải trải qua giai đoạn tái cấu trúc nợ căng thẳng, xin giãn hoãn hàng chục lô trái phiếu để tránh kịch bản phá sản. Trong khi các "ông lớn" có lợi thế về uy tín, quỹ đất sạch và mối quan hệ tín dụng lâu năm với ngân hàng để đàm phán tái cấp vốn, thì các doanh nghiệp nhỏ lại hoàn toàn bế tắc khi dòng tiền bị bóp nghẹt từ mọi phía.
Tái cấu trúc toàn diện và lối thoát nào cho thị trường?
Trước thềm sóng gió đáo hạn trái phiếu và khủng hoảng thanh khoản, việc tìm kiếm các giải pháp mang tính cấu trúc và thực chất là đòi hỏi cấp bách. Cộng đồng chuyên gia kinh tế, tài chính và pháp lý đã đưa ra những phân tích sâu sắc cùng các hướng đi mang tính sống còn cho doanh nghiệp.
Theo các chuyên gia tài chính, giải pháp đầu tiên mà doanh nghiệp buộc phải thực hiện là dũng cảm ngồi lại với các trái chủ để đàm phán phương án cơ cấu nợ toàn diện. Thay vì cố gắng chây ỳ hoặc xoay vòng vốn tín dụng đen với lãi suất cắt cổ, doanh nghiệp cần linh hoạt thương lượng việc giãn, hoãn kỳ hạn thanh toán gốc trái phiếu, hoặc đổi nợ thành sản phẩm bất động sản hoàn thiện, cổ phần tại doanh nghiệp. Mặc dù đây là tiến trình "đau đớn" đòi hỏi sự nhượng bộ từ phía nhà đầu tư cá nhân và tổ chức, nhưng đó là con đường duy nhất để tránh sự sụp đổ pháp lý hoàn toàn.
Bên cạnh đó, tính minh bạch trong báo cáo tài chính phải được đặt lên hàng đầu. Việc công khai dòng tiền thực tế, tiến độ xử lý tài sản đảm bảo và lộ trình trả nợ sẽ giúp khôi phục phần nào niềm tin vốn đã bị tổn thương nghiêm trọng của thị trường trái phiếu.
Dưới góc nhìn của chuyên gia kinh tế Lê Xuân Nghĩa, các chủ đầu tư không thể tiếp tục bám giữ mức giá kỳ vọng trên đỉnh sốt trong bối cảnh thanh khoản đóng băng. Doanh nghiệp buộc phải thực hiện chiến lược tái định giá sản phẩm, chấp nhận cắt giảm biên lợi nhuận, tung ra các chính sách thanh toán linh hoạt, chiết khấu thực chất để kích hoạt lại sức mua của thị trường thực. Việc bán được hàng, dù với giá thấp hơn kỳ vọng, sẽ mang lại dòng tiền tươi để duy trì bộ máy và trả các khoản nợ ngắn hạn đáo hạn, thay vì ôm khối tài sản "đóng băng" chờ chết.
Khẳng định vai trò quyết định của Nhà nước, các chuyên gia nhấn mạnh rằng chìa khóa lớn nhất để giải cứu dòng tiền doanh nghiệp nằm ở việc khơi thông pháp lý. Việc vận hành hiệu quả của các Tổ công tác chuyên trách tại các địa phương (như Tổ Công tác 1645 tại TP.HCM) trong việc gỡ vướng cho hàng trăm dự án và mở đường cấp sổ hồng cho hàng vạn căn nhà cần được nhân rộng ra cả nước. Khi các dự án được tháo gỡ vướng mắc tiền sử dụng đất và quy hoạch, nguồn cung nhà ở thương mại giá vừa túi tiền và nhà ở xã hội sẽ được khơi thông, tạo ra dòng tiền tự nhiên cứu rỗi các chủ đầu tư khỏi áp lực trái phiếu.
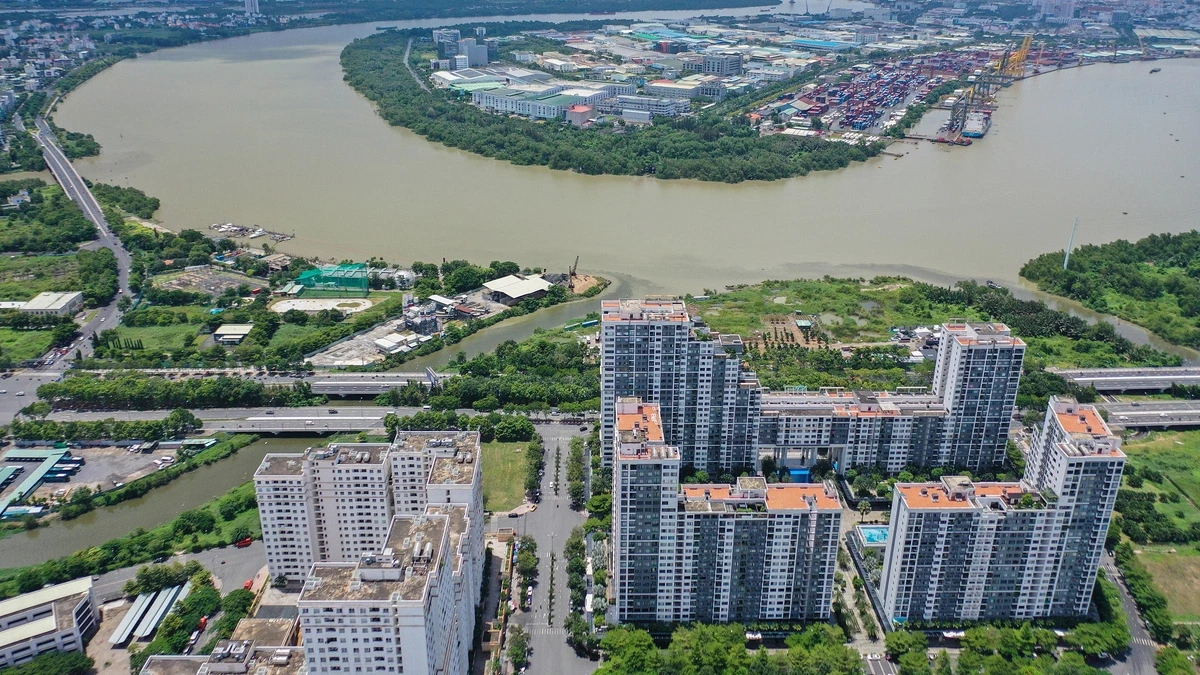
Về lâu dài, các chuyên gia từ các hiệp hội ngành nghề khuyến cáo doanh nghiệp phải từ bỏ tư duy phát triển các sản phẩm siêu sang hay bất động sản nghỉ dưỡng đầu cơ vốn đòi hỏi nguồn vốn lớn nhưng rủi ro thanh khoản cao. Tái định vị danh mục đầu tư sang phân khúc nhà ở xã hội, nhà ở thương mại giá phù hợp với thu nhập của đại đa số người dân đô thị mới là chiến lược an toàn nhất. Với sự hỗ trợ mạnh mẽ từ các chính sách điều tiết mới trong hệ thống luật đất đai và nhà ở, phân khúc này sẽ là bệ đỡ vững chắc giúp doanh nghiệp tạo ra dòng tiền đều đặn, đủ sức chống chịu trước các biến động vĩ mô trong tương lai.
Áp lực đáo hạn 167.000 tỷ đồng trái phiếu bất động sản không chỉ là một con số khô khan trên báo cáo tài chính, mà là lằn ranh sinh tử phân định giữa sự tồn vong của các doanh nghiệp địa ốc. Trong cơn bão thanh lọc này, không còn chỗ cho những mô hình kinh doanh dựa dẫm vào đòn bẩy tài chính ảo hay sự lỏng lẻo trong quản trị. Chỉ những doanh nghiệp dám thực hiện tái cấu trúc triệt để, minh bạch tài chính, hướng về giá trị thực của thị trường và tận dụng hiệu quả sự hỗ trợ pháp lý từ Nhà nước mới có thể vượt qua "khúc cua" nghiệt ngã này để bước vào một chu kỳ phát triển minh bạch, lành mạnh và bền vững hơn.