

Để chống đỡ áp lực thanh khoản và nghĩa vụ nợ đến hạn, mỗi doanh nghiệp đã lựa chọn một kịch bản ứng phó riêng: từ mở rộng phát hành trái phiếu dài hạn, gồng chi phí vốn đắt đỏ để đảo nợ, chấp nhận bào mòn quỹ dự trữ tiền mặt cho đến cấn trừ tài sản để xử lý nợ quá hạn.
CTCP Vinhomes (VHM): Quản trị đòn bẩy bằng quy mô và cấu trúc nợ dài hạn
Là doanh nghiệp bất động sản lớn nhất Việt Nam, Vinhomes dẫn đầu thị trường về quy mô dư nợ vay tài chính khi cán mốc khoảng 215.400 tỷ đồng. Dù con số tuyệt đối rất lớn, cấu trúc tài chính của Vinhomes vẫn duy trì trạng thái an toàn nhờ quy mô vốn chủ sở hữu vượt trội và năng lực triển khai dự án hàng đầu.
Khác biệt cốt lõi của Vinhomes so với thị trường nằm ở khả năng tạo dòng tiền thực từ hoạt động kinh doanh cốt lõi. Doanh nghiệp liên tục thu về nguồn tiền mặt lớn nhờ tiến độ bán hàng và bàn giao tại các đại dự án trọng điểm như Vinhomes Royal Island hay Global Gate.
Về cấu trúc nguồn vốn, Vinhomes chủ động hạ thấp rủi ro thanh khoản ngắn hạn bằng cách phát hành các lô trái phiếu doanh nghiệp dài hạn (chiếm khoảng 89.900 tỷ đồng) với kỳ hạn từ 3 đến 5 năm. Chiến lược này giúp doanh nghiệp giãn chi phí trả nợ gốc, tận dụng tối đa quy mô tài sản để tài trợ cho các dự án quy mô lớn mà không rơi vào áp lực thanh khoản ngắn hạn.
Novaland: Vòng xoáy "đảo nợ" và gánh nặng chi phí vốn
CTCP Tập đoàn Đầu tư Địa ốc No Va (Novaland - NVL): đang phải đối mặt với bài toán thanh khoản vô cùng hóc húa khi dư nợ vay tài chính đạt 72.911 tỷ đồng, trong đó nợ ngắn hạn chiếm tới 30.400 tỷ đồng. Áp lực lớn nhất tập trung ở 13.185 tỷ đồng trái phiếu sắp đến hạn—con số này cao gấp 2,7 lần so với tổng lượng tiền mặt trữ sẵn là 4.879 tỷ đồng.
Trong 6 tháng đầu năm 2026, Novaland thu về 5.914 tỷ đồng từ đi vay mới nhưng đã phải dùng tới 5.522,4 tỷ đồng (tương đương 93,4%) chỉ để chi trả nợ gốc cũ. Điều này phản ánh thực trạng doanh nghiệp đang phải "dùng nợ mới nuôi nợ cũ" khi dòng tiền thuần từ hoạt động kinh doanh cốt lõi vẫn âm hơn 3.500 tỷ đồng.
Để duy trì hạn mức tín dụng và dòng tiền vận hành, Novaland đã thế chấp hầu hết quỹ đất, dự án hình thành trong tương lai và cổ phần các công ty con. Đổi lại, tập đoàn phải chịu mức chi phí vốn rất đắt đỏ, bao gồm khoản vay 1.527 tỷ đồng tại OCB với lãi suất 15,96%/năm hay khoản 2.330 tỷ đồng tại VPBank với lãi suất 13,5%/năm. Giải pháp tình thế hiện tại của Novaland là đàm phán lùi thời hạn trả gốc trái phiếu thêm 2–3 năm và chờ đợi tháo gỡ pháp lý tại các đại dự án như Aqua City hay NovaWorld Phan Thiết để khơi thông nguồn thu.
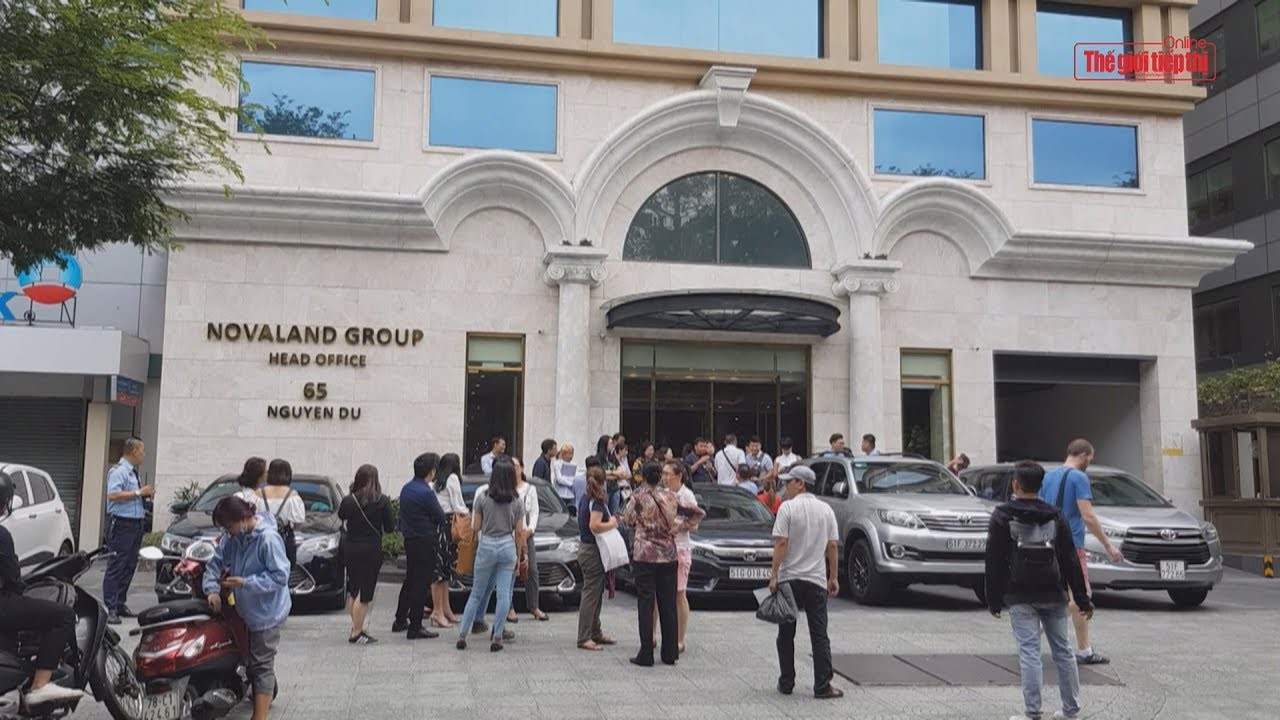
Tổng Công ty Phát triển Đô thị Kinh Bắc (KBC): Thâm hụt thanh khoản vì vốn bị "giam" trong tồn kho
Tại mảng bất động sản khu công nghiệp và đô thị phía Bắc, Đô thị Kinh Bắc ghi nhận tổng dư nợ vay tài chính đạt 32.676,6 tỷ đồng, tăng 14,2% so với đầu năm và chiếm gần 70% tổng nợ phải trả. Dù báo cáo lợi nhuận trước thuế đạt gần 547 tỷ đồng, thanh khoản thực tế của Kinh Bắc lại bị thâm hụt nghiêm trọng.
Lưu chuyển tiền thuần từ hoạt động kinh doanh của KBC âm kỷ lục 7.236,1 tỷ đồng do nguồn vốn bị đọng chặt vào hàng tồn kho đền bù, xây dựng (tăng 6.280,7 tỷ đồng) và các khoản phải thu. Cộng thêm áp lực chi trả 527,2 tỷ đồng tiền lãi vay và 673,3 tỷ đồng thuế TNDN, doanh nghiệp hoàn toàn không tự chủ được dòng tiền tươi từ bán hàng.
Để bù đắp thâm hụt, Kinh Bắc vay mới 5.693,7 tỷ đồng và chi 1.616,5 tỷ đồng trả nợ gốc. Tuy nhiên, do nguồn tiền thu về không đủ san bằng thâm hụt kinh doanh, doanh nghiệp buộc phải trích từ quỹ dự trữ, khiến lượng tiền mặt bị rút bớt 34% xuống còn 5.522,2 tỷ đồng. Hiện VPBank là chủ nợ lớn nhất của KBC với hơn 17.382 tỷ đồng dư nợ dài hạn (lãi suất 10–14%/năm), thế chấp bằng dự án Khu đô thị Tràng Cát và KCN Nam Sơn - Hạp Lĩnh.
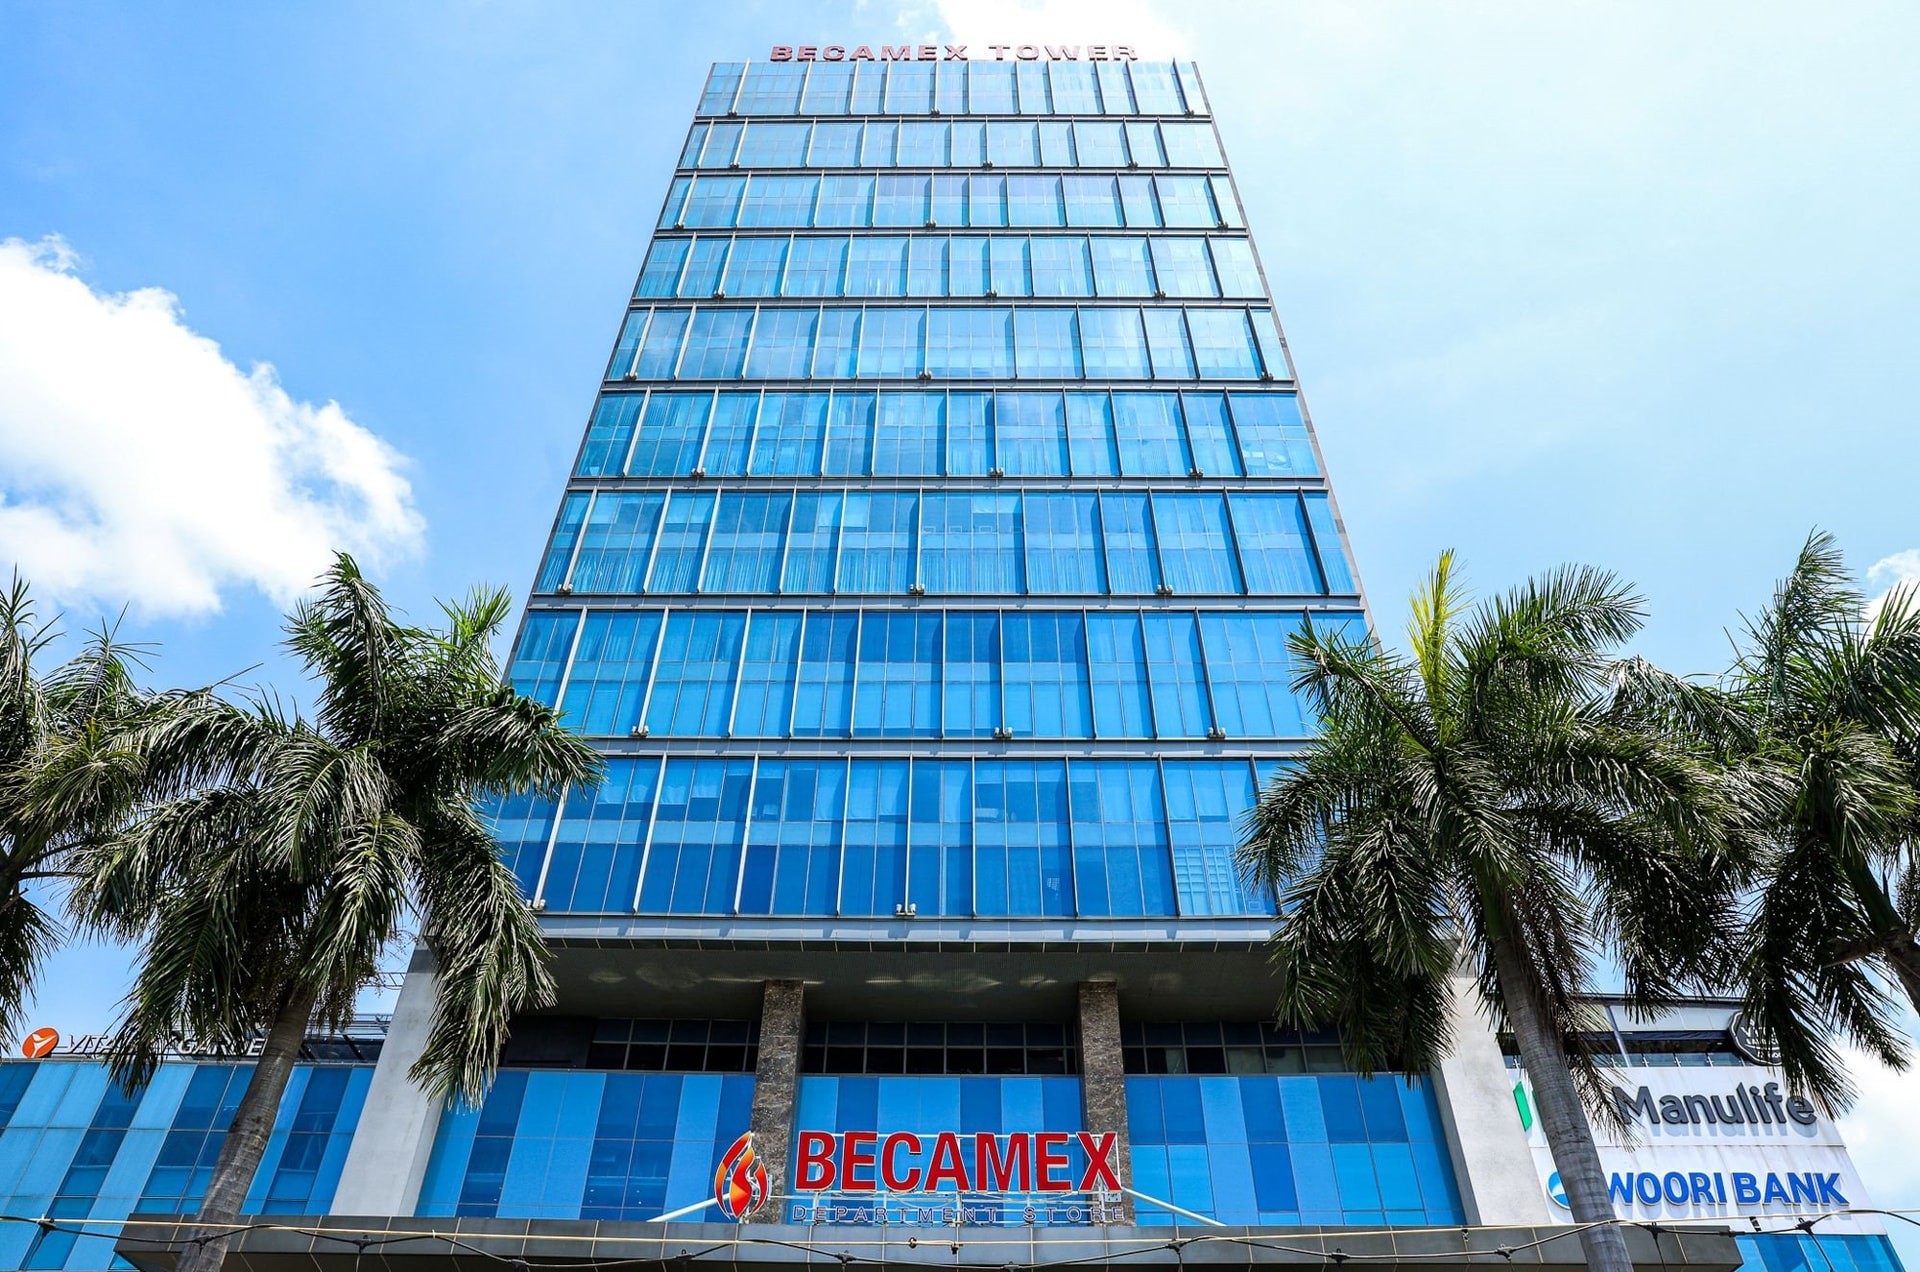
Tổng Công ty Đầu tư và Phát triển Công nghiệp (Becamex IDC - BCM): Tái tài trợ bằng trái phiếu kỳ hạn dài
Là chủ đầu tư hạ tầng KCN hàng đầu tại Bình Dương và các tỉnh thành, Becamex IDC duy trì dư nợ vay tài chính khoảng 26.300 tỷ đồng, trong đó nợ trái phiếu chiếm hơn 13.000 tỷ đồng.
Đặc thù phát triển hạ tầng KCN và giao thông đòi hỏi nguồn vốn đầu tư ban đầu lớn với chu kỳ thu hồi kéo dài từ 5 đến 10 năm. Để quản trị dòng tiền, BCM áp dụng chiến lược đảo nợ liên tục bằng cách phát hành các lô trái phiếu mới có kỳ hạn 3–5 năm để chi trả các khoản nợ cũ đến hạn.
Nhờ có nguồn thu ổn định từ cho thuê đất KCN và nguồn cổ tức đều đặn từ các công ty liên doanh liên kết (đặc biệt là chuỗi KCN VSIP), Becamex IDC duy trì được sự cân bằng dòng tiền tốt hơn so với các doanh nghiệp phát triển bất động sản dân dụng.
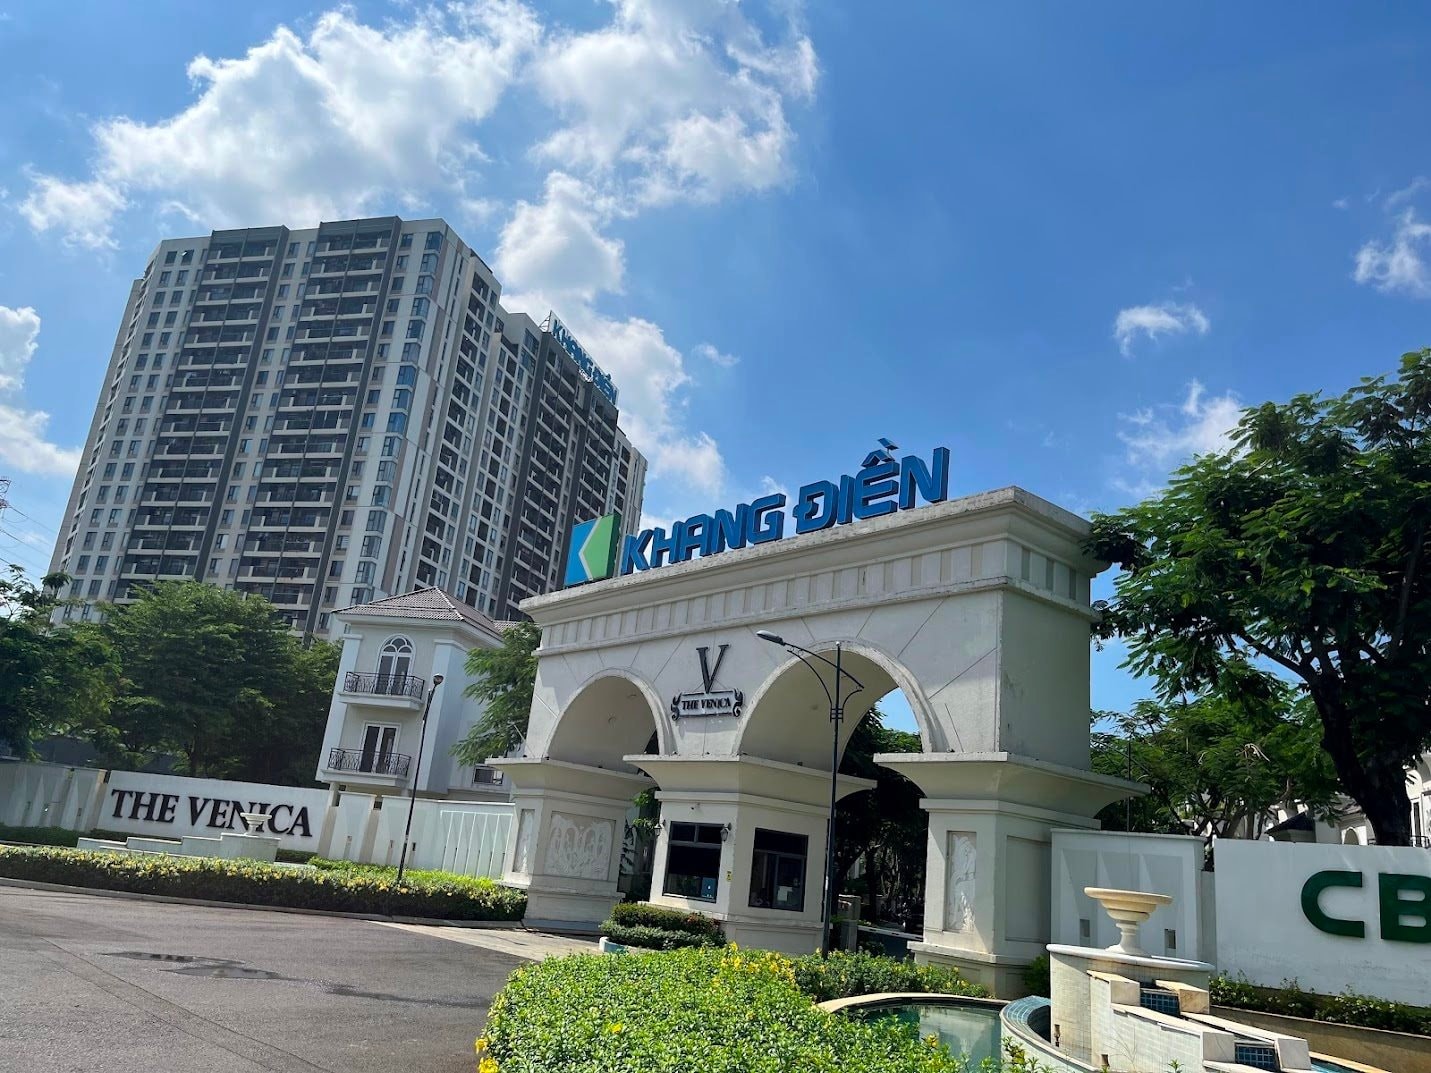
CTCP Đầu tư và Kinh doanh Nhà Khang Điền (KDH): Gia tăng đòn bẩy phục vụ M&A quỹ đất sạch
Khác với các doanh nghiệp vay nợ để xử lý áp lực thanh khoản, Nhà Khang Điền gia tăng dư nợ vay tài chính lên mức khoảng 16.600 tỷ đồng (tăng thêm hơn 6.500 tỷ đồng) nhằm mục đích M&A, thâu tóm quỹ đất và phát triển các dự án mới tại TP.HCM.
Nhờ hồ sơ pháp lý dự án sạch và chiến lược không lạm dụng trái phiếu rủi ro, Khang Điền dễ dàng tiếp cận nguồn tín dụng ngân hàng với lãi suất ưu đãi. Doanh nghiệp áp dụng mô hình quay vòng vốn cuốn chiếu: tập trung hoàn thiện thi công, mở bán sản phẩm nhà ở đáp ứng nhu cầu thực để thu tiền ứng trước theo tiến độ từ khách hàng, qua đó đảm bảo nghĩa vụ trả nợ gốc và lãi đúng hạn.
CTCP Đầu tư LDG (LDG): Cấn trừ tài sản và trả nợ nhỏ giọt trong trạng thái kiệt quệ
Nằm ở phân khúc rủi ro cao nhất, LDG rơi vào tình trạng kiệt quệ tài chính khi 100% dư nợ vay tài chính (734,3 tỷ đồng) đã chuyển thành nợ quá hạn. Cộng thêm 116,3 tỷ đồng lãi quá hạn, tổng nghĩa vụ nợ quá hạn của LDG vượt 850 tỷ đồng, trong khi quỹ tiền mặt còn lại chỉ vỏn vẹn 1,13 tỷ đồng.
Do mất hoàn toàn khả năng tiếp cận nguồn vốn vay mới, LDG phải duy trì sinh tồn bằng cách trả nợ nhỏ giọt và cấn trừ tài sản. Doanh nghiệp dồn 43,18 tỷ đồng tiền mặt ít ỏi để tất toán nợ tại SeABank. Đối với lô trái phiếu 400 tỷ đồng, LDG mua lại 33,6 tỷ đồng và cấn trừ 180 tỷ đồng thông qua khoản phải thu tại Bất động sản Bảo Minh Châu, hạ dư nợ gốc xuống 186,4 tỷ đồng.
Mặc dù vậy, các khoản nợ lớn tại Sacombank (350 tỷ đồng) và VPBank (197,9 tỷ đồng) vẫn nghẽn dòng tiền xử lý, khiến rủi ro đứt gãy hoạt động của LDG luôn ở mức báo động đỏ.
Pháp lý dự án là chìa khóa sinh tồn cuối cùng
Đánh giá về làn sóng cơ cấu nợ hiện nay, các chuyên gia tài chính khẳng định các giải pháp gia hạn trái phiếu, đảo nợ ngân hàng hay cấn trừ tài sản chỉ mang tính chất hạ nhiệt thanh khoản tạm thời. Chi phí vốn đắt đỏ từ các khoản vay mới với lãi suất từ 10% đến xấp xỉ 16%/năm sẽ tiếp tục bào mòn biên lợi nhuận của doanh nghiệp trong dài hạn.
Lối thoát bền vững duy nhất cho các doanh nghiệp bất động sản không nằm ở các thủ thuật tài chính ngắn hạn, mà phụ thuộc hoàn toàn vào tốc độ tháo gỡ vướng mắc pháp lý từ cơ quan quản lý. Chỉ khi các dự án trọng điểm được khơi thông pháp lý để triển khai và mở bán thực tế, dòng tiền tươi từ người mua nhà mới có thể quay trở lại, giúp doanh nghiệp hạ dần đòn bẩy tài chính và khôi phục sự an toàn cho bảng cân đối kế toán.