Sự dịch chuyển tư duy từ đầu cơ sang tích sản bền vững
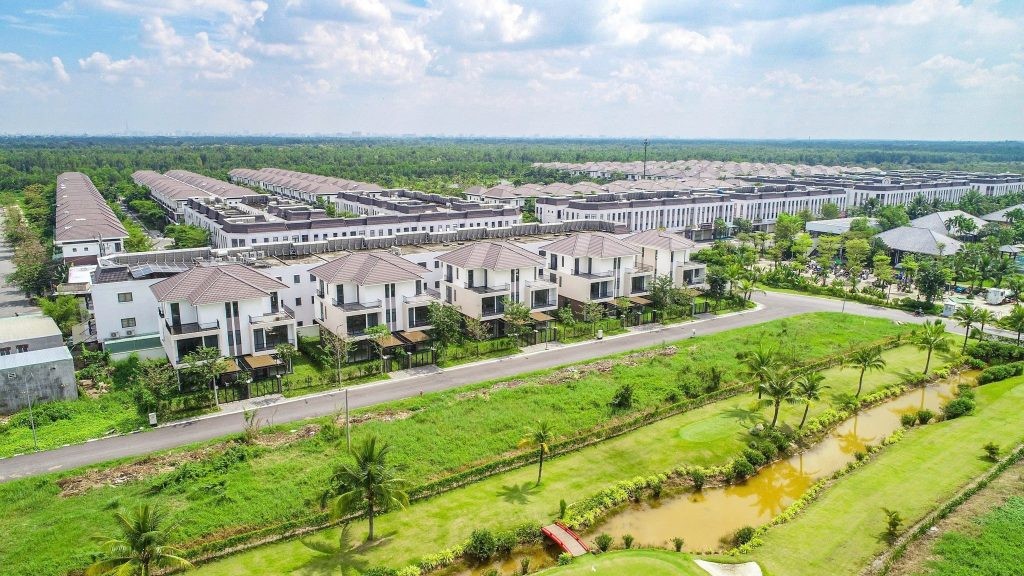
Bất động sản từ lâu đã khẳng định vị thế là kênh tích lũy tài sản quốc dân tại Việt Nam. Theo dữ liệu tổng hợp từ các đơn vị nghiên cứu thị trường uy tín như Savills, CBRE hay VARS, ước tính có đến 60% đến 70% khối lượng bất động sản trên thị trường hiện nay được nắm giữ dưới dạng tích lũy tài sản dài hạn hoặc kỳ vọng tăng giá vốn.
Tuy nhiên, trước những biến động vĩ mô, sự sàng lọc tự nhiên của thị trường và khung pháp lý ngày càng hoàn thiện, tư duy đầu cơ lướt sóng ngắn hạn đã không còn phù hợp. Để đầu tư hiệu quả trong giai đoạn hiện nay, nhà đầu tư buộc phải dịch chuyển sang chiến lược khai thác gia tăng giá trị sử dụng và quản trị chặt chẽ rủi ro dòng tiền.
Bức tranh thị trường bất động sản Việt Nam hiện nay thể hiện sự phân hóa rõ nét về khả năng tạo dòng tiền và tỷ lệ lấp đầy ở thực giữa các phân khúc. Căn hộ chung cư tại các đô thị lớn như TP.HCM và Hà Nội đạt tỷ lệ ở thực cao nhất, dao động từ 70% đến 85%, đi kèm tỷ suất lợi nhuận từ cho thuê đạt trung bình 3,5% đến 5,5% mỗi năm.
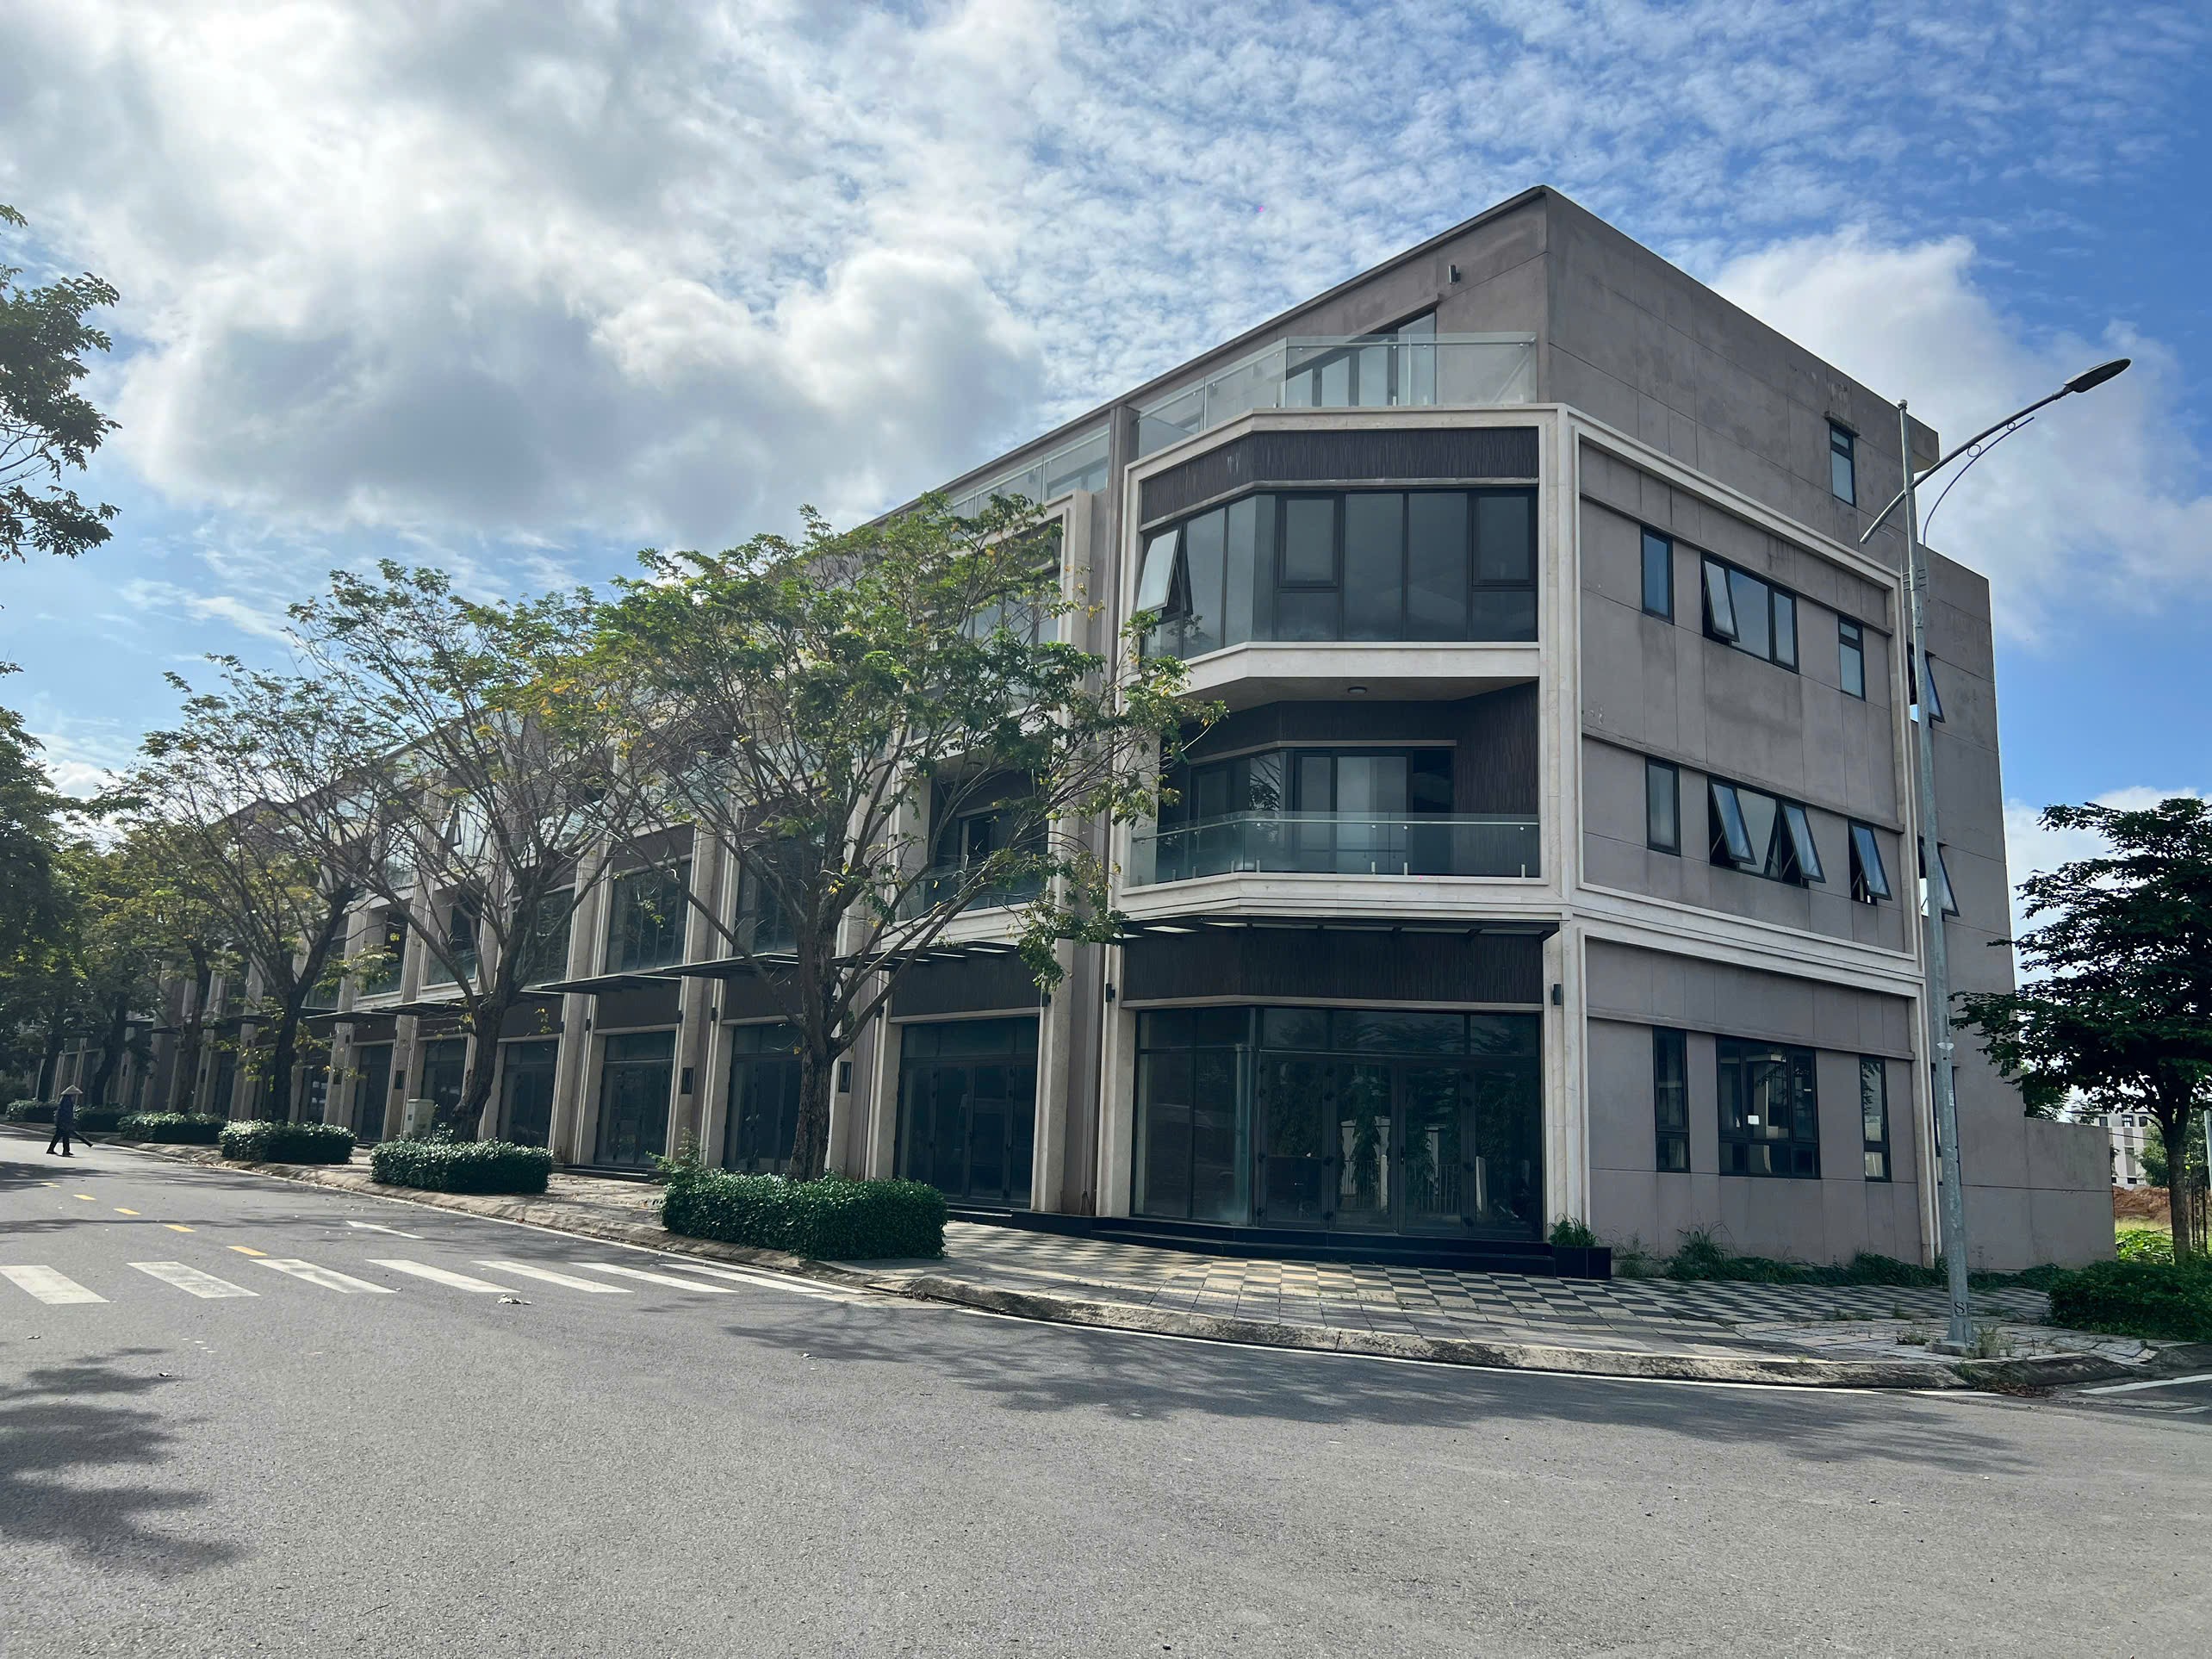
Phân khúc nhà phố trung tâm duy trì tỷ suất dòng tiền cho thuê từ 2,5% đến 4% mỗi năm, trong khi shophouse tại các đô thị vệ tinh chỉ có khoảng 15% đến 30% sản phẩm thực sự lấp đầy để tạo ra dòng tiền đều đặn. Đối với đất nền vùng ven, tỷ lệ ở thực chỉ dừng lại ở mức 10% đến 25%, phần lớn quỹ đất vẫn thuộc dạng tích lũy chờ hạ tầng hoặc quy hoạch. Nhìn vào bức tranh tổng thể, chỉ có khoảng 30% đến 40% bất động sản đáp ứng ngay lập tức nhu cầu ở thực hoặc khai thác thương mại tạo dòng tiền, đặt ra yêu cầu sống còn cho nhà đầu tư trong việc chọn lựa sản phẩm.
Giải pháp cốt lõi để gia tăng giá trị tài sản
Để một bất động sản vừa bảo toàn giá trị, vừa sinh lời liên tục, nhà đầu tư cần thực thi đồng bộ ba giải pháp cốt lõi. Đầu tiên là tối ưu tăng trưởng giá vốn bằng cách đi trước hạ tầng, tích lũy tài sản tại các tọa độ chuẩn bị đón nhận nguồn vốn đầu tư công mạnh mẽ như đường vành đai, nút giao cao tốc hay khu công nghiệp mới. Bên cạnh đó, việc chủ động hoàn thiện pháp lý, chuyển đổi mục đích sử dụng đất hợp pháp hoặc cải tạo nâng chiều cao sàn xây dựng cũng góp phần tối đa hóa giá trị tài sản.
Giải pháp thứ hai là tối ưu dòng tiền cho thuê thông qua việc đóng gói mô hình khai thác linh hoạt. Thay vì cho thuê thô giá thấp, nhà đầu tư có thể chia nhỏ không gian, kết hợp cho thuê mặt bằng kinh doanh tầng trệt với căn hộ dịch vụ ở các tầng trên, đồng thời ứng dụng công nghệ quản lý thông minh để đảm bảo tỷ lệ lấp đầy.
Cuối cùng, việc tối ưu đòn bẩy tài chính cần tuân thủ nguyên tắc dòng tiền cho thuê ròng hàng tháng phải bù đắp tối thiểu 60% đến 80% nghĩa vụ trả gốc và lãi ngân hàng.
Đánh giá về việc dùng đòn bẩy tài chính để đầu tư bất động sản, các chuyên gia bất động sản nhận định, vay vốn ngân hàng là công cụ đắc lực giúp nhà đầu tư khuếch đại tỷ suất lợi nhuận trên vốn chủ sở hữu (ROE). Chẳng hạn, khi đầu tư một bất động sản trị giá 2 tỷ đồng, sau 2 năm tài sản tăng giá 20% lên mức 2,4 tỷ đồng. Nếu sử dụng 100% vốn tự có, mức lợi nhuận đạt 20%.
Tuy nhiên, nếu nhà đầu tư sử dụng đòn bẩy với 50% vốn tự có và 50% vốn vay với lãi suất 9% mỗi năm, trừ đi khoảng 180 triệu đồng chi phí lãi vay trong 2 năm, lợi nhuận ròng thu về là 220 triệu đồng trên 1 tỷ đồng vốn bỏ ra, đưa tỷ suất ROE lên mức 22%. Dù mang lại hiệu quả cao, đòn bẩy tài chính vẫn tiềm ẩn rủi ro lớn khi lãi suất thả nổi tăng cao hoặc thị trường rơi vào giai đoạn trầm lắng mất thanh khoản, dễ dẫn đến tình trạng vỡ nợ hoặc bị cưỡng ép bán tháo tài sản.
Chiến lược thích ứng trong chu kỳ mới
Để đảm bảo an toàn tài chính, nhà đầu tư cần áp dụng bộ nguyên tắc quản trị rủi ro nghiêm ngặt. Tỷ lệ vay vốn chỉ nên duy trì ở mức 30% đến 50% giá trị tài sản, hạn chế tối đa việc sử dụng đòn bẩy vượt quá 70%. Tổng chi phí trả gốc và lãi ngân hàng hàng tháng không được vượt quá 40% đến 50% tổng thu nhập ròng ổn định của gia đình. Đồng thời, nhà đầu tư phải luôn duy trì một khoản tiền mặt hoặc tiền gửi tiết kiệm ngắn hạn đủ chi trả tiền gốc và lãi vay trong vòng 6 đến 12 tháng để ứng phó với các biến động bất ngờ từ thị trường.
Đánh giá về chiến lược đầu tư trong giai đoạn mới, ông Trần Quay Sáng, Tổng giám đốc Bất động sản S-LK nhận định, thị trường đã qua thời kỳ thăng hoa nhờ sóng giá hay tin đồn quy hoạch. Nhà đầu tư hiện tại cần hướng tới các sản phẩm có giá trị thực, đáp ứng nhu cầu ở thực hoặc có khả năng đưa vào vận hành kinh doanh ngay. Các bất động sản đáp ứng tiêu chuẩn pháp lý chuẩn chỉnh và tạo ra dòng tiền đều đặn sẽ luôn là vịnh tránh bão an toàn nhất cho dòng tiền tích lũy.
Cùng góc nhìn này, các chuyên gia hoạch định tài chính cá nhân cũng nhấn mạnh đòn bẩy ngân hàng là một công cụ tuyệt vời nhưng đòi hỏi kỷ luật nghiêm ngặt. Lỗi phổ biến của nhiều nhà đầu tư cá nhân là tính toán bài toán trả nợ dựa trên kịch bản quá lạc quan, do đó cần luôn lập kịch bản kiểm tra sức chịu đựng tài chính khi lãi suất thả nổi tăng thêm 3% đến 5% và bất động sản bị trống khách trong nhiều tháng liền.
Nhận định về xu hướng đầu tư bất động sản trong thời gian tới, ông Trần Quay Sáng cho rằng, đầu tư bất động sản hiệu quả không còn là câu chuyện mua rồi để đó chờ tăng giá. Một chiến lược đầu tư thông minh trong giai đoạn hiện nay yêu cầu sự kết hợp hài hòa giữa khả năng tăng giá vốn trong dài hạn, dòng tiền khai thác ổn định trong ngắn hạn và sự kiểm soát an toàn tuyệt đối đối với đòn bẩy tài chính. Nhà đầu tư chủ động làm chủ được ba yếu tố này sẽ không chỉ bảo vệ được tài sản trước áp lực lạm phát mà còn tạo đà bứt phá bền vững trong mọi chu kỳ của thị trường.