
Giảm giá hàng chục tỷ vẫn ế
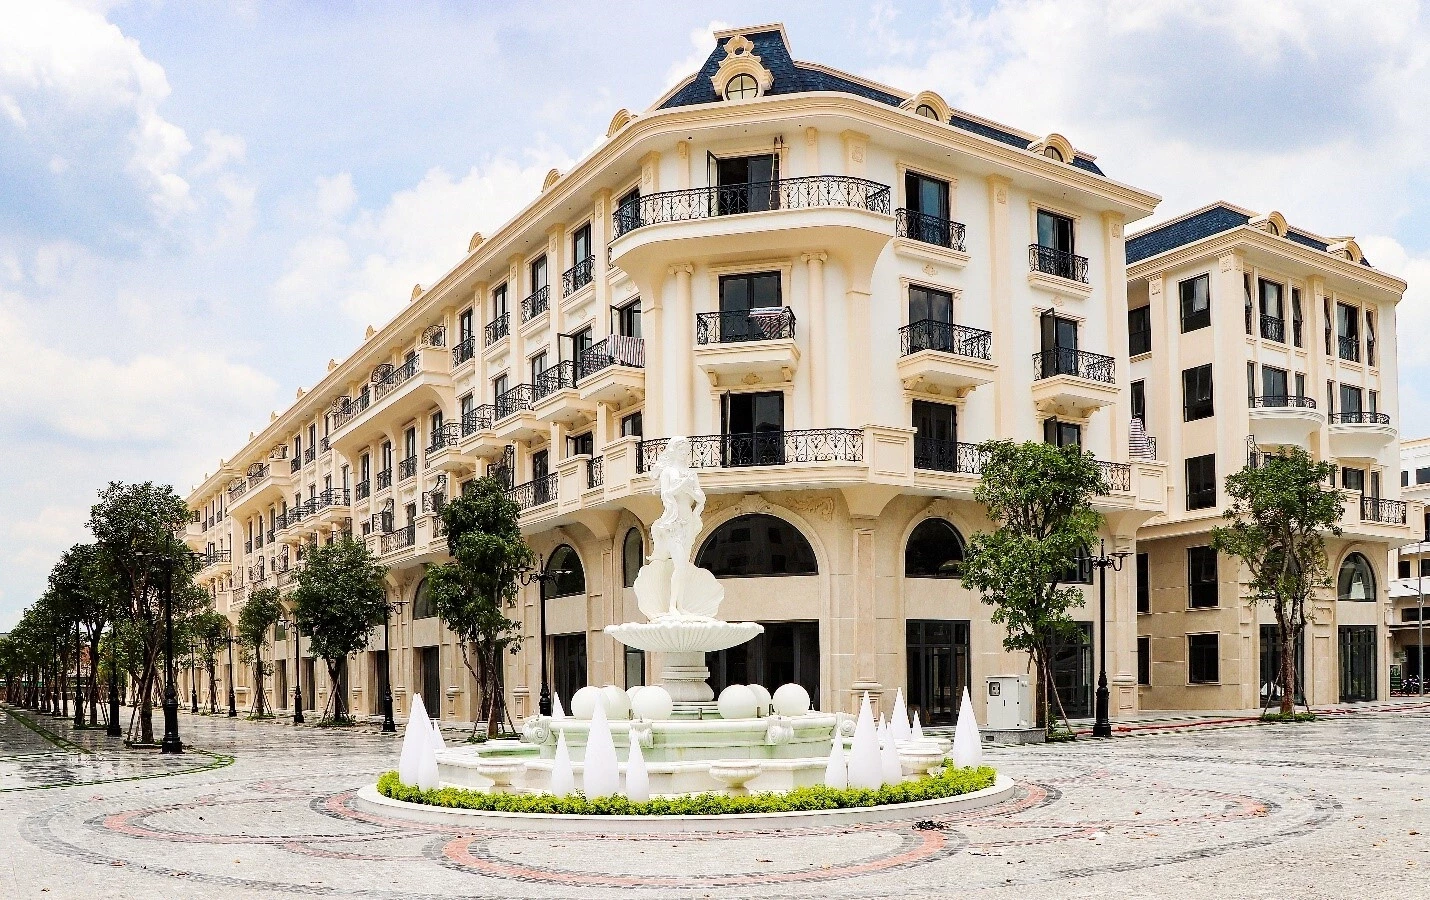
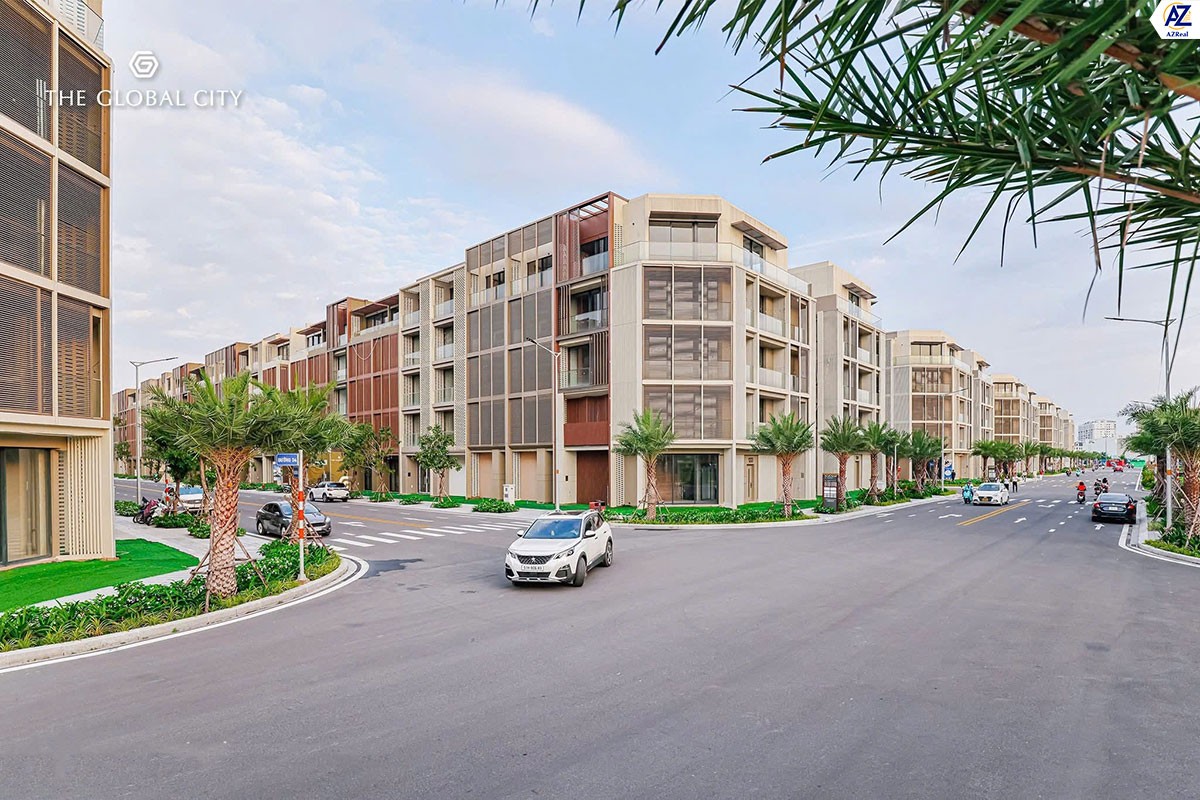
Thời gian gần đây, trên các hội nhóm môi giới và mạng xã hội xuất hiện dồn dập các thông tin rao bán bất động sản hạng sang với mức chênh lệch giảm giá ngỡ ngàng. Không còn là những mức chiết khấu vài trăm triệu hay 1–2 tỷ đồng, nhiều sản phẩm nhà phố, biệt thự thuộc các dự án lớn như The Global City của Masterise Homes hay tại Khu đô thị Vạn Phúc của Vạn Phúc Group đang chấp nhận xả lỗ từ 10 đến 16 tỷ đồng.
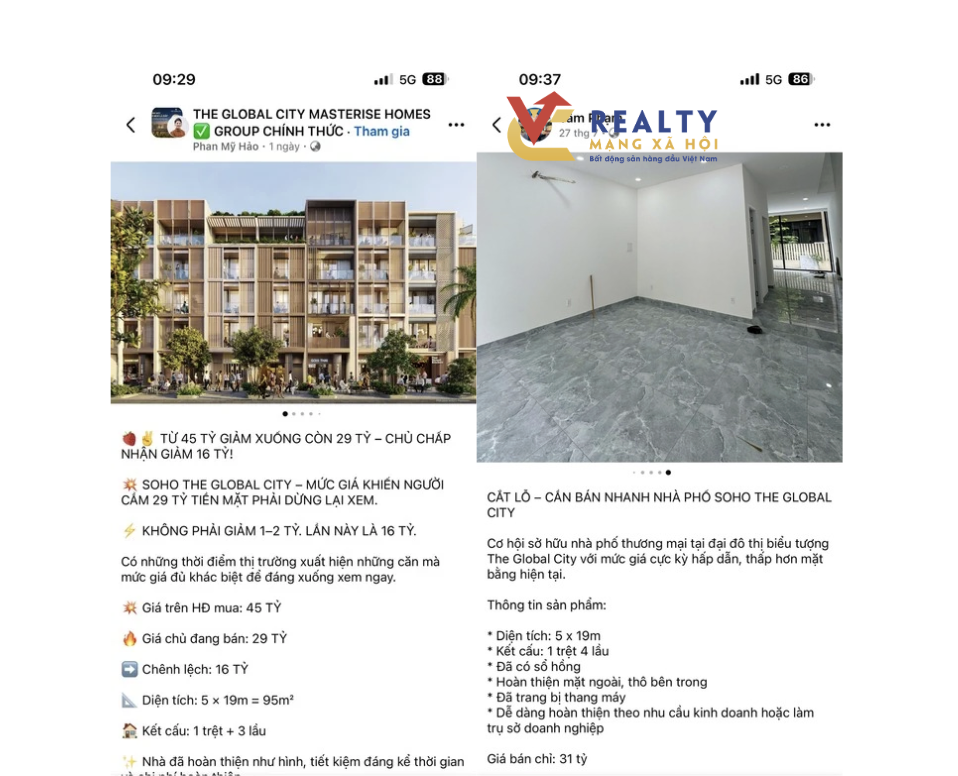
Điển hình như trường hợp một căn nhà phố thương mại Soho tại dự án The Global City. Theo thông tin rao bán từ môi giới, căn nhà diện tích 5x19m (95m2), kết cấu 1 trệt 3 lầu có giá trên Hợp đồng mua bán ban đầu là 45 tỷ đồng. Tuy nhiên, hiện chủ nhà chấp nhận cắt lỗ tới 16 tỷ đồng, chào bán lại với giá 29 tỷ đồng. Một căn Soho khác cùng diện tích 5x19m, kết cấu 1 trệt 4 lầu, hoàn thiện mặt ngoài, đã có sổ hồng và trang bị sẵn thang máy cũng được chào bán mức giá hạ nhiệt 31 tỷ đồng. Dù được quảng cáo là mức giá khiến người cầm tiền mặt phải dừng lại xem, nhưng trên thực tế, tốc độ thanh khoản của các sản phẩm này vẫn hết sức chậm chạp.
Sự lệch pha gay gắt giữa mức giá chào bán cắt lỗ sâu và tâm lý dửng dưng của người mua xuất phát từ nhiều nguyên nhân cốt lõi. Đầu tiên, tổng giá trị tuyệt đối của tài sản vẫn vượt xa sức mua thực tế của số đông. Dù con số cắt lỗ lên tới 16 tỷ đồng nghe rất giật gân, nhưng về mặt tỷ lệ, mức giảm này tương đương khoảng 35% so với giá đỉnh hợp đồng. Tuy nhiên, tổng số tiền còn lại để sở hữu vẫn nằm ở mức 29–31 tỷ đồng đối với nhà phố và từ 50 đến hơn 100 tỷ đồng đối với biệt thự, dinh thự. Đây vẫn là dòng tài sản cực kỳ đắt đỏ, chỉ dành cho một nhóm rất nhỏ trong xã hội.
Bên cạnh đó, nhiều nhà đầu tư đã sập bẫy đòn bẩy tài chính và áp lực trả gốc lãi. Ở giai đoạn sốt nóng 2020–2022, không ít người sử dụng đòn bẩy tài chính lớn, vay 70%–80% giá trị nhờ chính sách ân hạn gốc và lãi 0% từ chủ đầu tư trong 18–24 tháng. Khi thời gian ưu đãi kết thúc, lãi suất thả nổi khiến số tiền phải trả hằng tháng lên tới hàng trăm triệu đồng, buộc chủ nhà phải tháo chạy bằng mọi giá.
Yếu tố tiếp theo nằm ở tỷ suất khai thác dòng tiền từ việc cho thuê quá kém hấp dẫn. Khác với phân khúc nhà ở thực, một căn nhà phố hay biệt thự trị giá vài chục tỷ đồng hiện chỉ có thể cho thuê với giá vài chục triệu đến hơn trăm triệu đồng mỗi tháng. Tỷ suất sinh lời từ việc cho thuê chỉ dao động quanh mức 1% – 2.5%/năm, thấp hơn nhiều so với gửi tiết kiệm. Chi phí vận hành, quản lý dịch vụ tại các khu đô thị hạng sang lại rất đắt đỏ, khiến dòng tiền thu về bị bào mòn đáng kể.
Ngoài ra, chiêu trò cắt lỗ ảo cũng làm suy giảm nghiêm trọng niềm tin của người mua. Trên thị trường thứ cấp, không ít tin rao cắt lỗ 10–15 tỷ thực chất được so sánh với giá kỳ vọng trên đỉnh sốt do chủ nhà tự đặt ra, chứ không phải lỗ so với giá gốc mua từ chủ đầu tư. Sự mập mờ này khiến người mua có sẵn tiền mặt trở nên cảnh giác và khắt khe hơn khi thẩm định.
Thị trường đang định giá lại
Đánh giá về làn sóng cắt lỗ này, ông Trần Quay Sáng, Tổng giám đốc Bất động sản S-LK nhận định rằng, đây là bước tự điều chỉnh tất yếu của thị trường sau giai đoạn phát triển quá nóng bằng dòng tiền vay đòn bẩy. Bất động sản hàng hiệu hay nhà phố thương mại xa xỉ vốn là sản phẩm tích sản dài hạn, hoàn toàn không phù hợp để lướt sóng ngắn hạn. Việc định giá ban đầu dựa quá nhiều vào truyền thông thương hiệu đã tạo ra khoảng cách quá lớn so với giá trị khai thác thực tế. Khi kinh tế trầm lắng, những tài sản có chi phí cơ hội cao và khó tạo dòng tiền ngay lập tức sẽ bị nhà đầu tư thanh lý đầu tiên.
Đồng quan điểm, chuyên gia kinh tế Hoàng Đình Thảo cũng nhấn mạnh rằng dòng tiền thông minh trên thị trường hiện nay đang ưu tiên tính an toàn tuyệt đối. Họ có xu hướng rút khỏi các phân khúc tích sản xa xỉ có tính thanh khoản hẹp để tìm về những sản phẩm có pháp lý hoàn chỉnh, đáp ứng nhu cầu ở thực hoặc có khả năng khai thác thương mại tạo dòng tiền ngay lập tức.
Từ thực tế của thị trường thứ cấp, các nhà đầu tư cần rút ra những bài học quản trị rủi ro quan trọng.
Thứ nhất, người mua cần thẩm định kỹ Hợp đồng mua bán gốc để xác định rõ giá gốc ban đầu, các khoản chiết khấu hoặc quà tặng đã nhận, tránh bị mắc bẫy bởi các con số cắt lỗ ảo từ truyền thông.
Thứ hai, việc tính toán bài toán dòng tiền (Cash Flow) là bắt buộc. Nhà đầu tư phải đánh giá chính xác khả năng lấp đầy cho thuê, giá thuê thực tế khu vực và các chi phí quản lý duy trì tài sản hằng năm trước khi xuống tiền.
Thứ ba, cần kiểm soát chặt chẽ tỷ lệ đòn bẩy tài chính. Tuyệt đối không nên sử dụng vay nợ vượt quá 30% – 40% giá trị tài sản đối với các phân khúc có tính thanh khoản hẹp.
Cuối cùng, việc đánh giá pháp lý dự án đóng vai trò quyết định. Nhà đầu tư nên ưu tiên các sản phẩm đã hoàn thiện pháp lý rõ ràng, điển hình như những căn đã được cấp sổ hồng, nhằm giảm thiểu rủi ro tranh chấp và đảm bảo tính thanh khoản khi cần chuyển nhượng hoặc thế chấp ngân hàng.
Làn sóng giảm giá sâu ở phân khúc bất động sản hạng sang chính là nốt trầm thanh lọc thị trường. Đây có thể là cơ hội cho những người có dòng tiền mặt thong thả muốn sở hữu tài sản giá trị với chiết khấu tốt, nhưng đồng thời cũng là lời cảnh báo đắt giá cho chiến lược đầu tư lướt sóng bằng đòn bẩy tài chính.