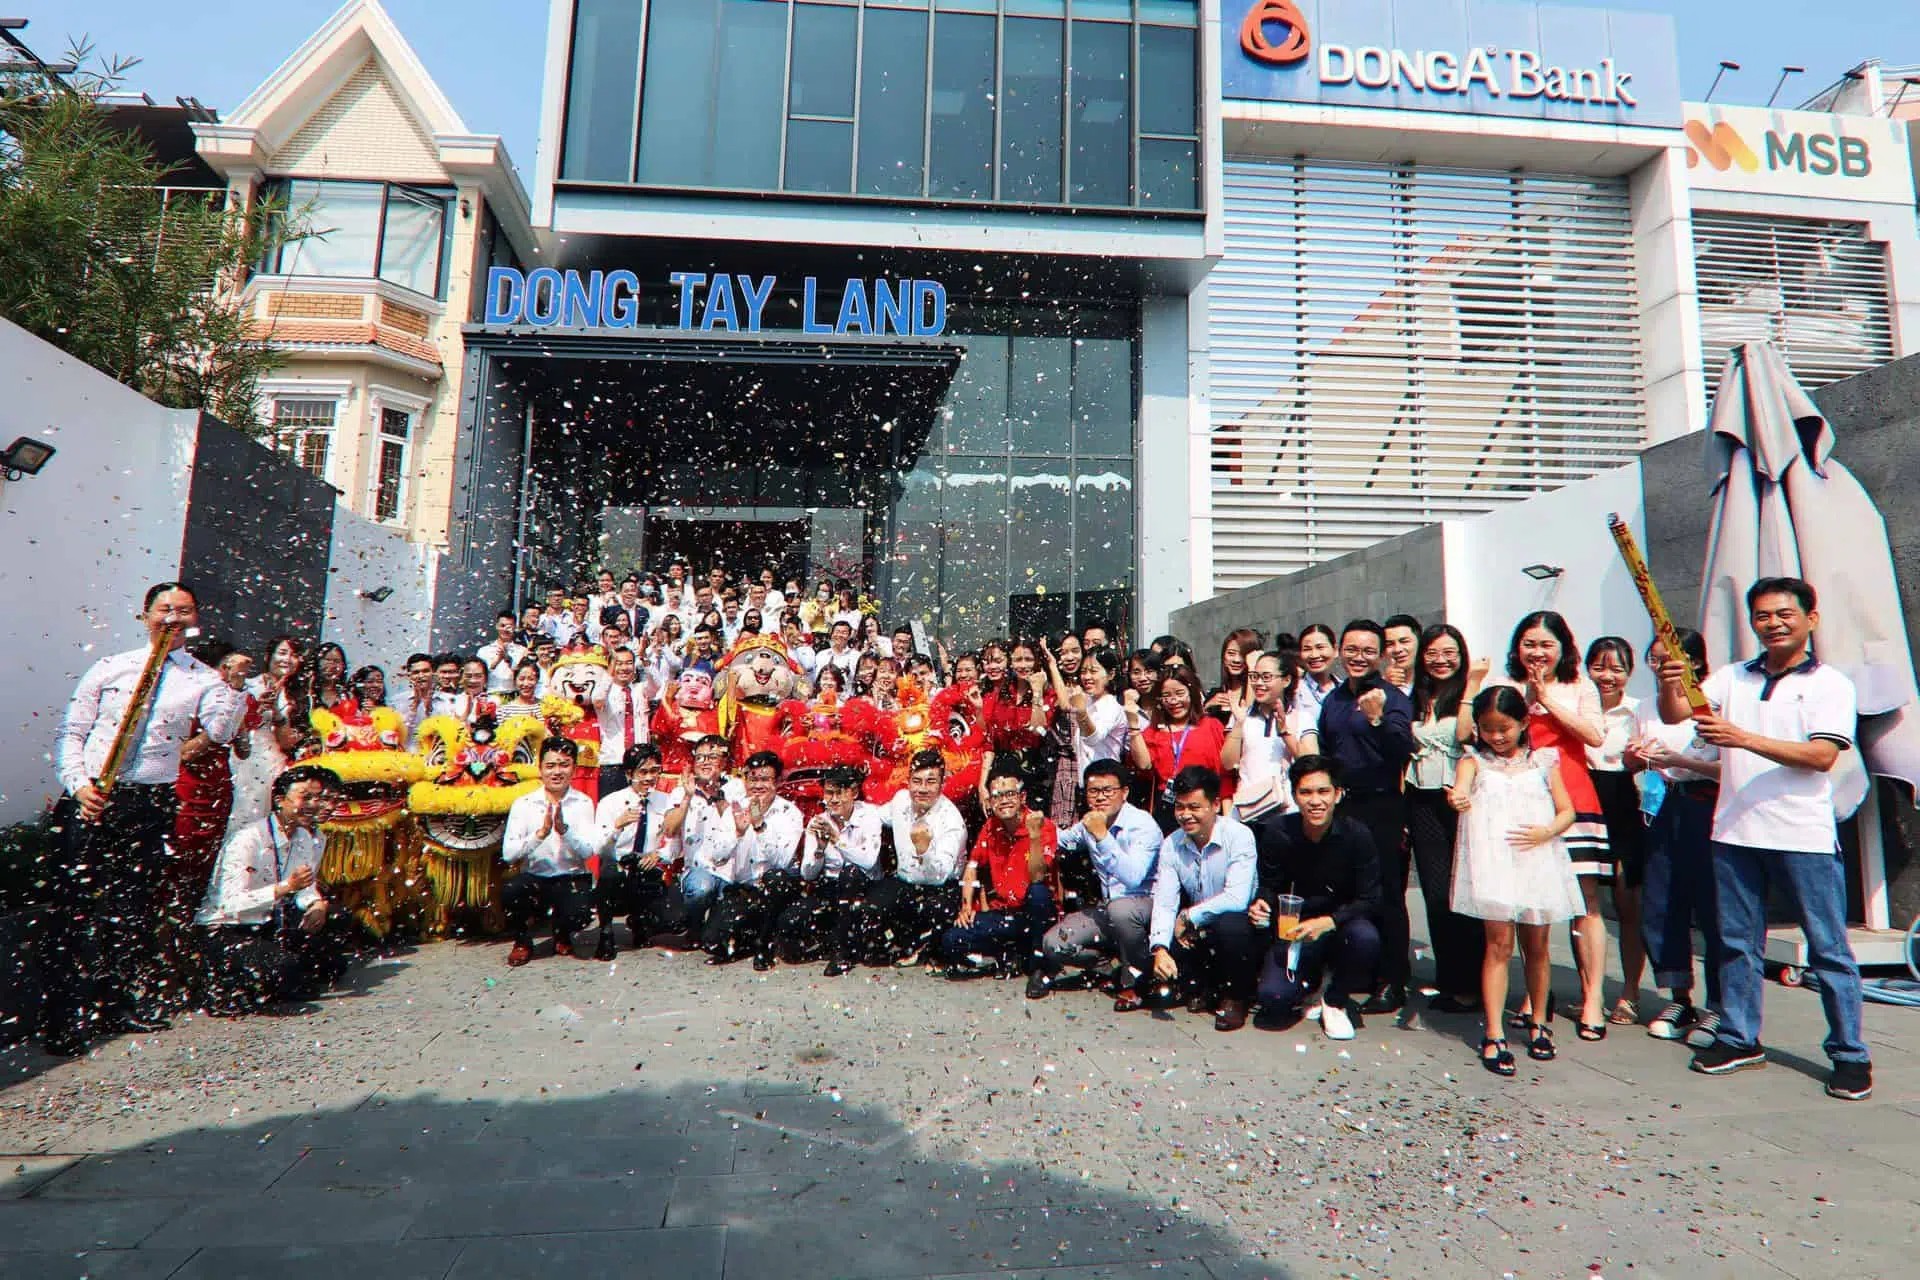
Giữa lúc nhịp đập của thị trường bất động sản bước vào giai đoạn tái định hình và đón nhận những dòng vốn kỳ vọng phục hồi, sự kiện đưa 80 triệu cổ phiếu lên giao dịch tập trung trên sàn UPCoM của CTCP Đông Tây Land (mã chứng khoán: DTR) từng được giới đầu tư đặc biệt mong chờ. Chào sàn vào cuối tháng 09/2026 với giá tham chiếu 10.500 đồng/cổ phiếu, doanh nghiệp nhanh chóng thu hút sự chú ý mạnh mẽ của giới tài chính nhờ vị thế là một trong những đại lý môi giới chiến lược hàng đầu tại khu vực phía Nam.
Tuy nhiên, phiên giao dịch mới nhất ghi nhận thị giá DTR đang vận động quanh ngưỡng 9.800 đồng/cổ phiếu, điều này phản ánh rõ nét trạng thái giằng co và sự thận trọng của dòng tiền. "Cơn khám sức khỏe" tài chính công khai trong bộ hồ sơ lên sàn đã phơi bày hai mặt đối lập rõ rệt: Một bên là hệ sinh thái phân phối quy mô khổng lồ với các đại dự án mang tầm vóc quốc gia, bên kia là những vết xước pháp lý, khoản nợ thuế hàng chục tỷ đồng và những nghi vấn chưa có lời giải từ đơn vị kiểm toán độc lập về dòng tiền ủy thác nội bộ.
Hệ sinh thái môi giới quy mô nghìn tỷ
Ra đời từ giữa năm 2013 dưới sự lèo lái của doanh nhân Nguyễn Thái Bình, CTCP Đông Tây Land từng bước vươn lên khẳng định vị thế thông qua chuỗi tăng vốn điều lệ đầy táo bạo. Từ mức khởi điểm khiêm tốn 6 tỷ đồng, vốn điều lệ của công ty được nâng lên 20 tỷ đồng vào tháng 03/2017, cán mốc 50 tỷ đồng vào tháng 07/2019, tiếp tục bứt phá lên 100 tỷ đồng, 120 tỷ đồng, chạm mốc 300 tỷ đồng vào tháng 02/2022 và chính thức đạt ngưỡng 800 tỷ đồng vào tháng 11/2022.
Cập nhật đến cuối năm 2025, cơ cấu cổ đông của Đông Tây Land ghi nhận sự chi phối tuyệt đối bởi nhóm lãnh đạo nội bộ. Chủ tịch HĐQT kiêm Người đại diện pháp luật Nguyễn Thái Bình nắm giữ hơn 588 tỷ đồng, tương ứng 73,51% cổ phần. Khi cộng gộp tỷ lệ sở hữu của các thành viên ban điều hành và người có liên quan, nhóm lãnh đạo này kiểm soát tới hơn 75% vốn điều lệ. Việc sở hữu một cơ cấu cổ đông cô đặc như vậy tạo ra độ an toàn cao trong chiến lược điều hành, nhưng đồng thời cũng làm mờ đi cơ chế kiểm soát độc lập, đặt quyền lợi của các cổ đông thiểu số vào thế rủi ro khi phát sinh các giao dịch với bên liên quan.
Mô hình kinh doanh cốt lõi của doanh nghiệp dựa trên ba trụ cột chính: dịch vụ tư vấn môi giới bất động sản, quản lý vận hành khai thác thông qua thương hiệu Đông Tây Hospitality, và hoạt động hợp tác đầu tư thứ cấp. Sức mạnh cốt lõi giúp doanh nghiệp duy trì quy mô doanh thu hàng ngàn tỷ đồng nằm ở mối quan hệ đối tác chiến lược F1 với các tập đoàn bất động sản lớn nhất Việt Nam, hoạt động theo mô hình thu phí hoa hồng trên các giỏ hàng quy mô lớn.
Dấu ấn đậm nét nhất của CTCP Đông Tây Land trên thị trường môi giới phía Nam chính là năng lực phân phối độc quyền hoặc chiến lược tại các đại đô thị quy mô tầm cỡ. Doanh nghiệp từng tham gia phân phối hàng nghìn căn hộ, biệt thự và shophouse tại quần thể Vinhomes Grand Park tại TP.HCM (từ các phân khu The Rainbow, The Origami, The Beverly, The Beverly Solari, The Opus One cho đến các dãy shophouse The Manhattan). Bên cạnh đó, hệ thống này còn vươn tay ra miền Bắc và các vùng trọng điểm thông qua việc phân phối các dự án lớn như Vinhomes Green Paradise Cần Giờ, Vinhomes Saigon Park, hay chuỗi Vinhomes Ocean Park.
Không dừng lại ở hệ sinh thái Vingroup, Đông Tây Land mở rộng mạnh mẽ sang phân khúc căn hộ hạng sang của Masterise Homes với các dự án Masteri Centre Point và LUMIÈRE Boulevard. Ở mảng bất động sản nghỉ dưỡng và phức hợp thương mại, doanh nghiệp chứng minh năng lực triển khai tại các thị trường xa thông qua việc góp mặt trong top đại lý phân phối hệ sinh thái Phú Quốc United Center, đại đô thị Meyhomes Capital Phú Quốc của Tân Á Đại Thành (với các phân khu Rosada, Apricot, Crystal City), cùng quần thể nghệ thuật nghỉ dưỡng Vega City Nha Trang do KDI Holdings làm chủ đầu tư.
Danh mục phân phối của công ty còn trải dài khắp các tỉnh thành vệ tinh đón sóng hạ tầng giao thông như Sun Grand City Feria (Quảng Ninh), Imperia Grand Plaza Đức Hòa và T&T City Millennia (Long An), STC Long Thành (Đồng Nai), cho đến tổ hợp Le Palmier Hồ Tràm (Bà Rịa - Vũng Tàu). Dù từng được xướng tên tại các giải thưởng quốc tế như danh hiệu "Thương hiệu phân phối bất động sản tốt nhất Đông Nam Á 2025" do Dot Property bình chọn, song cấu trúc nội tại ẩn chứa nhiều vấn đề pháp lý cần mổ xẻ.
Vết xước pháp lý trước ngày lên sàn
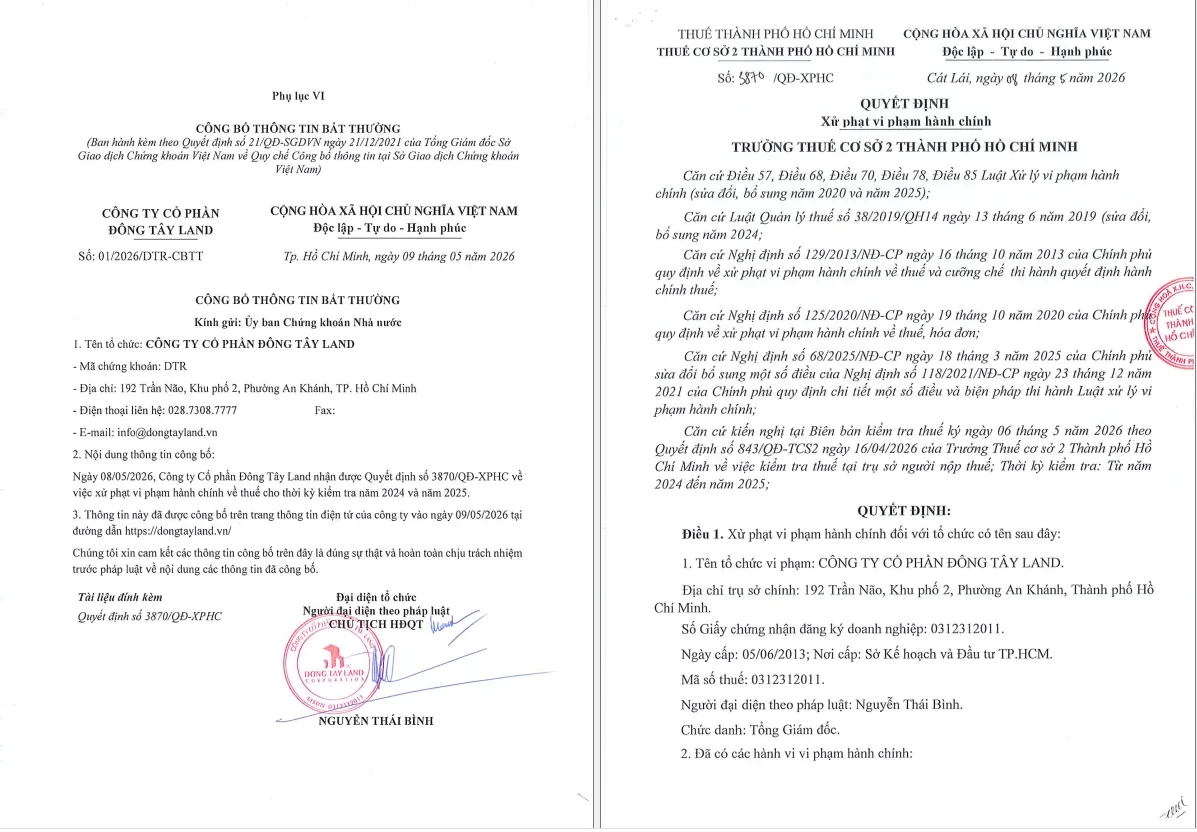
Áp lực đầu tiên đối với cộng đồng nhà đầu tư khi tiếp cận cổ phiếu DTR xuất phát từ những vi phạm liên quan đến nghĩa vụ tài chính với nhà nước. Trong các tháng 05 và 08/2026, Cục Thuế TP.HCM đã ban hành các quyết định xử phạt vi phạm hành chính đối với Đông Tây Land do hành vi khai sai thuế giá trị gia tăng và thuế thu nhập doanh nghiệp, dẫn đến thiếu số tiền thuế phải nộp. Doanh nghiệp bị phạt 20% trên số tiền thuế khai thiếu, đồng thời bị truy thu và tính tiền chậm nộp với tổng số tiền hơn 3,8 tỷ đồng.
Nghiêm trọng hơn, tình trạng nợ thuế kéo dài tiếp tục đẩy bức tranh tài chính vào thế khó. Căn cứ theo thông báo của cơ quan thuế cơ sở thuộc Cục Thuế TP.HCM về danh sách người nộp thuế nợ tiền thuế quá hạn, Đông Tây Land chính thức bị công khai nợ thuế với tổng số tiền lên tới 28,8 tỷ đồng. Lịch sử quản lý thuế cũng ghi nhận vết xước khi vào giữa năm 2025, Đội Thuế TP. Thủ Đức từng ban hành quyết định cưỡng chế thi hành quyết định hành chính bằng biện pháp phong tỏa tài khoản và trích tiền từ tài khoản ngân hàng của doanh nghiệp với số tiền hơn 15,46 tỷ đồng. Dù sau đó lãnh đạo doanh nghiệp khẳng định đã khắc phục, việc tái diễn tình trạng nợ thuế lớn sát ngày chào sàn là hồi chuông cảnh báo rõ ràng về sức khỏe dòng tiền ngắn hạn.
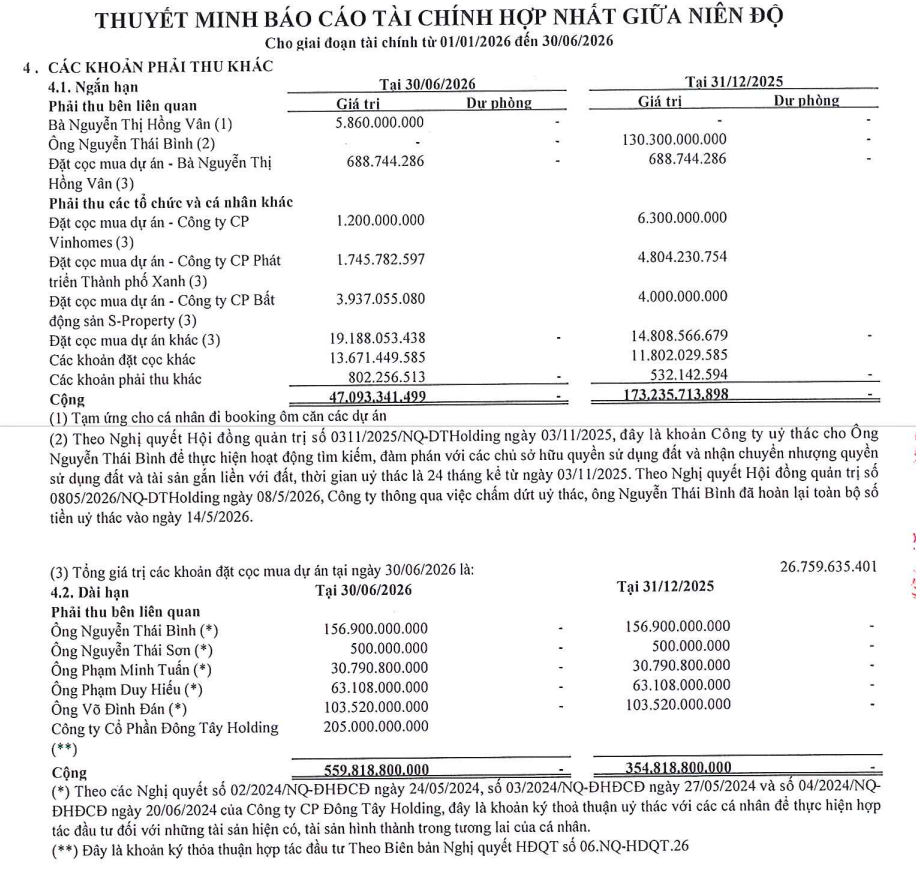
Bên cạnh vấn đề thuế, báo cáo tài chính soát xét giữa niên độ năm 2026 ghi nhận các khoản phải thu chiếm tỷ trọng khổng lồ, đạt 694,4 tỷ đồng (chiếm khoảng một nửa tổng tài sản gần 1.397 tỷ đồng). Riêng khoản phải thu dài hạn khác đạt tới 559,8 tỷ đồng, trong đó có 354,8 tỷ đồng là các khoản tạm ứng và ủy thác đầu tư dài hạn cho 5 cá nhân chủ chốt trong ban lãnh đạo và gia đình Chủ tịch (gồm ông Nguyễn Thái Bình, ông Võ Đình Đán, ông Phạm Duy Hiếu, ông Phạm Minh Tuấn và ông Nguyễn Thái Sơn) nhằm mục đích gom quỹ đất thực hiện hai dự án tại Tây Ninh gồm Mỹ Lộc và Cần Đước. Đáng chú ý, các khoản tạm ứng này gần như không biến động trong thời gian dài, không ghi nhận lãi và chưa được trích lập dự phòng.
Đơn vị kiểm toán độc lập đã phải đưa ra ý kiến ngoại trừ trên báo cáo tài chính do không thể thu thập đầy đủ bằng chứng kiểm toán thích hợp về tính thu hồi và khả năng tổn thất vốn của hơn 550 tỷ đồng các khoản ủy thác, hợp tác đầu tư dài hạn. Thêm vào đó, sức khỏe của các công ty con do Đông Tây Land nắm quyền chi phối cũng nằm trong diện cảnh báo đỏ khi Công ty TNHH Đầu tư Thương mại Du lịch Kim Sa (chủ đầu tư resort Le Palmier Hồ Tràm) gánh khoản lỗ lũy kế gần 48 tỷ đồng, khiến dự phòng tổn thất đầu tư của công ty mẹ liên tục phình to.
Áp lực kinh doanh nửa cuối năm 2026
Về kết quả kinh doanh, sau một năm 2025 ghi nhận sự bứt phá với doanh thu thuần hợp nhất đạt 558,8 tỷ đồng (tăng 43%) và lợi nhuận sau thuế đạt hơn 33 tỷ đồng, bước sang năm 2026, doanh nghiệp đặt ra kế hoạch vô cùng tham vọng. Cụ thể, mục tiêu doanh thu thuần giao ở mức 860 tỷ đồng (tăng 54%) và lợi nhuận sau thuế dự kiến đạt 151,6 tỷ đồng (gấp hơn 4,5 lần năm trước).
Tuy nhiên, bức tranh tài chính 6 tháng đầu năm 2026 cho thấy khoảng cách lớn giữa kế hoạch và thực tế. Doanh thu thuần nửa đầu năm mới chỉ dừng lại ở mức 259,4 tỷ đồng (hoàn thành khoảng 30% kế hoạch), trong khi lợi nhuận sau thuế đạt 17,1 tỷ đồng (mới hoàn thành vỏn vẹn 11% mục tiêu năm). Điều này tạo ra một áp lực khổng lồ đè nặng lên vai ban điều hành trong giai đoạn 6 tháng cuối năm, khi doanh nghiệp buộc phải tạo ra hơn 600 tỷ đồng doanh thu và gần 135 tỷ đồng lợi nhuận để về đích. Phía doanh nghiệp lý giải rằng đặc thù ngành dịch vụ bất động sản thường ghi nhận và hạch toán điểm rơi doanh thu dồn vào các tháng cuối năm, với kỳ vọng lớn đặt vào 29 dự án trong danh mục phân phối, tiêu biểu như nhóm Vinhomes Green Paradise, Vinhomes Hải Vân Bay hay các tổ hợp nghỉ dưỡng cao cấp.
Trên thị trường chứng khoán, sau nhịp hưng phấn nhẹ trong phiên chào sàn ngày 25/09/2026 với giá tham chiếu 10.500 đồng/cổ phiếu, thị giá DTR hiện đã lùi về giao dịch quanh mốc 9.800 đồng/cổ phiếu. Biên độ giao dịch này phản ánh tâm lý giao dịch dò dẫm và sự e dè của nhà đầu tư trước những rủi ro pháp lý còn bỏ ngỏ.
Đứng trước bức tranh đa chiều của Đông Tây Land, giới chuyên gia tài chính và phân tích chứng khoán đưa ra những góc nhìn thận trọng nhưng toàn diện về triển vọng của cổ phiếu DTR trong giai đoạn thị trường bất động sản đang ấm dần lên.
Với tư cách là một trong những đơn vị môi giới bề dày kinh nghiệm và sở hữu mạng lưới phân phối rộng khắp miền Nam, Đông Tây Land nắm giữ lợi thế thương mại lớn về giỏ hàng. Khi thị trường bất động sản dân cư phục hồi và các chủ đầu tư lớn đẩy mạnh chiến dịch mở bán, doanh nghiệp có độ nhạy rất cao với thanh khoản để cải thiện doanh số dịch vụ. Đây là điểm tựa để kỳ vọng vào sự khởi sắc ngắn hạn của kết quả kinh doanh nếu các dự án trọng điểm được triển khai đúng tiến độ.
Mặc dù vậy, các chuyên gia nhấn mạnh rằng DTR vẫn tiềm ẩn mức độ rủi ro rất cao đối với dòng vốn đầu tư đại chúng, đặc biệt là các nhà đầu tư trung và dài hạn. Án phạt thuế, lịch sử cưỡng chế tài khoản, các khoản ủy thác dòng tiền cá nhân chưa minh bạch, kết hợp cùng ý kiến ngoại trừ từ kiểm toán là những rào cản tâm lý lớn khiến dòng tiền lớn từ các quỹ đầu tư chuyên nghiệp khó lòng giải ngân quy mô lớn.
Trong bối cảnh hiện tại, cổ phiếu DTR trên sàn UPCoM phù hợp hơn với vị thế quan sát và theo dõi sát sao qua các báo cáo tài chính quý tiếp theo. Nhà đầu tư cá nhân nên giữ sự thận trọng tối đa, chỉ cân nhắc tham gia khi doanh nghiệp giải quyết dứt điểm các khoản nợ thuế quá hạn, minh bạch hóa hoàn toàn dòng tiền ủy thác nội bộ và xóa bỏ được những nghi vấn kiểm toán, thay vì vội vàng giải ngân theo kỳ vọng ngắn hạn.