
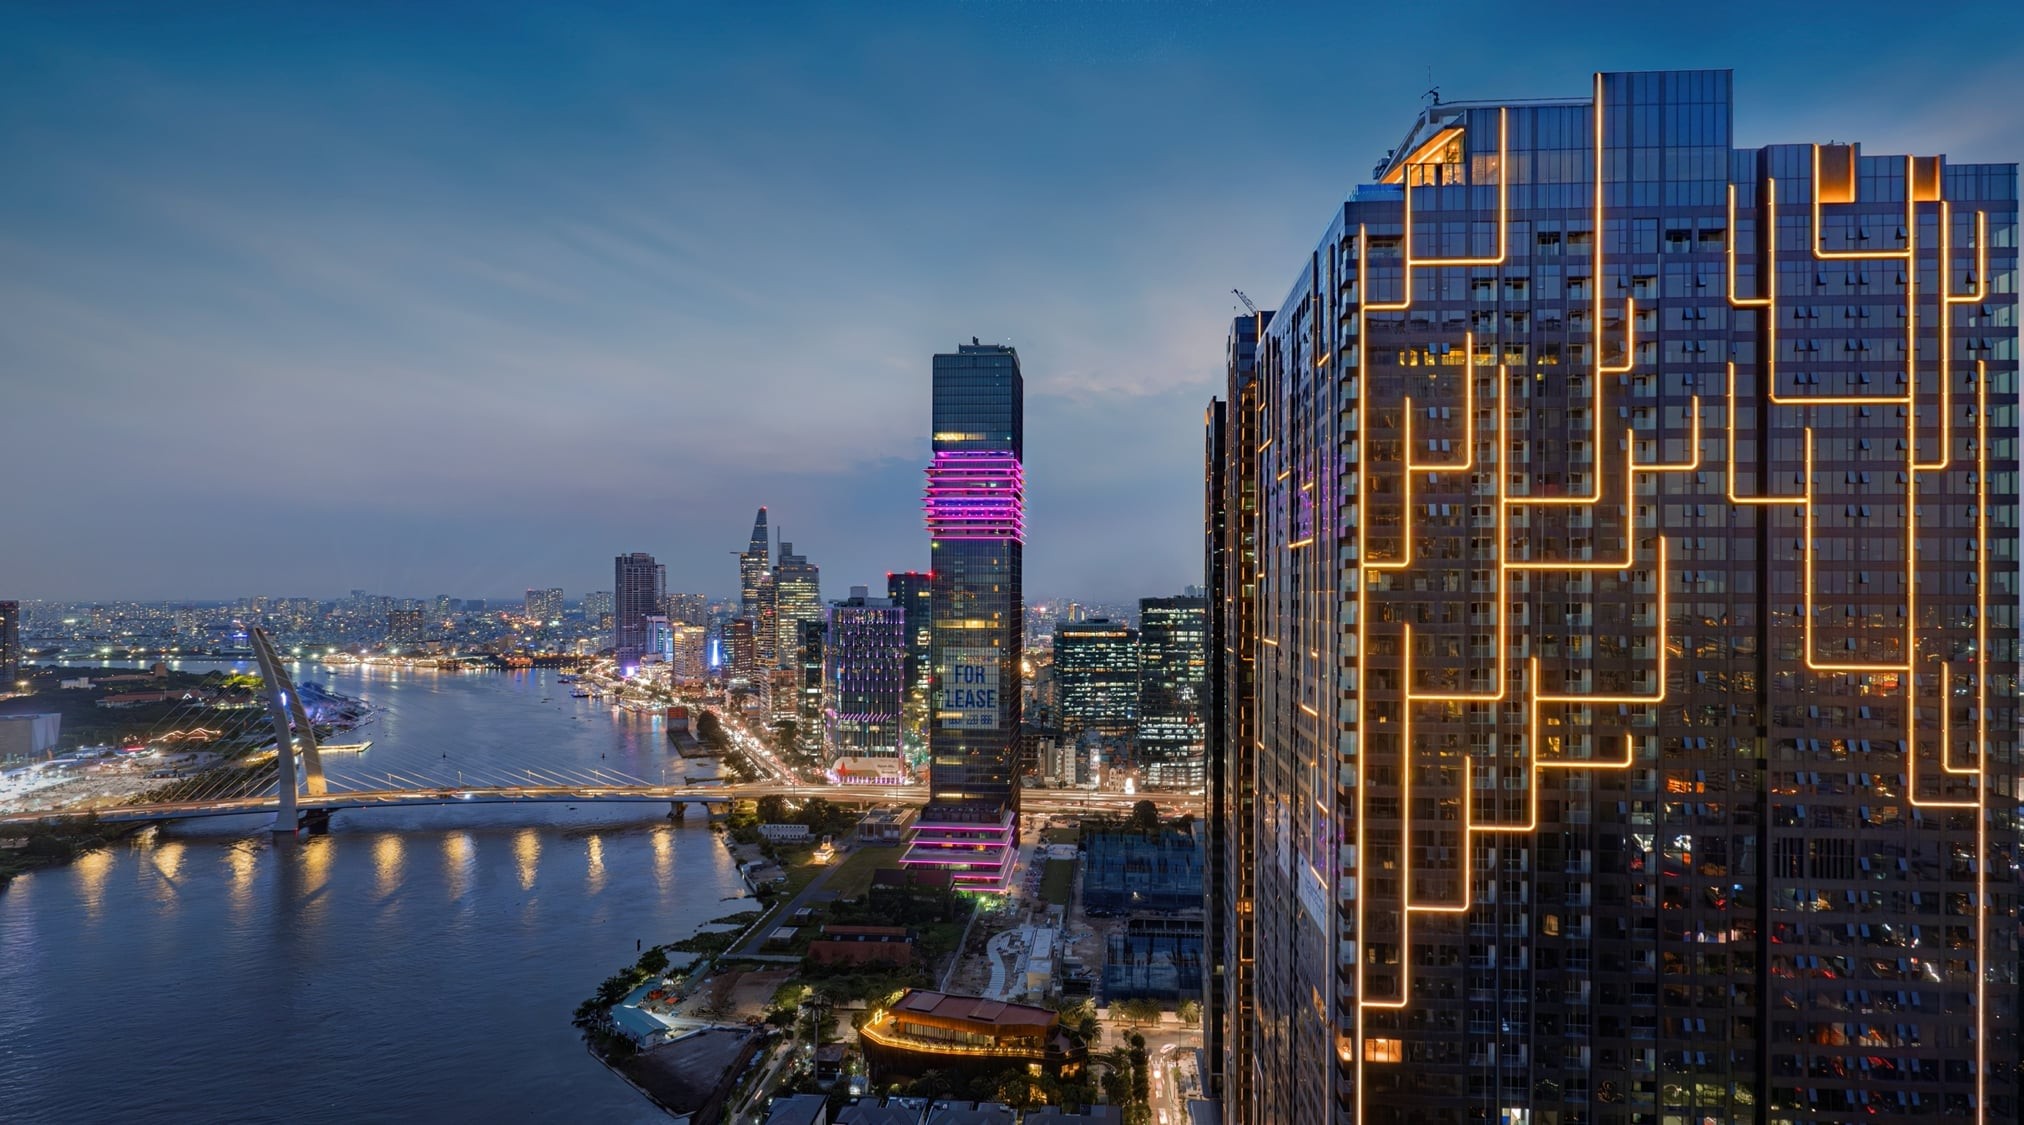
Thị trường bất động sản những tháng cuối năm 2026 đang chứng kiến một bước chuyển mình đầy kỳ vọng. Dưới sự chỉ đạo quyết liệt của Chính phủ và Ngân hàng Nhà nước trong việc tháo gỡ khó khăn, khơi thông dòng vốn, làn sóng giảm lãi suất cho vay từ các ngân hàng thương mại đang lan rộng. Cùng lúc đó, các chủ đầu tư lớn liên tục tung ra những chính sách bán hàng chưa từng có tiền lệ. Sự cộng hưởng từ "trợ lực kép" này không chỉ giải tỏa áp lực tài chính đè nặng bấy lâu mà còn mở ra cơ hội vàng cho cả người mua nhà ở thực lẫn nhà đầu tư có dòng tiền nhàn rỗi. Tuy nhiên, giữa muôn vàn sức hút ấy, thị trường cũng đòi hỏi sự tỉnh táo, khắt khe và chiến lược tài chính thông minh từ phía người mua.
Lãi suất giảm tạo làn gió mới cho bất động sản
Từ giữa tháng 10/2026, bức tranh tài chính vĩ mô đã đón nhận những tín hiệu tích cực khi hàng loạt ngân hàng thương mại lớn đồng loạt công bố chương trình giảm lãi suất cho vay. Cụ thể, Ngân hàng Nông nghiệp và Phát triển nông thôn Agribank triển khai chương trình giảm lãi suất cho vay tới 2,0%/năm so với mức thông thường, tập trung ưu tiên cho lĩnh vực sản xuất kinh doanh và khách hàng cá nhân phát triển kinh tế. Trước đó, Ngân hàng Đầu tư và Phát triển Việt Nam BIDV cũng công bố gói tín dụng ưu đãi với lãi suất khởi điểm từ 6%/năm, thấp hơn tối đa 2% so với mặt bằng chung. Ngay tại nghị trường Quốc hội, lãnh đạo Ngân hàng Ngoại thương Việt Nam Vietcombank cũng khẳng định cam kết giảm tối thiểu 2% lãi suất cho vay từ nay đến hết năm.
Động thái này diễn ra bám sát chỉ đạo của Thủ tướng Chính phủ và Ngân hàng Nhà nước, yêu cầu các tổ chức tín dụng tiết giảm chi phí, hạ lãi suất cho vay từ 1,5% đến 2%/năm để hỗ trợ nền kinh tế. Dù bất động sản chưa phải là lĩnh vực được xếp vào diện ưu tiên trực tiếp nhận gói tín dụng giá rẻ, nhưng việc mặt bằng lãi suất chung hạ nhiệt lại đóng vai trò là "chất xúc tác" cực kỳ quan trọng. Khi chi phí vốn cho sản xuất, kinh doanh và tiêu dùng giảm xuống, sức khỏe tổng thể của nền kinh tế phục hồi, dòng tiền tích lũy và đầu tư trong dân cư sẽ tự nhiên dịch chuyển vào các kênh tài sản an toàn, trong đó bất động sản luôn là bến đỗ ưu tiên.
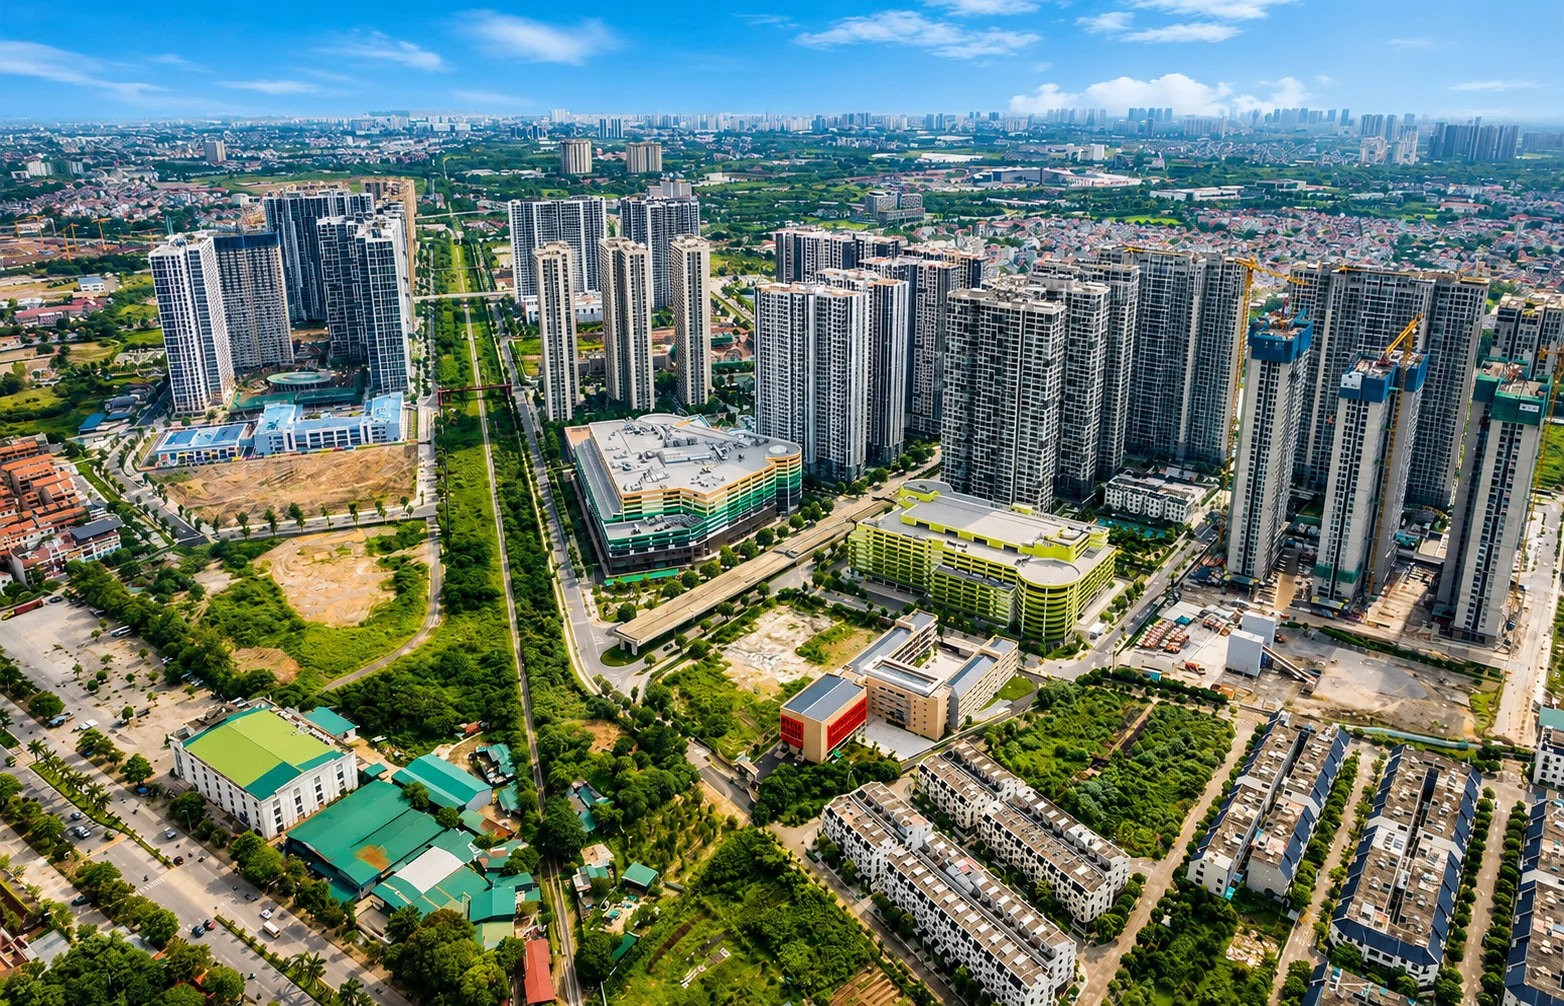
Theo đánh giá thị trường của DXS-FERI, khi Chính phủ kiên định mục tiêu kiểm soát lạm phát gắn với thúc đẩy tăng trưởng bền vững, tâm lý khách hàng dù vẫn giữ sự cẩn trọng nhất định nhưng đã cởi mở hơn rất nhiều. Họ sẵn sàng xuống tiền đối với các dự án sở hữu vị trí chiến lược, pháp lý minh bạch, đáp ứng nhu cầu ở thực và đi kèm các giải pháp tài chính tối ưu. Lãi suất giảm chính là chiếc đòn bẩy gỡ bỏ nút thắt tâm lý chờ đợi của hàng loạt khách hàng đang ôm dòng tiền mặt.
Không chỉ chờ đợi sự hỗ trợ từ vĩ mô, bản thân các doanh nghiệp phát triển bất động sản cũng đang tung ra những chiến lược kích cầu cực kỳ mạnh mẽ để chạy đua doanh số dịp cuối năm. Ông Đinh Minh Tuấn, Giám đốc Batdongsan.com.vn, nhận định rằng đây là giai đoạn rất "dễ mua nhà" đối với khách hàng. Người mua hiện đang nắm giữ lợi thế tuyệt đối về quyền lựa chọn, khả năng thương lượng và thậm chí được tiếp cận những phương án tài chính may đo riêng biệt mà trong điều kiện thị trường bình thường họ khó có thể chạm tới.
Thực tế trên thị trường cho thấy hàng loạt "ông lớn" và các dự án trọng điểm đang áp dụng các chính sách ưu đãi chưa từng có. Tại khu Nam Thành phố Hồ Chí Minh, dự án TT Genesis do TT Capital hợp tác cùng liên doanh quốc tế phát triển đã gây chú ý lớn khi công bố mức giá từ 69 triệu đồng/m², kèm theo đồng thời 4 phương thức thanh toán linh hoạt. Khách hàng có sẵn tài chính nhận mức chiết khấu lên tới 8%, trong khi những người chưa sẵn dòng tiền có thể chọn phương án chia nhỏ thanh toán đến khi nhận nhà kèm hỗ trợ lãi vay. Đáng chú ý, dự án còn thiết kế riêng phương thức thanh toán không đòn bẩy với mức cố định 29 hoặc 39 triệu đồng/năm phù hợp cho các gia đình trẻ và giới kinh doanh tự do.
Tương tự, tập đoàn Vinhomes công bố chính sách hỗ trợ lãi suất kéo dài tới 5 năm, mức hỗ trợ từ 3% đến 9%/năm cho khoản vay tối đa 70% giá trị bất động sản. Tại dự án Imperia Sensa Park, khách hàng chỉ cần chuẩn bị 10% vốn tự có là có thể sở hữu, phần còn lại được trả dần theo tiến độ hoặc khấu trừ trực tiếp vào thu nhập hàng tháng kèm ân hạn nợ gốc dài hạn. Trong khi đó, tại thị trường vùng ven TP.HCM, Nam Long Group triển khai chương trình "nhận nhà trước, thanh toán sau" tại dự án Izumi City ở Đồng Nai, cho phép khách hàng nhận nhà khi mới thanh toán 60%, phần còn lại được giãn tiến độ đến 24 tháng hoàn toàn không tính lãi. Masterise Homes cũng áp dụng chuỗi chương trình "Đồng hành kiến tạo giá trị" trên toàn quốc cho các dòng sản phẩm cao cấp.
Theo ông Võ Hồng Thắng, Phó Tổng Giám đốc kiêm Giám đốc Đầu tư DKRA Group, khi người mua cảm nhận được họ đang sở hữu một sản phẩm bất động sản chất lượng với mức giá "đủ hời" thông qua các đòn bẩy chính sách bán hàng, quyết định xuống tiền sẽ trở nên dễ dàng hơn bao giờ hết. Thị trường lúc này được hậu thuẫn vững chắc bởi nhu cầu ở thực không thể chối cãi.
Dòng tiền cuối năm chảy về đâu?
Dù lãi suất giảm và chủ đầu tư tung ưu đãi lớn, các chuyên gia khẳng định thị trường cuối năm 2026 sẽ không diễn ra tình trạng tăng trưởng cào bằng. Dòng tiền thông minh sẽ trải qua quá trình thanh lọc gắt gao và chỉ tập trung vào các phân khúc, dự án có nền tảng giá trị thực sự vững chắc.
Phân khúc hưởng lợi lớn nhất và trực tiếp nhất chính là nhà ở thực, bao gồm các căn hộ chung cư trung cấp và nhà ở vừa túi tiền. Đây là nhu cầu bức thiết của hàng triệu người lao động và gia đình trẻ. Khi lãi suất hạ nhiệt giúp thu hẹp gánh nặng trả góp hàng tháng, nhóm khách hàng này sẽ tự tin tiếp cận vốn vay ngân hàng để hiện thực hóa giấc mơ an cư thay vì tiếp tục trì hoãn.
Bên cạnh đó, dòng tiền cũng sẽ đổ mạnh vào các dự án có pháp lý hoàn chỉnh do các chủ đầu tư uy tín phát triển. Trong bối cảnh thị trường vừa trải qua nhiều đợt sàng lọc, tính pháp lý chính là "tấm khiên" bảo vệ tài sản an toàn nhất. Các dự án đã có giấy chứng nhận hoặc đủ điều kiện mở bán minh bạch sẽ dễ dàng liên kết với ngân hàng để cung cấp các gói vay an toàn cho khách hàng.
Một hướng đi chiến lược khác thu hút các nhà đầu tư có dòng tiền nhàn rỗi là bất động sản dòng tiền, phục vụ nhu cầu khai thác cho thuê ngay. Các căn hộ chung cư đã bàn giao, nhà phố thương mại tại các khu đô thị có tỷ lệ lấp đầy cao, hay bất động sản phục vụ công nghiệp như nhà xưởng luôn duy trì tỷ suất sinh lời hấp dẫn vượt trội so với kênh gửi tiết kiệm truyền thống khi lãi suất giảm. Đồng thời, những dự án nằm đón đầu các trục hạ tầng giao thông trọng điểm, tuyến Vành đai, cao tốc hay các tuyến đường sắt đô thị Metro tại TP.HCM cũng sẽ ghi nhận mức độ quan tâm bứt phá nhờ tiềm năng gia tăng giá trị bền vững theo thời gian.
Ngược lại, các phân khúc mang tính đầu cơ thuần túy, lướt sóng ngắn hạn như đất nền vùng ven không có hạ tầng, biệt thự nghỉ dưỡng quy mô lớn chưa hoàn thiện pháp lý hay các sản phẩm siêu sang vượt quá sức mua của đại đa số thị trường sẽ tiếp tục nằm ngoài dòng chảy phục hồi, do dòng tiền hiện nay đặt tiêu chí an toàn và giá trị sử dụng thực lên hàng đầu.
Đứng trước bức tranh đầy cơ hội nhưng cũng không ít cạm bẫy vào dịp cuối năm, người mua nhà cần trang bị cho mình tư duy đầu tư tỉnh táo và một kế hoạch tài chính chặt chẽ. Các chuyên gia đầu ngành đưa ra những lời khuyên thiết thực giúp người mua tối ưu hóa lợi ích và hạn chế tối đa rủi ro.
Thứ nhất, pháp lý dự án phải luôn được đặt lên hàng đầu và coi là tiêu chí bất di bất dịch. Người mua tuyệt đối không giao dịch khi dự án chưa hoàn thiện các thủ tục cốt lõi như quyết định giao đất, giấy phép xây dựng, văn bản đủ điều kiện bán nhà hình thành trong tương lai do cơ quan chức năng cấp. Cần kiểm tra kỹ lưỡng để tránh xa các dự án vướng tranh chấp, đang thế chấp ngân hàng hoặc dính vào các kết luận thanh tra kéo dài.
Thứ hai, việc đánh giá năng lực tài chính và sử dụng đòn bẩy tín dụng phải cực kỳ cẩn trọng. Dù lãi suất ban đầu đang được ưu đãi hấp dẫn, người mua cần tính toán kỹ lưỡng kịch bản lãi suất thả nổi sau thời gian ưu đãi (thường sau 1 đến 2 năm đầu). Nguyên tắc vàng được các chuyên gia tài chính khuyến cáo là tổng số tiền trả góp gốc và lãi hàng tháng không được vượt quá 40% đến 50% tổng thu nhập gia đình, nhằm đảm bảo an toàn dòng tiền trước những biến động bất ngờ về công việc hay thu nhập.
Thứ ba, người mua cần ưu tiên giá trị thực và hạ tầng hiện hữu thay vì chỉ tin vào các bản vẽ phối cảnh lung linh trên giấy. Việc trực tiếp khảo sát tiến độ thi công thực tế tại công trường, đánh giá mức độ kết nối giao thông, hệ thống tiện ích xung quanh như trường học, bệnh viện, chợ, trung tâm thương mại sẽ giúp đảm bảo chất lượng sống thực tế hoặc khả năng khai thác cho thuê ngay khi nhận bàn giao. Đồng thời, việc lựa chọn thương hiệu của chủ đầu tư có lịch sử bàn giao nhà đúng tiến độ và minh bạch trong việc cấp sổ hồng là bảo chứng vững chắc cho giá trị tài sản.
Cuối cùng, theo các chuyên gia, người mua ở thực hãy tận dụng triệt để thời điểm thị trường đang trong giai đoạn phục hồi chọn lọc này để thương lượng mức giá tốt nhất và các điều kiện thanh toán có lợi nhất từ chủ đầu tư. Hãy nói "không" với tâm lý đám đông, lướt sóng ngắn hạn vùng ven và tập trung hoàn toàn vào các sản phẩm có giá trị sử dụng cao. Sử dụng đòn bẩy tài chính thông minh, đọc kỹ các điều khoản ràng buộc trong hợp đồng tín dụng như phí phạt trả nợ trước hạn hay biên độ lãi suất sẽ là chìa khóa giúp người mua an cư vững vàng và đón đầu một chu kỳ thị trường thịnh vượng, bền vững trong tương lai.