


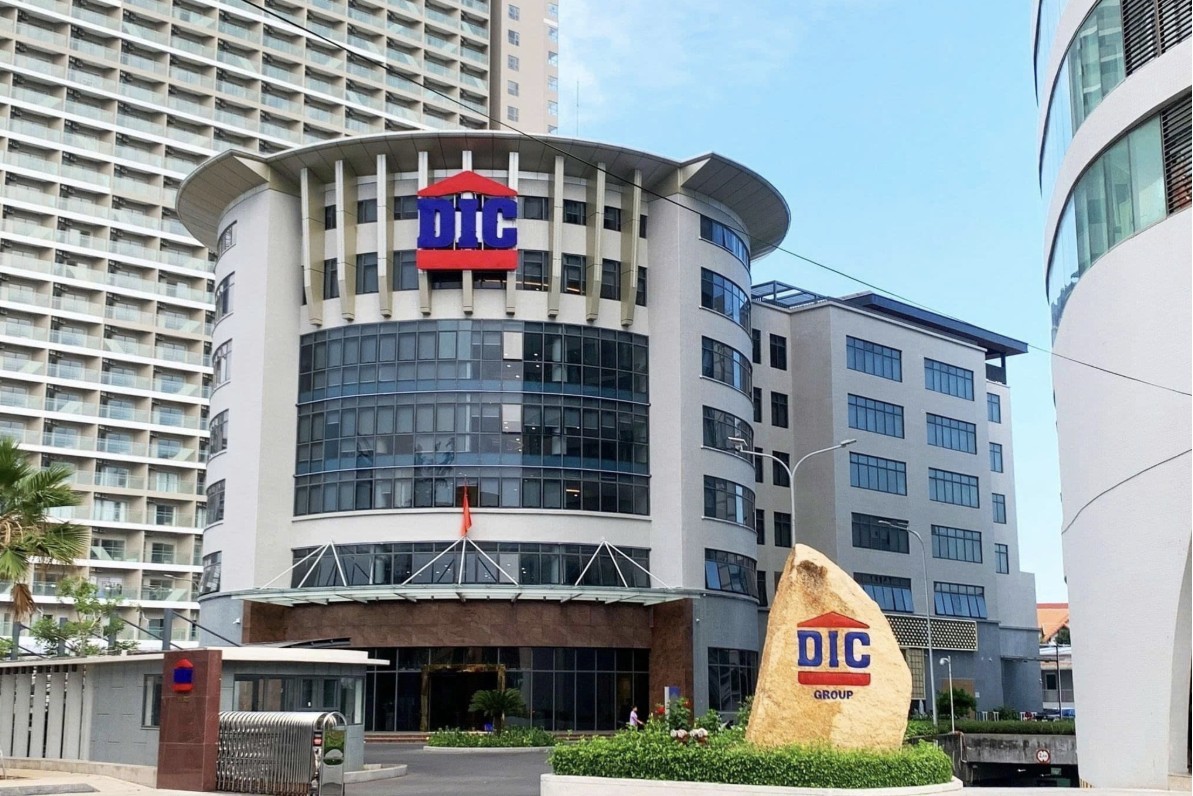
Khủng hoảng thị giá
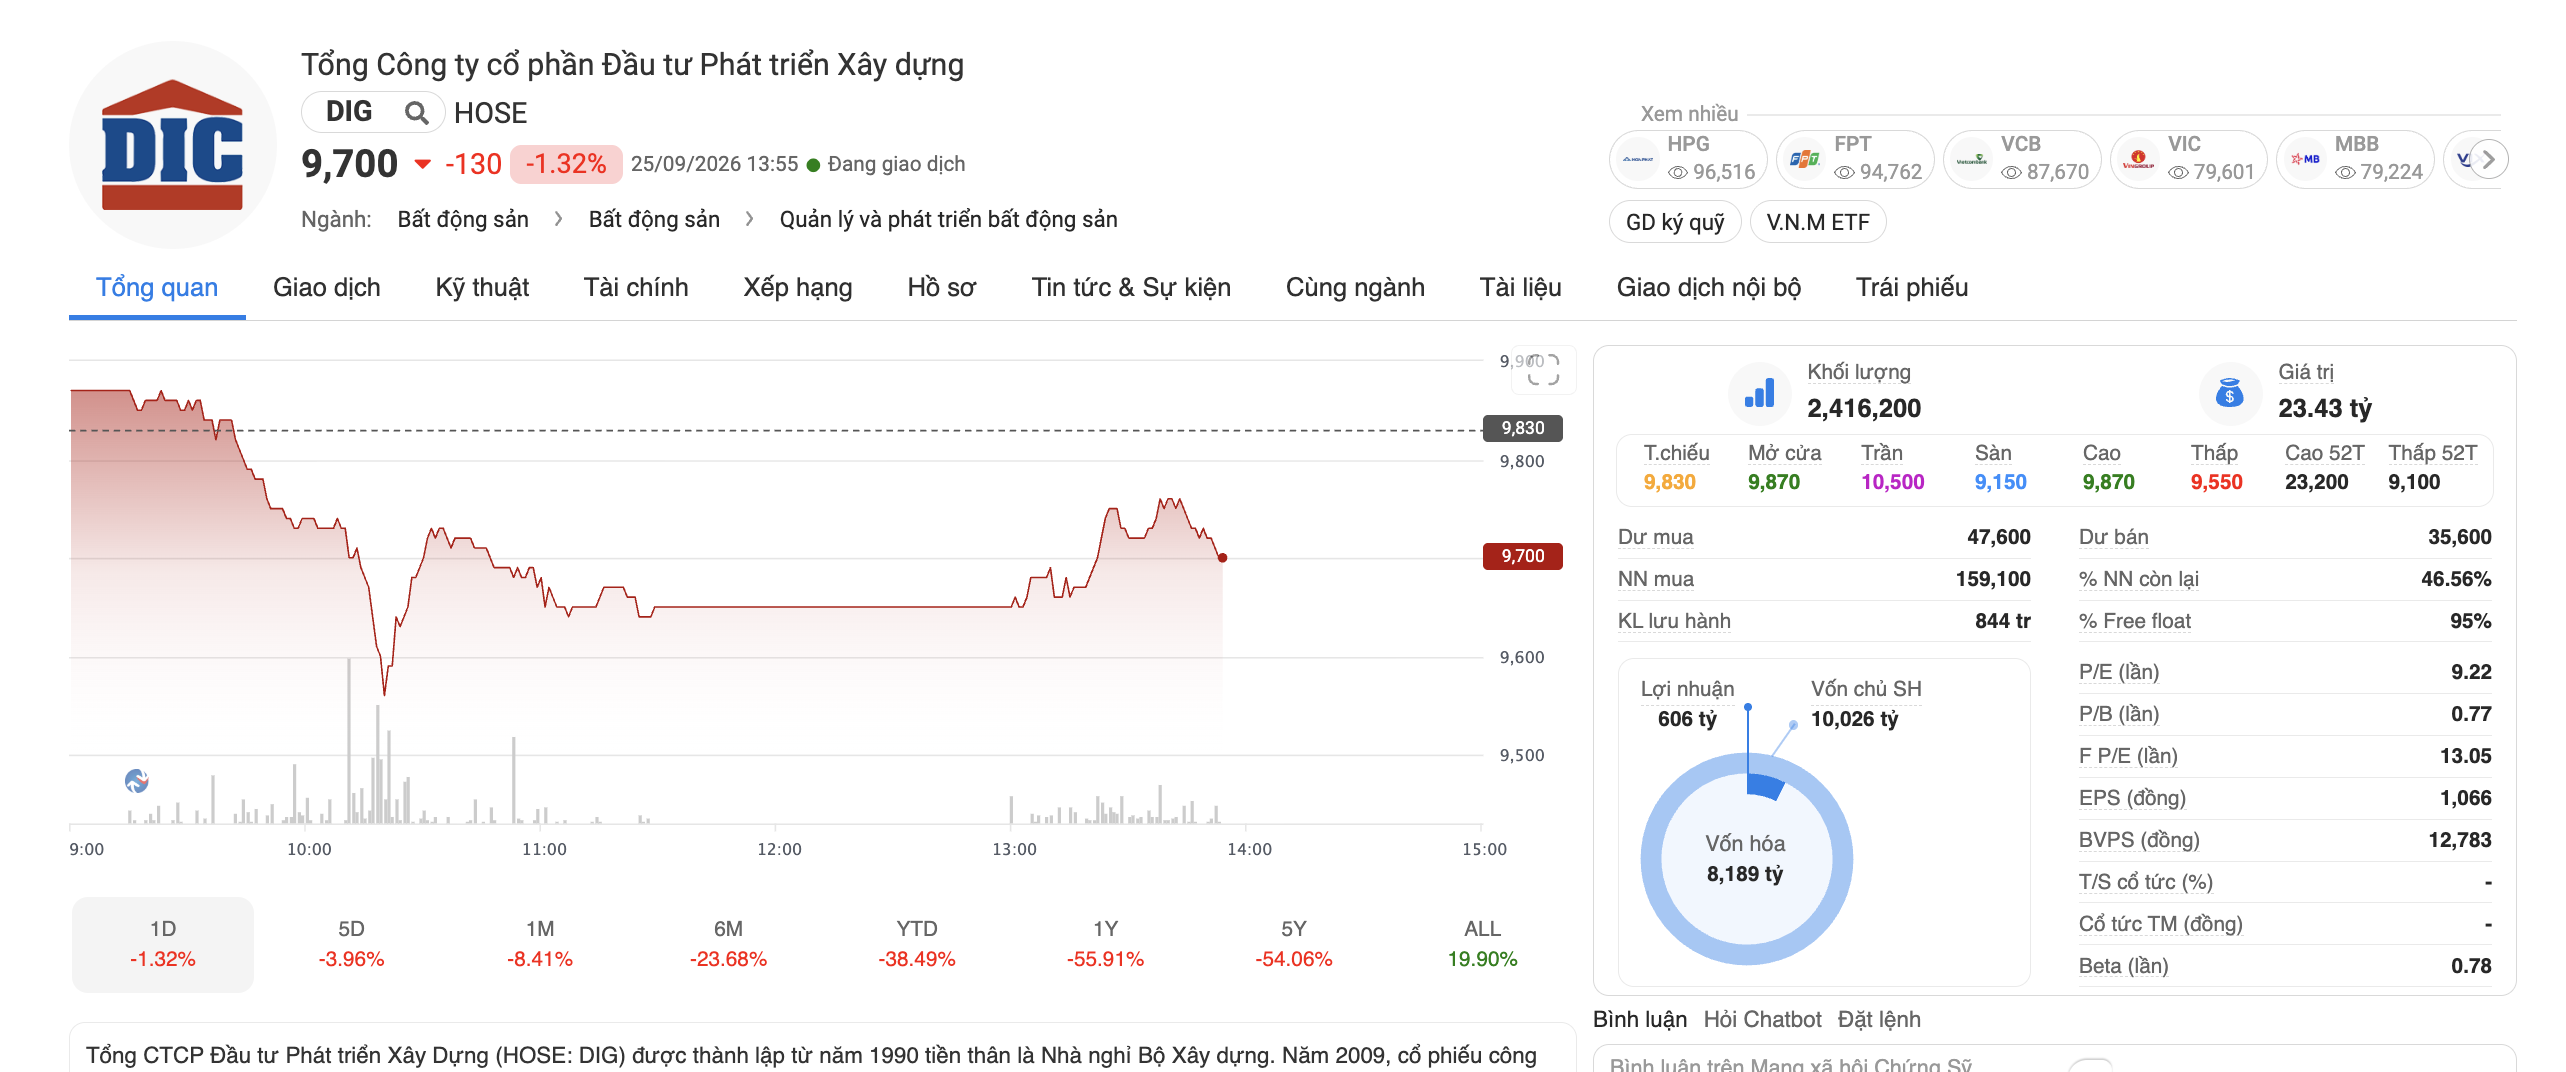
Tính đến 14h ngày 25/9/2026, cổ phiếu của Tổng Công ty Cổ phần Đầu tư Phát triển Xây dựng (mã cổ phiếu: DIG) giao đôn gj từ 9.650 đến 9.700 đồng. Trong các phiên giao dịch cuối tháng 9 năm 2026, thị giá cổ phiếu DIG dao động quanh vùng 10.100 đến 10.200 đồng trên mỗi cổ phiếu. So với cùng kỳ tháng 9 năm 2025, thời điểm cổ phiếu này neo ở mức 19.900 đến 21.000 đồng, DIG đã chính thức bốc hơi hơn 51% giá trị.
Theo giới phân tích, đà rơi tự do của một trong những cổ phiếu bất động sản từng thuộc nhóm tâm điểm đến từ hai tác nhân cộng hưởng lớn. Đầu tiên là hệ quả pha loãng từ các đợt tăng vốn dồn dập khi doanh nghiệp phát hành lượng lớn cổ phiếu vào tháng 10 năm 2025 với giá 12.000 đồng, rồi tiếp tục hoàn tất phân phối gần 48 triệu cổ phiếu để trả cổ tức năm 2025 với tỷ lệ 6% vào ngày 09 tháng 09 năm 2026.
Chuỗi sự kiện này kéo sụt chỉ số thu nhập trên mỗi cổ phần và đẩy vốn điều lệ của tập đoàn phình to lên sát mốc 8.442 tỷ đồng. Tác nhân thứ hai chính là hiệu ứng giải chấp ký quỹ dây chuyền, khi sự sụt giảm ban đầu mang tính kỹ thuật đã kích hoạt các ngưỡng xử lý tài sản bảo đảm, ép dòng tiền tháo chạy và đẩy thị giá có lúc rơi thủng cả mệnh giá.
Hệ quả nghiêm trọng nhất từ đà giảm giá của DIG là cuộc khủng hoảng tài khoản ký quỹ của gia đình Chủ tịch Hội đồng quản trị Nguyễn Hùng Cường. Các đợt ép bán cưỡng bức từ các công ty chứng khoán diễn ra liên tục từ đầu năm và đạt đỉnh điểm vào giai đoạn tháng 6 và tháng 7 năm 2026. Chỉ tính riêng trong hai tháng cao điểm mùa hè này, các tổ chức tín dụng đã bán giải chấp tổng cộng 28,5 triệu cổ phiếu DIG từ tài khoản của gia đình Chủ tịch, nâng tổng số cổ phần bị ép bán lũy kế từ đầu năm lên tới gần 45 triệu đơn vị, tương đương khoảng 5,5% vốn điều lệ.
Sau các đợt giải chấp dồn dập, tỷ lệ sở hữu của cá nhân ông Nguyễn Hùng Cường giảm mạnh từ 6,76% xuống còn 3,41%. Tổng sở hữu của cả gia đình bao gồm ông Cường, mẹ ruột Lê Thị Hà Thành và em gái Nguyễn Thị Thanh Huyền hiện chỉ còn nắm giữ vỏn vẹn 5,28% vốn, giảm hơn một nửa so với mức 13% cuối năm ngoái.
Hệ quả là DIG chính thức không còn bất kỳ cổ đông lớn nào sở hữu trên 5% vốn điều lệ, biến doanh nghiệp thành một cấu trúc vô chủ trên sàn chứng khoán. Việc lượng cổ phiếu tự do chuyển nhượng trên thị trường chiếm tới gần 95% khiến DIG đối mặt với rủi ro bị các nhóm tài phiệt hoặc đối thủ cạnh tranh âm thầm gom mua qua nhiều tài khoản nhỏ để giành quyền chi phối tại các kỳ Đại hội đồng cổ đông.
Bức tranh tài chính trái chiều
Dù thượng tầng biến động sâu sắc, báo cáo tài chính hợp nhất soát xét bán niên năm 2026 của DIG lại phản ánh một cơ cấu nguồn vốn rất đặc biệt. Tính đến cuối tháng 6 năm 2026, tổng tài sản của doanh nghiệp đạt 20.486 tỷ đồng, tăng hơn 8% so với đầu năm. Động thái tài chính tích cực nhất của DIG là việc chi hàng ngàn tỷ đồng để chủ động mua lại trái phiếu trước hạn, đưa dư nợ trái phiếu của doanh nghiệp về bằng không sau khi tất toán các lô cuối cùng trị giá 800 tỷ đồng. Tổng nợ vay tài chính ngắn và dài hạn giảm mạnh xuống còn 1.322 tỷ đồng, giúp tỷ lệ nợ vay trên vốn chủ sở hữu của DIG chỉ ở mức 12,98%, một ngưỡng đòn bẩy an toàn thuộc nhóm thấp nhất toàn ngành bất động sản.
Tuy nhiên, tổng nợ phải trả của DIG vẫn duy trì ở mức cao do doanh nghiệp đang đẩy mạnh chiếm dụng vốn kinh doanh với khoản tiền đặt cọc nhận trước chuyển nhượng dự án lên tới 4.721 tỷ đồng. Đây là dòng tiền mang tính chất con dao hai lưỡi khi nó vừa giúp doanh nghiệp dồi dào tiền gửi ngân hàng nhưng cũng vừa tạo ra áp lực phải hoàn trả kèm tiền phạt hợp đồng rất lớn nếu các dự án không thể bàn giao đúng hẹn vì lý do pháp lý.
Tốc độ giải tỏa áp lực nợ chiếm dụng và khả năng hoàn thành kế hoạch kinh doanh năm 2026 của DIG đang dồn toàn bộ vào tiến độ của bốn dự án cốt lõi. Đầu tiên là siêu dự án Đại Phước tại Long Tân, Đồng Nai với quy mô 332 ha, một quỹ đất chiến lược sát cạnh Thành phố Hồ Chí Minh đang bị tắc ở khâu đền bù giải phóng mặt bằng cuốn chiếu và hoàn thiện nghĩa vụ sử dụng đất.
Tiếp theo là Khu đô thị mới Nam Vĩnh Yên tại Vĩnh Phúc với quy mô gần 447 ha, nơi đang ghi nhận giá trị hàng tồn kho lớn nhất của tập đoàn với hơn 2.209 tỷ đồng. Dự án thứ ba là DIC Victory City tại Vị Thanh, Hậu Giang với quy mô hơn 83 ha, hiện có giá trị tồn kho gần 1.110 tỷ đồng và đang được kỳ vọng là điểm sáng đóng góp doanh thu chính cho quý 4 nhờ pháp lý sạch đã có sổ đỏ từng nền.
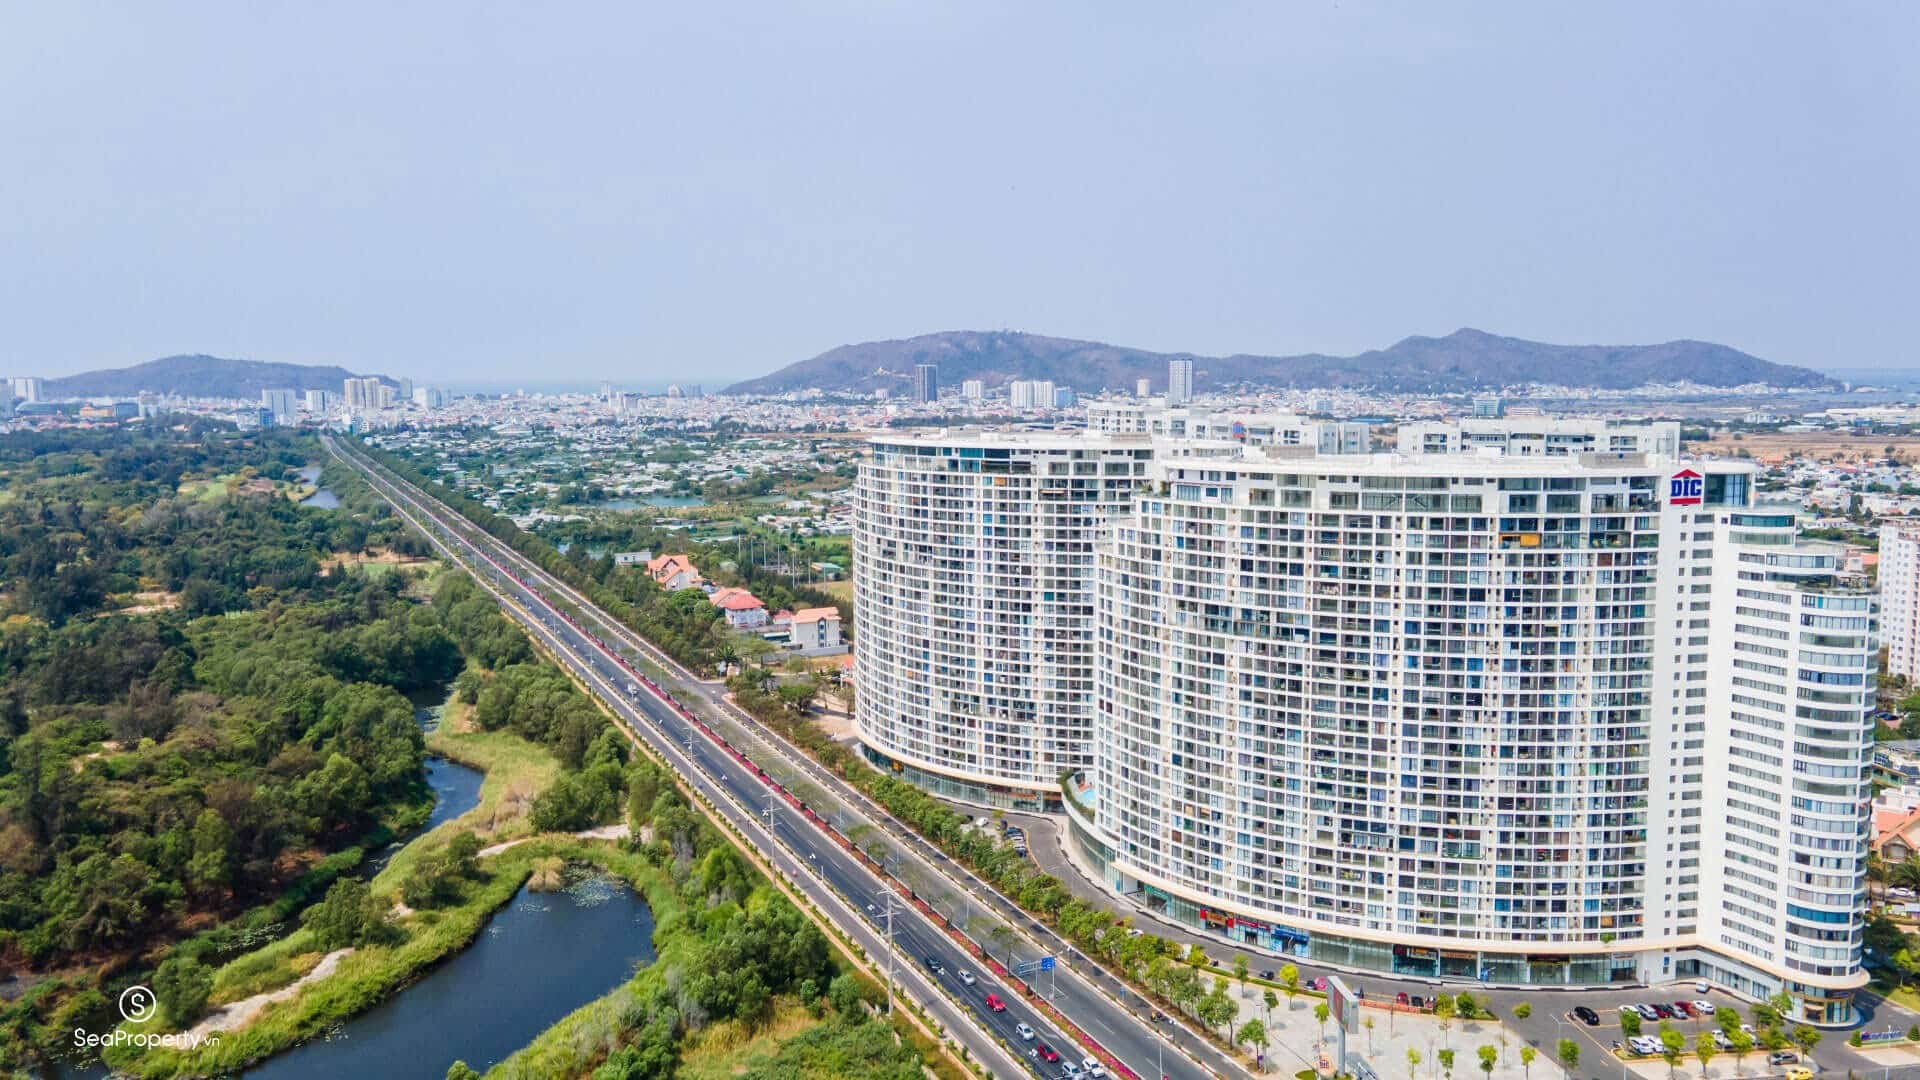
Cuối cùng là dự án Chung cư DIC Gateway tại Vũng Tàu, nơi các vướng mắc kéo dài về thủ tục cấp sổ hồng cho cư dân đã bắt đầu được Tổ công tác 1645 vào cuộc rà soát và tháo gỡ trực tiếp nhằm giúp doanh nghiệp giải tỏa rủi ro khiếu nại.
Kết quả kinh doanh nửa đầu năm 2026 của DIG chứng kiến sự hồi phục mạnh về mặt con số với lợi nhuận trước thuế đạt 145,9 tỷ đồng, tuy nhiên con số này mới chỉ giúp doanh nghiệp hoàn thành khoảng 24% kế hoạch lợi nhuận cả năm là 600 tỷ đồng. Ở vùng thị giá quanh 10.000 đồng, chỉ số P/B của DIG đã rơi xuống ngưỡng 0,8 lần, đồng nghĩa với việc thị trường đang định giá doanh nghiệp thấp hơn 20% so với giá trị tài sản ròng trên sổ sách.
Nợ vay thấp kỷ lục và quỹ đất dồi dào là chiếc phao cứu sinh bảo toàn giá trị cho doanh nghiệp, nhưng đối với các nhà đầu tư, cổ phiếu DIG chỉ thực sự bứt phá khi làn sóng bán giải chấp của nhóm cổ đông nội bộ chấm dứt hoàn toàn, cấu trúc thượng tầng ổn định trở lại và các dự án trọng điểm được khơi thông hoàn toàn về mặt pháp lý.
