


Thị trường bất động sản quý 2/2026 tiếp tục chứng kiến sự phân hóa rõ nét giữa các doanh nghiệp trong ngành. Trong khi doanh thu vẫn ghi nhận mức tăng trưởng dương nhờ hoạt động bàn giao dự án và dịch vụ môi giới, áp lực chi phí phình to lại đang bào mòn mạnh mẽ thành quả kinh doanh của những tên tuổi lớn. Báo cáo tài chính hợp nhất vừa công bố của Công ty Cổ phần Bluemarq Group (tiền thân là Tập đoàn Đất Xanh, mã chứng khoán: DXG) là minh chứng điển hình cho bài toán "ngược dòng" đầy thách thức này khi doanh thu tăng nhưng lợi nhuận sau thuế rơi tự do tới 87% so với cùng kỳ năm trước.
Doanh thu nhích nhẹ, lợi nhuận rơi tự do
Xét về mặt quy mô doanh thu, DXG vẫn duy trì được đà tăng trưởng nhẹ trong quý 2/2026 với doanh thu thuần đạt 788 tỷ đồng, tăng 7% so với cùng kỳ năm trước (YoY). Theo giải trình từ phía doanh nghiệp, nguồn thu chính trong kỳ tiếp tục đến từ sự đóng góp của mảng dịch vụ bất động sản cùng hoạt động bàn giao các dự án tại khu vực miền Trung và miền Tây.
Tuy nhiên, áp lực giá vốn tăng vọt lên tới 59% YoY đã chặn đứng đà tăng trưởng về mặt hiệu quả. Lợi nhuận gộp của DXG giảm 22% YoY, chỉ còn 363 tỷ đồng. Hệ quả trực tiếp là biên lợi nhuận gộp bị thu hẹp đáng kể, từ mức 63,7% của quý 2/2025 rớt xuống còn 46% trong quý 2 năm nay.
Dù doanh thu từ hoạt động tài chính tăng gần gấp đôi lên 75 tỷ đồng, sức ép từ chi phí tài chính lại tăng 63%, vượt mốc 70 tỷ đồng. Trong đó, riêng chi phí lãi vay đã chiếm đến 68 tỷ đồng, tăng tới 75% so với cùng kỳ – phản ánh rõ gánh nặng từ các khoản nợ vay tài chính đè nặng lên bộ máy kinh doanh.
Điểm nghẽn lớn nhất đẩy lợi nhuận của DXG xuống "đáy" nằm ở sự bùng nổ của các khoản chi phí vận hành. Chi phí bán hàng tăng 40% YoY, chạm mốc 210 tỷ đồng. Song song đó, chi phí quản lý doanh nghiệp tăng mạnh 71% YoY, lên mức 146 tỷ đồng. Cộng thêm khoản lỗ 1,8 tỷ đồng từ các công ty liên doanh, liên kết, lợi nhuận thuần từ hoạt động kinh doanh của DXG bị thu hẹp chỉ còn vỏn vẹn 9,1 tỷ đồng, bốc hơi tới 96% so với cùng kỳ.
Điểm sáng hiếm hoi gỡ gạc cho bức tranh tài chính quý 2 đến từ khoản "lợi nhuận khác" đạt gần 44 tỷ đồng. Nhờ đó, Bluemarq Group khép lại quý 2/2026 với lợi nhuận trước thuế đạt 53 tỷ đồng và lợi nhuận sau thuế dừng lại ở mức 35 tỷ đồng – giảm sâu 87% so với con số 269 tỷ đồng đạt được vào quý 2/2025.
Doanh nghiệp giải thích việc gia tăng chi phí xuất phát từ chiến lược dồn nguồn lực đẩy mạnh các hoạt động bán hàng, mở rộng quy mô vận hành cũng như hỗ trợ triển khai kinh doanh nhằm đón đầu các sóng giao dịch mới. Tuy nhiên, việc chi phí tăng nhanh hơn tốc độ tạo ra doanh thu đã tạo nên cú sốc lớn cho bức tranh lợi nhuận ngắn hạn.
Tồn kho chiếm áp đảo, dòng tiền ngắn hạn chịu sức ép
Tính chung lũy kế 6 tháng đầu năm 2026, doanh thu thuần của DXG ghi nhận 2.140 tỷ đồng, tăng 29% YoY. Mặc dù doanh thu khởi sắc, lợi nhuận sau thuế hợp nhất lại giảm 28% YoY, xuống còn 249 tỷ đồng. Riêng phần lợi nhuận sau thuế thuộc về cổ đông công ty mẹ đạt 91 tỷ đồng, sụt giảm gần 30% so với nửa đầu năm ngoái do tổng chi phí bán hàng và quản lý tăng quá nhanh lên hơn 700 tỷ đồng.
Đặt trong tương quan với kế hoạch kinh doanh năm 2026 – bao gồm mục tiêu doanh thu 5.000 tỷ đồng và lợi nhuận sau thuế công ty mẹ 268 tỷ đồng – DXG mới chỉ hoàn thành 43% chỉ tiêu doanh thu và 34% chỉ tiêu lợi nhuận sau hai quý đầu năm. Áp lực hoàn thành kế hoạch cho nửa cuối năm là rất lớn, đòi hỏi doanh nghiệp phải có sự bứt phá mạnh mẽ trong khâu bán hàng và bàn giao dự án.
Bên cạnh kết quả kinh doanh kém sắc, cơ cấu tài sản và nguồn vốn của Bluemarq Group tại thời điểm 30/6/2026 cũng ghi nhận nhiều biến động đáng chú ý.
Tổng tài sản hợp nhất đạt 39.769 tỷ đồng, tăng hơn 1.700 tỷ đồng so với đầu năm. Danh mục tài sản của DXG tiếp tục tập trung lớn vào hàng tồn kho gần 16.000 tỷ đồng (chiếm khoảng 40% tổng tài sản) và các khoản phải thu ngắn hạn 13.750 tỷ đồng. Đáng ngại hơn, lượng "tiền mặt thực" của doanh nghiệp lại có dấu hiệu sụt giảm nhanh chóng khi tiền và các khoản tương đương tiền giảm mạnh 40,5%, chỉ còn 1.872 tỷ đồng. Trong khi đó, tài sản đầu tư tài chính ngắn hạn lại tăng gần gấp đôi lên 3.200 tỷ đồng, với phần lớn là khoản cho bên khác vay gần 2.900 tỷ đồng mà công ty không thuyết minh chi tiết đối tác.
Về phía nguồn vốn, tổng nợ phải trả ở mức 18.656 tỷ đồng, chiếm khoảng 47% tổng nguồn vốn. Khoản mục người mua trả tiền trước ngắn hạn đạt 8.077 tỷ đồng (tăng 31%), phản ánh lượng tiền đặt cọc của khách hàng tiếp tục gia tăng. Tổng vay nợ tài chính gần 5.200 tỷ đồng, tăng hơn 370 tỷ đồng so với đầu năm.
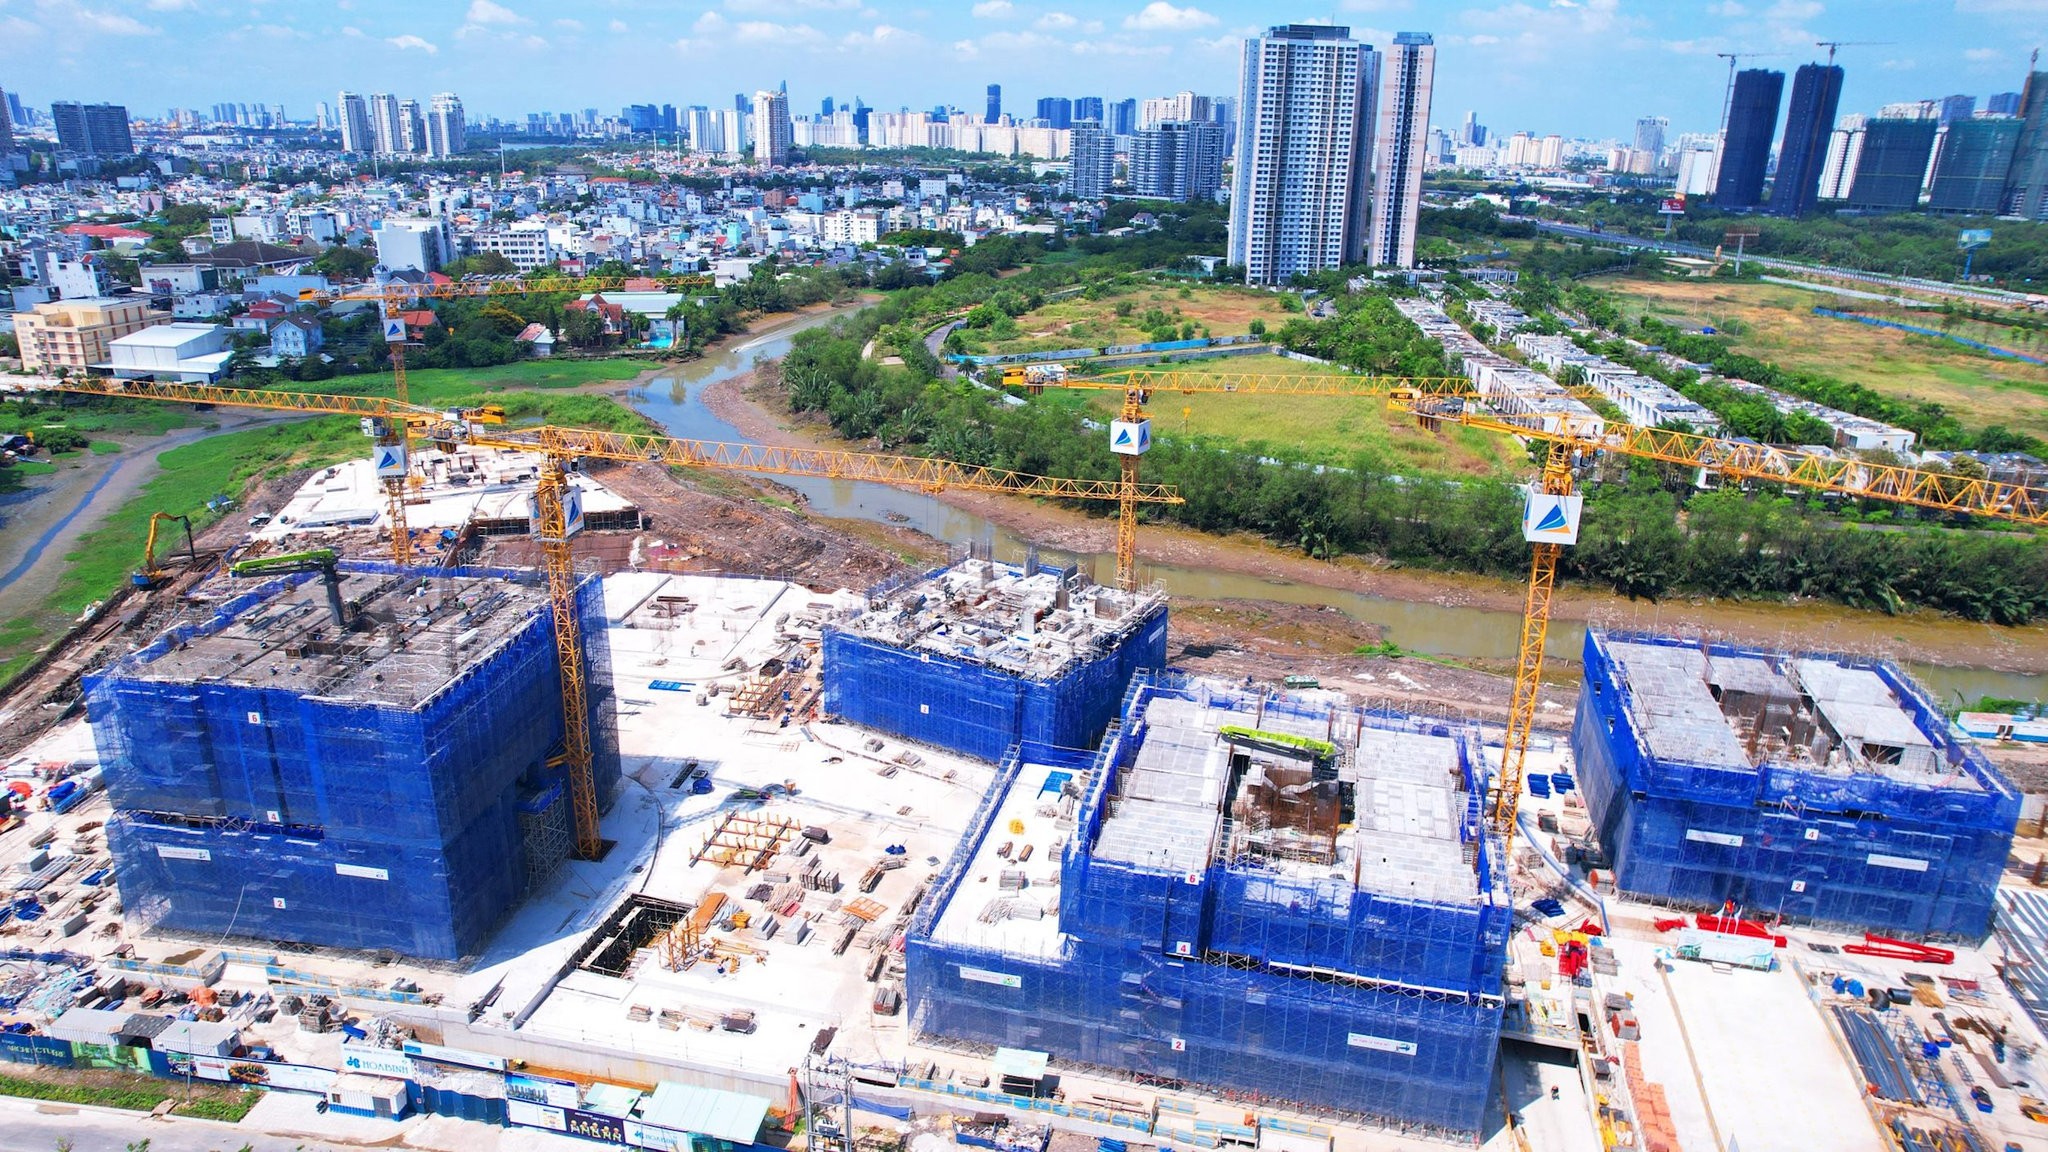
Đánh giá về bức tranh tài chính của DXG, các chuyên gia phân tích cho rằng doanh nghiệp đang phải trả giá cho chiến lược mở rộng bộ máy và gia tăng chi phí bán hàng quá sớm trong bối cảnh thanh khoản thị trường chưa khôi phục đồng đều.
Theo các chueyen gia kinh tế phân tích, việc doanh nghiệp bất động sản tăng cường chi phí bán hàng và chi phí quản lý nhằm kích cầu thị trường là bước đi dễ hiểu khi nguồn cung mới bắt đầu ra mắt. Tuy nhiên, nếu tỷ lệ chốt cọc và tốc độ bàn giao thực tế không kịp bù đắp cho đà tăng của chi phí vận hành, biên lợi nhuận sẽ bị bào mòn rất nhanh. Bài toán hiện nay của các doanh nghiệp lớn không chỉ là bán được hàng, mà là phải kiểm soát chặt chẽ bài toán chi phí trên mỗi sản phẩm bán ra.
Giới phân tích đánh giá việc tỷ trọng hàng tồn kho và các khoản phải thu ngắn hạn chiếm tới gần 75% tổng tài sản cho thấy dòng tiền hoạt động kinh doanh của DXG vẫn chịu áp lực đọng vốn lớn. Việc lượng tiền mặt sụt giảm trong khi các khoản cho vay bên ngoài gia tăng yêu cầu ban lãnh đạo doanh nghiệp phải nhanh chóng hiện thực hóa nguồn thu từ khoản tiền trả trước của người mua nhà (8.077 tỷ đồng) thành lợi nhuận thực tế, qua đó tạo đà khôi phục niềm tin cho cổ đông và nhà đầu tư trên sàn chứng khoán.
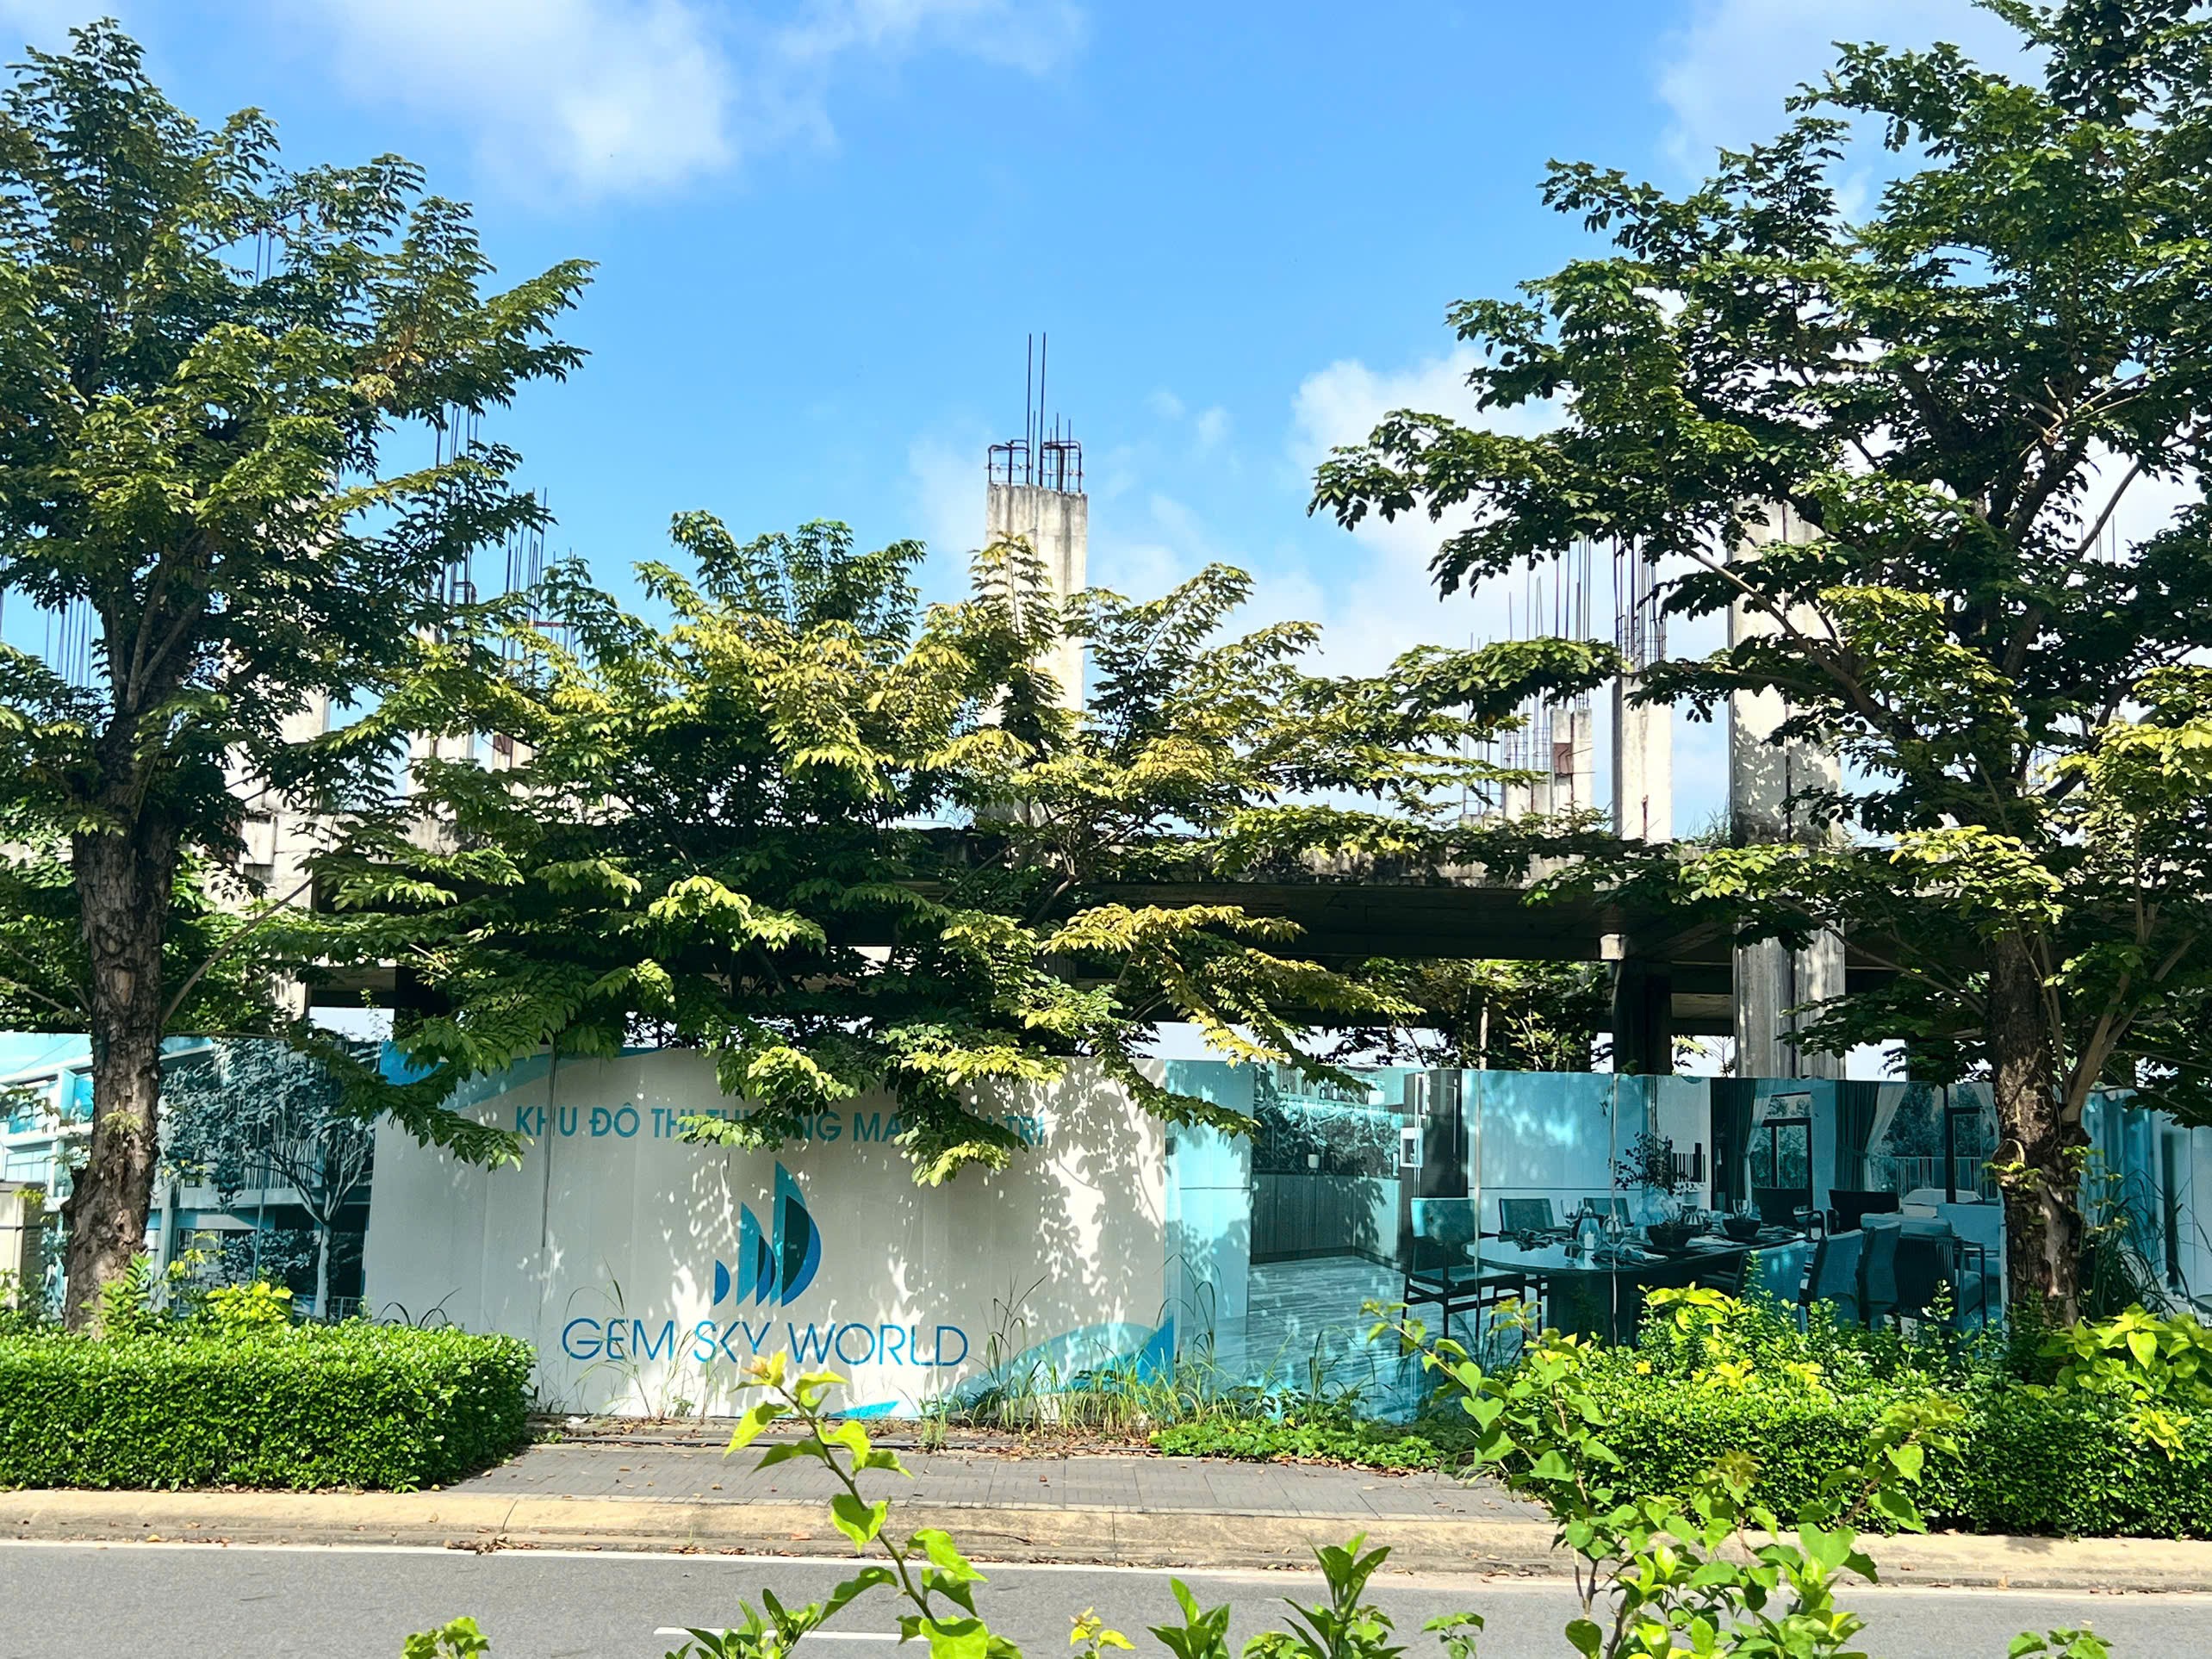
Bức tranh kinh doanh quý 2/2026 của DXG đặt ra bài học lớn về quản trị chi phí và dòng tiền trong giai đoạn thị trường bất động sản tái cấu trúc. Nửa cuối năm 2026 sẽ là chặng đường đầy áp lực đối với ban lãnh đạo Bluemarq Group trong việc hiện thực hóa nguồn thu từ gối đầu dự án, siết chặt chi phí vận hành và lấy lại đà tăng trưởng lợi nhuận theo đúng cam kết với cổ đông.
Trái ngược với đà lao dốc mạnh nửa cuối năm ngoái, giao dịch cổ phiếu DXG ghi nhận nhịp giằng co điều chỉnh nhẹ xung quanh ngưỡng giá 11.500 đồng/cổ phiếu. Khối lượng giao dịch trong phiên duy trì ở mức trung bình, chịu lực bán ròng từ phía nhà đầu tư nước ngoài do tâm lý thận trọng trước kết quả kinh doanh và chi phí vận hành phình to của doanh nghiệp. Mặc dù áp lực điều chỉnh ngắn hạn vẫn hiện hữu, mức giá hiện tại đã bước vào vùng tích lũy ổn định hơn so với đà sụt giảm mạnh từ đỉnh trước đó.
Trái ngược với đà lao dốc mạnh nửa cuối năm ngoái, giao dịch cổ phiếu DXG ghi nhận nhịp giằng co điều chỉnh nhẹ xung quanh ngưỡng giá 11.500 đồng/cổ phiếu. Khối lượng giao dịch trong phiên duy trì ở mức trung bình, chịu lực bán ròng từ phía nhà đầu tư nước ngoài do tâm lý thận trọng trước kết quả kinh doanh và chi phí vận hành phình to của doanh nghiệp. Mặc dù áp lực điều chỉnh ngắn hạn vẫn hiện hữu, mức giá hiện tại đã bước vào vùng tích lũy ổn định hơn so với đà sụt giảm mạnh từ đỉnh trước đó.
