


Nghẽn lối vì giá nhà vượt tầm tay
Vào TP.HCM làm công nhân từ năm 2006, vợ chồng chị Nguyễn Thị Hường (42 tuổi) chọn cách ở trọ để tích cóp tiền mua cho mình một căn nhà tại đây để an cư lập nghiệp. Khi đã tích cóp được hơn 1,5 tỷ đồng, chị muốn mua một căn hộ 2 phòng ngủ hoặc một nhà đất nhỏ quanh khu vực quận 12, Bình Chánh cũ để ổn định cuộc sống, có nơi để con cái an tâm ăn học. Thế nhưng, sau gần 2 tháng tìm kiếm, rà soát từ các sàn giao dịch đến hội nhóm bất động sản, kết quả vợ chồng chị thu về vẫn là con số không.
Tại khu vực Quận 12 cũ, giá bán các căn hộ bình dân hiện phổ biến từ 45-50 triệu đồng/m2, khiến tổng giá trị một căn diện tích 55-60m2 bị đẩy lên mức 2,5-3 tỷ đồng. Hơn nữa, những sản phẩm có giá hơn 2 tỷ đồng xuất hiện trên thị trường phần lớn đã đưa vào sử dụng trên dưới 10 năm, bị xuống cấp hoặc vướng mắc pháp lý, giao dịch bằng hợp đồng mua bán mà chưa có sổ hồng. Còn đất thì là sổ chung, hoặc vướng quy hoạch.
Chị Hường băn khoăn: "Việc giá nhà luôn neo cao như hiện nay thì người thu nhập thấp như chúng tôi rất khó có thể mua nổi một căn nhà theo đúng nhu cầu cơ bản. Như gia đình tôi, nếu chọn căn chưa có sổ thì lo rủi ro pháp lý, còn nếu cố vay thêm ngân hàng để mua căn đắt hơn thì thu nhập hàng tháng không thể gánh nổi chi phí cho các con ăn học, sinh hoạt và nhất là khoản lãi thả nổi cao như hiện nay."
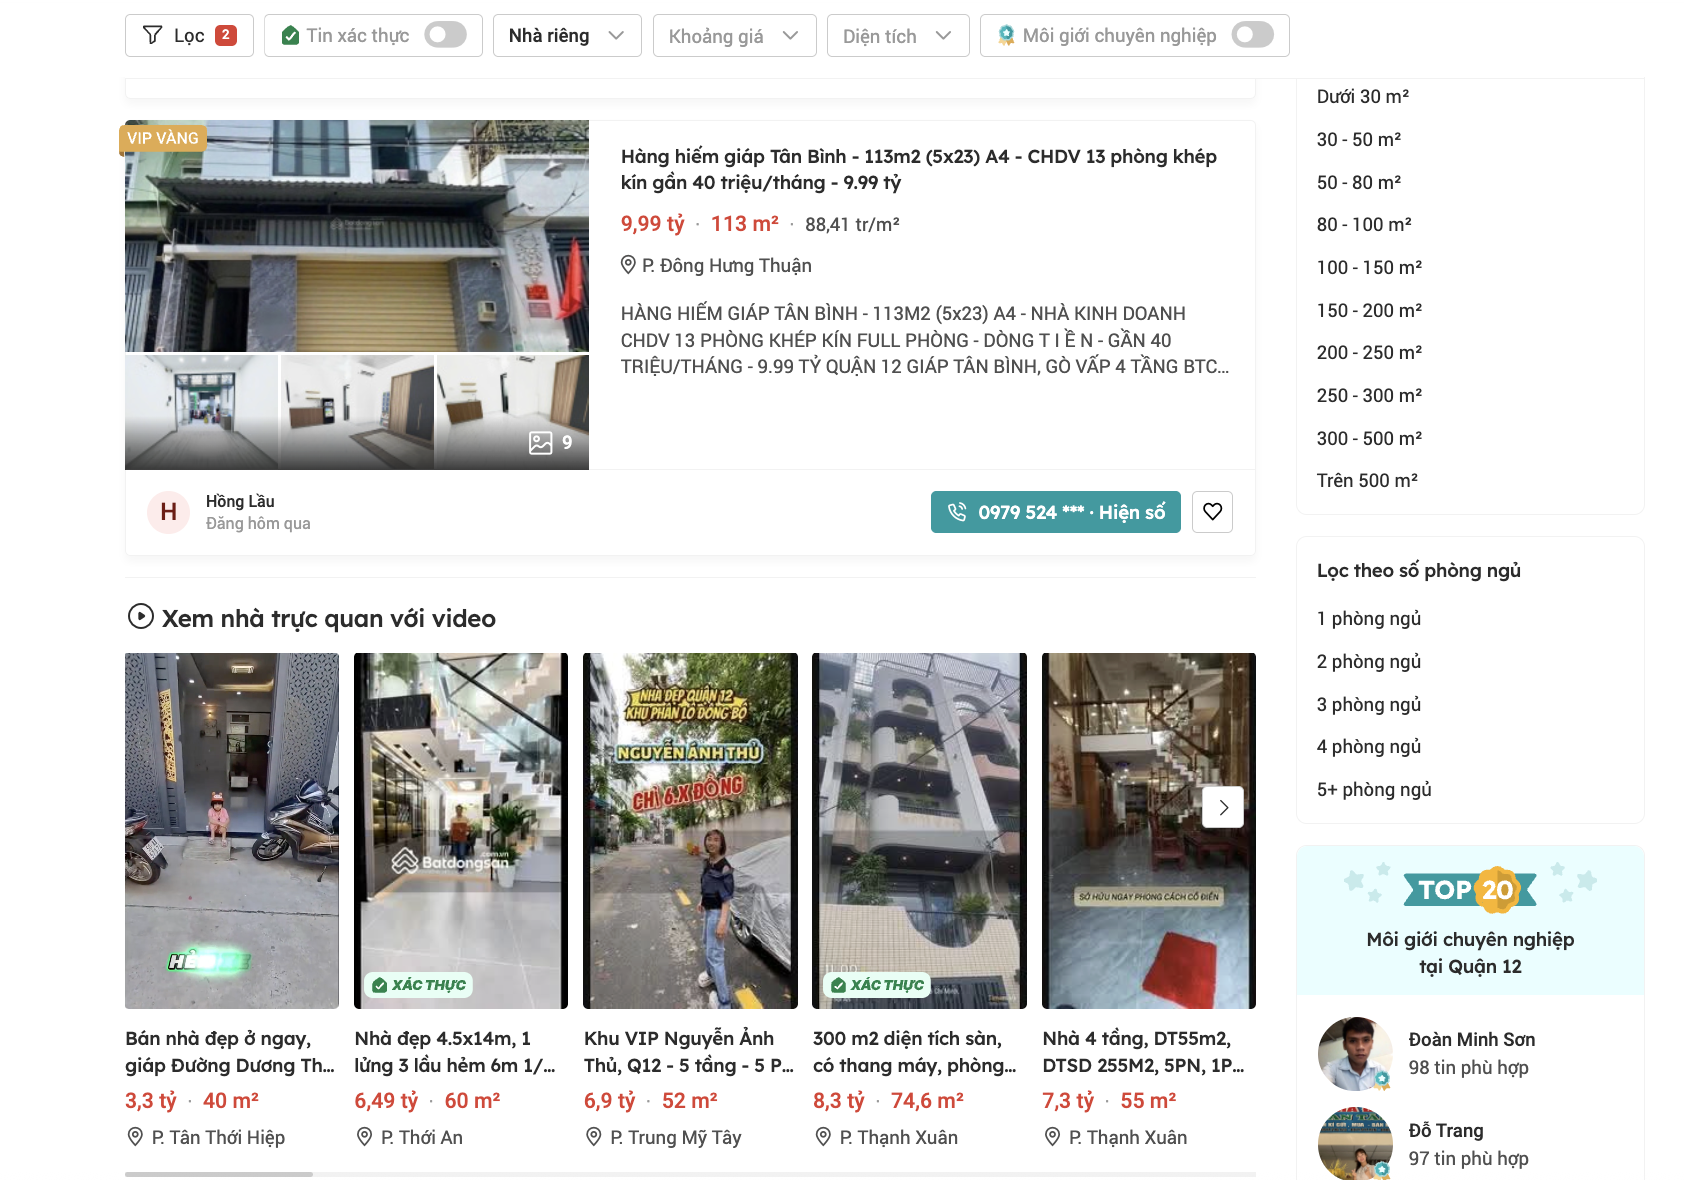
Cùng cảnh ngộ, anh Phạm Thanh Tùng (35 tuổi - ngụ xã Bà Điểm) chia sẻ, anh từ Lâm Đồng xuống TP.HCM làm việc được gần 10 năm, sau khi cưới vợ, anh cũng mong muốn tìm kiếm cho hai vợ chồng một căn nhỏ để ổn định cuọc sống. Tuy nhiên, khi tìm kiếm các căn hộ, nhà đất quanh khu quận 12, Tân Bình, Gò Vấp cũ với giá trên dưới 2 tỷ đồng gần như đã "tuyệt chủng". Một căn hộ 54m2 đã sử dụng 8 năm tại phường Đông Hưng Thuận hiện chào bán khoảng 2,4 tỷ đồng. Căn hộ tại Gò Vấp thì không còn dưới giá 3 tỷ đồng.
Ghi nhận thị trường thứ cấp cho thấy mặt bằng giá tăng mạnh ở khắp các quận,huyện cũ của TP.HCM. Giá căn hộ bình quân tại Gò Vấp hiện khoảng 58 triệu đồng/m2, Bình Chánh khoảng 53 triệu đồng/m2, còn Bình Thạnh dao động từ 60-70 triệu đồng/m2. Anh Vũ Văn Thanh, một môi giới lâu năm, cảnh báo người mua cần kiểm tra kỹ các tin quảng cáo nhà giá quá rẻ vì thực chất đó chỉ là chiêu mồi câu để thu hút khách, trước khi dẫn dụ họ sang các sản phẩm đắt tiền hơn.
Áp lực kép từ gánh nặng lãi suất ngân hàng
Bên cạnh mặt bằng giá nhà neo cao, biến động của lãi suất cho vay đang trở thành rào cản lớn nhất đẩy người mua nhà ở thực ra xa giấc mơ an cư. Lượng vốn tự có khoảng 2 tỷ đồng đồng nghĩa với việc người mua phải vay thêm từ 500 triệu đến 1 tỷ đồng nếu muốn sở hữu một căn hộ phổ thông.
Chia sẻ về góc độ người mua, anh Minh Tú (37 tuổi, ngụ quận Gò Vấp cũ) ngậm ngùi gạt bỏ ý định mua nhà trong năm nay. "Với khoản vay 1 tỷ đồng trong 20 năm, nếu áp dụng lãi suất ưu đãi năm đầu khoảng 8%/năm, mỗi tháng tôi phải trả cả gốc lẫn lãi gần 13 triệu đồng. Tuy nhiên, điều làm tôi lo sợ nhất là bước sang thời gian thả nổi, lãi suất có thể vọt lên 12-13%/năm, thậm chí là 15%/năm. Khi đó, chi phí trả nợ ngân hàng sẽ ngốn hơn 60% tổng thu nhập của hai vợ chồng, chỉ cần một người giảm thu nhập hoặc rủi ro công việc là cả gia đình sẽ lâm vào khủng hoảng tài chính.", anh Tú chia sẻ.
Nhìn nhận về tác động của lãi suất lên giá bất động sản, các chuyên gia tài chính phân tích rằng lãi suất cho vay mua nhà tăng cao tạo ra tâm lý dè chừng toàn diện trên thị trường. Khi chi phí vốn đắt đỏ, đòn bẩy tài chính trở thành "con dao hai lưỡi". Người mua không dám vay dài hạn, trong khi các chủ đầu tư cũng gặp khó khăn khi chi phí tài chính dự án bị đẩy lên cao, buộc họ phải cộng chi phí lãi vay vào giá bán sơ cấp. Vòng xoáy này khiến khả năng tiếp cận nhà ở của nhóm người có nhu cầu thực ngày càng thu hẹp.
Sự lệch pha nguồn cung bất động sản tại TP.HCM đang thể hiện rõ nét qua các con số thống kê từ các đơn vị nghiên cứu và hiệp hội chuyên ngành.
Theo báo cáo của Savills Việt Nam, trong nửa đầu năm, toàn thị trường TP.HCM ghi nhận nguồn cung mở bán mới đạt 3.700 căn hộ từ 7 dự án, trong đó riêng quý II đóng góp khoảng 1.800 căn. Đáng chú ý, các sản phẩm chào bán mới chủ yếu thuộc hạng A và hạng B với mức giá trung bình vượt ngưỡng 90 triệu đồng/m² tính theo diện tích thông thủy. Xét trên toàn bộ thị trường sơ cấp, có tới khoảng 80% số căn hộ được tung ra sở hữu mức giá vượt mốc 120 triệu đồng/m². Sự áp đảo của các sản phẩm đắt đỏ này khiến sức mua trên thị trường gặp áp lực lớn, tạo ra khoảng cách quá xa so với khả năng chi trả của phần đông người dân và chi phí vay vốn ngân hàng.
Còn theo Hiệp hội Bất động sản TP.HCM (HoREA), phân khúc nhà ở thương mại vừa túi tiền đã trải qua quá trình sụt giảm nghiêm trọng trước khi biến mất hoàn toàn. Vào năm 2017, thị trường từng ghi nhận 12.495 căn hộ bình dân, chiếm 29,1% tổng nguồn cung. Tuy nhiên, con số này giảm xuống còn 6.981 căn (24,7%) vào năm 2018 và thu hẹp mạnh chỉ còn 2.359 căn (10,2%) trong năm 2019. Đến năm 2020, toàn thành phố chỉ còn vỏn vẹn 163 căn nhà ở vừa túi tiền, chiếm tỷ trọng siêu nhỏ 1,0%. Đặc biệt, trong suốt giai đoạn từ năm 2021 đến năm 2024, phân khúc nhà ở thương mại giá bình dân hoàn toàn vắng bóng trên thị trường với tỷ lệ 0%.
Trái ngược với sự biến mất của dòng sản phẩm bình dân, phân khúc cao cấp lại liên tục giữ thế áp đảo khi chiếm tới 70% tổng nguồn cung giai đoạn 2019–2023. Đỉnh điểm là vào năm 2024, phân khúc cao cấp và siêu cao cấp đã chiếm trọn 100% nguồn cung mới tại TP.HCM. Sự đảo chiều cấu trúc này đã đẩy nhóm người lao động có thu nhập trung bình vào thế bế tắc khi họ không thể tiếp cận nhà ở thương mại do giá vượt tầm tay, nhưng đồng thời cũng không đủ điều kiện chính sách để đăng ký mua nhà ở xã hội.
Đại diện một doanh nghiệp phát triển bất động sản tại TP.HCM chia sẻ về lý do khiến phân khúc bình dân biến mất khỏi danh mục đầu tư: "Không doanh nghiệp nào muốn bỏ qua phân khúc có cầu thực cao nhất. Tuy nhiên, chi phí đầu vào hiện nay đã thay đổi hoàn toàn. Tiền sử dụng đất theo bảng giá mới, giá vật liệu xây dựng tăng, chi phí tài chính cao và đặc biệt là thời gian hoàn thiện thủ tục pháp lý kéo dài nhiều năm khiến chi phí cơ hội bị đội lên gấp nhiều lần. Nếu phát triển dự án nhà ở có giá dưới 35-40 triệu đồng/m2, doanh nghiệp cầm chắc rủi ro hòa vốn hoặc thua lỗ."
Đứng trước nguy cơ mất cân đối cung - cầu kéo dài, TS. Lê Xuân Nghĩa, thành viên Hội đồng Tư vấn chính sách tài chính, tiền tệ quốc gia, nhận định tốc độ gia tăng giá nhà đang bỏ xa đà tăng trưởng thu nhập của đa số người dân. Nếu không có sự can thiệp chính sách kịp thời, giấc mơ sở hữu nhà của thế hệ trẻ sẽ ngày càng xa vời.
Để tháo gỡ tận gốc bài toán này, các chuyên gia bất động sản cho rằng cần triển khai đồng bộ các giải pháp vĩ mô từ phía cơ quan quản lý nhà nước.
Thứ nhất là cần Luật hóa và thí điểm cơ chế "Nhà ở thương mại giá phù hợp": Chính phủ sớm ban hành Nghị quyết thí điểm hoặc luật hóa chính sách phát triển dòng sản phẩm nhà ở thương mại giá phù hợp. Theo đó, Nhà nước cần dành ưu đãi về quy hoạch, đất đai, giảm bớt thủ tục hành chính, đồng thời khống chế mức lợi nhuận định mức của doanh nghiệp (khoảng 15%) để giữ giá bán ở ngưỡng bình dân.
Thứ 2 là Xây dựng gói tín dụng ưu đãi dài hạn: Cần có cơ chế điều tiết lãi suất riêng biệt cho phân khúc nhà ở giá phù hợp và người mua căn nhà đầu tiên. Cần có gói tín dụng hỗ trợ với lãi suất khoảng 5-6%/năm dành cho người mua nhà và chủ đầu tư phát triển phân khúc này, áp dụng thời hạn vay dài từ 25-30 năm để giảm áp lực trả nợ hàng tháng.
Thứ 3 là Tăng tốc hạ tầng kết nối các đô thị vệ tinh: Việc đẩy mạnh tiến độ các dự án giao thông trọng điểm như đường Vành đai 3, các tuyến Metro và trục kết nối liên vùng sẽ mở rộng không gian phát triển đô thị. Khi khoảng cách di chuyển được rút ngắn bằng giao thông công cộng, người dân sẽ sẵn sàng dịch chuyển ra các vùng ven để mua nhà với mức giá hợp lý hơn.
Tựu chung lại, các chuyên gia bất động sản cho rằng, sự can thiệp mạnh mẽ từ chính sách vĩ mô, kết hợp với việc tái cấu trúc nguồn cung từ các doanh nghiệp, được kỳ vọng sẽ là chìa khóa tháo gỡ điểm nghẽn, mở ra cơ hội an cư thực chất cho người trẻ, thu nhập thấp trong thời gian tới.
