


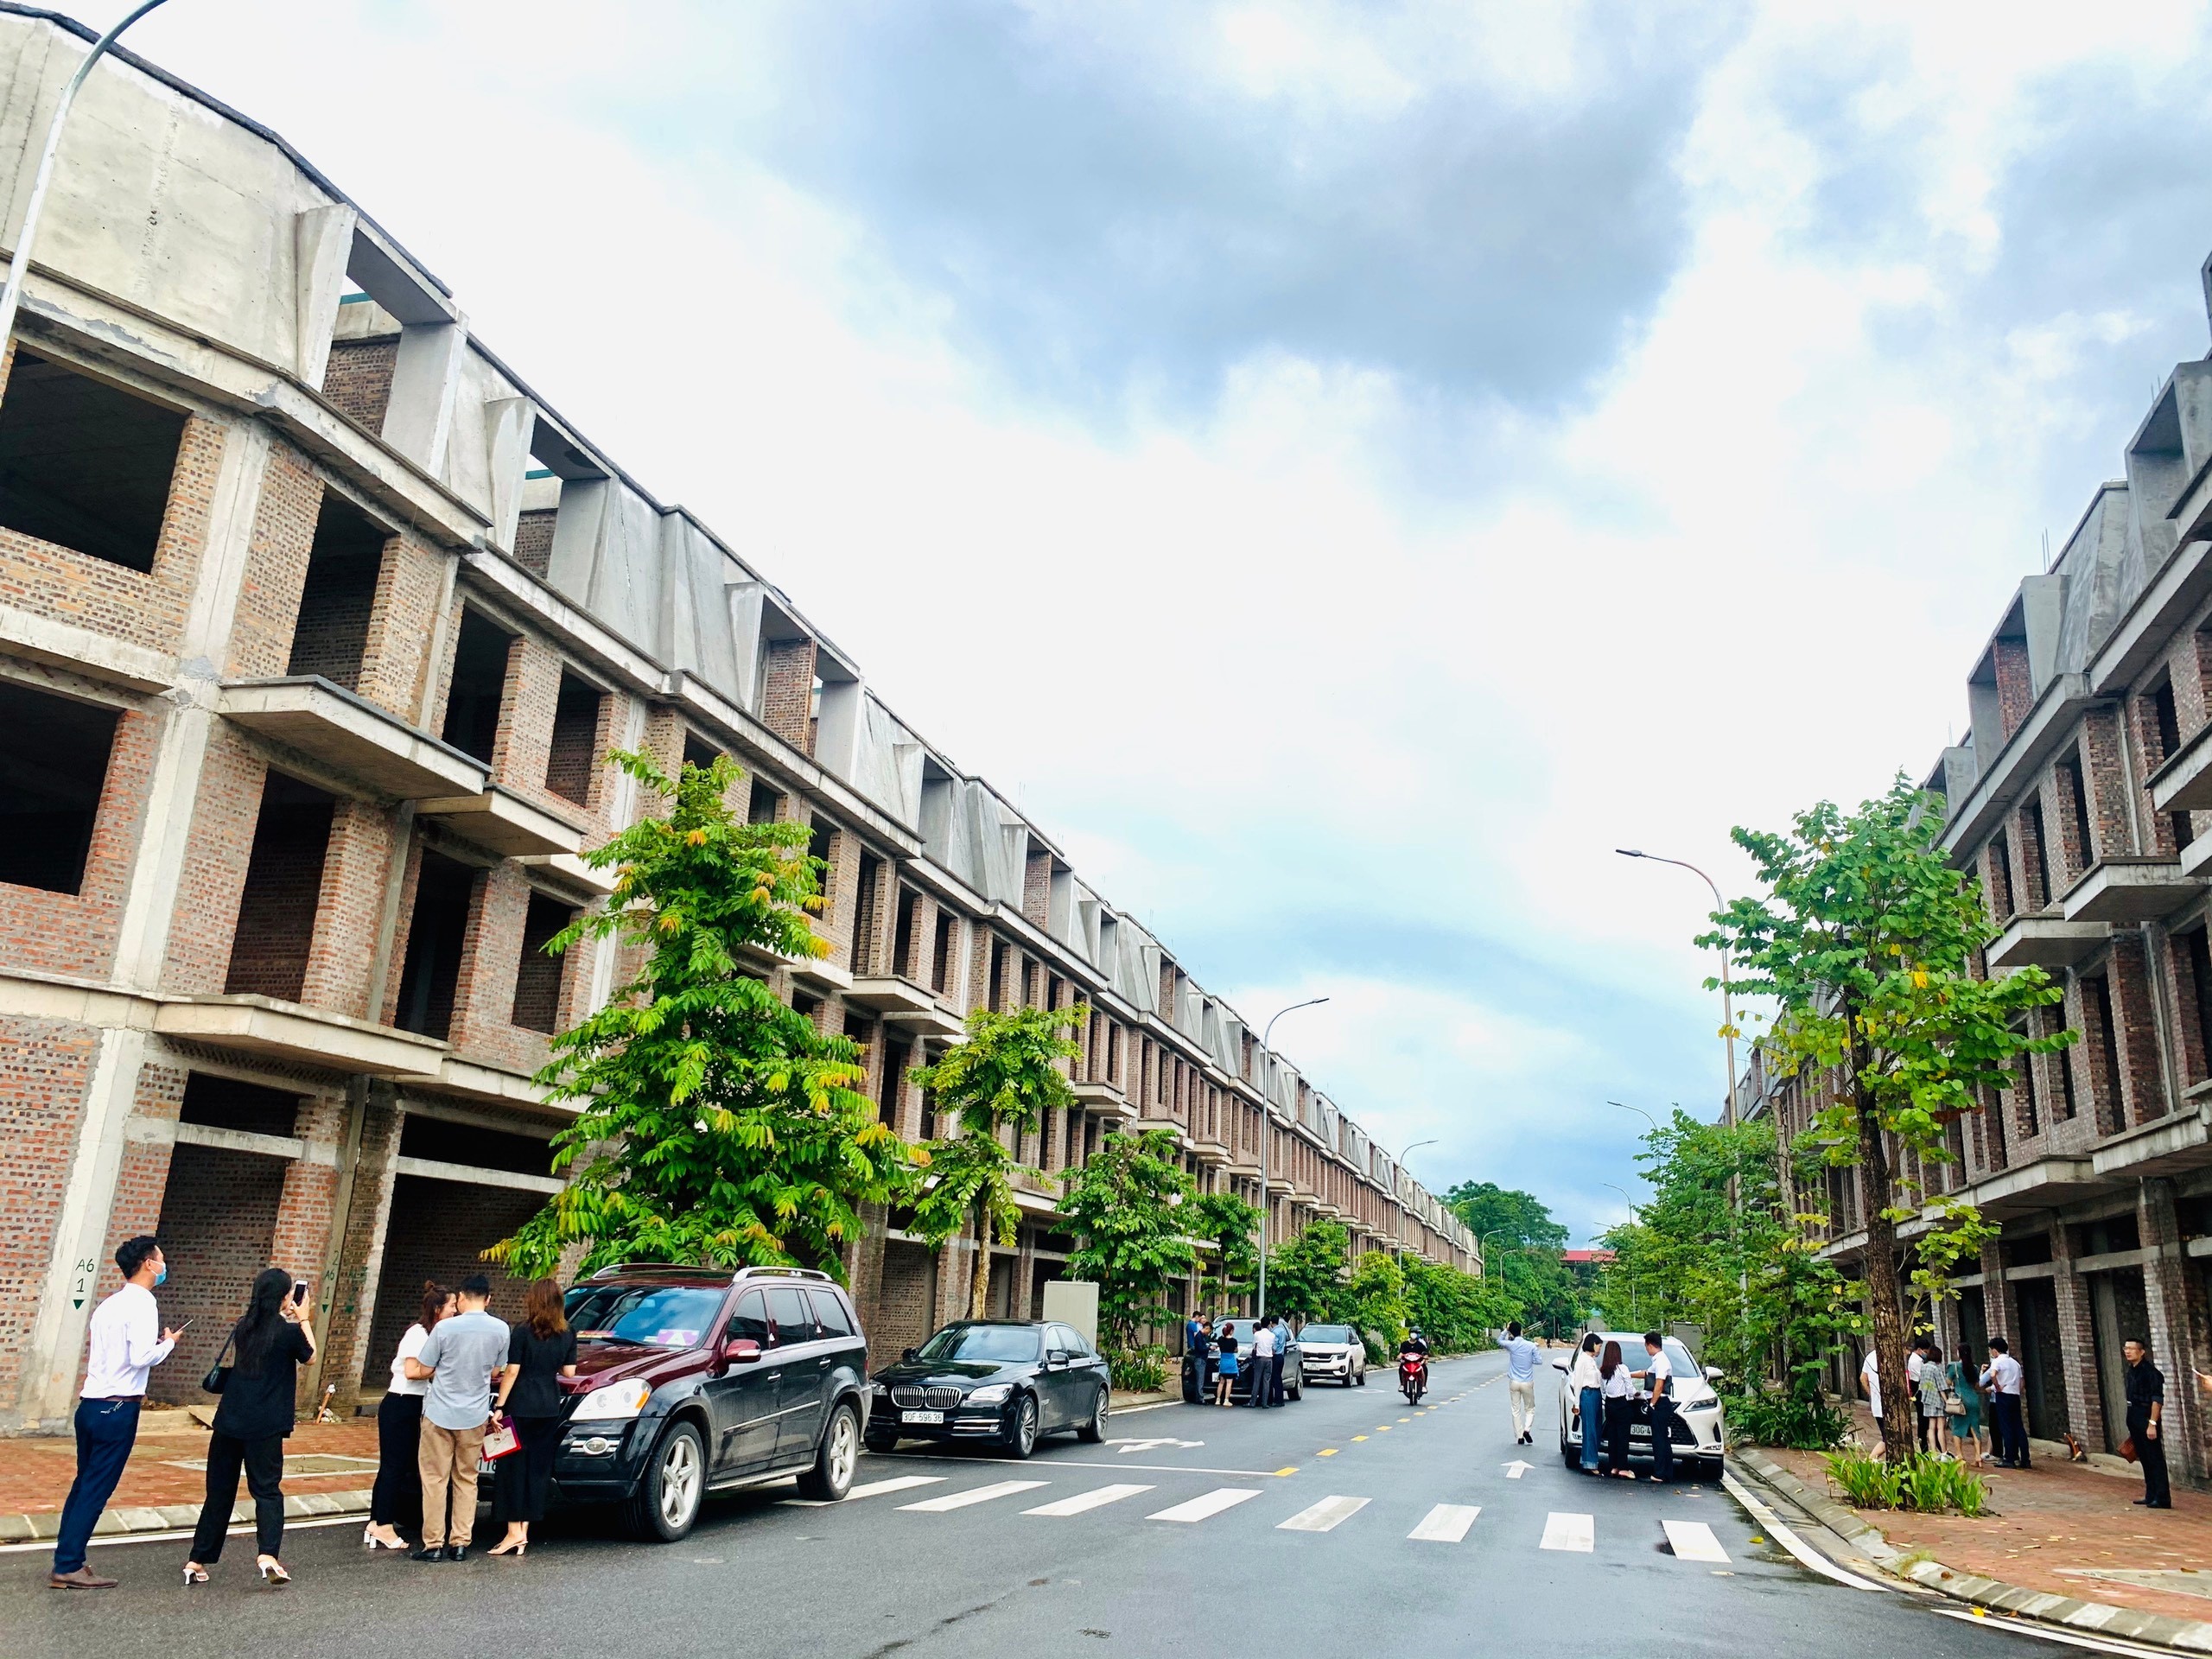
Bức tranh tài chính ảm đạm
Báo cáo tài chính bán niên 2026 gửi Sở Giao dịch Chứng khoán Hà Nội (HNX) hé lộ thực trạng tài chính đáng lo ngại của CTCP Bất động sản Hano-vid. Trong 6 tháng đầu năm 2026, doanh nghiệp chỉ ghi nhận lợi nhuận sau thuế vỏn vẹn 5,9 tỷ đồng, giảm mạnh 39% so với mức 9,7 tỷ đồng cùng kỳ năm 2025. Mức lợi nhuận này được đánh giá là rất mỏng khi đặt bên cạnh quy mô tài sản lên tới 23.300 tỷ đồng và vốn chủ sở hữu đạt gần 5.294 tỷ đồng tại thời điểm 30/6/2026. Tỷ suất lợi nhuận trên vốn chủ sở hữu (ROE) và trên tổng tài sản (ROA) vì vậy rơi vào mức gần như không đáng kể.
Cấu trúc vốn của Hano-vid hiện đè nặng bởi khối nợ phải trả khổng lồ lên tới hơn 18.006 tỷ đồng, tương đương gấp 3,4 lần vốn chủ sở hữu, dù đã giảm 17,8% so với mức 21.899 tỷ đồng ở kỳ trước. Trong đó, dư nợ trái phiếu chiếm tỷ trọng lớn nhất với hơn 9.133 tỷ đồng. Ngoài ra, doanh nghiệp còn ghi nhận nợ vay ngân hàng hơn 2.560 tỷ đồng và gần 6.314 tỷ đồng nợ phải trả khác, bao gồm khoảng 1.593 tỷ đồng người mua trả tiền trước.
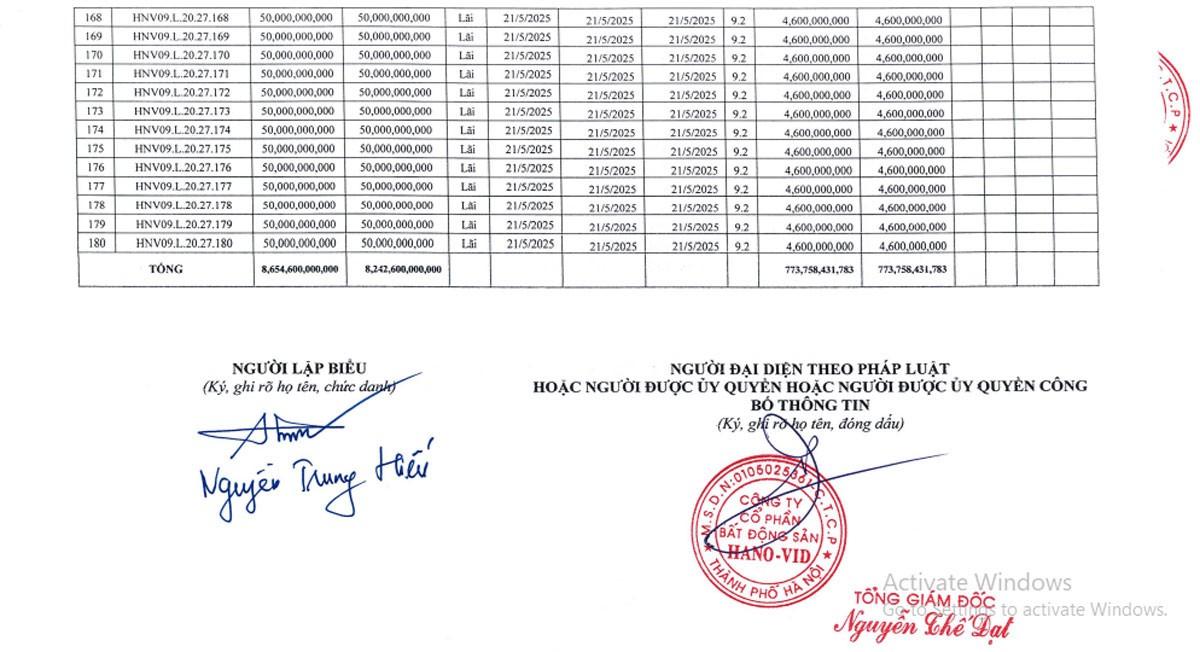
Chỉ riêng trong năm 2025, Hano-vid đã phải chi trả gần 774 tỷ đồng tiền lãi cho các lô trái phiếu. Việc phải gánh nghĩa vụ trả lãi hàng trăm tỷ đồng mỗi năm trong khi lợi nhuận thu về chỉ vài tỷ đồng khiến biên lợi nhuận bị bào mòn nghiêm trọng, đồng thời gia tăng đáng kể rủi ro thanh khoản.
Gánh nặng 182 lô trái phiếu và làn sóng gia hạn
Hano-vid từng gây chú ý lớn khi là một trong những doanh nghiệp tích cực huy động vốn qua kênh trái phiếu riêng lẻ giai đoạn 2020–2022 với tổng giá trị gần 10.000 tỷ đồng. Doanh nghiệp từng phát hành dồn dập 180 lô trái phiếu từ tháng 7 đến tháng 8/2020 với quy mô khoảng 50 tỷ đồng mỗi lô. Các lô này có kỳ hạn gốc 5–7 năm, nhiều lô không có tài sản bảo đảm, chịu lãi suất 10,2%/năm đối với 60 lô đầu và 10,5%/năm đối với 120 lô còn lại.
Bên cạnh đó, 2 lô trái phiếu phát hành năm 2022 với quy mô 500 tỷ đồng/lô hiện còn dư nợ khoảng 441 tỷ đồng/lô, dự kiến đáo hạn vào tháng 3/2029 với lãi suất 10%/năm, do Ngân hàng TMCP Hàng Hải Việt Nam (MSB) làm tổ chức lưu ký.
Để ứng phó với áp lực đáo hạn dồn dập trong năm 2025, Hano-vid đã phải đàm phán xin ý kiến chủ sở hữu trái phiếu để kéo dài kỳ hạn nhiều lô trái phiếu từ 5 năm lên 7 năm. Dù giải pháp này giúp giãn lịch thanh toán gốc, doanh nghiệp vẫn gặp vướng mắc về tuân thủ. Đầu năm 2026, Ủy ban Chứng khoán Nhà nước đã xử phạt Hano-vid 92,5 triệu đồng do chậm công bố và không công bố nhiều báo cáo định kỳ về tình hình sử dụng vốn, thanh toán gốc lãi và thực hiện cam kết với trái chủ.
Hệ sinh thái dự án phủ rộng toàn quốc
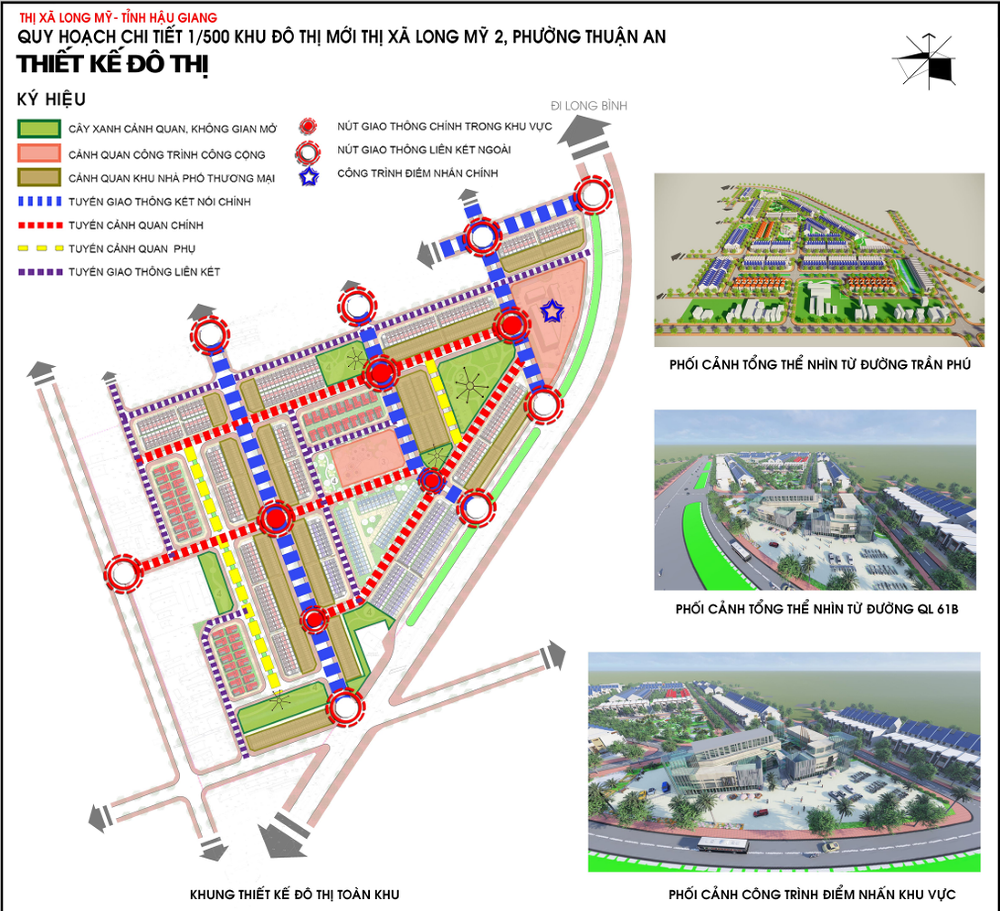
Thành lập từ năm 2010, Hano-vid là chủ đầu tư kín tiếng nhưng sở hữu danh mục dự án bất động sản quy mô lớn tại nhiều tỉnh, thành phố. Doanh nghiệp từng hợp tác chiến lược với TNR Holdings Vietnam để phát triển hàng loạt dự án mang thương hiệu "TNR" tại khu vực phía Bắc như TNR GoldSilk Complex (Hà Đông, Hà Nội), TNR Star Lục Yên (Yên Bái), TNR Star Centre Cao Bằng, TNR Grand Palace Sơn La và các dự án tại Hà Tĩnh. Từ năm 2021, Hano-vid tiếp tục mở rộng quy mô khi liên tục trúng thầu trở thành chủ đầu tư hàng loạt dự án phát triển đô thị mới như Khu đô thị Long Mỹ 2 (Hậu Giang), Khu đô thị Long Vân 2 (Bình Định) hay Khu dân cư trung tâm thị trấn Kép (Bắc Giang). Tuy nhiên, việc triển khai đồng loạt nhiều dự án trên cả nước đòi hỏi nguồn vốn đầu tư khổng lồ, khiến doanh nghiệp phụ thuộc nặng nề vào đòn bẩy tài chính.
Phân tích về bức tranh tài chính của Hano-vid, các chuyên gia chỉ ra sự mất cân đối nghiêm trọng giữa cơ cấu nợ và khả năng tạo tiền. Tỷ lệ nợ/vốn chủ sở hữu ở mức 3,4 lần phản ánh đòn bẩy tài chính quá cao. Khi lợi nhuận bán niên chỉ đạt dưới 6 tỷ đồng, dòng tiền từ hoạt động kinh doanh cốt lõi không đủ bù đắp chi phí tài chính gần 800 tỷ đồng tiền lãi trái phiếu mỗi năm. Do đó, doanh nghiệp đang phải sống nhờ vào việc đảo nợ, gia hạn kỳ hạn hoặc nguồn thu từ các đợt mở bán dự án mới.
Mặt khác, đợt gia hạn trái phiếu vừa qua dù giúp Hano-vid thoát hiểm trong ngắn hạn nhưng về bản chất chỉ là biện pháp "hoãn binh". Việc lùi thời gian trả nợ gốc sang giai đoạn 2027–2028 sẽ khiến áp lực thanh toán tích tụ càng lớn nếu thị trường phục hồi chậm. Thêm vào đó, việc các dự án tập trung nhiều ở các tỉnh lẻ như Bình Định, Hậu Giang, Bắc Giang hay Yên Bái – nơi có thanh khoản phục hồi chậm hơn các thành phố lớn – cũng tạo nên thách thức không nhỏ trong việc thu tiền từ người mua trả tiền trước để xoay xở dòng tiền.
Theo các chuyên gia kinh tế, trọng tâm của Hano-vid trong chặng đường tới là nhanh chóng tái cơ cấu dòng tiền và đẩy mạnh hoàn thiện pháp lý để tái khởi động bán hàng tại các dự án trọng điểm. Nếu không thể gia tăng nguồn thu từ hoạt động chuyển nhượng bất động sản, áp lực từ khối nợ trái phiếu hơn 9.100 tỷ đồng sẽ tiếp tục là tảng đá đè nặng lên sự tồn vong của doanh nghiệp.
