


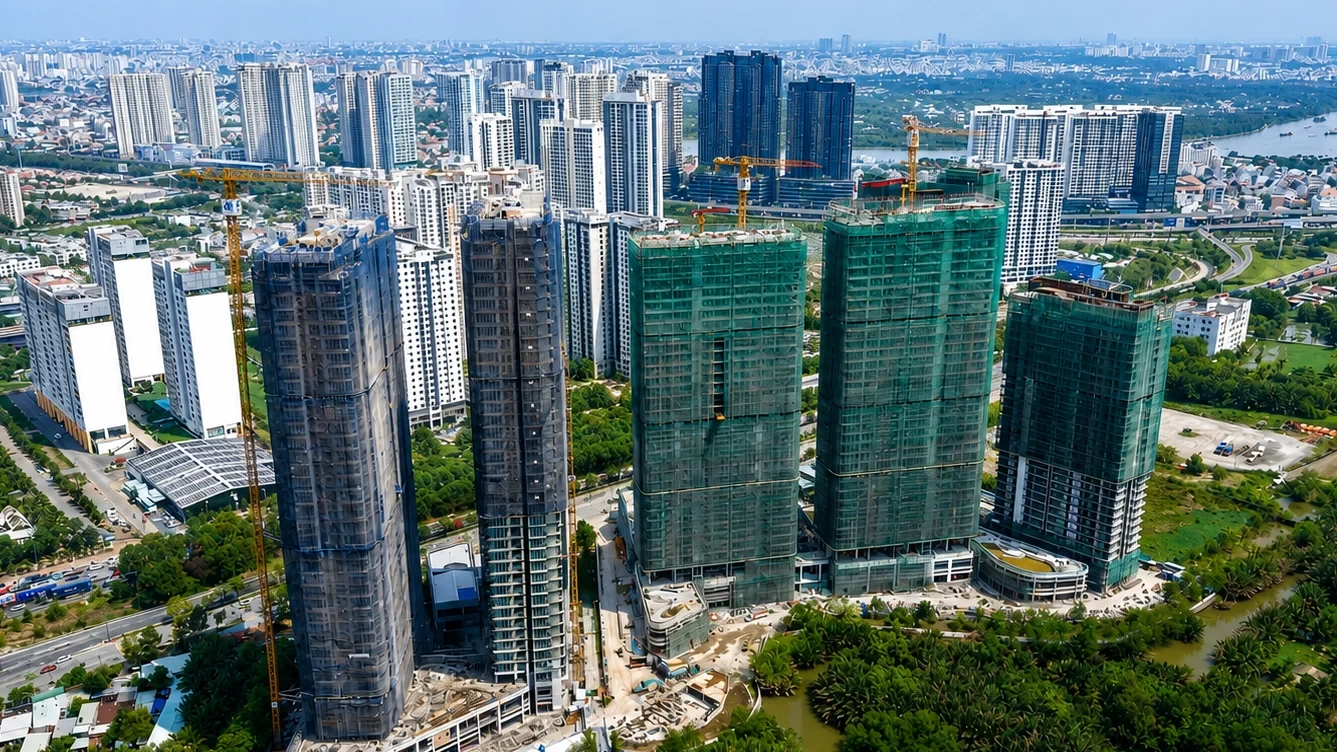
Sự phân hoá rõ rệt
Sự phục hồi của thị trường bất động sản quý 2/2026 mang tính chọn lọc khắt khe, nơi dòng tiền thông minh chỉ tìm đến những dự án đáp ứng nhu cầu thực và có tiến độ triển khai đảm bảo. Nhờ giữ vững nguyên tắc tài chính an toàn và năng lực hoàn thiện pháp lý vượt trội, Vinhomes tiếp tục khẳng định vị thế dẫn dắt toàn ngành khi ghi nhận dòng tiền bán hàng ổn định và biên lợi nhuận cao từ việc bàn giao các đại dự án trọng điểm.
Ở nhóm bất động sản khu công nghiệp, các doanh nghiệp như Kinh Bắc, Idico hay Sonadezi Châu Đức vẫn duy trì đà tăng trưởng bền vững nhờ làn sóng dòng vốn đầu tư trực tiếp nước ngoài đổ mạnh vào Việt Nam, giúp tỷ lệ lấp đầy đạt mức tối ưu và giá thuê bình quân duy trì nhịp tăng đều đặn. Bên cạnh đó, một số doanh nghiệp như Phát Đạt hay Tập đoàn Đất Xanh dù trải qua giai đoạn tái cấu trúc khốc liệt nhưng cũng bắt đầu ghi nhận những tín hiệu phục hồi tích cực nhờ chủ động xử lý các khoản nợ vay ngắn hạn và thu hồi dòng tiền tại các dự án khu vực Đông Nam Bộ.
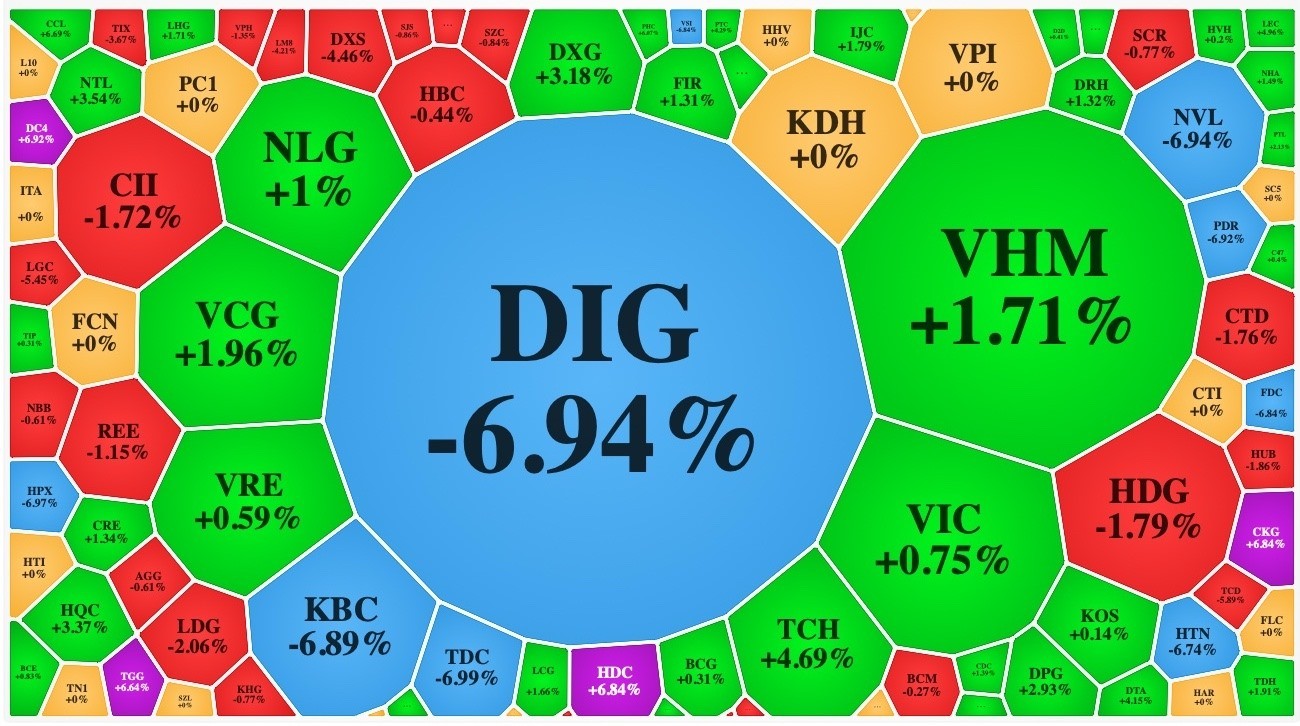
Ở chiều ngược lại, diện mạo tài chính của nhiều doanh nghiệp bất động sản niêm yết lại phơi bày những vết cắt sâu khi đặt lên bàn cân so sánh với cùng kỳ năm trước. Tình trạng nghẽn nguồn cung mới cùng chi phí lãi vay bào mòn lợi nhuận đã kéo lùi kết quả vận hành, kích hoạt đợt tháo chạy của dòng tiền và đẩy thị giá cổ phiếu lao dốc mạnh.
Điển hình là trường hợp của Tập đoàn Đầu tư Phát triển Xây dựng khi hoạt động kinh doanh cốt lõi gặp khó do nguồn cung mới bị nghẽn, lợi nhuận gộp mảng bất động sản giảm hơn 64% so với cùng kỳ. Thị giá cổ phiếu chịu áp lực bán mạnh, rơi từ vùng 19.000 – 22.000 đồng/cp xuống quanh mốc 10.000 – 11.000 đồng/cp (giảm khoảng 45% – 50%).
Tương tự, Tập đoàn Đầu tư Nam Long ghi nhận doanh thu thuần sụt giảm hơn 46% và lợi nhuận sau thuế công ty mẹ giảm 44% do tiến độ bàn giao sản phẩm bị kéo giãn, trong khi chi phí lãi vay tăng vọt hơn 71%. Áp lực này phản ánh trực tiếp lên bảng điện tử khi cổ phiếu NLG bị chiết khấu gần một nửa thị giá từ mốc 44.000 đồng xuống quanh vùng 22.000 đồng.
Tình cảnh tương tự diễn ra tại Tập đoàn Bluemarq (Đất Xanh) khi doanh thu mảng dịch vụ môi giới giảm hơn 50%, biên lợi nhuận gộp thu hẹp từ 64% xuống 46%, cộng hưởng với đợt bán ròng quyết liệt của các quỹ đầu tư nước ngoài đã kéo cổ phiếu DXG giảm hơn 40% so với cùng kỳ.
Đối với các doanh nghiệp như Nhà Khang Điền hay Phát Đạt, sự thiếu hụt các dự án lớn đến kỳ ghi nhận bàn giao đã buộc doanh nghiệp phải phụ thuộc vào doanh thu tài chính hoặc thoái vốn, khiến niềm tin của nhà đầu tư bị thử thách.
Điển hình như bất động sản Phát Đạt, giá cổ phiếu giảm từ mức khoảng 24.000 – 26.000 đồng/cp xuống lùi sâu về vùng 13.000 – 14.500 đồng/cp, tương ứng giảm gần 45%. và thị giá cổ phiếu PDR bốc hơi gần 45%.
Ở nhóm vốn hóa nhỏ hơn như Địa ốc Sài Gòn, Bất động sản Việt Nam hay Tân Tạo, cổ phiếu tiếp tục ngụp lặn ở vùng đáy lịch sử với mức sụt giảm từ 40% đến hơn 50% do thanh khoản kiệt quệ, thua lỗ kéo dài và vướng các án phạt vi phạm công bố thông tin.
Cụ thể, địa ốc Sài Gòn (SGR) & Bất động sản Việt Nam (VNI): Thị giá giảm trung bình từ 45% đến hơn 52% so với cùng kỳ do thanh khoản sụt giảm mạnh và thiếu vắng dòng tiền đầu cơ. Tân Tạo (ITA) & Victory Group (PTL) giá cổ phiếu tiếp tục neo ở mức rất thấp, giảm từ mức 3.500 – 4.000 đồng/cp xuống còn 1.700 – 2.300 đồng/cp (mất khoảng 40% – 50% thị giá), áp sát vùng đáy lịch sử do chịu các án phạt vi phạm công bố thông tin và thua lỗ.
Giai đoạn tái cấu trúc khắc nghiệt
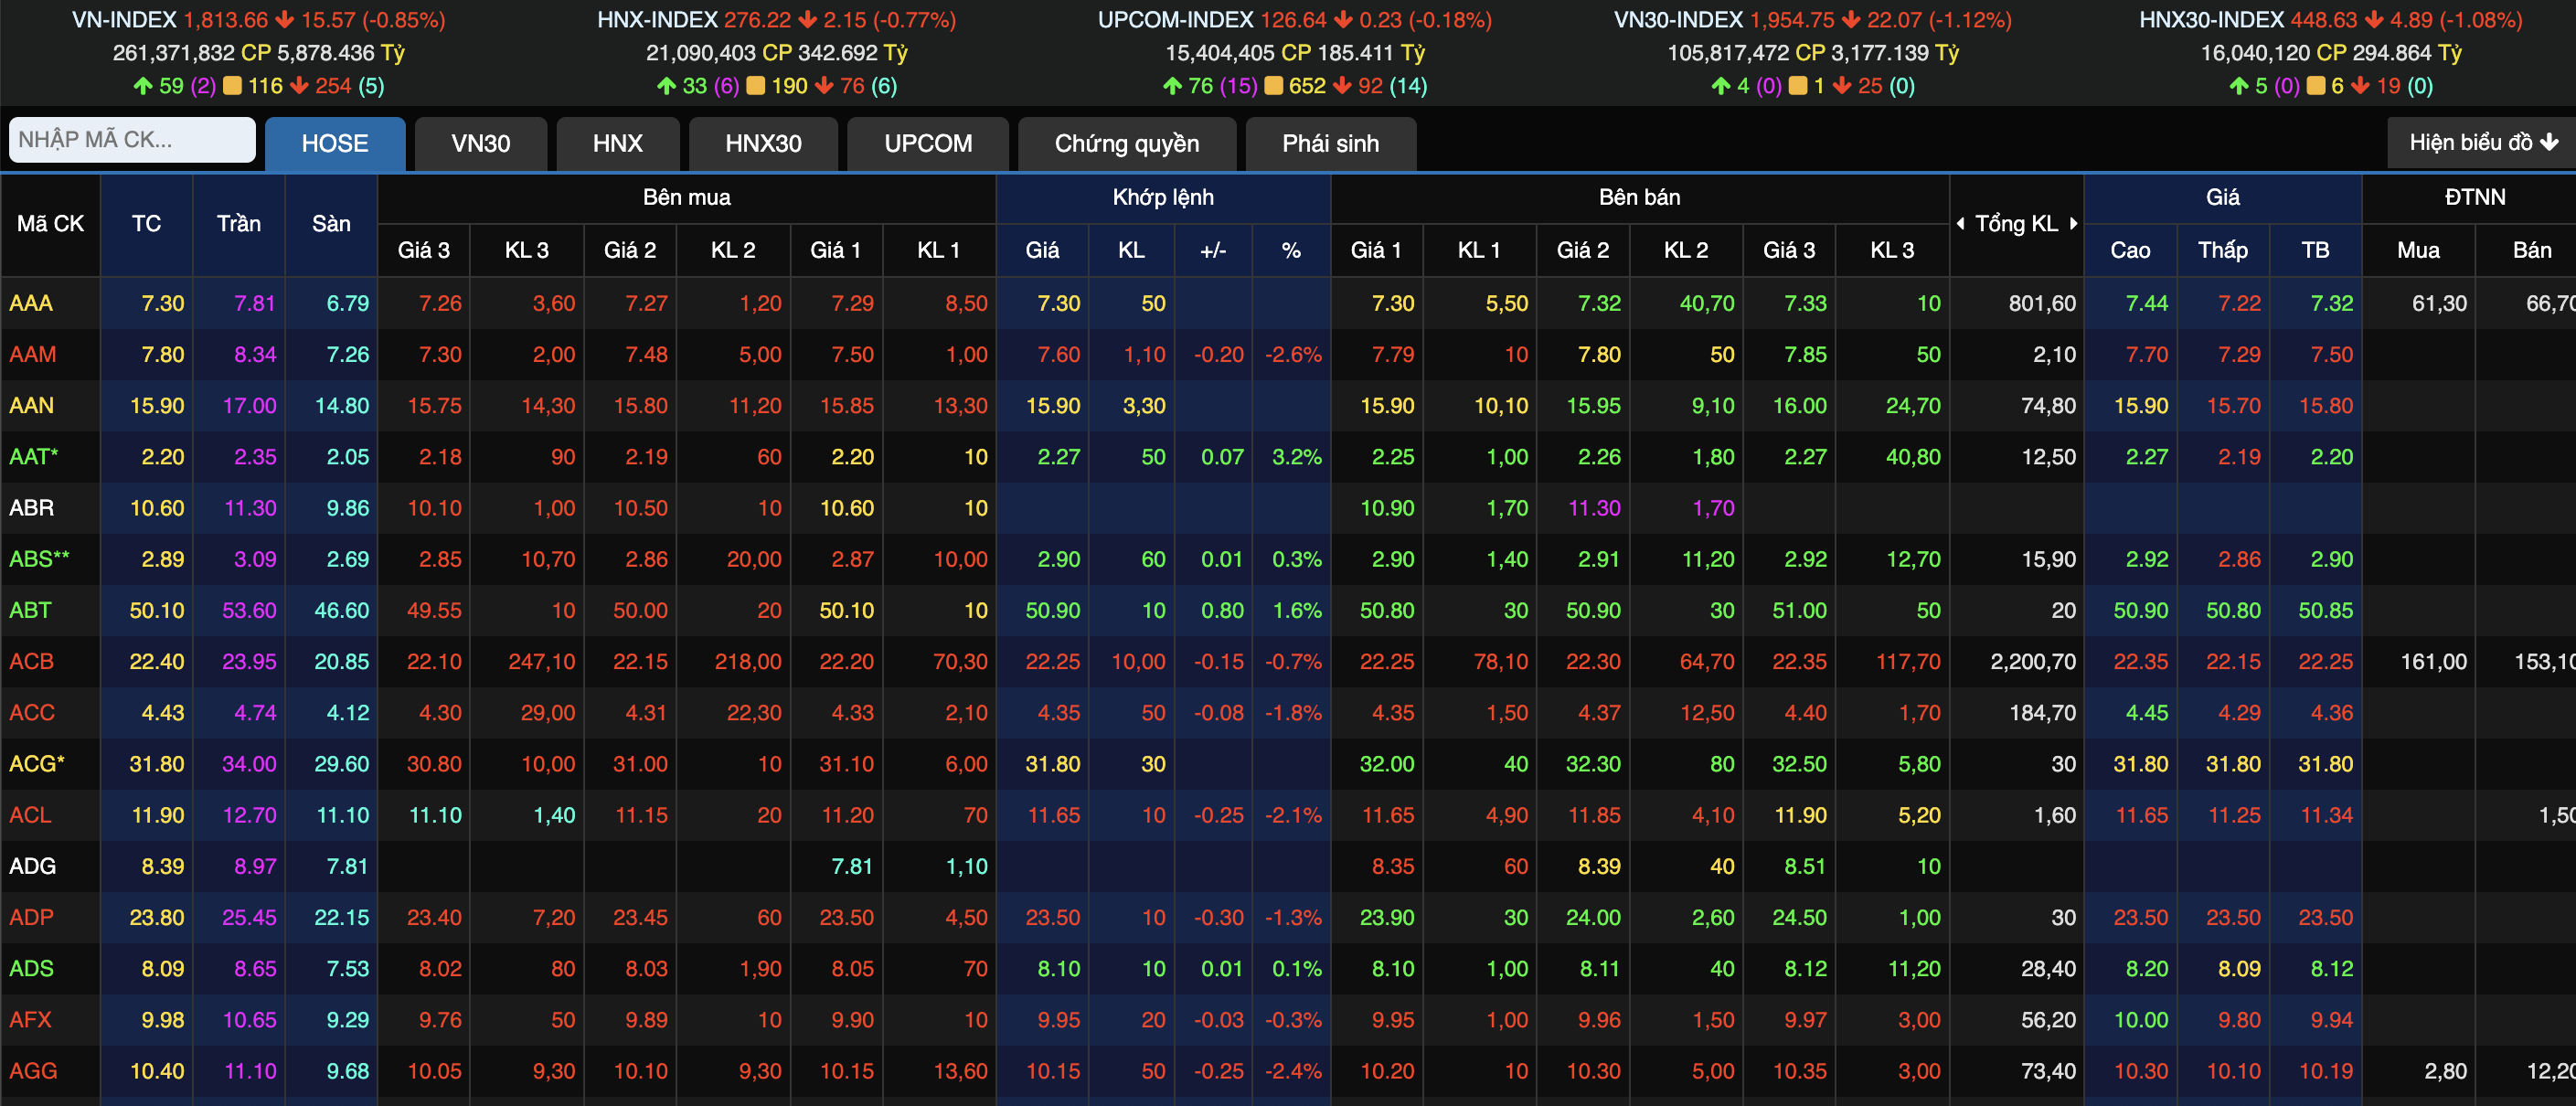
Theo các chuyên gia kinh tế nhận định, việc các doanh nghiệp bất động sản gặp khó khăn trên thị trường xuất phát một phần từ tâm lý nhà đầu tư. Bởi lẽ, khi đánh giá thấy doanh nghiệp có kết quả kinh doanh quý sụt giảm mạnh so với cùng kỳ, áp lực tháo chạy của nhà đầu tư cá nhân diễn ra quy mô lớn khiến doanh nghiệp niêm yết khó có thể trở tay, dòng vốn đứt gãy khiến doanh nghiệp càng chìm sâu trong khó khăn.
Bên cạnh đó, việc các mã vốn hóa lớn bị các quỹ đầu tư nước ngoài cơ cấu bán ròng mạnh nhằm giảm tỷ trọng nhóm ngành có rủi ro tài chính và thanh khoản kém. Hơn nữa, thị trường chiết khấu sâu giá cổ phiếu đối với những doanh nghiệp có tỷ lệ nợ vay/vốn chủ sở hữu cao trong bối cảnh dòng tiền từ các dự án chưa thể thu hồi nhanh chóng.
Nhiều chuyên gia phân tích thị trường nhận định rằng giai đoạn "nước nổi thuyền lên" của cổ phiếu bất động sản đã hoàn toàn qua đi. Quý 2/2026 mở ra chu kỳ phân hóa khắt khe hơn, nơi nhà đầu tư lẫn người mua nhà đều đưa ra tiêu chuẩn khắt khe về tính pháp lý và năng lực triển khai thực tế của chủ đầu tư.
Ông Nguyễn Văn An, Chuyên gia phân tích thị trường: "Dòng tiền của nhà đầu tư trên thị trường chứng khoán trong nửa cuối năm 2026 sẽ tiếp tục sàng lọc gắt gao. Những doanh nghiệp có năng lực quản trị rủi ro tốt, giảm được hệ số nợ vay/vốn chủ sở hữu và chủ động được nguồn cung sạch sẽ nhận được mức định giá hợp lý, trong khi các mã đầu cơ thiếu nền tảng sẽ khó giữ chân dòng tiền ngắn hạn."
Bức tranh quý 2/2026 cho thấy một thông điệp rõ ràng, ngành bất động sản đang bước qua giai đoạn tái cấu trúc khốc liệt để tiến tới sự phát triển lành mạnh và minh bạch hơn. Sự chuyển biến tích cực về thể chế cùng việc tháo gỡ điểm nghẽn pháp lý địa phương đang là trợ lực quan trọng.
Đối với nhà đầu tư chứng khoán, việc chọn lọc cổ phiếu ngành bất động sản giai đoạn này cần bám sát vào các yếu tố nền tảng: sức khỏe bảng cân đối tài chính, tiến độ pháp lý dự án và khả năng hấp thụ thực tế của sản phẩm thay vì kỳ vọng vào các thông tin đồn đoán. Thị trường đang chọn lọc những gương mặt xứng đáng nhất cho chu kỳ tăng trưởng mới.
