


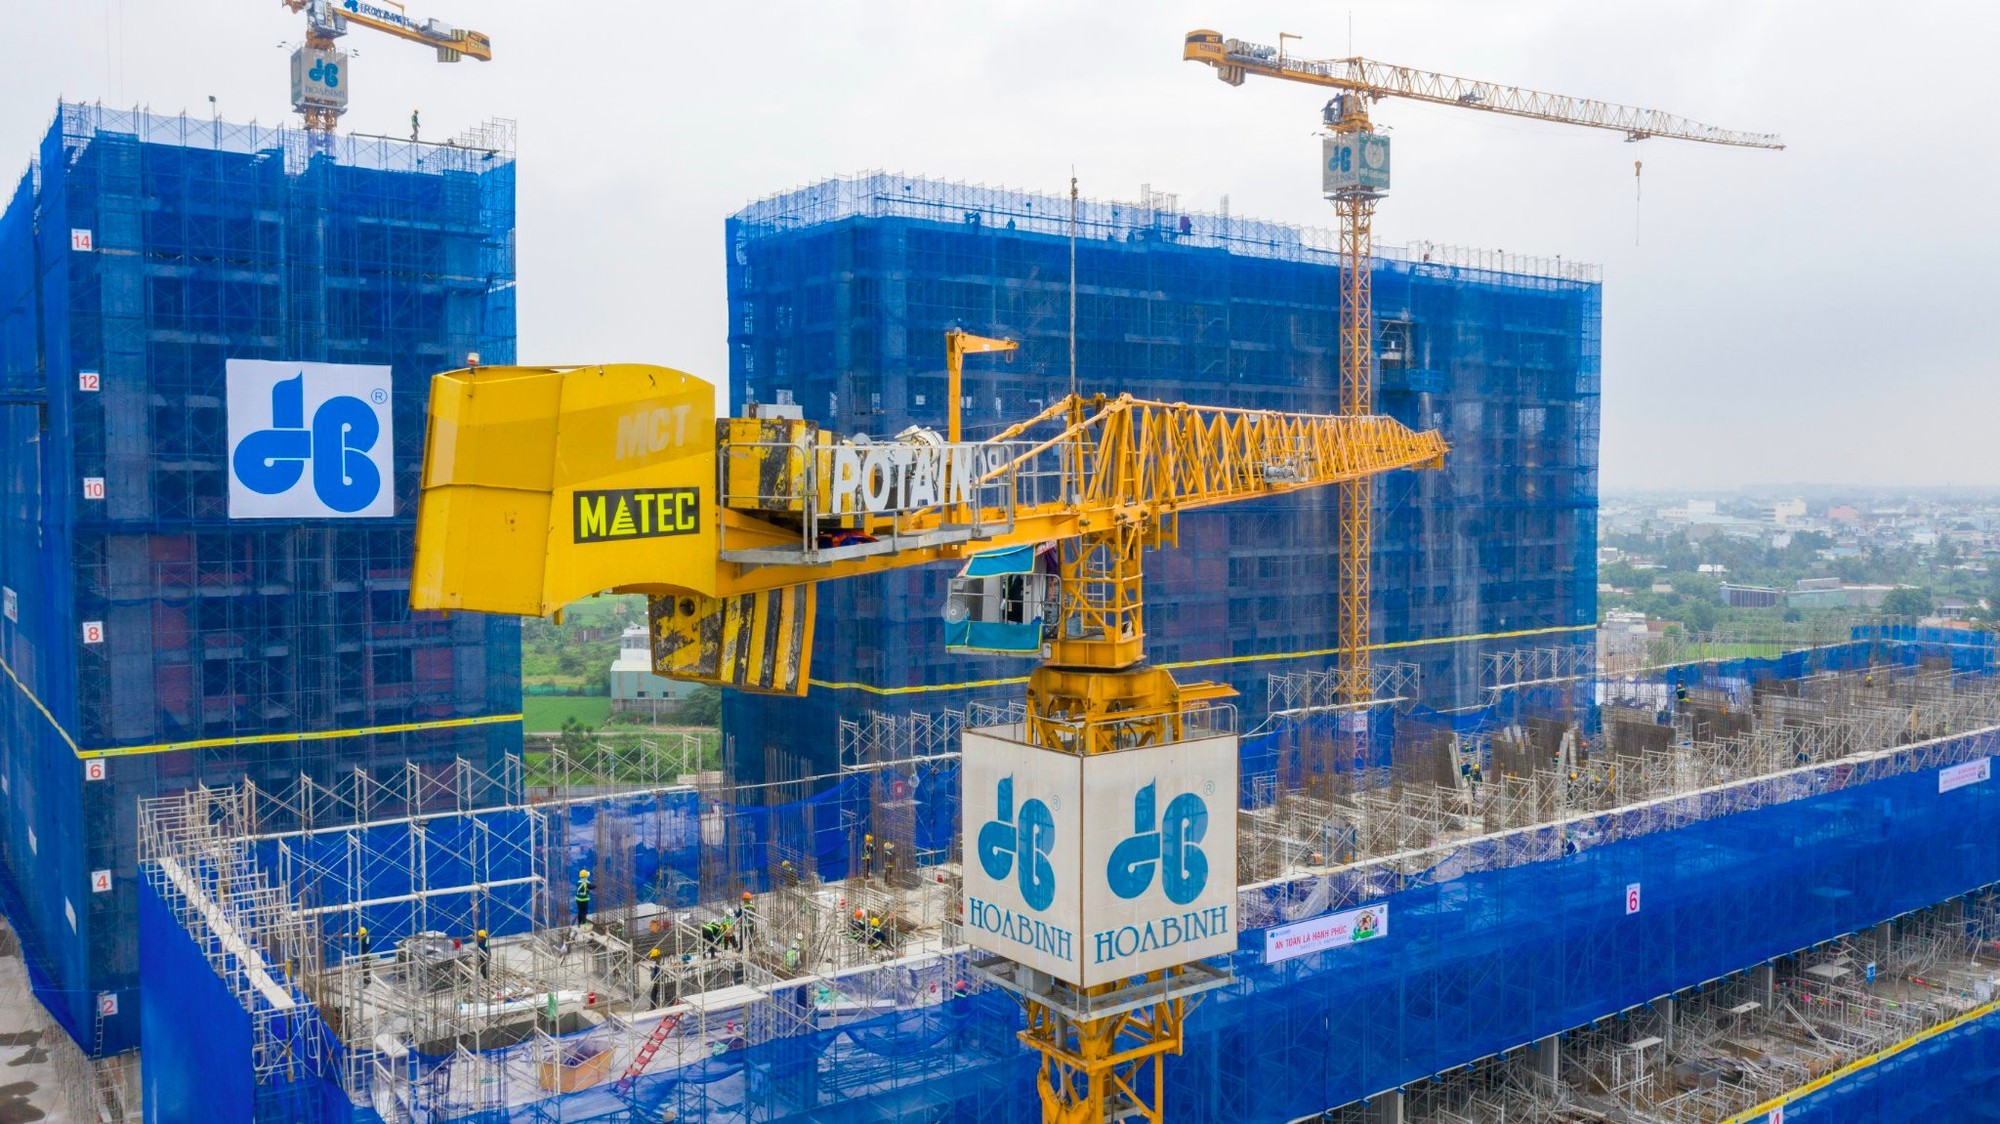
Từ vị thế một “ông lớn” thống trị ngành xây dựng dân dụng Việt Nam, Công ty Cổ phần Tập đoàn Xây dựng Hòa Bình (Mã cổ phiếu: HBC – UPCoM) đã phải trải qua giai đoạn khủng hoảng trầm trọng nhất lịch sử hoạt động. Tình trạng nợ đọng kéo dài từ các chủ đầu tư bất động sản, kết hợp cùng chi phí tài chính bào mòn doanh thu, từng đẩy doanh nghiệp này đứng trước vực thẫm phá sản và âm vốn chủ sở hữu.
Tuy nhiên, bằng chuỗi giải pháp tái cơ cấu nợ quyết liệt, HBC đã thực hiện màn "thay máu" bảng cân đối kế toán đầy kịch tính. Dù vậy, đằng sau lớp vỏ phục hồi trên sổ sách, câu chuyện dòng tiền thực, hệ lụy từ các vi phạm pháp lý kéo dài và lộ trình lấy lại hào quang trên sàn chứng khoán vẫn là ẩn số lớn khiến giới đầu tư phải cân não.
Doanh thu khởi sắc nhưng áp lực nợ nần còn nguyên
Thành tựu tài chính quan trọng nhất của Hòa Bình không nằm ở một công trình chọc trời mới hay một kỷ lục doanh thu, mà nằm ở sự khôi phục thành công của chỉ số Vốn chủ sở hữu. Trước đó, bức tranh tài chính của HBC chìm trong u tối khi các khoản lỗ lũy kế liên tiếp bào mòn toàn bộ vốn góp của cổ đông, khiến vốn chủ sở hữu rơi xuống mức âm và đưa nguy cơ đình chỉ hoạt động pháp lý treo lơ lửng trên đầu doanh nghiệp.
Trong thế đường cùng, Ban lãnh đạo HBC đã tung ra lá bài tài chính mang tính quyết định là phát hành hàng trăm triệu cổ phiếu riêng lẻ để hoán đổi nợ. Việc đưa các ngân hàng, nhà thầu phụ và nhà cung cấp vật liệu trở thành cổ đông đã giúp HBC lập tức xóa sạch hàng ngàn tỷ đồng nợ ngắn và dài hạn trên sổ sách. Động thái này đưa Vốn chủ sở hữu từ mức âm trở lại mức dương. Cú hoán đổi nợ không chỉ giúp HBC thoát nguy cơ giải thể về mặt pháp lý mà còn trả lại điều kiện tiên quyết là đủ năng lực tài chính và chuẩn mực bảng cân đối để tiếp tục nộp hồ sơ đấu thầu các dự án mới.
Báo cáo tài chính nửa đầu năm 2026 ghi nhận sự phục hồi mạnh mẽ về doanh thu khi đạt 3.260,42 tỷ đồng, tăng 99,2% so với cùng kỳ năm trước. Biên lợi nhuận gộp cũng ghi nhận sự cải thiện đáng kể từ mức 7,2% lên 10,3%. Dù vậy, lợi nhuận sau thuế của tập đoàn lại giảm 2,6% so với cùng kỳ, dừng lại ở mức 50,04 tỷ đồng. Đặt trong tương quan với kế hoạch năm 2026 là đạt 10.000 tỷ đồng doanh thu và 250 tỷ đồng lợi nhuận sau thuế, kết quả nửa đầu năm mới chỉ giúp Hòa Bình hoàn thành vỏn vẹn 20% chỉ tiêu lợi nhuận cả năm.
Mặc dù đã báo lãi nhẹ, nền tảng tài chính của Hòa Bình vẫn nằm trong vùng nguy hiểm. Tính đến ngày 30/6/2026, tổng lỗ lũy kế của doanh nghiệp vẫn còn tới 2.022 tỷ đồng, tương đương 58,24% tổng vốn điều lệ thực góp. Đồng thời, trong khi công ty chỉ sở hữu 646,5 tỷ đồng tiền mặt và đầu tư tài chính ngắn hạn, tổng dư nợ vay vẫn duy trì ở mức rất cao là 3.999,4 tỷ đồng, gấp tới 197,1% tổng vốn chủ sở hữu. Cơn khát tiền mặt chưa dứt và áp lực gánh nặng nợ vay khiến dòng tiền thuần từ hoạt động kinh doanh tiếp tục rơi vào trạng thái căng thẳng.
Theo nhận định từ Chuyên gia Phân tích Chiến lược Đầu tư, màn hoán đổi nợ thành cổ phiếu của Hòa Bình là một ví dụ điển hình về giải cứu tài chính giúp doanh nghiệp thoát cửa tử. Tuy nhiên, về bản chất thì đây chỉ là kỹ thuật kế toán giúp làm sạch bảng cân đối chứ chưa tạo ra dòng tiền tươi mới. Hòa Bình đã có lại giấy thông hành để đi thi công, nhưng nếu các chủ đầu tư bất động sản không thanh toán đúng hạn cho các hợp đồng mới thì vòng xoáy nghẽn dòng tiền hoàn toàn có thể lặp lại.
Cuộc chơi của những "tay chơi" mạo hiểm
Thách thức đối với Hòa Bình không chỉ dừng lại ở vấn đề dòng tiền hay kinh doanh cốt lõi, mà còn nằm ở những rủi ro pháp lý và quản trị doanh nghiệp kéo dài qua nhiều năm. Mới đây nhất, ngày 07/09/2026, Thanh tra Chứng khoán Nhà nước đã ban hành Quyết định số 493/QĐ-XPHC xử phạt vi phạm hành chính đối với Tập đoàn Xây dựng Hòa Bình số tiền 92,5 triệu đồng do không công bố thông tin theo quy định pháp luật.
Cụ thể, tập đoàn đã không công bố Báo cáo tình hình sử dụng số tiền thu được từ việc phát hành trái phiếu được kiểm toán năm 2022 trên chuyên trang thông tin trái phiếu doanh nghiệp của HNX. Đồng thời, công ty cũng công bố thông tin không đúng thời hạn đối với hàng loạt tài liệu quan trọng khác, bao gồm các Báo cáo tài chính bán niên 2024, Báo cáo tình hình thanh toán gốc và lãi trái phiếu bán niên 2024, Báo cáo tình hình thực hiện cam kết bán niên 2024, cùng các báo cáo về việc mua lại trái phiếu trước hạn đối với các mã HBCH2225001 và HBCH2225002. Án phạt này kéo dài chuỗi vi phạm nghĩa vụ công bố thông tin của HBC, vốn trước đó từng là nguyên nhân chính khiến cổ phiếu bị buộc hủy niêm yết bắt buộc trên sàn HOSE để chuyển sang sàn UPCoM.
Mặt khác, gánh nặng pháp lý của HBC còn đến từ vòng xoáy kiện tụng công nợ kéo dài. Doanh nghiệp một mặt phải lao vào các vụ kiện đòi nợ thầu tại Trọng tài quốc tế hoặc Tòa án đối với các chủ đầu tư chậm thanh toán, nơi mà việc thu hồi tiền mặt thực tế vẫn vô cùng gian nan. Mặt khác, do rơi vào cảnh nghẽn dòng tiền, HBC cũng trở thành bị đơn trong các vụ kiện ngược lại từ các nhà thầu phụ và đơn vị cung cấp vật tư yêu cầu thanh toán chi phí.
Về mặt thị trường vốn, cái giá phải trả cho thương vụ hoán đổi nợ cứu sống doanh nghiệp chính là sự pha loãng cổ phiếu ở mức nghiêm trọng, làm giảm đáng kể thu nhập trên mỗi cổ phiếu. Sau khi xuống sàn UPCoM, cổ phiếu HBC phải chịu nhiều chế tài hạn chế giao dịch do chưa khắc phục xong các ý kiến ngoại trừ từ đơn vị kiểm toán.
Biến động thị giá cổ phiếu HBC vì thế mang tính chất cực đoan và thanh khoản bị bóp nghẹt. Phản ứng trước các thông tin xử phạt và kết quả kinh doanh còn nhiều rủi ro, đóng cửa phiên giao dịch ngày 09/09/2026, cổ phiếu HBC tiếp tục giảm về mức 3.700 đồng/cổ phiếu. Ngoài ra, áp lực xả hàng từ hàng trăm triệu cổ phiếu hoán đổi nợ trong tay các nhà thầu phụ và chủ nợ khi hết thời hạn hạn chế chuyển nhượng vẫn là nguy cơ lớn treo lơ lửng lên đà phục hồi thị giá.
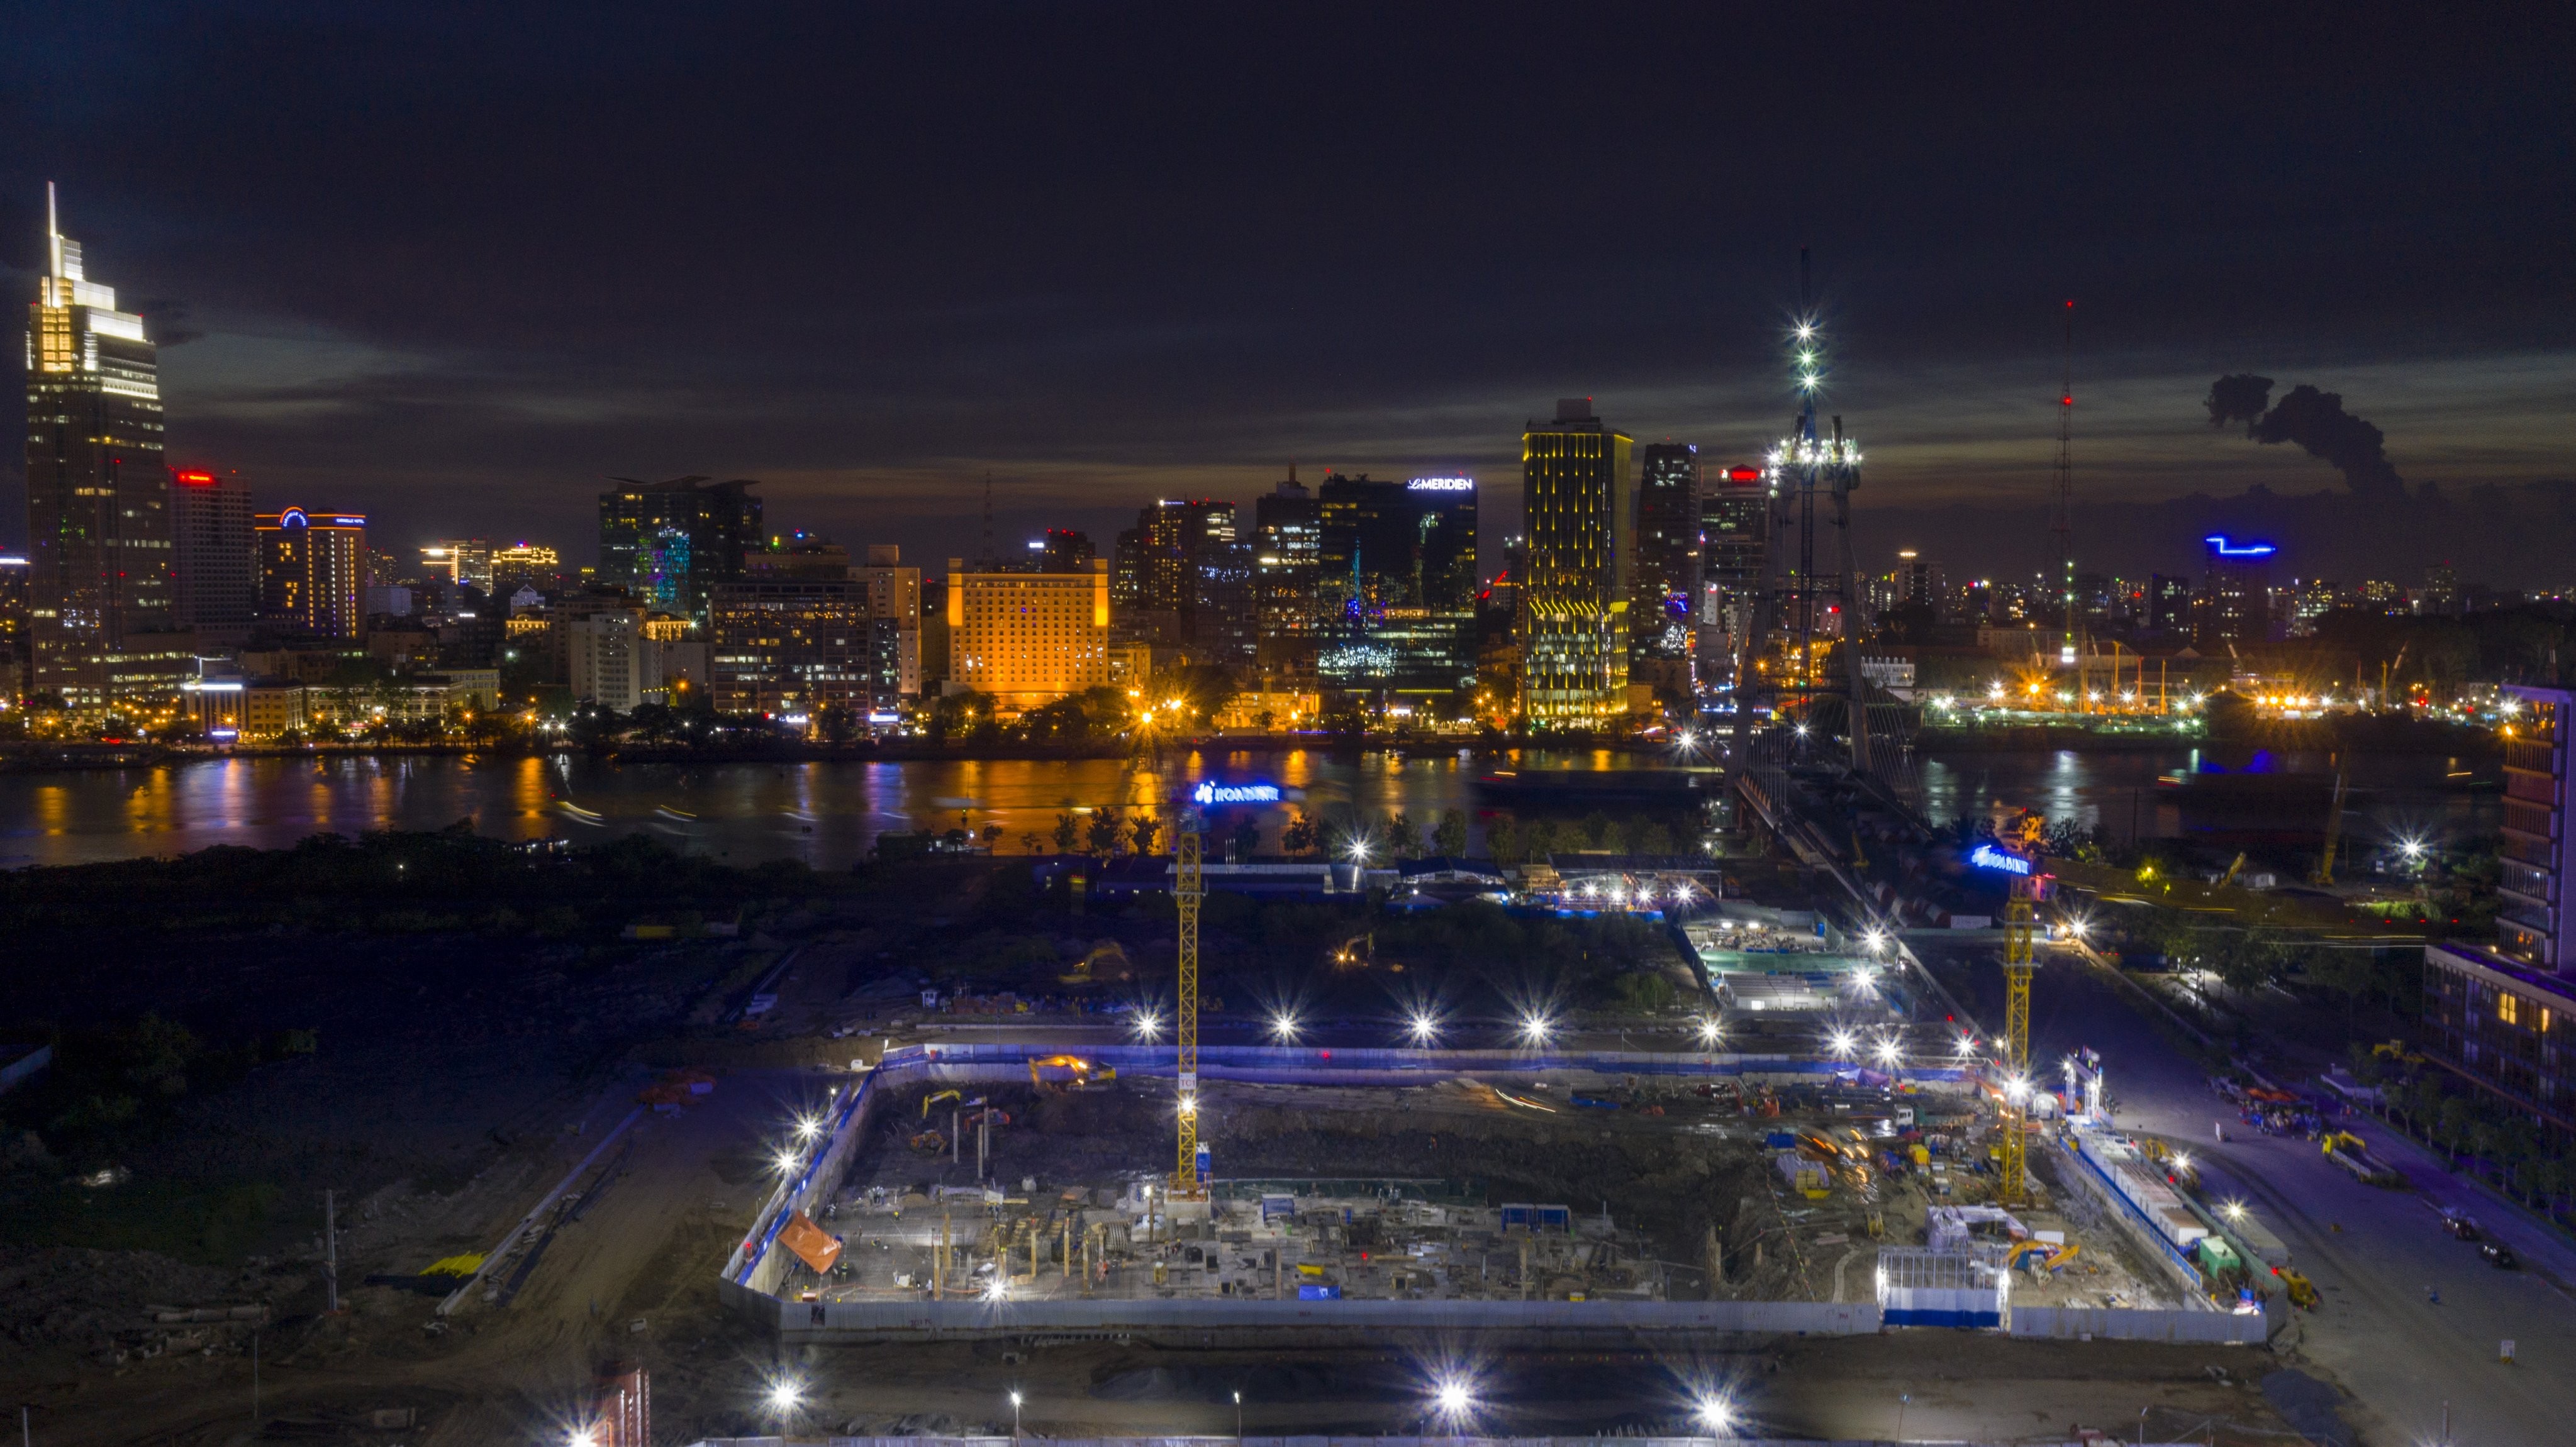
Để thoát khỏi cái bóng nợ xấu của thị trường bất động sản dân dụng, Ban lãnh đạo HBC đã dồn lực thực hiện chiến lược chuyển dịch cơ cấu giá trị hợp đồng ký mới. Doanh nghiệp gia tăng tỷ trọng trúng thầu tại các dự án hạ tầng giao thông trọng điểm quốc gia, tham gia với vai trò nhà thầu tại các gói thầu hạ tầng Đại dự án Sân bay Long Thành, các tuyến cao tốc Bắc - Nam và các công trình đầu tư công cấp tỉnh. Dù biên lợi nhuận mảng này không quá cao, tính an toàn trong thanh toán và khả năng giải ngân đúng tiến độ từ ngân sách nhà nước được xem là nguồn năng lượng quan trọng duy trì nhịp đập tài chính.
Bên cạnh đó, Hòa Bình còn bắt sóng chính sách phát triển 1 triệu căn nhà ở xã hội của Chính phủ để hợp tác thi công cùng các chủ đầu tư lớn, đồng thời tiếp tục khai thác các thị trường nước ngoài như Châu Phi và Đông Nam Á nhằm tìm kiếm các hợp đồng thi công có biên lợi nhuận tốt hơn.
Theo giới chuyên gia, Tập đoàn Xây dựng Hòa Bình đã ghi tên mình vào danh sách những cuộc giải cứu tài chính kinh điển nhất của ngành xây dựng Việt Nam khi thoát hiểm âm vốn, tháo gỡ gánh nặng nợ vay trực tiếp và giữ lại được thương hiệu đầu ngành.
Tuy nhiên, khoảng cách từ một doanh nghiệp sống sót bước sang một doanh nghiệp tăng trưởng trở lại vẫn còn rất xa. Cuộc hồi sinh của HBC hiện tại mới dừng lại ở bước tháo gỡ ngòi nổ phá sản về mặt pháp lý và kỹ thuật kế toán. Chỉ khi nào dòng tiền từ các khoản nợ cũ thực sự chảy về két sắt, các vướng mắc công bố thông tin và quản trị được giải quyết dứt điểm, các gói thầu đầu tư công phát huy hiệu quả và lỗ lũy kế được lấp đầy, cổ phiếu HBC mới có đủ nền tảng bền vững để lấy lại niềm tin trọn vẹn từ dòng tiền thông minh trên thị trường.
