


Bức tranh tài chính của mảng bất động sản trực thuộc hệ sinh thái VinaCapital tiếp tục chịu nhiều mây mù bao phủ khi Công ty Cổ phần VinaLiving Holdings công bố kết quả kinh doanh 6 tháng đầu năm 2026. Bất chấp việc sở hữu hàng loạt dự án nghỉ dưỡng và nhà ở cao cấp đình đám, doanh nghiệp này vẫn chìm sâu trong chuỗi ngày thua lỗ kéo dài, kéo theo sự gia tăng áp lực đòn bẩy tài chính và nợ vay ngân hàng.
Bão lỗ quật ngã lợi nhuận
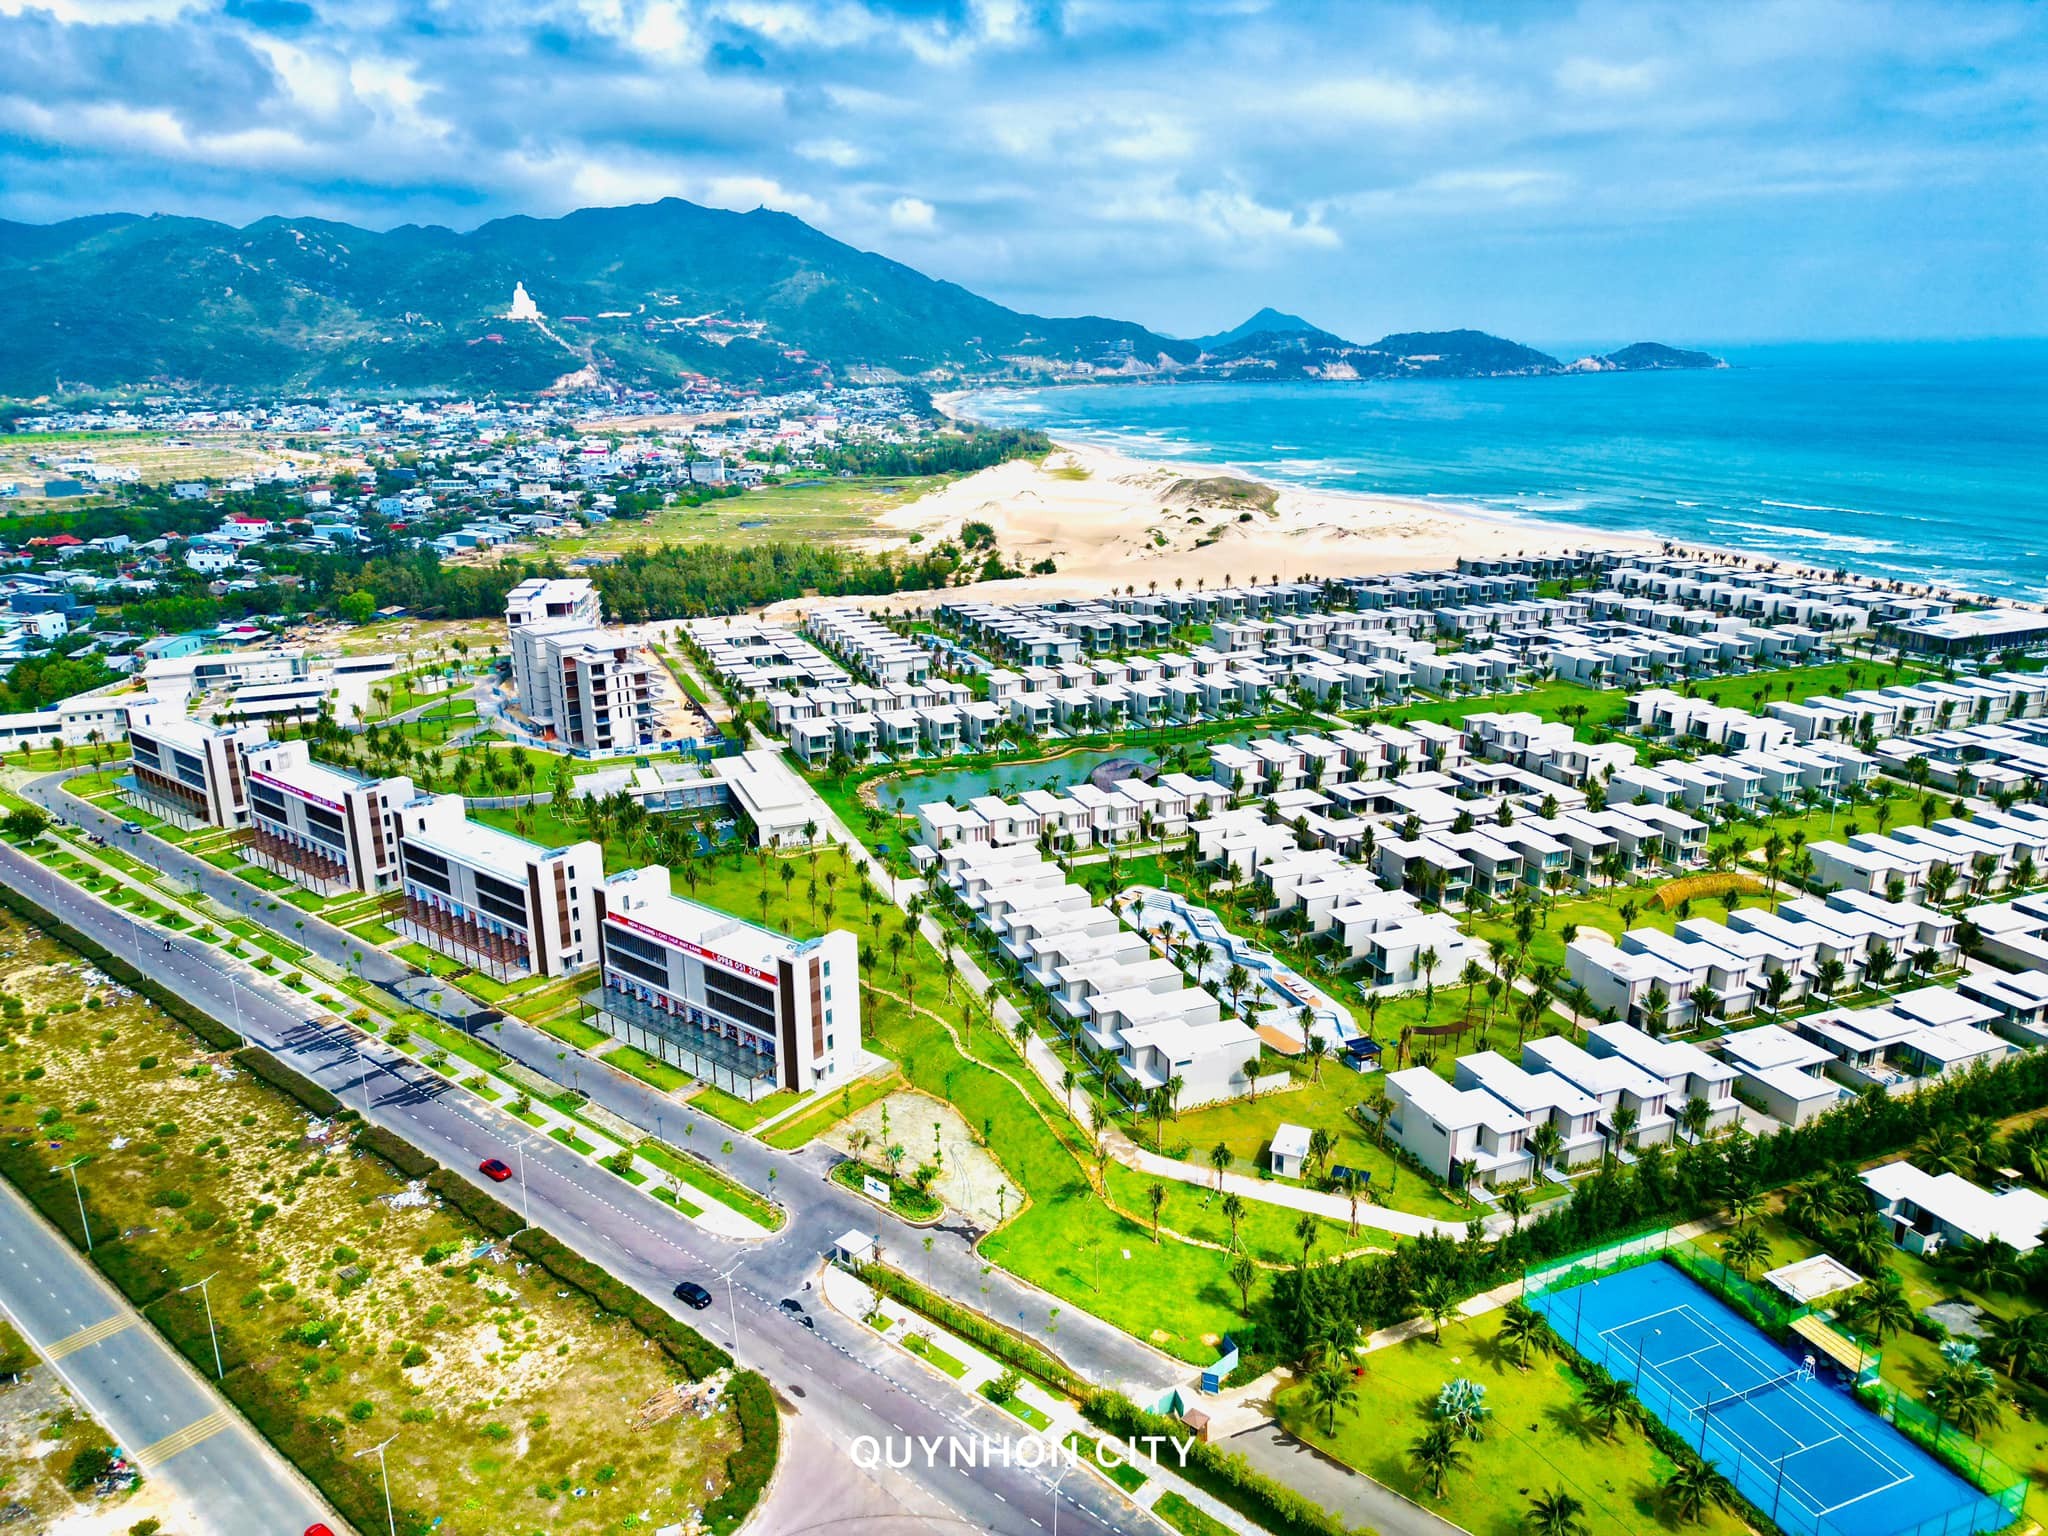
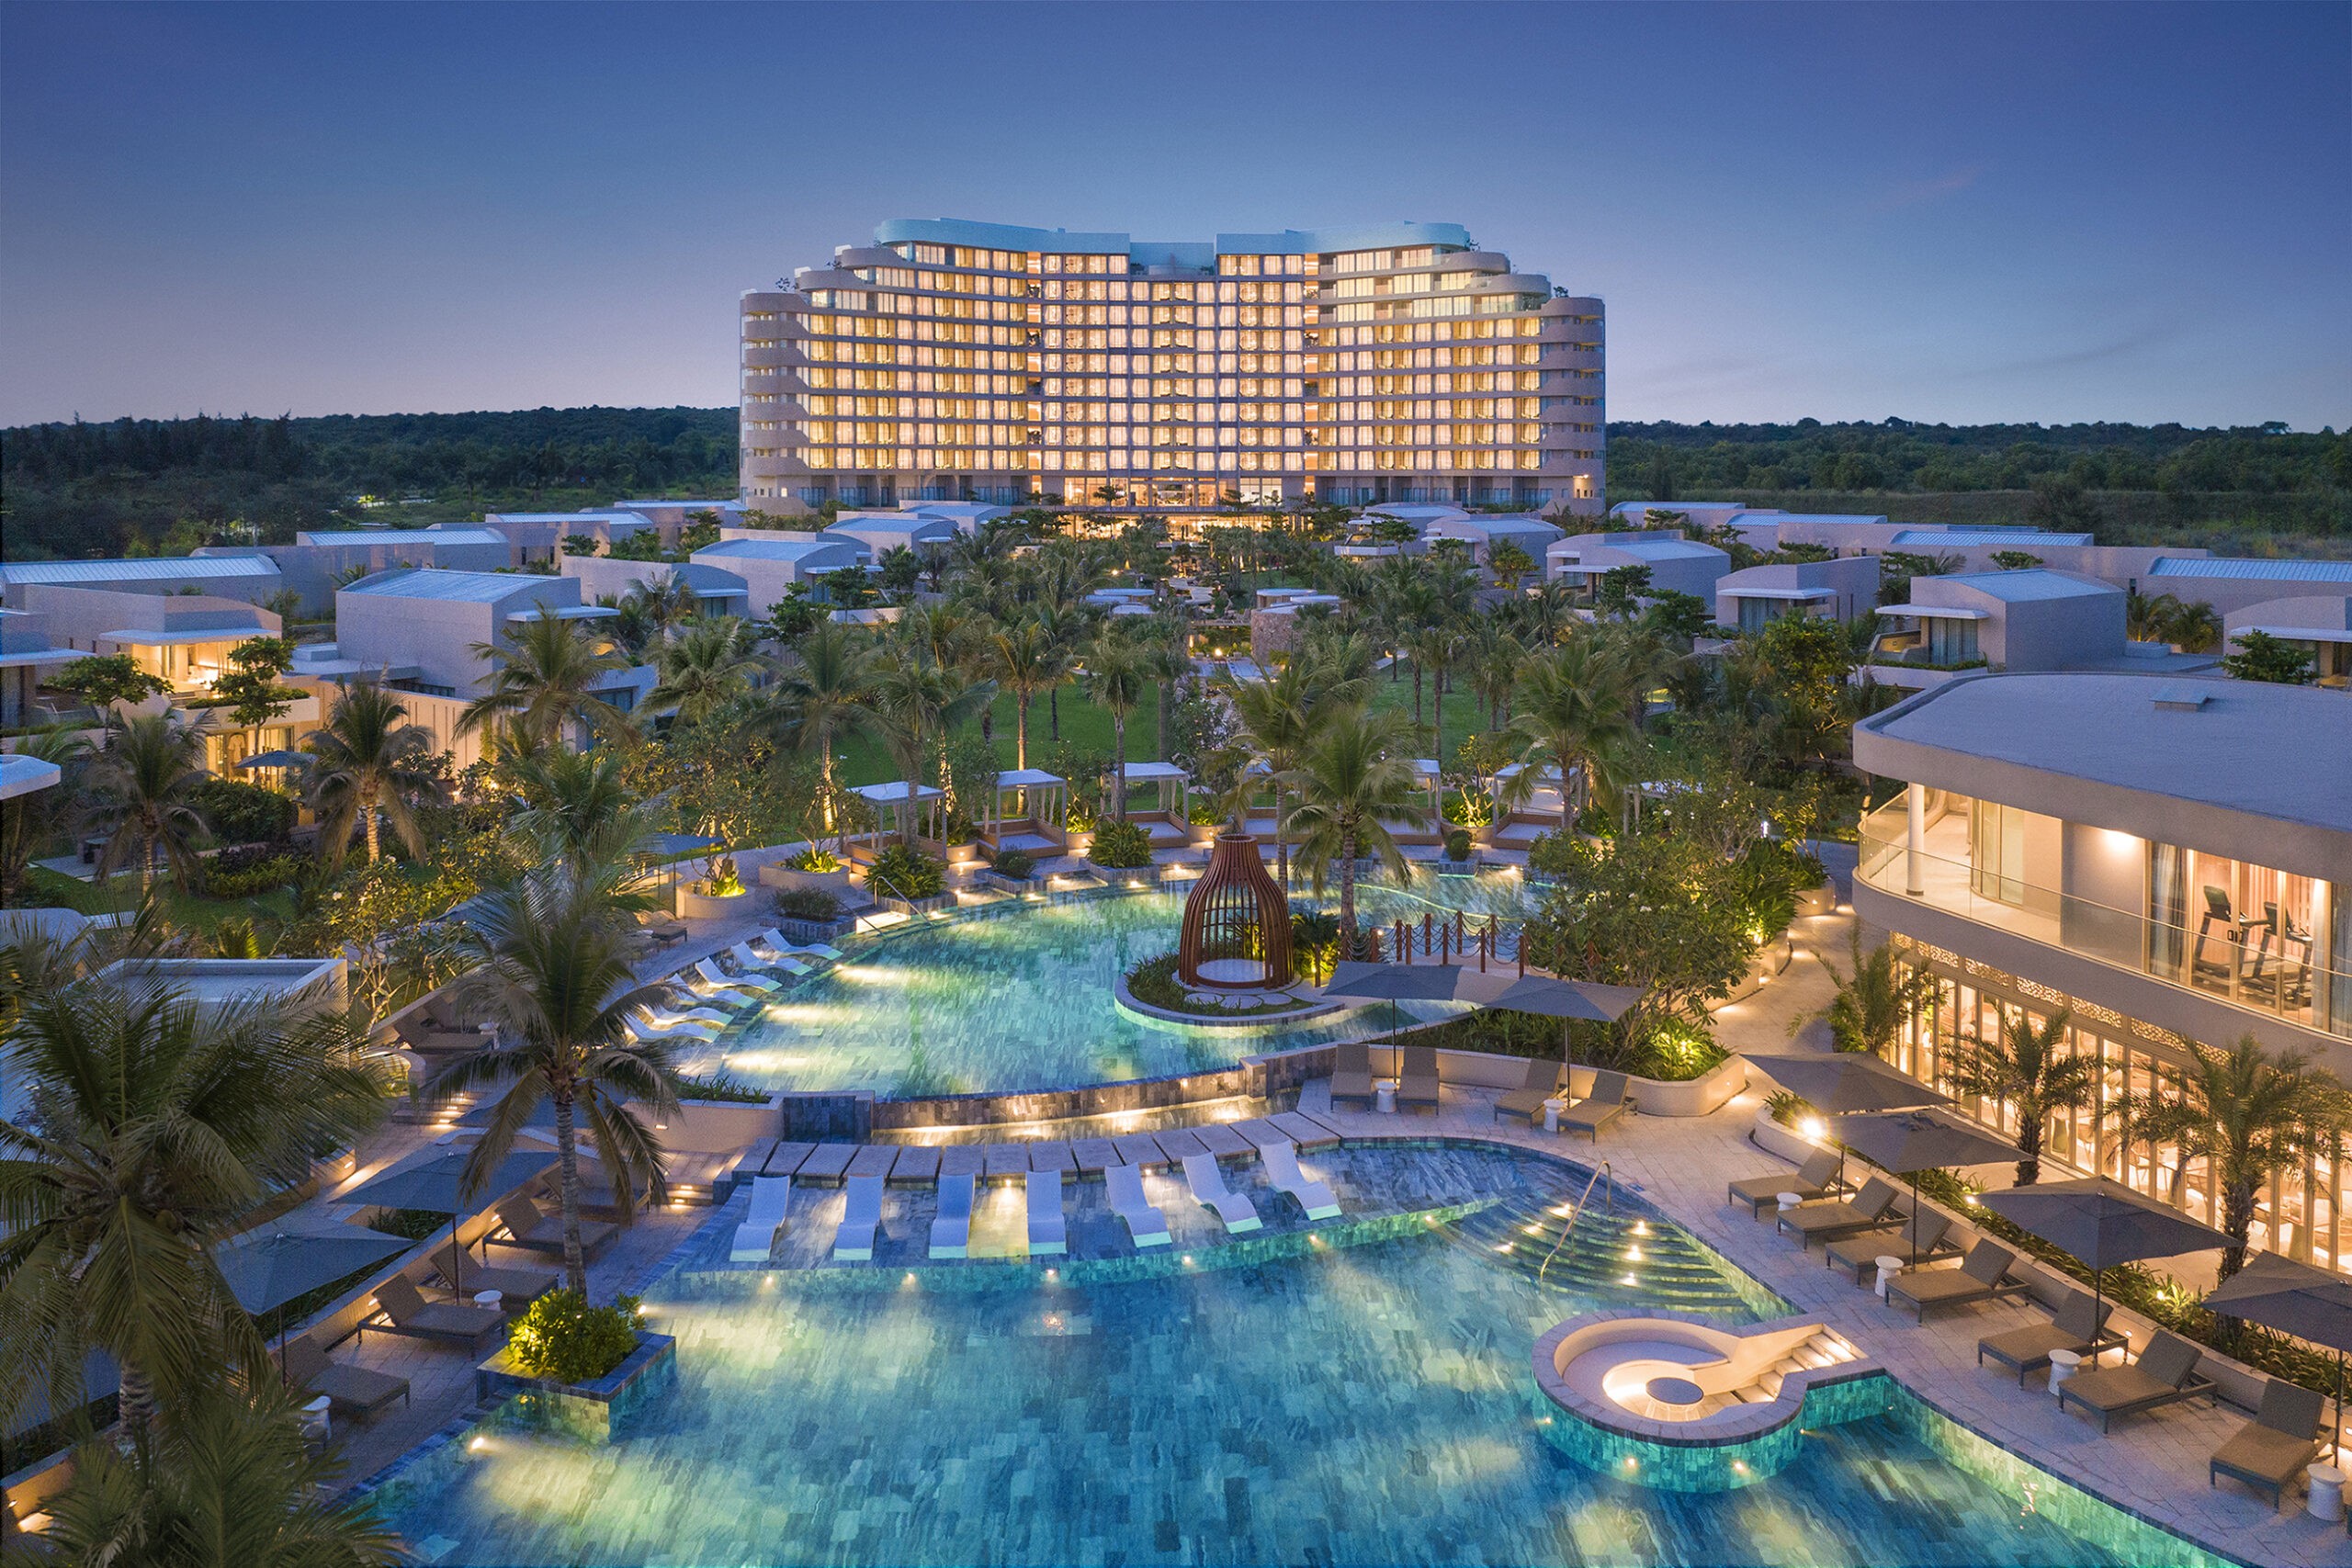
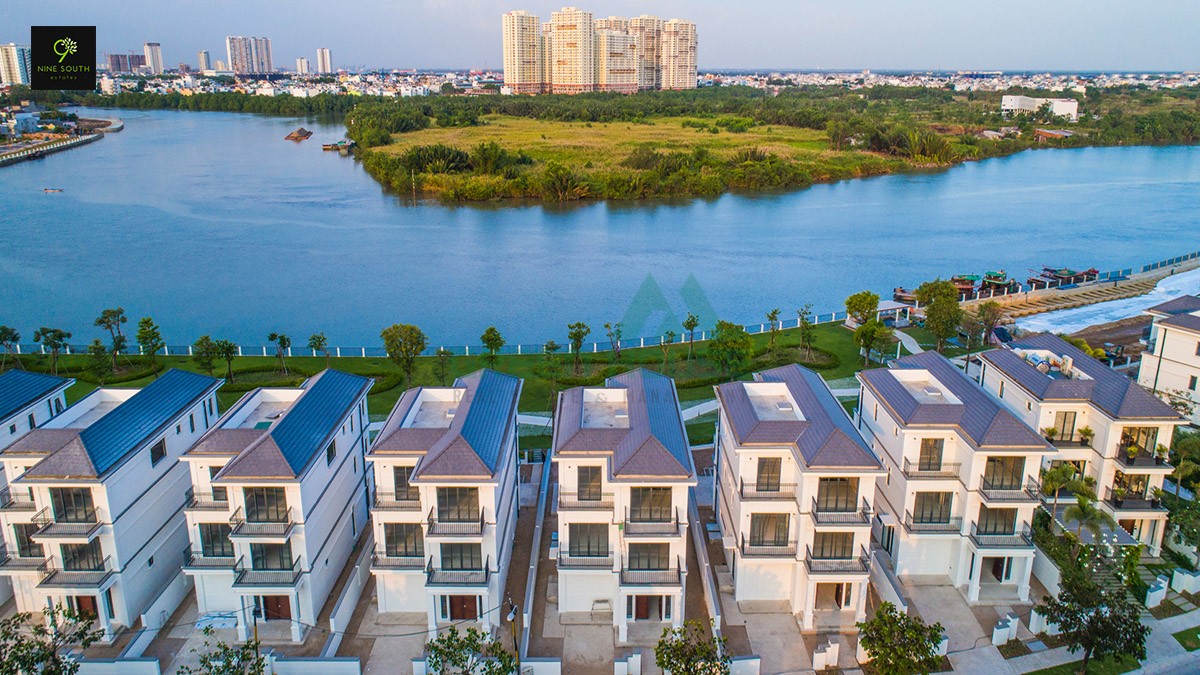
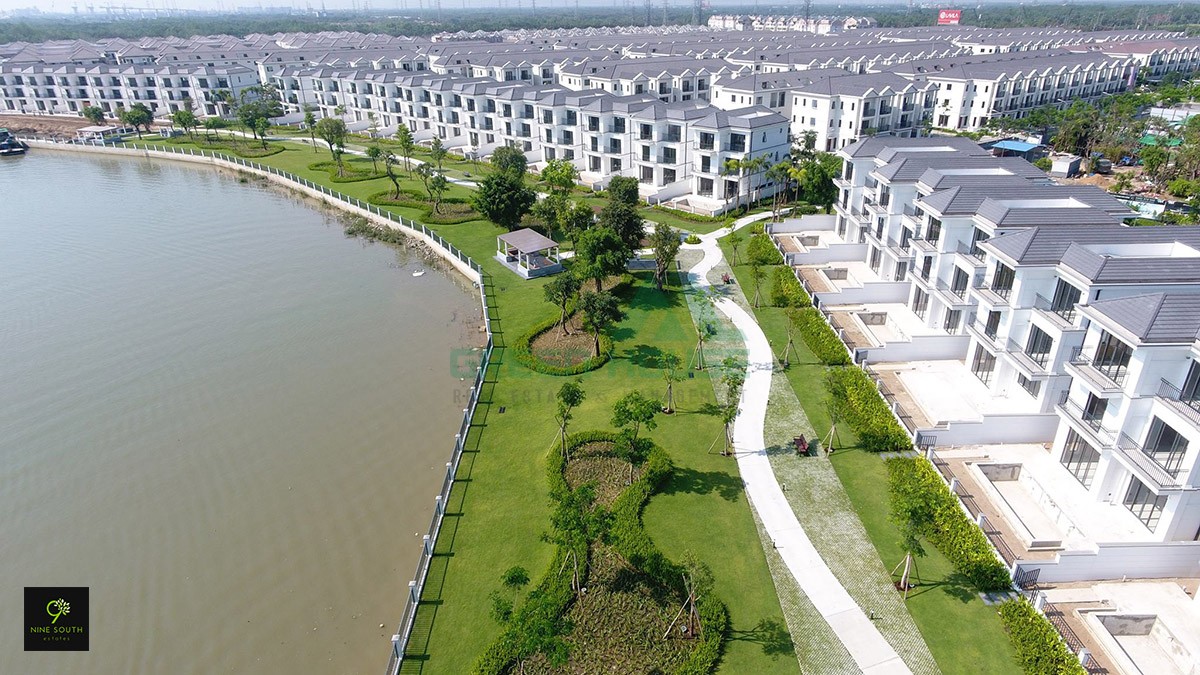
Thành lập từ năm 2019, VinaLiving Holdings đóng vai trò là một trong những mảnh ghép cốt lõi quản lý, tư vấn và phát triển bất động sản thuộc hệ sinh thái Tập đoàn VinaCapital. Doanh nghiệp này từng ghi dấu ấn đậm nét trên thị trường với chuỗi dự án phân khúc hạng sang và nghỉ dưỡng quy mô lớn như Maia Resort Quy Nhơn, The Ocean Villas Quy Nhơn, Nine South Estates (TP.HCM), cũng như tham gia quản lý Ixora Hồ Tràm và Hồ Tràm giai đoạn 3.
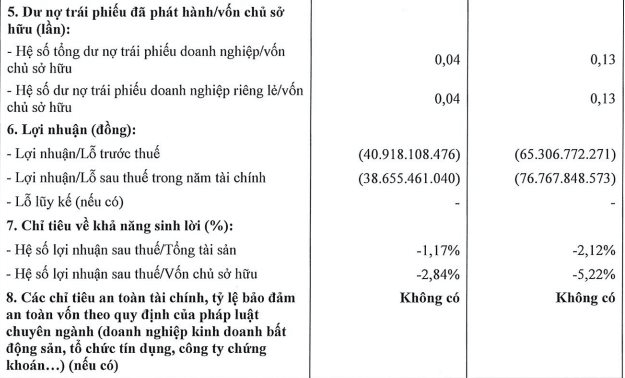
Tuy nhiên, đà suy yếu của thị trường bất động sản cùng tốc độ bàn giao dự án chậm lại đã tác động tiêu cực tới kết quả tài chính của công ty. Theo báo cáo vừa công bố, trong 6 tháng đầu năm 2026, VinaLiving Holdings ghi nhận khoản lỗ sau thuế gần 76,8 tỷ đồng. Con số này cao gần gấp đôi so với mức lỗ 38,7 tỷ đồng của 6 tháng đầu năm 2025. Ở chỉ tiêu trước thuế, mức lỗ cũng nới rộng từ 40,9 tỷ đồng lên hơn 65,3 tỷ đồng.
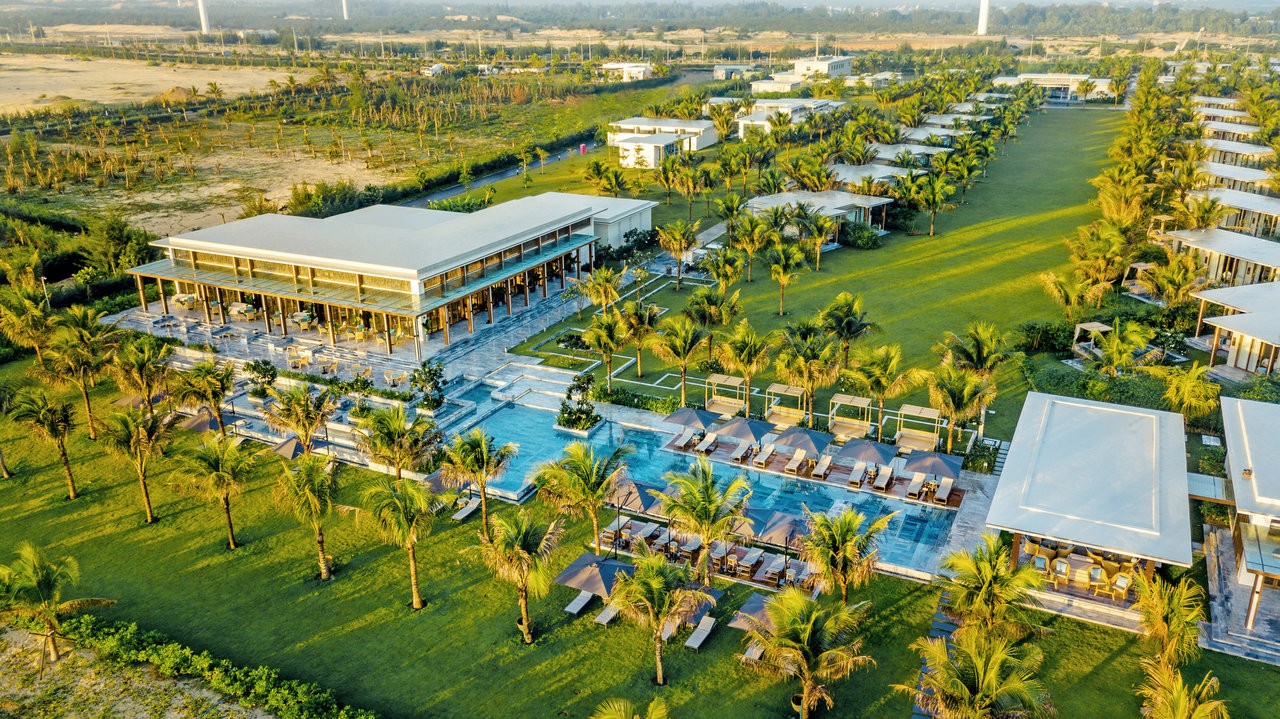
Cú trượt dài này tiếp nối bức tranh u tối của năm trước. Trong năm 2025, VinaLiving Holdings đã bất ngờ báo lỗ ròng khoảng 165 tỷ đồng, quay đầu gắt gao so với khoản lãi đậm hơn 582 tỷ đồng đạt được vào năm 2024 – thời điểm công ty ghi nhận doanh thu và lợi nhuận tăng vọt nhờ ghi nhận bàn giao các sản phẩm thuộc dự án Maia Quy Nhơn.
Tính chung trong chu kỳ 18 tháng gần nhất (từ đầu năm 2025 đến hết tháng 6/2026), mảng bất động sản này của VinaCapital đã gánh khoản lỗ sau thuế lũy kế chạm mốc gần 242 tỷ đồng.
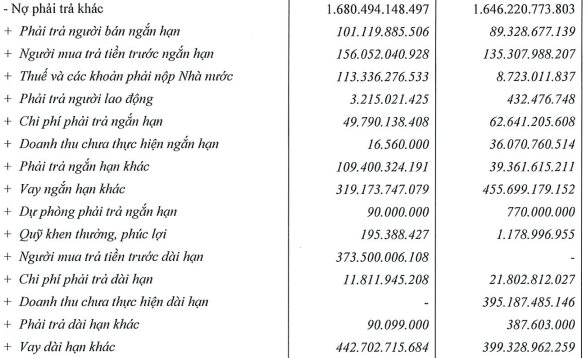
Điểm đáng chú ý trong báo cáo tài chính là khoản mục "doanh thu chưa thực hiện" đạt hơn 431 tỷ đồng tính đến cuối tháng 6/2026. Trong đó bao gồm khoảng 36 tỷ đồng ngắn hạn và hơn 395 tỷ đồng dài hạn. Đây là các khoản tiền khách hàng hoặc đối tác đã thanh toán, phát sinh nghĩa vụ nhưng doanh nghiệp chưa đủ điều kiện ghi nhận thẳng vào doanh thu và lợi nhuận trên báo cáo kết quả kinh doanh tại thời điểm khóa sổ. Việc tích lũy lượng doanh thu chưa thực hiện này được kỳ vọng sẽ là "của để dành" giảm bớt áp lực tài chính cho giai đoạn tới khi các sản phẩm đủ điều kiện cất cánh.
Áp lực nợ vay
Song song với đà thua lỗ, cấu trúc sở hữu và quy mô tài sản của VinaLiving Holdings cũng ghi nhận những biến động phức tạp trong nửa đầu năm 2026.
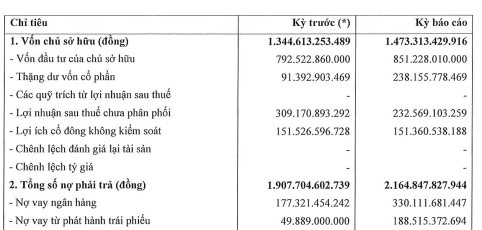
Tại thời điểm 30/06/2026, vốn chủ sở hữu của doanh nghiệp đạt hơn 1.473 tỷ đồng, tăng khoảng 129 tỷ đồng so với thời điểm đầu năm. Trong đó, vốn đầu tư của chủ sở hữu nhích từ 792,5 tỷ đồng lên hơn 851,2 tỷ đồng. Sự gia tăng quy mô vốn này diễn ra thông qua một đợt phát hành cổ phần riêng lẻ.
Đáng chú ý, Công ty Cổ phần Tập đoàn VinaLiving (VES) – đơn vị mẹ của VinaLiving Holdings đã quyết định không mua thêm cổ phần trong đợt phát hành này, dẫn đến tỷ lệ sở hữu bị pha loãng. Theo báo cáo quản trị của VES, VinaLiving Holdings chỉ còn giữ vai trò là công ty con trong khoảng thời gian ngắn từ ngày 30/01 đến 23/06/2026, trước khi chính thức chuyển thành công ty liên kết. Tuy nhiên, tới tháng 8/2026, VES lại tiếp tục trình cổ đông phương án nhận chuyển nhượng thêm cổ phần VinaLiving Holdings từ Công ty Cổ phần Đầu tư VLV và các cổ đông khác nhằm tái cấu trúc lại tỷ lệ chi phối.
Ở chiều ngược lại, bảng cân đối kế toán cho thấy gánh nặng nợ nần của VinaLiving Holdings đang phình to nhanh chóng. Trong đó, tổng nợ phải trả đạt gần 2.165 tỷ đồng tại cuối tháng 6/2026, tăng hơn 257 tỷ đồng (tương đương tăng khoảng 13,5%) so với đầu năm; Nợ vay ngân hàng tăng vọt từ hơn 177 tỷ đồng lên khoảng 330 tỷ đồng, tương ứng mức tăng gần 86% chỉ sau 6 tháng.
Về kênh trái phiếu, doanh nghiệp hiện lưu hành 2 lô trái phiếu với tổng dư nợ gốc theo mệnh giá là 190 tỷ đồng, gánh mức lãi suất khá cao từ 10,5% đến 11%/năm. Điểm tích cực hiếm hoi là trong nửa đầu năm 2026, VinaLiving Holdings đã thực hiện nghĩa vụ thanh toán đầy đủ hơn 10,1 tỷ đồng tiền lãi cho hai lô trái phiếu này vào ngày 30/06, không xảy ra tình trạng chậm trả gốc hay lãi.
Bị xếp hạng "dưới trung bình" về khả năng bao phủ nợ
Sức khỏe tài chính của VinaLiving Holdings cũng được tổ chức xếp hạng tín nhiệm VIS Rating phác họa chi tiết qua báo cáo công bố gần nhất. VIS Rating xếp hạng tín nhiệm tổ chức phát hành dài hạn đối với VinaLiving Holdings ở mức BBB+ với triển vọng "Ổn định". Mức BBB+ phản ánh khả năng thanh toán nợ ở mức trung bình so với mặt bằng chung các tổ chức phát hành trong nước.
Trong báo cáo đánh giá chuyên sâu, VIS Rating nhận định hồ sơ kinh doanh của VinaLiving Holdings ở mức "Trên trung bình" nhờ năng lực phát triển và quản lý các dự án nghỉ dưỡng cao cấp uy tín. Biên EBITDA giai đoạn 2023–2024 của công ty từng đạt mức ấn tượng 24%–38%, nhờ doanh thu bình quân giai đoạn 2023 đến 9 tháng đầu năm 2025 duy trì khoảng 1.000 tỷ đồng/năm.
Tuy nhiên, đơn vị xếp hạng tín nhiệm này đặt ra nhiều mối băn khoăn về đòn bẩy tài chính của doanh nghiệp. VIS Rating đánh giá khả năng bao phủ nợ của VinaLiving Holdings chỉ ở mức "Dưới trung bình".
Nguyên nhân là do nợ vay của doanh nghiệp dự báo sẽ tiếp tục tăng mạnh trong giai đoạn 2025–2026 để phục vụ nhu cầu vốn giải phóng mặt bằng, phát triển hạ tầng cho các dự án quy mô mới tại Long An và Gia Lai. VIS Rating dự báo tỷ lệ Nợ vay/EBITDA bình quân của VinaLiving Holdings trong giai đoạn 2025–2027 sẽ đẩy lên mức khoảng 5,9 lần – một hệ số tương đối rủi ro đối với doanh nghiệp phát triển bất động sản.
Lối thoát nào cho mảng bất động sản cao cấp?
Đánh giá về thực trạng tài chính của VinaLiving Holdings, các chuyên gia tài chính và bất động sản nhận định đây là biểu hiện đặc trưng của phân khúc bất động sản nghỉ dưỡng và cao cấp – mảng thị trường chịu đòn giáng nặng nề nhất và phục hồi chậm nhất trong chu kỳ vừa qua.
Chuyên gia kinh tế phân tích, iệc VinaLiving Holdings lỗ liên tiếp và có mức bao phủ nợ dưới trung bình theo đánh giá của VIS Rating cho thấy dòng tiền từ hoạt động kinh doanh đang bị nghẽn mạch. Khác với phân khúc nhà ở đáp ứng nhu cầu thực, bất động sản nghỉ dưỡng và biệt thự cao cấp phụ thuộc rất lớn vào sức mua của giới đầu tư giàu có và lượng khách du lịch.
Khi thị trường chưa lấy lại thanh khoản, chi phí vốn và chi phí tài chính duy trì các dự án lớn tại Long An, Gia Lai hay Quy Nhơn sẽ nuốt chửng biên lợi nhuận. Việc vay ngân hàng tăng tới 86% trong 6 tháng là con dao hai lưỡi: một mặt giúp có vốn duy trì dự án, nhưng mặt khác sẽ tạo áp lực chi phí lãi vay đè nặng lên báo cáo tài chính các quý tới nếu không sớm chuyển hóa được 431 tỷ đồng doanh thu chưa thực hiện thành doanh thu ghi nhận.
Đồng quan điểm, các chuyên gia phân tích bất động sản cho rằng chiến lược tái cơ cấu sở hữu giữa VES và VinaLiving Holdings là bước đi nhằm tập trung nguồn lực tài chính, chuẩn bị cho chu kỳ mở bán mới.
Chuyên gia Phân tích Bất động sản nhận định, khoản lỗ 242 tỷ đồng trong 18 tháng qua phản ánh việc doanh nghiệp chấp nhận điểm rơi chi phí cao trong giai đoạn tích lũy quỹ đất và chuẩn bị đầu tư. Mối chốt để VinaLiving Holdings thoát khỏi vòng xoáy thua lỗ không nằm ở việc đảo nợ hay phát hành thêm cổ phần, mà là tốc độ hoàn thiện pháp lý để chính thức ghi nhận doanh thu từ các đại dự án đang triển khai. Nếu giải tỏa được nguồn vốn 431 tỷ đồng doanh thu chưa thực hiện và khơi thông thanh khoản các dự án tại Long An, doanh nghiệp mới có thể đưa hệ số Nợ/EBITDA về mức an toàn.
Bức tranh tài chính 6 tháng đầu năm 2026 của VinaLiving Holdings tiếp tục đặt ban lãnh đạo doanh nghiệp và Tập đoàn VinaCapital vào thế phải tính toán cẩn trọng. Việc cân bằng giữa bài toán đầu tư các dự án quy mô lớn tại Long An, Gia Lai với gánh nặng chi phí tài chính gia tăng sẽ là thử thách then chốt quyết định khả năng phục hồi của thương hiệu bất động sản này trong nửa cuối năm 2026.
