


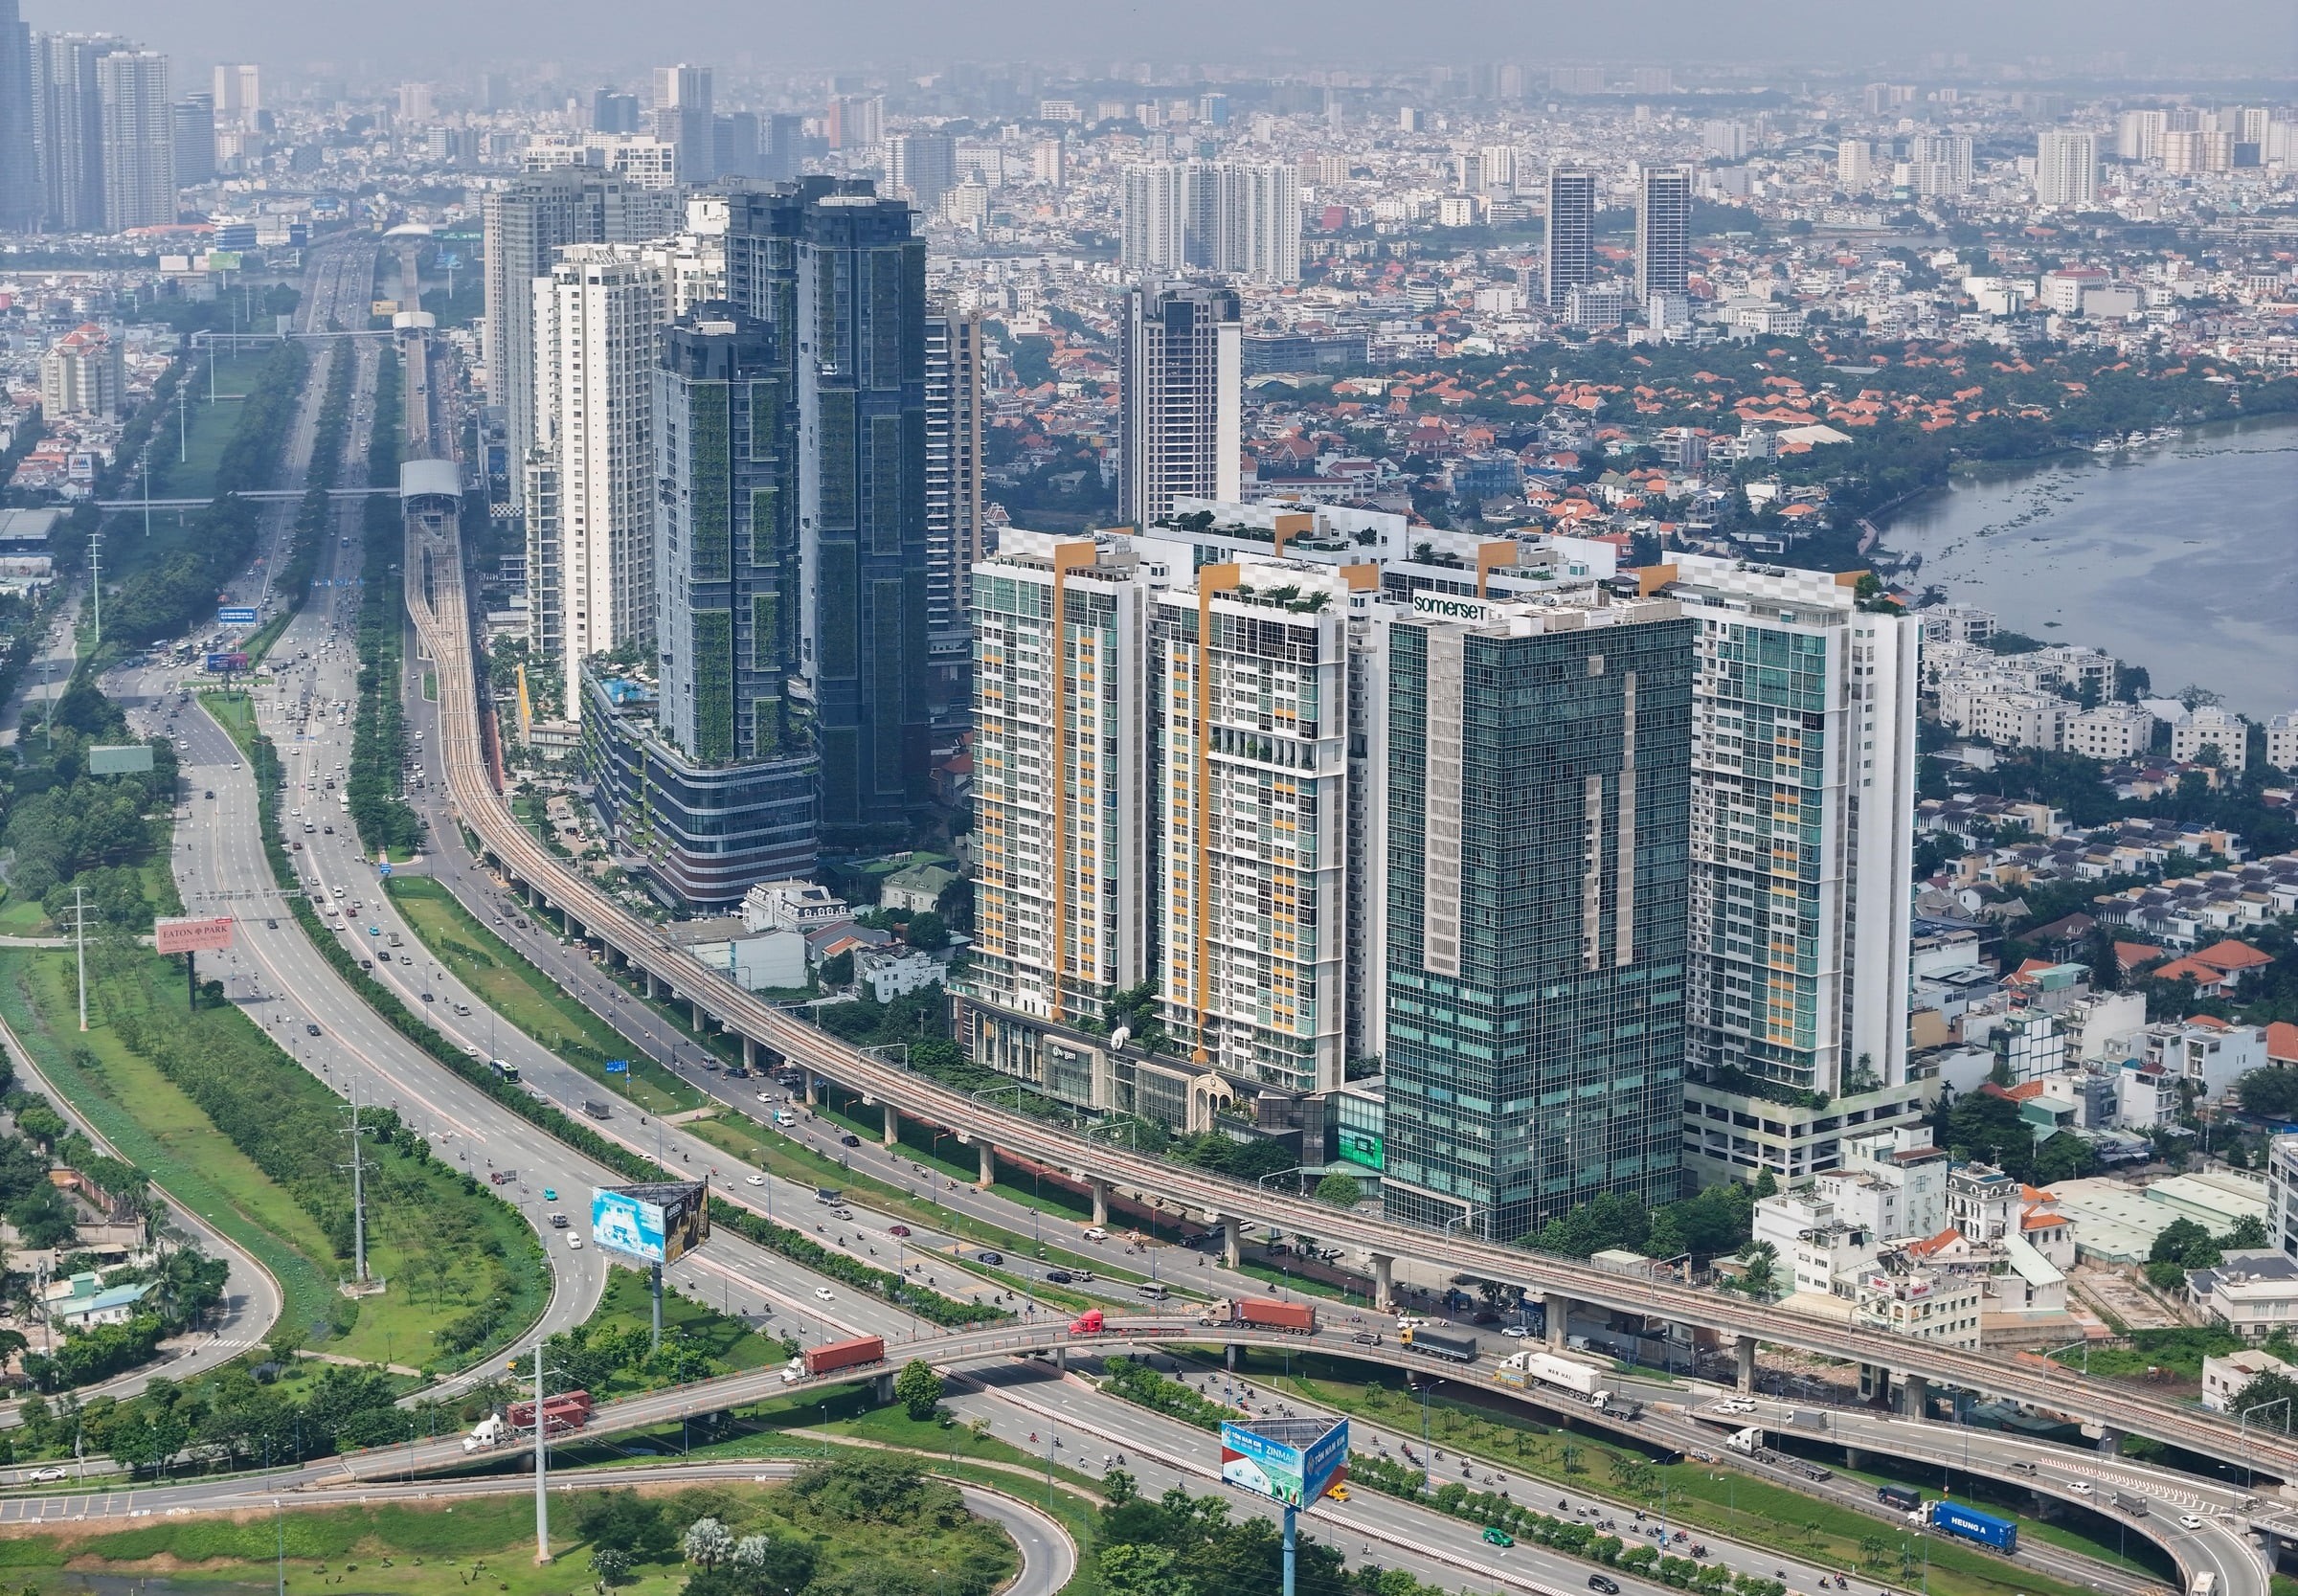
Thị trường bất động sản phân khúc căn hộ chung cư năm 2026 đang chứng kiến những bước ngoặt mang tính lịch sử. Sau chu kỳ tăng nóng kéo dài từ giai đoạn 2023 đến cuối năm 2025, thị trường chính thức bước vào giai đoạn chững lại, xuất hiện sự phân hóa rõ nét và đợt sóng tái cơ cấu quy mô lớn. Từng được xem là kênh trú ẩn an toàn và mang lại tỷ suất lợi nhuận vượt trội, phân khúc chung cư hiện đối mặt với áp lực lớn khi biên độ lợi nhuận thu hẹp, giao dịch thứ cấp sụt giảm mạnh và làn sóng xả hàng cắt lỗ xuất hiện tại nhiều đại đô thị.
VCRealty sẽ tổng hợp toàn diện bức tranh thị trường chung cư năm 2026 thông qua các số liệu thực tế, phân tích nguyên nhân cốt lõi từ phía chủ đầu tư, góc nhìn từ các đạo luật mới vừa hiệu lực, cũng như những dự báo và cảnh báo quan trọng cho người mua nhà.
Biên độ lợi nhuận sụt giảm
Theo ghi nhận của VCRealty, so với giai đoạn tăng trưởng nóng 2024–2025 khi giá bán chung cư tại Hà Nội và TP.HCM tăng bình quân từ 15% đến 25% mỗi năm, bước sang năm 2026, đà tăng giá gần như chạm trần và có dấu hiệu điều chỉnh giảm.
Đối với nhà đầu tư dài hạn mua trước năm 2024, nhóm này vẫn duy trì mức lợi nhuận gộp tương đối an toàn, đạt từ 30% đến 50% so với giá trị vốn góp ban đầu. Tuy nhiên, nếu tính riêng trong năm 2026, giá trị tài sản không còn tăng trưởng, thậm chí tại một số dự án thứ cấp giá đã điều chỉnh giảm nhẹ từ 3% đến 8% so với đỉnh năm 2025.
Trong khi đó, nhà đầu tư lướt sóng mua đỉnh giai đoạn 2024–2025 ghi nhận tỷ suất lợi nhuận rơi vào mức 0% hoặc âm từ 5% đến 15%. Nhiều nhà đầu tư sử dụng đòn bẩy tài chính lớn vay từ 50% đến 70% giá trị căn hộ đang phải bù lỗ chi phí lãi vay mỗi tháng do giá không tăng như kỳ vọng và việc chuyển nhượng gặp nhiều khó khăn.
Đáng chú ý, tỷ suất lợi nhuận từ cho thuê (Rental Yield) tiếp tục neo ở mức báo động khi dòng tiền khai thác tại các đô thị lớn dao động ở mức thấp, từ 3,5% đến 4,5% mỗi năm, thấp hơn đáng kể so với mặt bằng lãi suất vay trung hạn khoảng 8,5% đến 10,5% và chỉ tương đương lãi suất tiền gửi tiết kiệm.
Theo số liệu mà VCRealty ghi nhận, sự thay đổi về tâm lý và dòng tiền phản ánh rõ nét qua quy mô và tốc độ giao dịch trên thị trường qua các năm. Năm 2024 là giai đoạn thị trường phục hồi sau khủng hoảng với tổng nguồn cung mới đạt khoảng 40.000 căn và tỷ lệ hấp thụ trung bình toàn thị trường đạt 60% đến 70%.
Sang năm 2025, thị trường bùng nổ thanh khoản khi cả nước ghi nhận hơn 138.000 giao dịch căn hộ chung cư và nhà ở riêng lẻ, đóng góp vào tổng số hơn 579.700 giao dịch toàn thị trường bất động sản, tăng khoảng 7,7% so với năm 2024. Tỷ lệ hấp thụ các dự án mới mở bán tại Hà Nội và TP.HCM năm 2025 luôn đạt mức kỷ lục từ 80% đến 90%.
Tuy nhiên, bước sang năm 2026, thị trường rơi vào giai đoạn suy giảm thanh khoản rõ rệt. Dù nguồn cung mới tăng khoảng 30% và chủ yếu tập trung ở phân khúc cao cấp tại các đại đô thị, tỷ lệ hấp thụ toàn thị trường lại giảm xuống dưới 50%. Tại thị trường thứ cấp, lượng giao dịch chốt thành công giảm từ 20% đến 35% so với cùng kỳ năm 2025.
Hiện tượng xả hàng, giảm giá sâu từ 100 triệu đến hơn 500 triệu đồng mỗi căn xuất phát từ các nguyên nhân tài chính trực tiếp. Đầu tiên là áp lực đòn bẩy tài chính khi hết ưu đãi lãi suất. Phần lớn nhà đầu tư mua giai đoạn 2024–2025 tận dụng chính sách ân hạn nợ gốc và lãi suất 0% trong 18 đến 24 tháng.
Bước sang năm 2026, các gói ưu đãi này lần lượt hết hạn khiến người mua phải đối mặt với lãi suất thả nổi dao động từ 9,5% đến 11,5% mỗi năm, tạo áp lực trả nợ lớn buộc họ phải xả hàng thu hồi vốn.
Nguyên nhân tiếp theo là giá nhà vượt khả năng chi trả của xã hội. Giá căn hộ sơ cấp tại TP.HCM bình quân đã tiệm cận mức 90 đến 92 triệu đồng/m², trong khi tại Hà Nội duy trì ở mức 65 đến 75 triệu đồng/m², vượt quá tầm tài chính của hơn 80% người dân có nhu cầu ở thực.
Cuối cùng, tâm lý phòng thủ khiến dòng tiền đầu cơ rút khỏi thị trường thứ cấp để chuyển hướng sang các kênh đầu tư an toàn hơn hoặc nằm chờ giá điều chỉnh sâu hơn.
Rủ ro pháp lý khiến nhà đầu tư mất niềm tin
Bên cạnh các yếu tố vĩ mô, những bất cập từ phía các chủ đầu tư chính là nguyên nhân sâu xa làm suy giảm niềm tin thị trường. Một trong những bài học đắt giá nhất đối với nhà đầu tư cá nhân là các tranh chấp phát sinh từ hình thức lách luật huy động vốn sớm. Thực tế thị trường ghi nhận không ít dự án tiêu biểu mà chủ đầu tư đơn phương thanh lý, trả cọc hoặc hủy thỏa thuận với khách hàng khi giá đất và giá nhà vọt tăng.
Điển hình là dự án Gem Riverside (nay đổi tên thành The Privé) của Tập đoàn Đất Xanh tại TP.HCM. Giai đoạn 2018, chủ đầu tư đã nhận tiền cọc và huy động vốn của hàng nghìn khách hàng dưới hình thức Thỏa thuận đặt cọc hoặc Hợp đồng nguyên tắc với giá chỉ khoảng 30 đến 35 triệu đồng/m². Do vướng mắc thủ tục pháp lý, dự án bị đóng băng suốt nhiều năm.
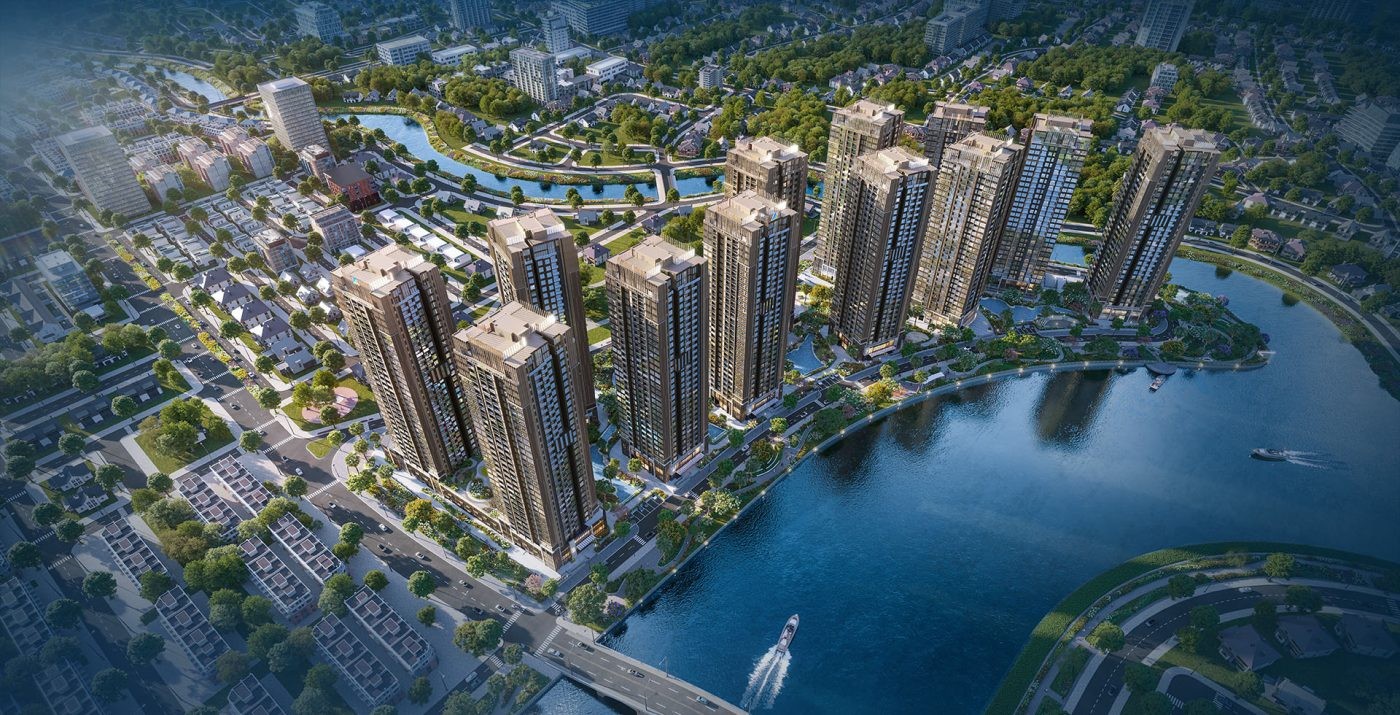
Đến khi pháp lý được tháo gỡ vào giai đoạn 2024–2025, thay vì tiếp tục thực hiện cam kết bán nhà cho khách hàng cũ theo giá đã thỏa thuận, chủ đầu tư đã đơn phương chấm dứt Hợp đồng nguyên tắc, hoàn trả lại tiền gốc cộng thêm một khoản lãi suất bồi thường tối thiểu.
Sau đó, dự án được đổi tên thành The Privé và rao bán ra thị trường với mức giá mới vọt lên 80 đến 100 triệu đồng/m². Khách hàng đồng hành cùng dự án 5 đến 6 năm chịu thiệt hại nặng nề về chi phí cơ hội, trong khi chủ đầu tư xóa cờ làm lại để hưởng trọn phần chênh lệch giá tăng của thị trường.
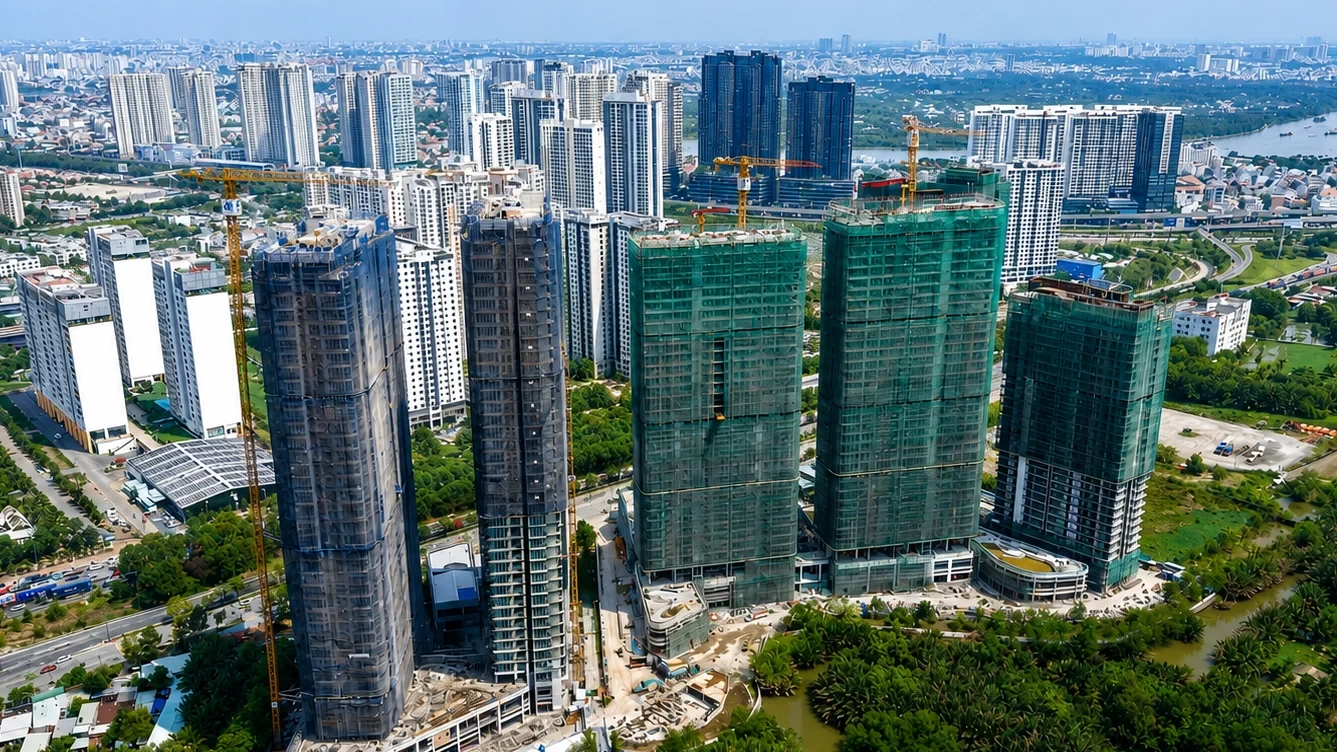
Trường hợp tương tự diễn ra tại dự án Ascent Plaza ở Quận Bình Thạnh, TP.HCM do Tiến Phát Corp làm chủ đầu tư. Khách hàng xuống tiền mua căn hộ dưới dạng Thỏa thuận đặt cọc từ giai đoạn 2018–2019 với mức giá dự kiến khoảng 37 đến 40 triệu đồng/m².
Việc vướng mắc thủ tục pháp lý khiến dự án không thể triển khai đúng tiến độ. Sau vài năm giam vốn của khách hàng, khi giá bất động sản khu vực xung quanh tăng gấp đôi lên 70 đến 80 triệu đồng/m², chủ đầu tư thông báo trả lại tiền cọc và bồi thường khoản lãi suất không đáng kể khoảng 5%/năm. Mức bồi thường này hoàn toàn không bù đắp nổi chi phí cơ hội và trượt giá của thị trường, khiến khách hàng chịu thiệt hại lớn.
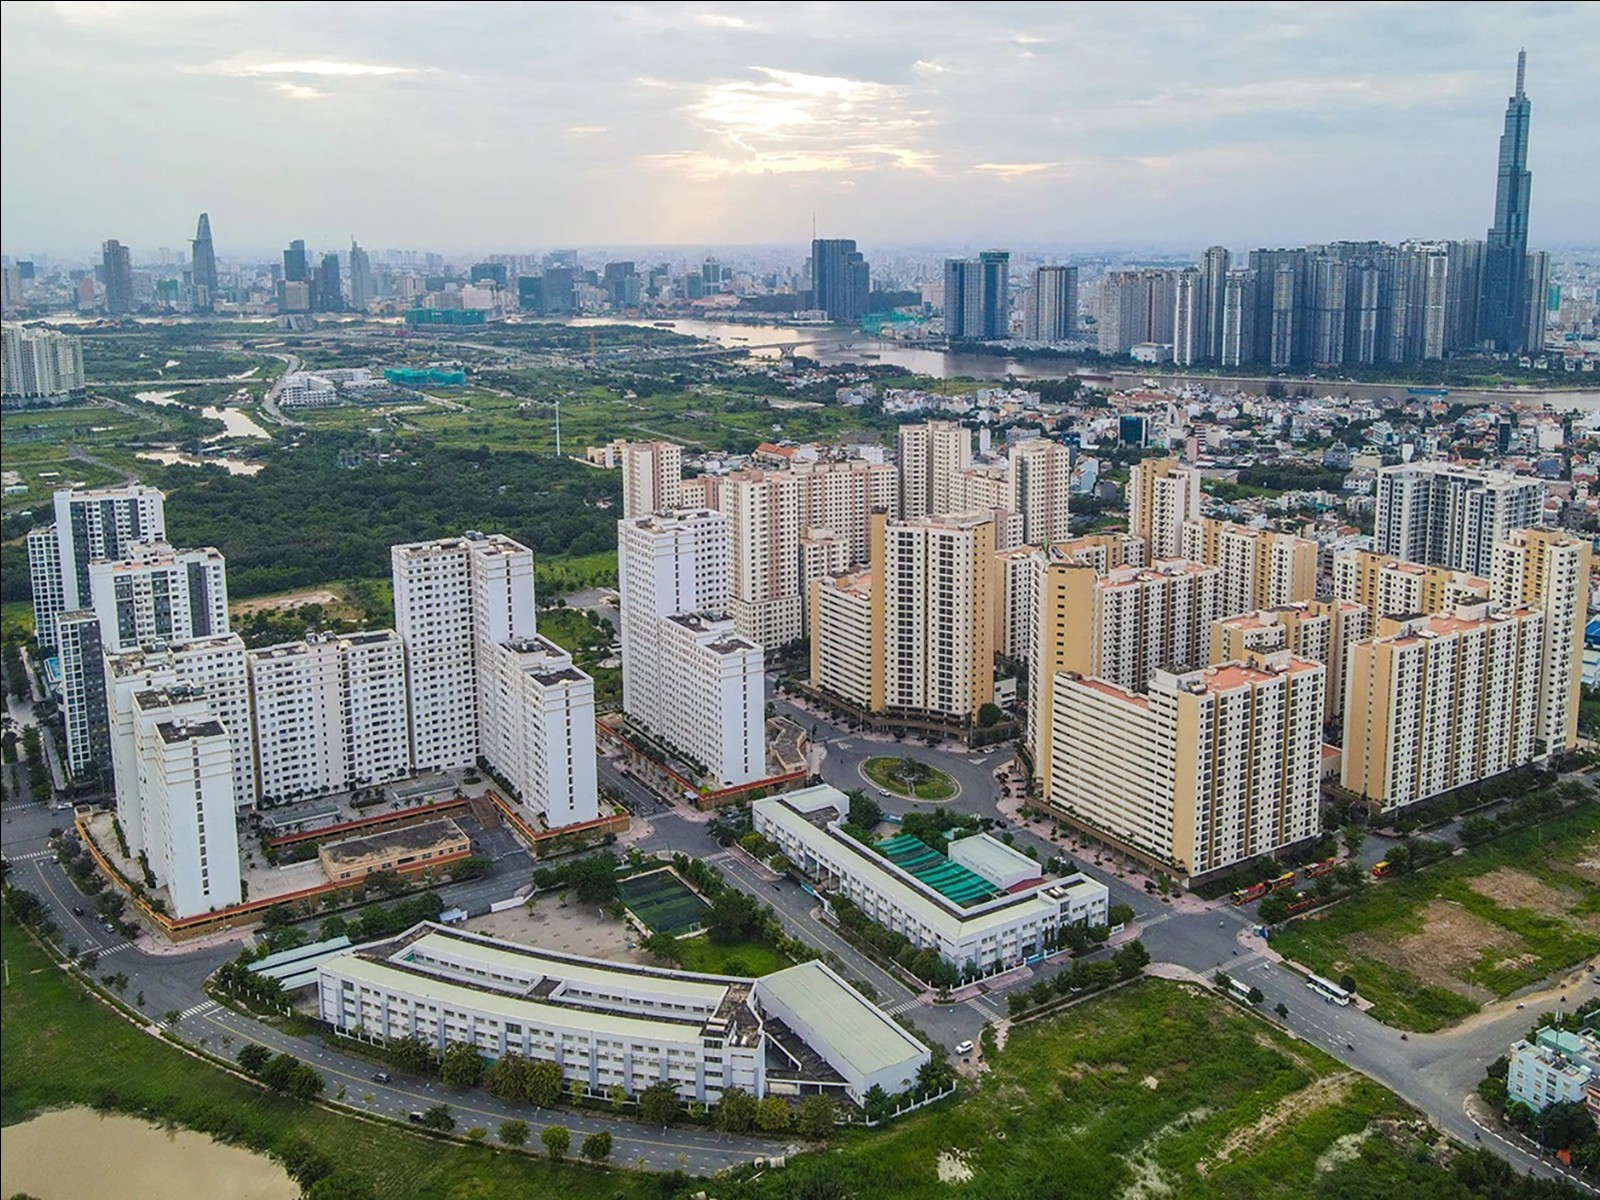
Tại khu vực miền Trung, tranh chấp tại các dự án đất nền và căn hộ của Tập đoàn Bách Đạt An tại Quảng Nam và Đà Nẵng cũng là bài học lớn. Chủ đầu tư ký các Hợp đồng góp vốn, Hợp đồng đặt cọc chỉ định lô với hàng nghìn khách hàng thông qua đơn vị phân phối từ giai đoạn 2017–2018 với giá rất rẻ.
Khi mặt bằng giá đất tăng phi mã, chủ đầu tư lấy lý do các hợp đồng góp vốn chưa đủ điều kiện pháp lý để đòi hủy hợp đồng, trả lại tiền đã thu nhằm thu hồi quỹ đất bán theo giá thị trường mới. Vụ việc kéo dài nhiều năm, dẫn đến hàng loạt phiên tòa xét xử và đẩy hàng trăm khách hàng vào vòng xoáy kiện tụng, rủi ro chôn vốn kéo dài.
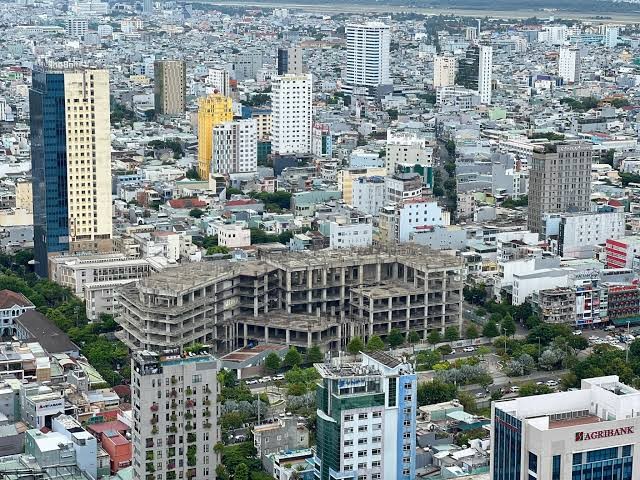
Bên cạnh đó, nhiều dự án do vướng mắc pháp lý cũng làm vào tình trạng chậm tiến độ, đình trệ thi công hoặc đắp chiếu kéo dài qua nhiều năm.
Tại Hà Nội, dự án Apex Tower (Nam Từ Liêm) Khởi công từ năm 2008 do Tòa nhà TĐB & Công ty Hợp tác Đầu tư Tư vấn làm chủ đầu tư. Dự án xây thô hoàn thiện phần khung rồi dừng thi công nhiều năm, để mặc hoang hóa ngay khu vực trung tâm phát triển sôi động của Hà Nội.
Tiếp đó là Usilk City (Hà Đông) Do Sông Đà Thăng Long làm chủ đầu tư, quy mô lớn với hàng ngàn căn hộ. Khởi công từ những năm 2008–2009, dự án chỉ hoàn thành được một số ít tòa; các tòa còn lại bị đình trệ kéo dài, vướng vào tranh chấp tài chính và khiếu kiện từ người mua nhà.
Dự án Vicem Tower (Cầu Giấy) Dự án tháp văn phòng và nhà ở cao cấp của Tập đoàn Xi măng Việt Nam (Vicem), khởi công từ năm 2011. Sau khi xong phần thô, dự án hoàn toàn dừng thi công, đắp chiếu suốt hơn một thập kỷ.
CÒn dự án Booyoung Vina (Hà Đông) Dự án do Công ty TNHH Booyoung Việt Nam làm chủ đầu tư. Mặc dù được cấp phép từ năm 2006, tiến độ triển khai kéo dài hàng chục năm và chỉ xây dựng cầm chừng ở một vài phân khu.
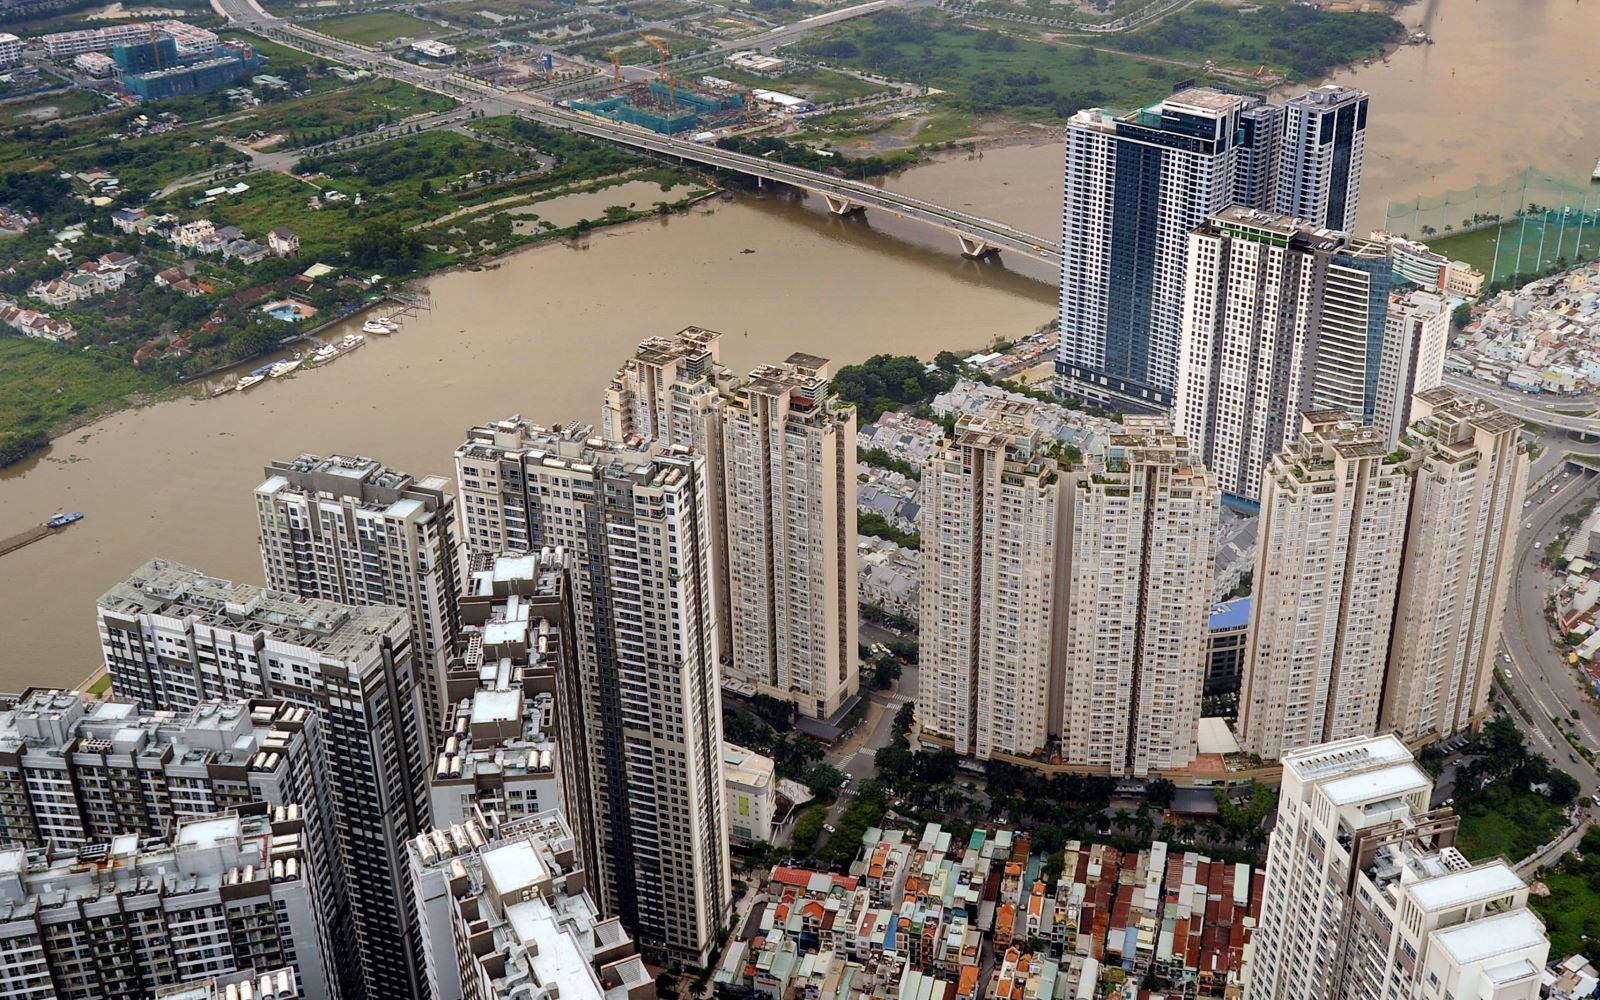
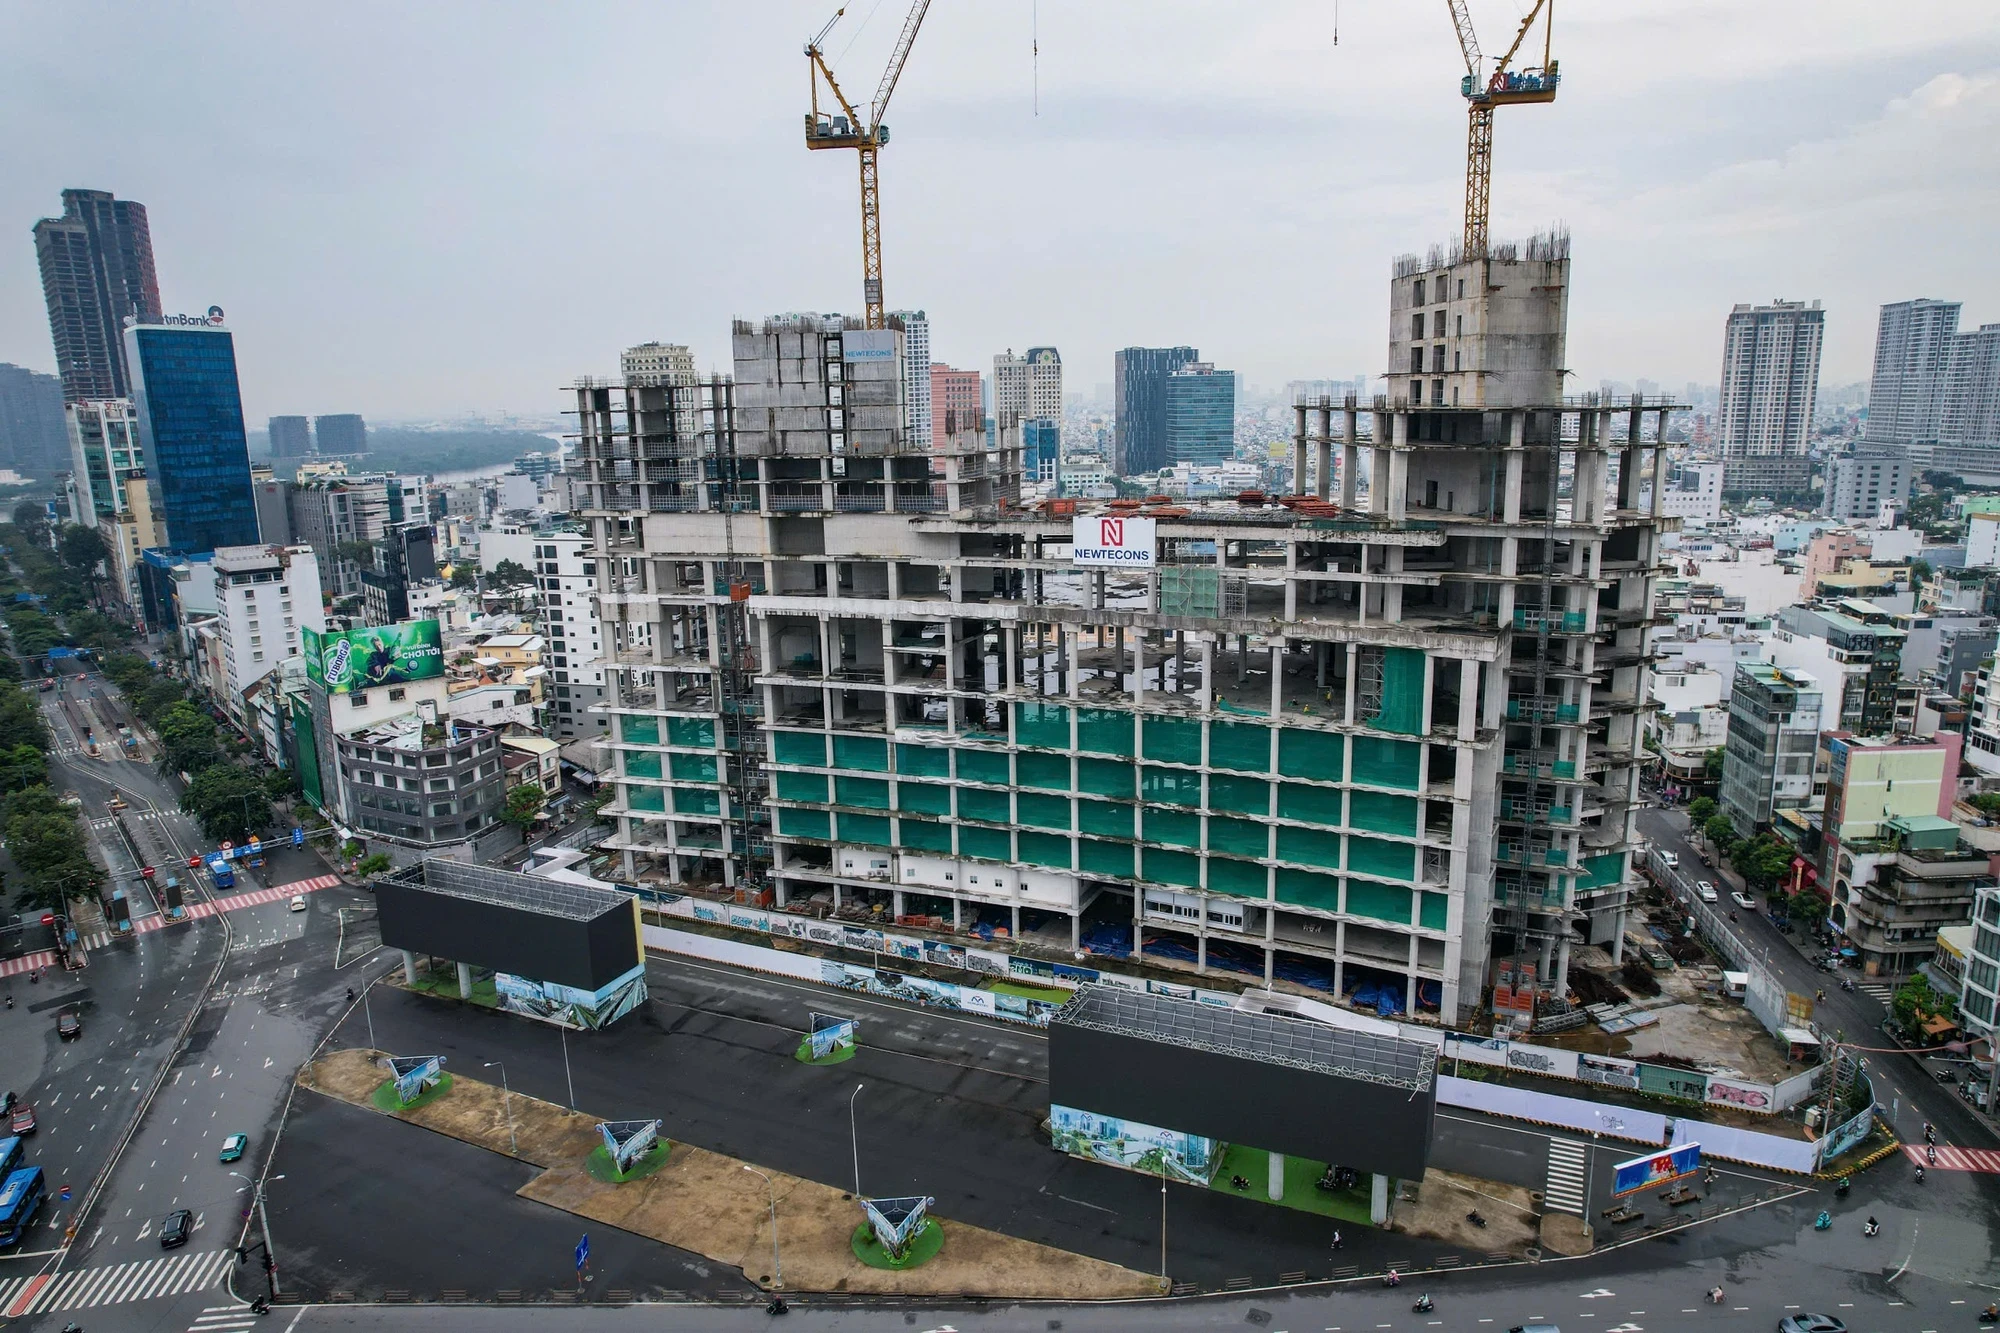
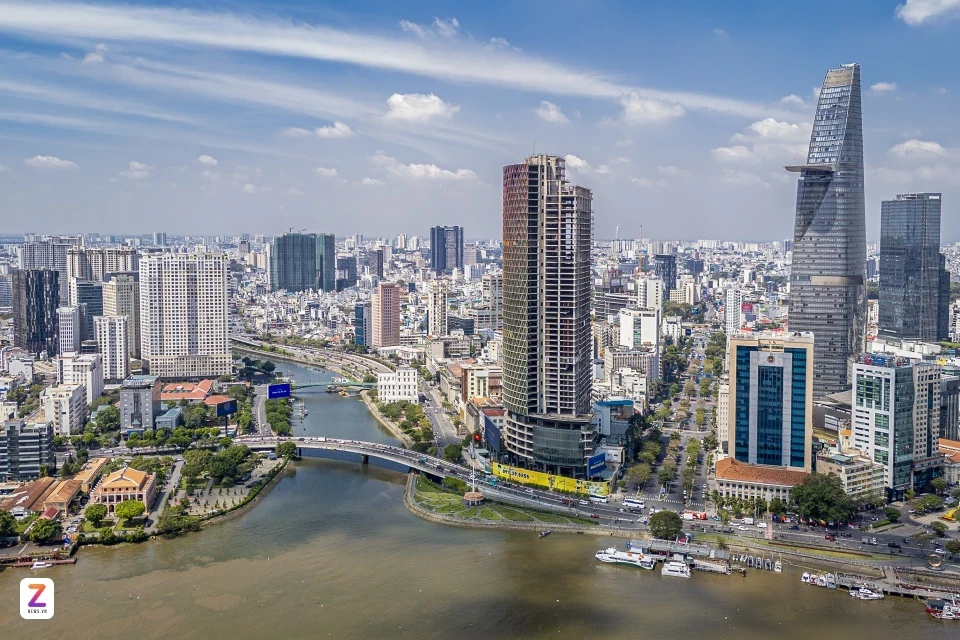
Tại TP.HCM điển hình nhất là dự án Saigon One Tower. Khởi công từ năm 2007 tại vị trí đất vàng góc đường Tôn Đức Thắng - Hàm Nghi. Khi hoàn thành xong khoảng 80% phần thô, dự án ngưng thi công suốt hơn 10 năm do nghẽn vốn và nợ xấu. Dù sau đó có đổi tên thành IFC One Saigon và ốp kính mặt ngoài, tiến độ hoàn thiện đưa vào vận hành vẫn còn dở dang.
Chung cư Gia Phú (Thủ Đức / Bình Tân) Dự án do Công ty TNHH Xây dựng Kinh doanh nhà Gia Phú làm chủ đầu tư. Bắt đầu triển khai từ những năm 2010–2012, dự án bị ngưng trệ thi công và vướng phải lùm xùm pháp lý nghiêm trọng do chủ đầu tư bán trùng một căn hộ cho nhiều khách hàng.
Tiếp theo là dự án Kenteton Core (Nhà Bè) – nay là Grand Sentosa. Dự án do Tài Nguyên làm chủ đầu tư, khởi công từ năm 2009. Dự án liên tục phải tạm dừng thi công nhiều lần do thiếu hụt tài chính và vướng mắc thủ tục, dẫu đã được tái khởi động lại dưới sự hợp tác của các đối tác mới.

Theo các chuyên gia pháp lý, chiêu thức chung mà một số chủ đầu tư áp dụng còn bao gồm việc lấy lý do lỗi môi giới hoặc nhầm giá để chấp nhận phạt cọc dân sự rồi rao bán ngay cho người sau với giá chênh lệch cao hơn rất nhiều, hoặc lấy lý do điều chỉnh quy hoạch 1/500 và chuyển đổi công năng để thanh lý hợp đồng hứa mua hứa bán, sau đó làm lại hồ sơ tung ra thị trường sản phẩm phân khúc cao cấp hơn với giá gấp 1,5 đến 2 lần.
Bên cạnh rủi ro bẻ kèo, việc đẩy giá vượt chất lượng và cắt giảm cam kết bàn giao cũng làm xói mòn niềm tin. Nhiều chủ đầu tư đẩy giá mở bán lên mức siêu cao bằng cách gắn các mác sang trọng hay cao cấp, nhưng thực tế khi nhận nhà, chất lượng vật liệu bàn giao, không gian cảnh quan và các tiện ích nội khu bị cắt giảm đáng kể so với thiết kế phối cảnh ban đầu.
Thêm vào đó là vấn đề ngâm sổ hồng và dự án bị mang đi thế chấp. Tình trạng chủ đầu tư đem dự án đã bán cho người dân đi thế chấp tại các ngân hàng thương mại để lấy vốn đầu tư dự án khác diễn ra khá phổ biến. Khi chủ đầu tư gặp khó khăn tài chính, dự án không thể giải chấp, dẫn đến việc người mua nhà không được cấp Giấy chứng nhận quyền sở hữu, làm mất tính thanh khoản của tài sản. Ngoài ra, tình trạng trễ hạn bàn giao kéo dài từ 2 đến 5 năm và hạ tầng kết nối bị bỏ dở cũng khiến nhà đầu tư rơi vào cảnh tiền mất tật mang.
Tác động của bộ ba Luật mới tác động ra sao?
Năm 2026 là thời điểm bộ ba luật mới bao gồm Luật Đất đai 2024, Luật Nhà ở 2023 và Luật Kinh doanh Bất động sản 2023 đi vào vận hành chuyên sâu. Các chuyên gia kinh tế và bất động sản hàng đầu nhận định rằng, thể chế mới đang tạo ra một bộ lọc tự nhiên rất khắt khe đối với thị trường.
Luật Kinh doanh Bất động sản siết chặt điều kiện huy động vốn khi quy định chủ đầu tư chỉ được thu tiền đặt cọc tối đa 5% giá bán khi nhà ở, công trình xây dựng đã đủ điều kiện đưa vào kinh doanh. Quy định này chấm dứt thời kỳ chủ đầu tư huy động vốn trái phép 20% đến 30% thông qua các hợp đồng góp vốn hay đặt cọc khi dự án còn là đất trống. Đồng thời, quy định bắt buộc ngân hàng thương mại phải có trách nhiệm bảo lãnh nghĩa vụ tài chính của chủ đầu tư giúp đảm bảo toàn bộ tiền ứng trước của người mua được kiểm soát đúng mục đích.
Đối với Luật Đất đai, việc bỏ khung giá đất và áp dụng bảng giá đất sát giá thị trường giúp việc giải phóng mặt bằng diễn ra nhanh hơn và gỡ vướng pháp lý cho hàng loạt dự án. Tuy nhiên, chi phí tiền sử dụng đất của các dự án mới cũng tăng lên đáng kể, cấu thành chi phí đầu vào cao khiến giá chung cư sơ cấp khó có khả năng giảm sâu.
Thị trường năm 2026 cũng thể hiện sự lệch pha cung cầu rất lớn. Đối với phân khúc cao cấp và hạng sang có giá trên 70 triệu đồng/m², nguồn cung rơi vào trạng thái dư thừa nghiêm trọng khi chiếm từ 70% đến 80% nguồn cung mới toàn thị trường. Tuy nhiên, nhu cầu thực tế ở phân khúc này lại thấp do chủ yếu phục vụ nhu cầu đầu cơ hoặc tích sản, dẫn đến tính thanh khoản năm 2026 chậm và sụt giảm mạnh trên thị trường thứ cấp. Nguồn cung phân khúc này chịu áp lực thanh lọc và kiểm tra pháp lý rất lớn.
Trái lại, phân khúc vừa túi tiền dưới 35 triệu đồng/m² đang ở trong trạng thái cực kỳ khát nguồn cung khi gần như triệt tiêu tại Hà Nội và TP.HCM. Phân khúc này chiếm trên 80% nhu cầu thực của xã hội nên tính thanh khoản rất cao, ra hàng là tiêu thụ hết và đang được Nhà nước ưu tiên thông qua các chính sách phát triển nhà ở xã hội.
Phân khúc chung cư trong thời gian tới sẽ ra sao?
Mặc dù đang trải qua giai đoạn điều chỉnh khốc liệt, bất động sản căn hộ vẫn là phân khúc nòng cốt của thị trường đô thị hóa. Xu hướng nổi bật nhất là sự dịch chuyển từ lướt sóng ngắn hạn sang tích sản dài hạn. Thị trường chung cư năm 2026 đánh dấu sự kết thúc của kỷ nguyên mua hợp đồng góp vốn rồi bán lại ăn chênh lệch từ vài trăm triệu đến hàng tỷ đồng trong vài tháng.
Dòng tiền thông minh hiện hướng tới các dự án đã hoàn thiện pháp lý, có tiến độ xây dựng đảm bảo, kết nối hạ tầng tốt gần các tuyến Metro hay đường Vành đai để đầu tư trung và dài hạn từ 3 đến 5 năm, vừa thu dòng tiền cho thuê ổn định vừa chờ dư địa tăng giá bền vững.
Bên cạnh đó, căn hộ vừa túi tiền và nhà ở xã hội sẽ giữ vai trò cứu cánh cho thị trường. Khi các chính sách ưu đãi về vốn và quỹ đất cho nhà ở xã hội phát triển mạnh mẽ từ năm 2026, các dự án nhà ở bình dân sẽ là điểm sáng thu hút dòng tiền. Tại các khu vực đô thị vệ tinh như Đồng Nai, Tây Ninh ở phía Nam hay Hưng Yên, Bắc Ninh, Quảng Ninh ở phía Bắc, phân khúc chung cư có mức giá từ 30 đến 40 triệu đồng/m² sẽ là tâm điểm giao dịch của thị trường nhờ kết nối giao thông hạ tầng phát triển.

Để tránh sập bẫy tài chính và pháp lý trong bối cảnh thị trường năm 2026, người mua nhà và nhà đầu tư cần tuân thủ nghiêm ngặt các nguyên tắc quản trị rủi ro.
Đầu tiên, người mua tuyệt đối nói không với các hợp đồng lách luật. Không xuống tiền đối với các dự án chỉ lập Hợp đồng nguyên tắc, Thỏa thuận hứa mua hứa bán hay Hợp đồng góp vốn khi dự án chưa có Văn bản chấp thuận đủ điều kiện bán hàng của Sở Xây dựng. Cần nhớ bài học đắt giá từ các dự án như Gem Riverside, Ascent Plaza hay Bách Đạt An, khi giá đất tăng, chủ đầu tư sẵn sàng trả lại tiền cọc hay tiền góp vốn và bồi thường bồi hoàn phạt vi phạm ở mức tối thiểu để thu hồi dự án bán giá mới, gạt người mua cũ ra ngoài để hưởng trọn biên lợi nhuận.
Thứ hai, khách hàng cần kiểm tra kỹ tính pháp lý và trạng thái thế chấp ngân hàng. Yêu cầu chủ đầu tư hoặc bên bán cung cấp đầy đủ Giấy phép xây dựng, Văn bản đủ điều kiện mở bán của Sở Xây dựng và Văn bản giải chấp của ngân hàng nếu dự án đã từng bị mang đi thế chấp. Khi mua lại trên thị trường thứ cấp, ưu tiên hàng đầu là các sản phẩm đã được cấp Giấy chứng nhận quyền sở hữu để đảm bảo pháp lý tuyệt đối và tính thanh khoản khi cần thế chấp vay vốn.
Thứ ba, nhà đầu tư phải tuân thủ nguyên tắc quản trị đòn bẩy tài chính an toàn bằng cách không dùng vốn vay quá 40% giá trị tài sản trong giai đoạn thanh khoản chậm. Đồng thời, cần tự tính toán kịch bản lãi suất thả nổi dựa trên mức cao nhất của thị trường khoảng 11% đến 12% mỗi năm, đảm bảo tổng số tiền trả nợ hàng tháng không vượt quá 30% đến 40% tổng thu nhập cố định của gia đình chứ không dựa vào cam kết ưu đãi ban đầu.
Cuối cùng, việc khảo sát thực địa và đánh giá đơn vị vận hành là rất quan trọng. Người mua không nên tin hoàn toàn vào phối cảnh 3D hay lời quảng cáo của môi giới mà phải đến tận nơi dự án khảo sát vào các thời điểm khác nhau trong ngày. Việc kiểm tra chất lượng quản lý vận hành, hệ thống an ninh, PCCC, phí quản lý và năng lực của Ban quản trị tòa nhà là yếu tố quyết định trực tiếp đến tốc độ khấu hao và giá trị lâu dài của căn hộ.
Thị trường chung cư năm 2026 không còn là sân chơi dễ dàng cho những quyết định đầu cơ vội vàng. Sự điều chỉnh về biên độ lợi nhuận và đợt sóng xả hàng thứ cấp là quá trình sàng lọc cần thiết để thị trường quay trở lại giá trị thực. Trong bối cảnh thể chế pháp lý mới đã siết chặt tính minh bạch, chiến thắng trên thị trường sẽ thuộc về những nhà đầu tư có tư duy dài hạn, nắm vững pháp lý, quản trị tốt đòn bẩy tài chính và biết hướng dòng tiền vào các sản phẩm đáp ứng nhu cầu ở thực của xã hội.
