


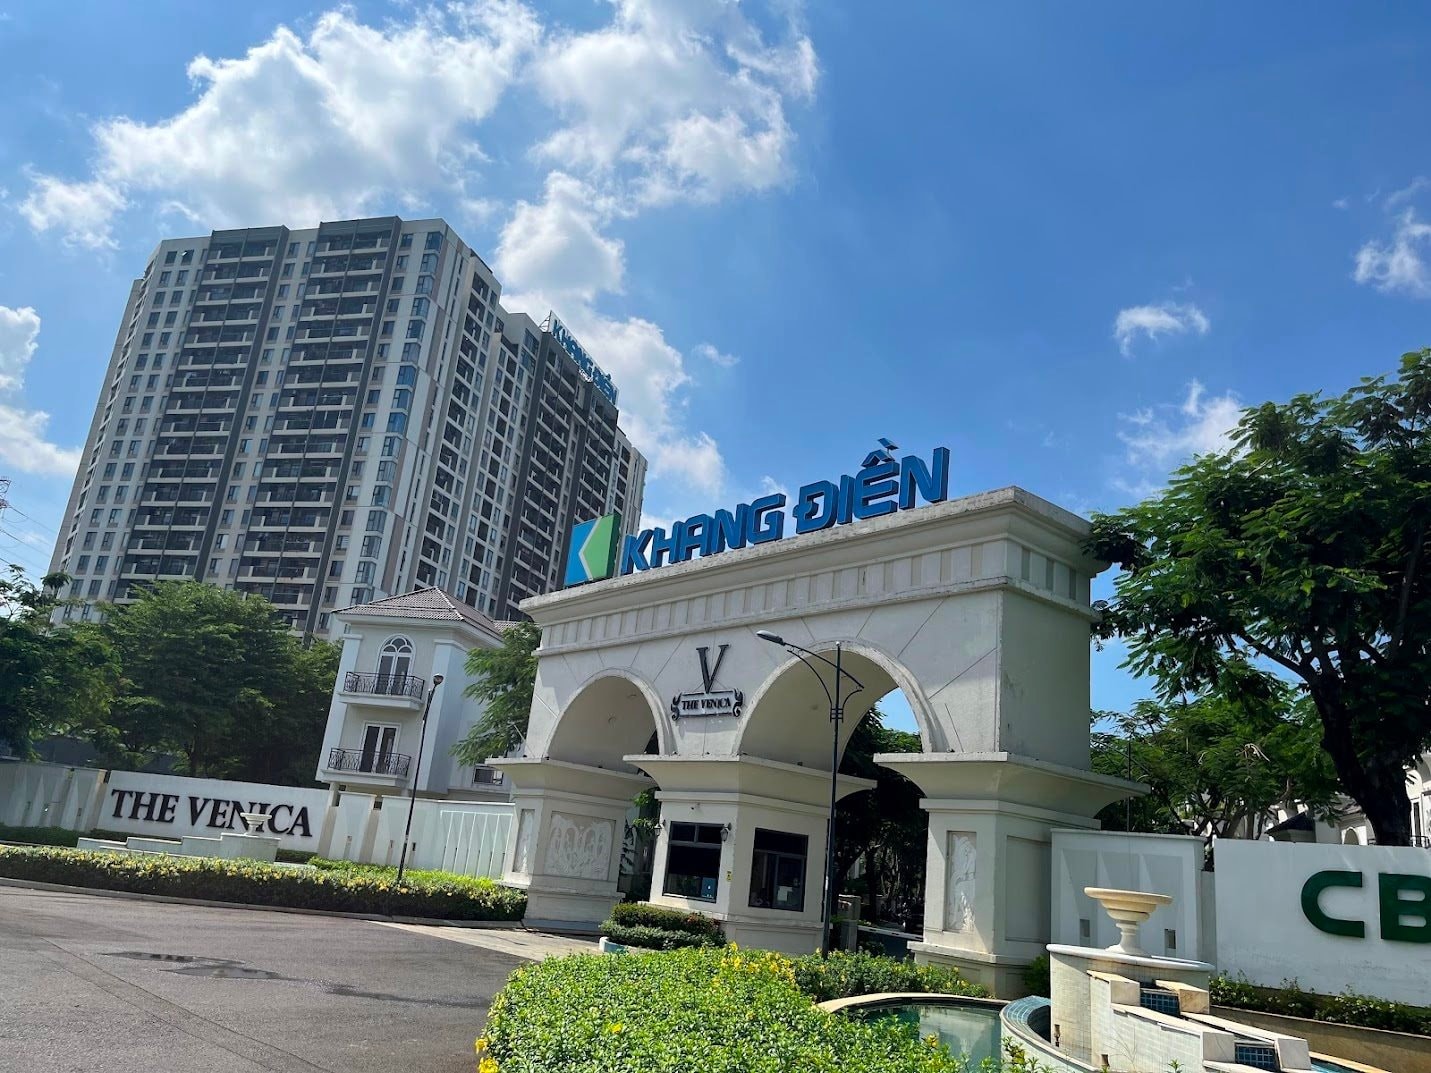
Cú đổ đèo về sát vùng đáy lịch sử
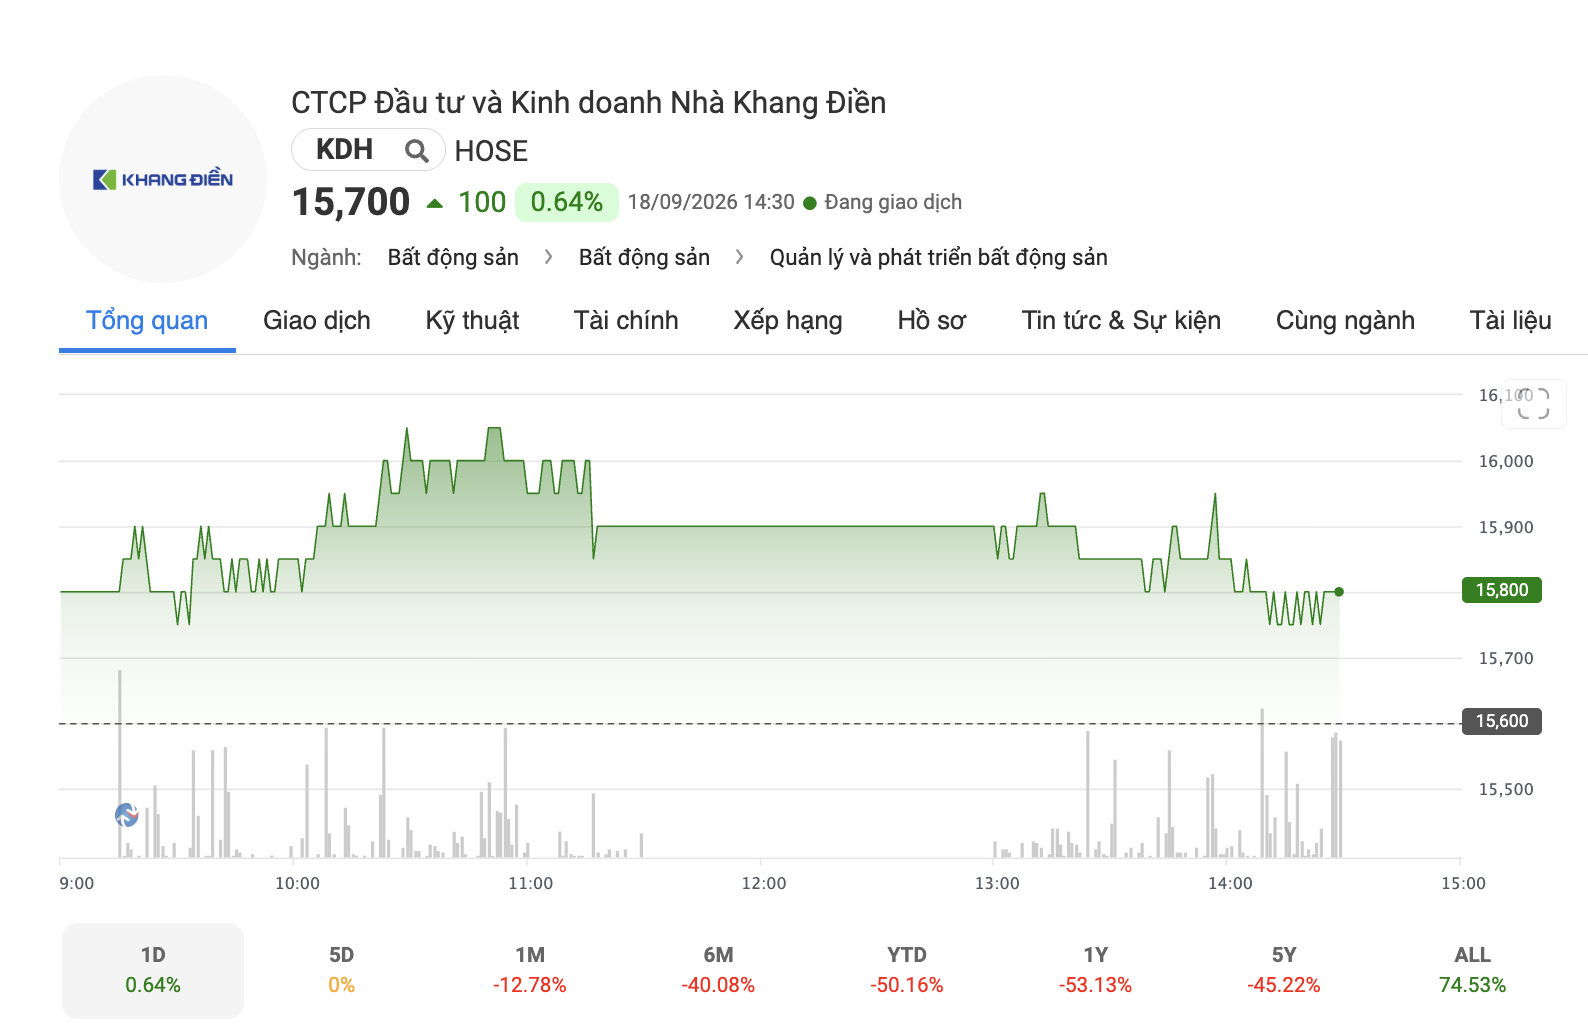
Trên thị trường chứng khoán, cổ phiếu của Công ty cổ phần Đầu tư và Kinh doanh Nhà Khang Điền (mã chứng khoán: KDH) đang trải qua một trong những đợt suy giảm kéo dài và khốc liệt nhất. Kết thúc phiên giao dịch ngày 17/09/2026, mã KDH đóng cửa ở mức 15.600 đồng/cổ phiếu, chính thức tiến sát về vùng đáy lịch sử từng thiết lập trong giai đoạn khủng hoảng thanh khoản thị trường trái phiếu năm 2022.
Đà lao dốc này đã tạo ra một khoảng cách chênh lệch rất lớn so với bức tranh định giá lạc quan mà nhiều tổ chức tài chính đưa ra trước đó. Công ty Chứng khoán Vietcap từng xác định giá mục tiêu của KDH ở mức 31.700 đồng/cổ phiếu, Chứng khoán Beta đưa ra con số 33.100 đồng/cổ phiếu, trong khi Chứng khoán NH Việt Nam kỳ vọng mã này đạt 34.600 đồng/cổ phiếu. Mức giá thực tế hiện tại đã bốc hơi hơn 50% so với kỳ vọng của giới phân tích.
Cú đổ đèo của KDH không chỉ khiến các nhà đầu tư cá nhân thiệt hại mà còn giáng một đòn mạnh vào mảng tự doanh của các công ty chứng khoán lớn. Tính đến cuối tháng 06/2026, Vietcap đang nắm giữ lượng cổ phiếu KDH trị giá gần 930 tỷ đồng và phải tạm ghi nhận khoản lỗ 188 tỷ đồng. Tương tự, Chứng khoán Rồng Việt (VDSC) đầu tư khoảng 203 tỷ đồng vào mã này và đang gánh khoản lỗ tạm tính 74 tỷ đồng. Sự sụt giá liên tục của KDH xuất phát từ những biến động sâu sắc trong nội tại tài chính và hoạt động kinh doanh của doanh nghiệp.
Từ an toàn sang đòn bẩy cao
Nguyên nhân cốt lõi đầu tiên khiến giới đầu tư tháo chạy khỏi KDH nằm ở sự thay đổi quá nhanh trong cơ cấu nguồn vốn. Trong nhiều năm trước giai đoạn 2021, Nhà Khang Điền luôn được thị trường đánh giá là một trong những doanh nghiệp bất động sản quản trị rủi ro an toàn nhất toàn ngành. Dư nợ vay tài chính của công ty thường xuyên duy trì ở mức dưới 2.500 tỷ đồng, tỷ lệ nợ vay trên vốn chủ sở hữu luôn nằm dưới ngưỡng an toàn 25%.
Tuy nhiên, bức tranh tài chính hiện tại đã hoàn toàn đảo ngược. Tính đến cuối tháng 06/2026, tổng dư nợ vay tài chính của Nhà Khang Điền đã vọt lên mức 16.659 tỷ đồng, tương đương khoảng 83% vốn chủ sở hữu. Chỉ riêng trong 6 tháng đầu năm 2026, doanh nghiệp đã gánh thêm hơn 6.500 tỷ đồng nợ vay mới, tương ứng mức tăng nợ vay hơn 64%.
Quy mô nợ phình to nhanh chóng diễn ra trong bối cảnh Khang Điền ráo riết chuẩn bị nguồn lực cho chiến lược phát triển quỹ đất quy mô lớn giai đoạn 2026 - 2028. Doanh nghiệp dự kiến triển khai hàng loạt dự án trên tổng quỹ đất hơn 160 ha tại TP.HCM, đưa ra thị trường hơn 1.000 sản phẩm thấp tầng, trên 5.000 căn hộ cao tầng và khoảng 60 ha đất công nghiệp. Dù tham vọng mở rộng quỹ đất rất lớn, việc gia tăng đòn bẩy tài chính quá nhanh trong bối cảnh mặt bằng chi phí vốn đắt đỏ đã tạo nên một áp lực đè nặng lên tâm lý thị trường.
Tồn kho phình to, dòng tiền bán hàng thực tế bị nghẽn
Cùng với đà tăng của nợ vay, quy mô tài sản nằm chết dưới dạng hàng tồn kho của Khang Điền cũng gia tăng ở mức báo động. Nếu như giai đoạn trước năm 2022, hàng tồn kho của KDH chỉ duy trì ở mức bình quân 7.000 đến 8.000 tỷ đồng, thì đến cuối quý II/2026, con số này đã tăng vọt lên kỷ lục 29.488 tỷ đồng.
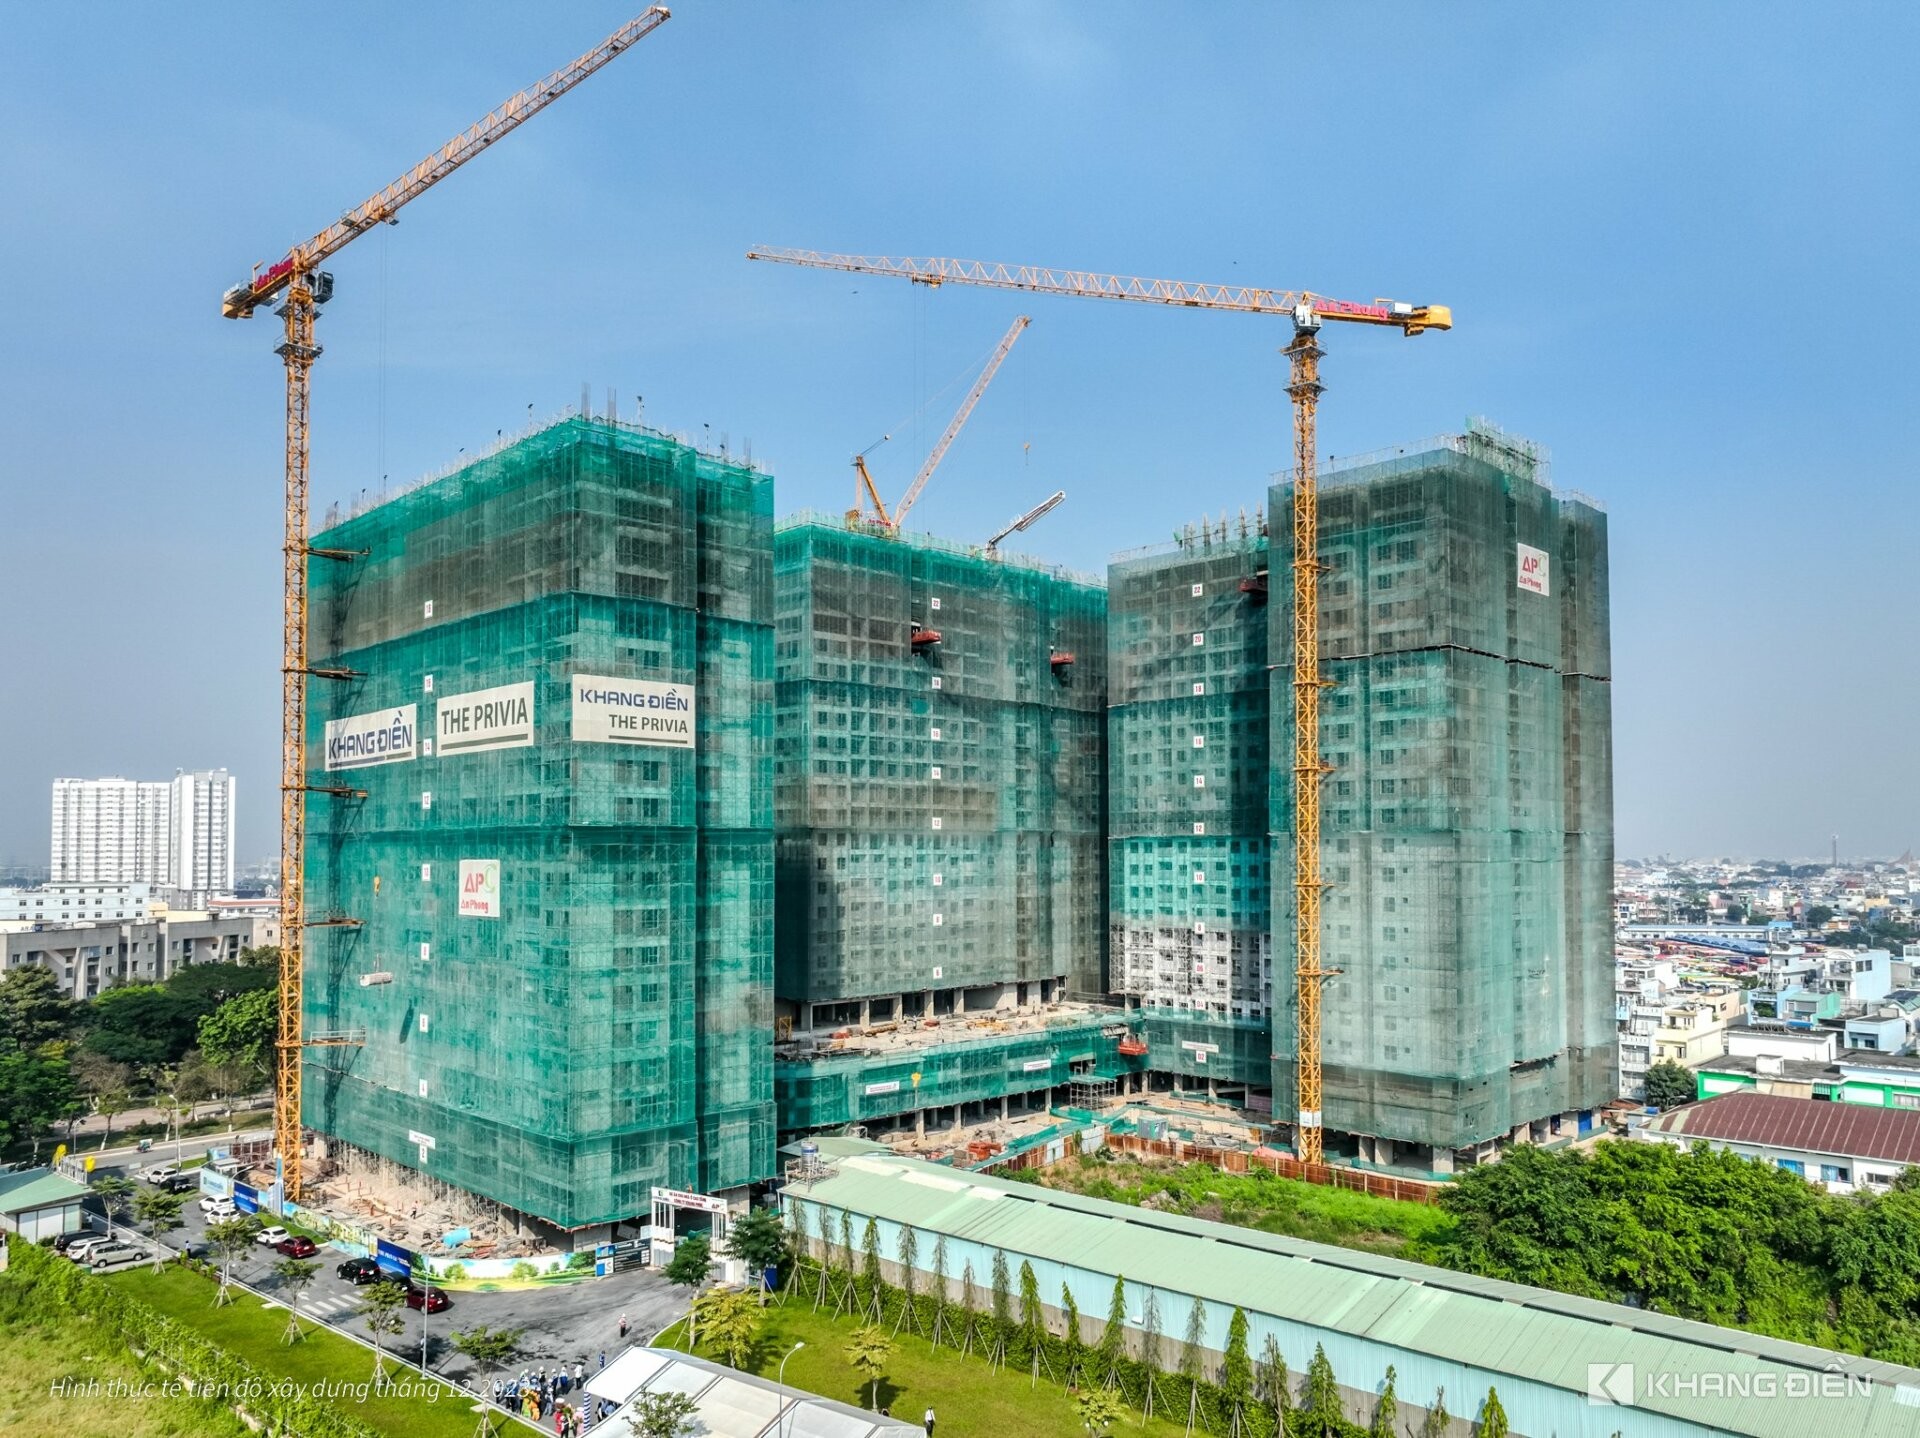
Hàng tồn kho phình to chủ yếu tập trung tại các dự án quy mô lớn đang trong quá trình bồi thường, giải phóng mặt bằng và thi công hạ tầng như Khang Phúc - Bờ Bắc Xóm Củi, Khu đô thị Tân Tạo (320 ha tại Bình Tân), Dự án Lộc Phát Residence và các dự án tại khu vực Thành phố Thủ Đức (như dự án Gladia Heights hợp tác cùng Keppel). Việc hàng chục nghìn tỷ đồng vốn chủ sở hữu và vốn vay bị "chôn" vào các dự án dở dang trong thời gian dài đã khiến dòng tiền hoạt động của doanh nghiệp rơi vào trạng thái căng thẳng.
Điểm đáng lo ngại hơn cả là chỉ số phản ánh sức hấp thu của thị trường, khoản người mua trả tiền trước lại sụt giảm rất mạnh. Cuối tháng 06/2026, khoản mục người mua trả tiền trước ngắn hạn của Khang Điền chỉ còn vỏn vẹn 399 tỷ đồng, giảm hơn 83% so với mức 2.387 tỷ đồng ở thời điểm cuối năm 2023. Đây là khoản tiền ứng trước của khách hàng theo tiến độ hợp đồng mua bán, thể hiện tốc độ bán hàng thực tế. Sự thu hẹp của khoản mục này cho thấy dòng tiền thu từ khách hàng đang bị gián đoạn đáng kể.
Đầu tháng 08/2026, Khang Điền cùng đối tác Keppel đã chính thức mở bán khu căn hộ Gladia Heights với quy mô 616 căn. Dù đây được kỳ vọng là nguồn bổ sung sản phẩm mới cho thị trường, khả năng tạo dòng tiền thực tế của dự án vẫn phải phụ thuộc hoàn toàn vào tiến độ thanh toán và tốc độ hấp thụ của người mua trong giai đoạn cuối năm.
Doanh thu cốt lõi lao dốc 75%, lợi nhuận nghìn tỷ chỉ là "giấy tờ"
Nhìn vào báo cáo kết quả kinh doanh bán niên 2026, nhà đầu tư dễ bị đánh lừa bởi con số lợi nhuận sau thuế đạt 1.099 tỷ đồng, tăng gấp 3,5 lần so với cùng kỳ. Tuy nhiên, khi bóc tách chất lượng lợi nhuận, bức tranh kinh doanh thực tế của Khang Điền lại lộ rõ nhiều điểm yếu nguy hiểm.
Trong 6 tháng đầu năm 2026, doanh thu thuần từ hoạt động kinh doanh bất động sản cốt lõi của KDH chỉ đạt 442 tỷ đồng, giảm sâu đến 75% so với cùng kỳ. Nguyên nhân do doanh nghiệp thiếu hụt các dự án mới hoàn thành để bàn giao và ghi nhận doanh thu thương mại.
Toàn bộ khoản lợi nhuận nghìn tỷ của Khang Điền thực chất được gánh bởi các thủ thuật kế toán và giao dịch tài chính bất thường:
Thứ nhất, doanh nghiệp ghi nhận 896 tỷ đồng doanh thu tài chính sau khi bán 2% vốn góp tại Công ty Bình Trưng Mới với giá 68,3 tỷ đồng trong tháng 06/2026. Giao dịch này hạ tỷ lệ sở hữu của KDH từ 50,95% xuống 48,95%, biến Bình Trưng Mới từ công ty con thành công ty liên kết. Theo quy định kế toán, Khang Điền được phép đánh giá lại toàn bộ giá trị khoản đầu tư còn lại theo giá trị thị trường, từ đó hạch toán một khoản lãi tài chính "trên giấy" khổng lồ mà không thu về dòng tiền mặt tương ứng.
Thứ hai, doanh nghiệp ghi nhận 285 tỷ đồng khoản lãi từ giao dịch mua rẻ trong quá trình gia tăng tỷ lệ sở hữu tại Công ty cổ phần Phát triển Bất động sản An Lập, phát sinh do chênh lệch giữa giá trị hợp lý của tài sản thuần nhận được và giá phí đầu tư.
Song song với việc doanh thu cốt lõi sụt giảm, gánh nặng chi phí lãi vay bắt đầu gõ cửa. Trong nửa đầu năm 2026, Khang Điền đã phải vốn hóa khoảng 520 tỷ đồng chi phí lãi vay vào giá trị đầu tư các dự án (tăng 35% so với cùng kỳ). Việc vốn hóa giúp chi phí lãi vay hiển thị trên báo cáo kết quả kinh doanh chỉ gần 25 tỷ đồng, nhưng thực chất dòng tiền trả lãi thực tế vẫn đang chảy ra ngoài hằng ngày.
Có thể thấy, cổ phiếu KDH bị bán tháo mạnh mẽ là do thị trường đã nhìn xuyên qua bức tranh lợi nhuận nghìn tỷ "trên giấy" để thấy rõ những rủi ro cấu trúc: đòn bẩy tài chính tăng gấp 3 lần, tồn kho gần 30.000 tỷ đồng bị giam trong các dự án dở dang, doanh thu cốt lõi bốc hơi 75% và dòng tiền thanh khoản thực tế từ khách hàng đang bị thu hẹp đáng kể.
